Los gastos administrativos son los costes de dirigir la empresa en su conjunto: las tareas administrativas, la oficina y los servicios que las hacen posibles. Por lo general, se registran separados de los gastos de un proyecto concreto. Este conjunto de gastos influye en el beneficio final de la empresa.
Una situación frecuente en los negocios por proyectos: las obras generan beneficios, la facturación crece y el equipo está ocupado, pero queda poco dinero disponible. Una de las causas son los gastos administrativos y otros gastos comunes, que se diluyen entre los proyectos y rara vez aparecen en un análisis claro.
A continuación analizamos qué incluyen los gastos administrativos y qué medidas prácticas permiten optimizarlos manteniendo el trabajo del equipo y evitando recortes indiscriminados.
Contenido:
- ¿Qué son los gastos administrativos y por qué conviene separarlos?
- ¿Qué incluyen los gastos administrativos?
- Gastos administrativos, comerciales y de proyecto: ¿cómo distinguirlos?
- ¿Cómo calcular y controlar los gastos administrativos?
- ¿Cómo optimizar los gastos administrativos?
- ¿Cómo ayuda la aplicación 101?
¿Qué son los gastos administrativos y por qué conviene separarlos?
Este artículo aborda la contabilidad de gestión: los gastos administrativos permiten la dirección general y el funcionamiento administrativo de la empresa. La venta, la puesta en marcha, la supervisión y el cierre documental y financiero de los proyectos requieren distintos tipos de gastos. Un gasto concreto se clasifica como administrativo según su finalidad y las reglas adoptadas en la empresa. Esta es una clasificación de trabajo para analizar el negocio; las exigencias de la contabilidad financiera y fiscal dependen de las normas aplicables.
Si estos gastos no se separan, la economía de los proyectos puede quedar distorsionada. A una obra se le asignan el alquiler de la oficina y los sueldos de los responsables de gestión; la segunda queda «limpia» y parece más rentable. A partir de ahí pueden tomarse decisiones equivocadas: un tipo de proyecto parece rentable y otro deficitario, aunque la diferencia puede deberse al reparto de los gastos comunes.
Otra utilidad práctica: una parte de los gastos administrativos supone una carga recurrente. Aunque disminuya el número de proyectos, pueden mantenerse el alquiler, los servicios básicos y una plantilla mínima. Para analizar este comportamiento resulta útil distinguir entre gastos fijos y variables (artículo en ruso). El carácter fijo describe cómo se comportan los costes cuando cambia el volumen de trabajo; la función administrativa indica su finalidad. Por ejemplo, los costes fijos de producción se clasifican según su función productiva.
¿Qué incluyen los gastos administrativos?
La composición de los gastos administrativos depende del modelo de negocio. El criterio principal es que sirvan a la dirección general y al funcionamiento administrativo de la empresa. Si un gasto común debe repartirse entre proyectos, determine primero su función: los costes indirectos de producción y los gastos comerciales también pueden requerir un reparto.
Lo más sencillo es agrupar los gastos administrativos en categorías con un sentido claro. Así se aprecia dónde se concentran los importes importantes, dónde se acumulan pequeños cargos recurrentes y qué costes crecen más deprisa que el equipo y los ingresos.
Una composición habitual es la siguiente:
- Personal de gestión: sueldos de la persona que dirige la empresa, del gerente, del administrador, del responsable de oficina, del contable —en plantilla o externo—, de recursos humanos y del asesor jurídico, en la parte dedicada a tareas generales de la empresa.
- Oficina e infraestructura: alquiler, suministros, comunicaciones, internet, alojamiento web y mantenimiento de equipos, en la parte dedicada a la actividad administrativa de la empresa.
- Tecnología y servicios: suscripciones, telefonía, servicios en la nube, gestores de tareas, servicios bancarios y gestión electrónica de documentos utilizados para la dirección general.
- Procesos de gestión: viajes de trabajo, gastos de representación, formación, contratación de personal y actos corporativos —si los hay— cuando estén vinculados a tareas generales de la empresa. Clasifique los gastos de un proyecto concreto o de las ventas según su finalidad.
- Área financiera y jurídica: servicios bancarios, cobro con tarjeta y comisiones, gestión de contratos, auditoría y asesoría. Considere administrativa la parte que sirve a la dirección general. Por ejemplo, analice la comisión de una venta concreta junto con los gastos comerciales correspondientes.
El equipo puede considerar «pequeños gastos» los consumibles de oficina, el envío de documentos, la sustitución de herramientas «para todas las obras» o las comunicaciones de los responsables de proyecto. Clasifique estos pagos según su finalidad: los consumibles de oficina pueden servir a la administración; las herramientas compartidas, a los trabajos de producción; las comunicaciones de un responsable, a un proyecto concreto o a varias obras. Defina una regla de reparto para los costes comunes. Por separado, estos pagos pueden ser pequeños, pero juntos suponen una carga considerable.
Si dirige un negocio por proyectos y ya calcula los resultados de cada proyecto por separado, resulta útil llevar los gastos administrativos en un ámbito de registro diferenciado para evitar que se mezclen con los costes de las obras. Esta separación entre proyecto y empresa suele aparecer cuando se habla de gastos ocultos.
Gastos administrativos, comerciales y de proyecto: ¿cómo distinguirlos?
La confusión suele surgir al comparar los gastos de un proyecto concreto, los gastos comerciales —los costes de vender— y los gastos administrativos —la dirección general de la empresa—. Es importante distinguir la relación con un proyecto de la función del gasto. Mientras no se definan las reglas, distintas personas asignarán pagos iguales a categorías diferentes y los informes perderán fiabilidad.
Una referencia útil es separar los «gastos del proyecto» de los «gastos de la empresa». Los materiales, los trabajos y los servicios de contratistas vinculados a una obra concreta se registran en el proyecto; los gastos comunes de la empresa se llevan por separado. Para evaluar la economía completa de las obras, determine de antemano qué gastos comunes se repartirán entre ellas y con qué criterio.
Los gastos comerciales pueden entenderse como costes de venta: marketing, ventas, entrega al cliente, comisiones de plataformas y captación de clientes potenciales. La finalidad de la entrega importa: por ejemplo, transportar materiales a una obra puede formar parte de los costes del proyecto. Encontrará un análisis específico de los gastos comerciales en este artículo en ruso, con ejemplos de la contabilidad rusa.
Los gastos administrativos sostienen la dirección general de la empresa: la oficina administrativa, los sueldos del personal de gestión, los servicios básicos y la contabilidad. Respecto a una obra concreta, estos costes suelen ser indirectos y requieren un reparto. También pueden ser indirectos los costes de otras funciones. Para saber más sobre cómo atribuirlos, consulte el artículo sobre costes directos e indirectos (en ruso).
¿Cómo calcular y controlar los gastos administrativos?
La optimización comienza con una base fiable: qué se considera gasto administrativo, quién responde de cada categoría y con qué frecuencia consulta usted el informe. Después podrá decidir con fundamento qué gastos reducir.
Conviene analizar los gastos administrativos junto con dos preguntas. La primera: qué proporción representan respecto al margen de contribución. La segunda: cómo cambian cuando aumenta la facturación. Incluso una «oficina cara» debe evaluarse junto con las reglas de registro y la disciplina con la que se anotan los gastos: sin ellas es difícil determinar la causa de un exceso de gasto.
Resulta práctico implantar este sistema por etapas y mantenerlo después como un hábito:
- Paso 1. Defina una lista de categorías de gastos administrativos —10–20 categorías agrupadas— para que el equipo entienda la clasificación de la misma forma.
- Paso 2. Establezca una regla: cada gasto debe registrarse con su fecha, categoría y justificante —factura, recibo o acta de conformidad—.
- Paso 3. Designe responsables para las categorías. La idea es sencilla: no hay dinero «sin responsable».
- Paso 4. Una vez al mes, elabore un informe de gastos administrativos y compárelo con el plan: dónde se ha superado lo previsto, por qué y si es algo puntual o un nuevo nivel habitual.
- Paso 5. Cada trimestre, revise la estructura de categorías: elimine duplicados, agrupe categorías y añada lo que se haya vuelto recurrente.
Si ya utiliza la contabilidad de gestión, añada los tres informes esenciales para la persona propietaria del negocio: el estado de flujos de efectivo, el estado de pérdidas y ganancias y el balance. Ayudan a ver cómo influyen los gastos administrativos en el dinero, el beneficio y las obligaciones.
Otra fuente de pérdidas es recopilar los datos a mano: recibos en los chats, transcripción a hojas de cálculo y nuevos cálculos. Este trabajo consume tiempo remunerado de empleados y responsables. Atribuya sus costes a la función que se realiza, manteniendo su vínculo con las tareas administrativas cuando exista. Las pérdidas habituales son recibos extraviados, errores en las fórmulas, retrasos en los informes y excesos de gasto detectados demasiado tarde.
¿Cómo optimizar los gastos administrativos?
La optimización de los gastos administrativos se apoya en dos principios: primero hacer visibles los gastos y después cambiar las reglas. Intentar «recortar el presupuesto» sin una visión completa es arriesgado: puede perjudicar los procesos de los que dependen la calidad, los plazos y las ventas.
Estas son algunas líneas de actuación prácticas que suelen dar resultado:
- Revise las condiciones de pago al externalizar trabajos. Cuando una función no exige una dedicación constante, valore externalizarla: contabilidad, servicios jurídicos y documentación de personal. En épocas de crisis, pagar según el volumen real de trabajo puede reducir la carga fija. Una cuota fija del proveedor sigue siendo un coste fijo dentro de las condiciones del contrato.
- Revise la oficina y la infraestructura. La superficie, los almacenes, las plazas de aparcamiento y los puestos de trabajo pueden mantenerse desde períodos anteriores y pasar mucho tiempo sin revisarse. Determine la función de los costes según su uso: la oficina administrativa sirve a la gestión; los almacenes y aparcamientos pueden servir a la producción, las ventas o un proyecto concreto. Optimice cada parte teniendo en cuenta su finalidad.
- Reúna las suscripciones en una sola lista. A menudo varios servicios duplican funciones: varios servicios en la nube, dos aplicaciones de mensajería y dos gestores de tareas. Valore cómo unificar los servicios manteniendo las funciones que necesita el equipo.
- Asegure el registro de todos los pagos. Los gastos administrativos son difíciles de calcular cuando parte de los pagos en efectivo o pactados directamente queda fuera del registro. Los registros incompletos distorsionan el análisis y dificultan controlar los excesos de gasto recurrentes.
- Establezca límites para los pequeños gastos. Defina reglas claras: qué importes pueden gastarse sin autorización y cuáles requieren aprobación previa. Mantenga la posibilidad de realizar los gastos necesarios dentro de esas reglas.
- Automatice la recopilación de documentos justificativos. Cuanta menos transcripción manual haya, menos errores se producirán y antes se detectarán las desviaciones.
- Libere las «horas de mayor coste» de las tareas rutinarias. Si un responsable dedica tiempo a consolidar hojas de cálculo y buscar recibos, la empresa paga horas de gestión por un trabajo que se puede automatizar.
- Revise los contratos recurrentes. Vigilancia, limpieza, mantenimiento de equipos, comunicaciones y mensajería de documentos. Negociar y cambiar de proveedor puede generar ahorros; compare las condiciones junto con los requisitos de calidad.
- Organice las compras. Papelería, equipos y consumibles de oficina. Ayudan una persona responsable única y la regla de «comprar según una lista una vez por semana».
- Evalúe el efecto en el beneficio y en los indicadores del negocio. Si los gastos administrativos bajan mientras se ralentiza el cierre de los proyectos o caen las ventas, el coste de esa reducción puede superar el ahorro conseguido. Para una evaluación fundamentada, analice los gastos junto con los indicadores del negocio.
¿Cómo ayuda la aplicación 101?
En los negocios por proyectos resulta útil separar dos ámbitos: las finanzas de los proyectos y las de la empresa. En la aplicación 101, el Fondo de la empresa está destinado al registro de los gastos internos y se presenta entre las funciones de PRO+. Permite registrar alquileres, salarios, publicidad, impuestos, formación, comunicaciones y servicios. Estos gastos pueden cumplir distintas funciones; solo la parte correspondiente se clasifica como administrativa. El registro separado ayuda a distinguir los costes de las obras de los gastos comunes. Para evaluar el beneficio final de la empresa, tenga en cuenta ambos ámbitos y defina por separado las reglas de reparto de los gastos comunes. Compruebe la disponibilidad del Fondo y de Analítica según las condiciones vigentes de su tarifa y sus permisos de acceso (ayuda en ruso).
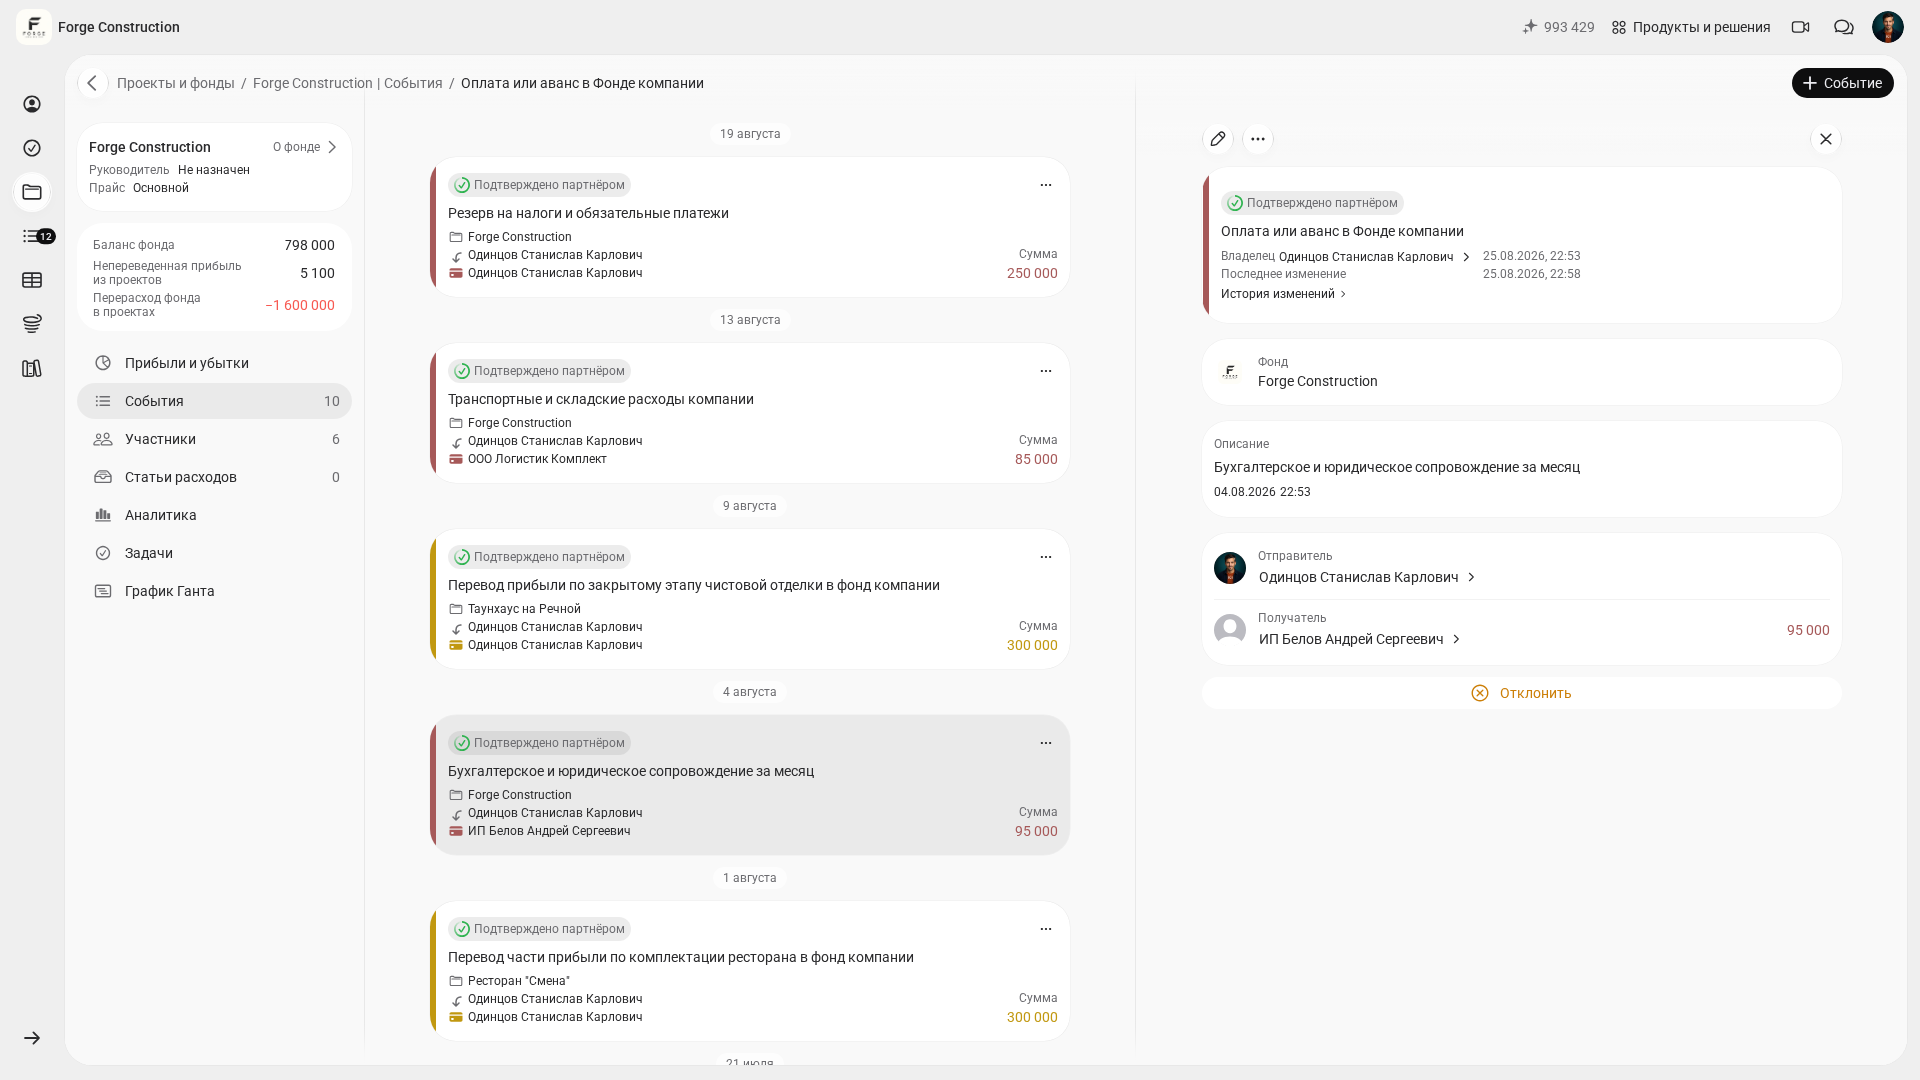
Cuando los gastos del Fondo de la empresa se distribuyen por categorías, se aprecia qué ámbitos absorben más dinero: oficina, publicidad, vehículos, equipos y servicios jurídicos. Esto permite comparar meses, detectar desviaciones y decidir a partir de los datos. Consulte los gastos de la empresa en «Аналитика» (Analítica). Al comparar, seleccione períodos con el mismo alcance y un conjunto de datos comparable.
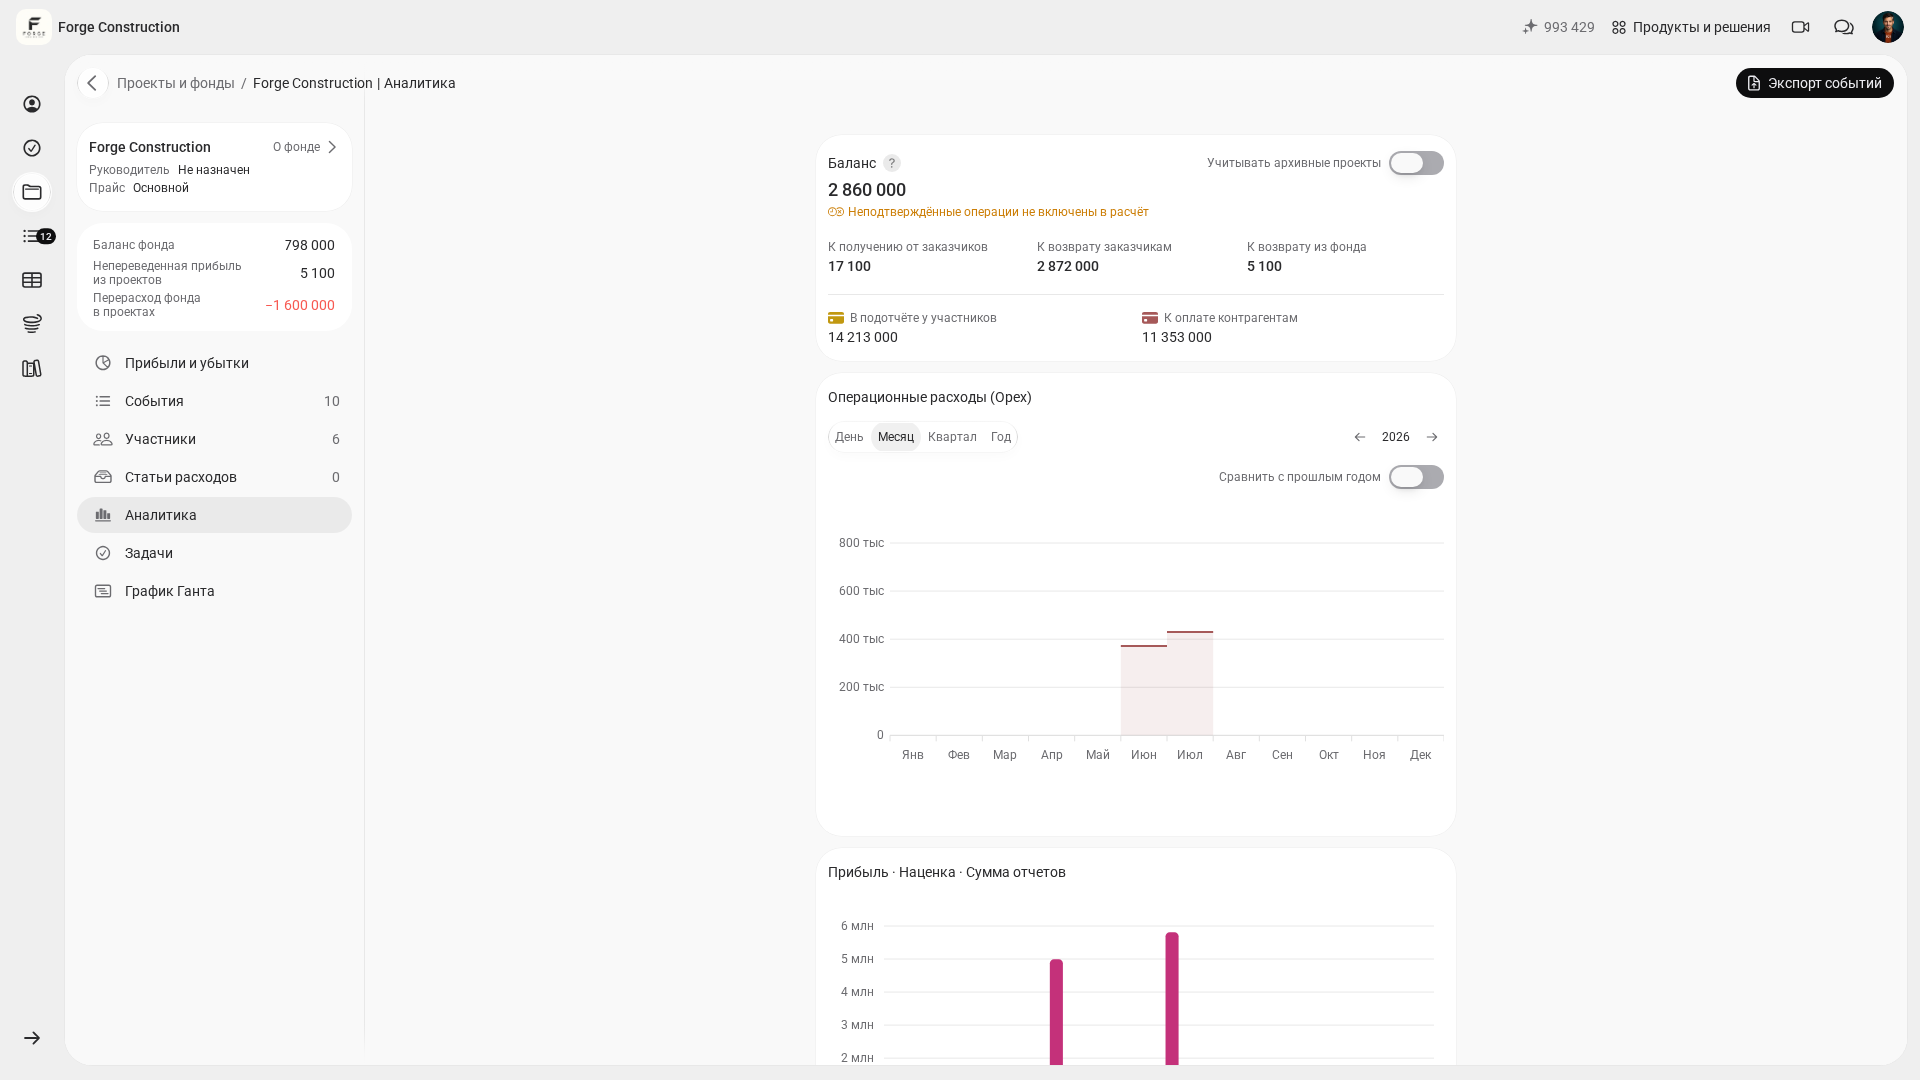
Otra ventaja es la disciplina de registro de los gastos: asigne funciones, acuerde una regla de registro común y gestione los gastos mediante una sola herramienta para evitar la pérdida de datos y la elaboración manual de informes. El procedimiento se explica en la ayuda sobre los ingresos y gastos internos de la empresa (en ruso).
Si necesita una base para estructurar los gastos de los proyectos, resulta útil leer el artículo sobre el reparto de gastos por categorías (en ruso). Una estructura de categorías coherente ayuda a detectar desviaciones y a comparar lo previsto con lo real.
Si desea examinar los gastos administrativos con cifras reales y entender dónde existe margen de optimización, puede hacerlo en una demostración: un especialista le mostrará cómo se organizan el Fondo de la empresa y Analítica de PRO+ para su modelo de negocio.