Biaya manajemen adalah biaya untuk mengelola perusahaan secara keseluruhan: pekerjaan administrasi, kantor, dan layanan yang mendukungnya. Biasanya, biaya ini dicatat terpisah dari biaya proyek tertentu. Lapisan biaya ini memengaruhi laba akhir perusahaan.
Situasi yang sering terjadi dalam bisnis berbasis proyek: setiap proyek menghasilkan laba, omzet meningkat, dan tim sibuk, tetapi dana yang bebas digunakan tetap sedikit. Salah satu akar masalahnya adalah biaya manajemen dan biaya umum lainnya yang tercampur di antara proyek sehingga jarang terlihat dalam analisis yang jelas.
Di bawah ini kita akan membahas komponen biaya manajemen dan cara praktis mengoptimalkannya tanpa mengganggu pekerjaan tim atau memangkas semua pengeluaran tanpa pertimbangan.
Daftar isi:
- Apa itu biaya manajemen dan mengapa perlu dicatat secara terpisah?
- Apa saja yang termasuk biaya manajemen?
- Bagaimana membedakan biaya manajemen, biaya penjualan, dan biaya proyek?
- Bagaimana menghitung dan mengendalikan biaya manajemen?
- Bagaimana mengoptimalkan biaya manajemen?
- Bagaimana Aplikasi 101 membantu?
Apa itu biaya manajemen dan mengapa perlu dicatat secara terpisah?
Artikel ini membahas akuntansi manajemen: biaya manajemen mendukung kepemimpinan umum dan pekerjaan administrasi perusahaan. Penjualan, dimulainya pekerjaan, pengawasan, serta penyelesaian proyek secara administratif dan finansial memerlukan berbagai jenis biaya. Suatu biaya digolongkan sebagai biaya manajemen berdasarkan tujuannya dan aturan yang diterapkan perusahaan. Ini merupakan klasifikasi kerja untuk menganalisis bisnis; persyaratan akuntansi keuangan dan perpajakan bergantung pada ketentuan yang berlaku.
Jika lapisan biaya ini tidak dipisahkan, gambaran keekonomian proyek dapat terdistorsi. Satu proyek dibebani sewa kantor dan gaji manajemen, sedangkan proyek lain bebas dari beban tersebut sehingga terlihat lebih menguntungkan. Akibatnya, keputusan dapat keliru: satu jenis proyek tampak menguntungkan dan jenis lain merugi, padahal perbedaannya mungkin berasal dari cara mengalokasikan biaya bersama.
Ada manfaat praktis lainnya: sebagian biaya manajemen menimbulkan beban rutin. Walaupun jumlah proyek berkurang, biaya sewa, layanan dasar, dan jumlah minimum anggota tim mungkin tetap ada. Pola ini dapat dianalisis melalui pemisahan biaya tetap dan biaya variabel (dalam bahasa Rusia). Sifat tetap menggambarkan perilaku biaya ketika volume pekerjaan berubah, sedangkan fungsi manajemen menjelaskan tujuan penggunaannya. Sebagai contoh, biaya produksi yang bersifat tetap tergolong dalam fungsi produksi.
Apa saja yang termasuk biaya manajemen?
Komponen biaya manajemen bergantung pada model bisnis. Ciri utamanya adalah mendukung pengelolaan umum dan administrasi perusahaan. Jika suatu biaya bersama perlu dialokasikan ke beberapa proyek, tentukan fungsinya terlebih dahulu: biaya produksi tidak langsung dan biaya penjualan tidak langsung juga dapat memerlukan alokasi.
Cara termudah adalah mengelompokkan biaya manajemen berdasarkan tujuan penggunaannya. Dengan begitu, Anda dapat melihat pos dengan nilai besar, biaya rutin kecil yang tersembunyi, serta biaya yang tumbuh lebih cepat daripada jumlah anggota tim dan pendapatan.
Komponen yang umum adalah sebagai berikut:
- Personel manajemen: gaji pimpinan, pengelola, administrator, manajer kantor, akuntan (karyawan internal atau penyedia jasa alih daya), staf sumber daya manusia, dan penasihat hukum, sebatas tugas yang mencakup perusahaan secara keseluruhan.
- Kantor dan infrastruktur: sewa, utilitas, komunikasi, internet, layanan hosting, dan pemeliharaan peralatan, sebatas bagian yang mendukung pekerjaan administrasi perusahaan.
- Teknologi informasi dan layanan: langganan, telepon, layanan penyimpanan awan, aplikasi pengelolaan tugas, layanan perbankan, dan pengelolaan dokumen elektronik yang digunakan untuk manajemen umum.
- Proses manajemen: perjalanan dinas, biaya representasi, pelatihan, perekrutan, dan kegiatan perusahaan (jika ada), sepanjang terkait dengan tugas perusahaan secara keseluruhan. Klasifikasikan biaya untuk proyek tertentu atau penjualan berdasarkan tujuannya.
- Keuangan dan hukum: layanan bank, layanan penerimaan pembayaran, komisi, pendampingan kontrak, audit, dan konsultasi. Masukkan ke biaya manajemen hanya bagian yang mendukung pengelolaan umum. Misalnya, analisis komisi atas penjualan tertentu bersama biaya penjualan yang terkait.
Tim mungkin menganggap bahan habis pakai kantor, pengiriman dokumen, penggantian alat “untuk semua proyek”, dan biaya komunikasi pimpinan proyek sebagai pengeluaran kecil. Klasifikasikan pembayaran ini berdasarkan tujuannya: bahan habis pakai kantor dapat mendukung manajemen, peralatan bersama dapat digunakan untuk pekerjaan produksi, sedangkan komunikasi pimpinan dapat terkait dengan satu atau beberapa proyek. Tetapkan aturan alokasi untuk biaya bersama. Setiap pembayaran mungkin kecil jika dilihat sendiri, tetapi jumlah keseluruhannya dapat menjadi beban yang berarti.
Jika Anda menjalankan bisnis berbasis proyek dan sudah menghitung setiap proyek secara terpisah, sebaiknya biaya manajemen dicatat dalam kelompok pencatatan tersendiri agar tidak tercampur dengan biaya proyek. Kesenjangan antara proyek dan perusahaan inilah yang sering dimaksud ketika orang membahas biaya tersembunyi.
Bagaimana membedakan biaya manajemen, biaya penjualan, dan biaya proyek?
Kebingungan biasanya muncul saat membandingkan biaya proyek tertentu, biaya penjualan, dan biaya manajemen yang mendukung pengelolaan umum perusahaan. Penting untuk membedakan hubungan biaya dengan proyek dari fungsi biaya tersebut. Selama aturannya belum ditetapkan, orang dapat mencatat pembayaran yang sama ke pos berbeda sehingga laporan tidak lagi dapat diandalkan.
Pemisahan antara “biaya proyek” dan “biaya perusahaan” dapat menjadi landasan yang berguna. Material, pekerjaan, dan kontraktor yang terkait dengan suatu proyek dicatat pada proyek tersebut; pengeluaran umum perusahaan dicatat secara terpisah. Untuk menilai keekonomian proyek secara menyeluruh, tentukan sejak awal biaya umum mana yang akan dialokasikan ke proyek dan aturan alokasinya.
Biaya penjualan mencakup pemasaran, aktivitas penjualan, pengiriman kepada pembeli, komisi platform, dan pencarian calon pelanggan. Tujuan pengiriman perlu diperhatikan: misalnya, pengangkutan material ke lokasi proyek dapat tergolong biaya proyek. Biaya penjualan dibahas dalam artikel tersendiri (dalam bahasa Rusia).
Biaya manajemen mendukung pengelolaan umum perusahaan: kantor administrasi, gaji manajemen, layanan dasar, dan akuntansi. Jika dilihat dari satu proyek tertentu, biaya ini sering bersifat tidak langsung dan perlu dialokasikan. Namun, biaya dari fungsi lain juga dapat bersifat tidak langsung. Penjelasan lebih lanjut mengenai cara membebankan biaya tersedia dalam artikel tentang biaya langsung dan tidak langsung (dalam bahasa Rusia).
Bagaimana menghitung dan mengendalikan biaya manajemen?
Optimasi dimulai dari dasar yang dapat diandalkan: biaya apa saja yang termasuk biaya manajemen, siapa yang bertanggung jawab atas setiap pos, dan seberapa sering Anda meninjau laporan. Setelah itu, Anda dapat menentukan biaya yang perlu dikurangi dengan dasar yang jelas.
Biaya manajemen sebaiknya dianalisis bersama dua pertanyaan. Pertama, berapa besar porsinya terhadap margin kontribusi? Kedua, bagaimana perubahannya saat omzet meningkat? Bahkan “kantor yang mahal” perlu dinilai bersama aturan pencatatan dan kedisiplinan mencatat pengeluaran: tanpa keduanya, penyebab pembengkakan biaya sulit diketahui.
Pola kerja ini dapat diterapkan secara bertahap, lalu dipelihara sebagai kebiasaan:
- Langkah 1. Susun daftar pos biaya manajemen (10–20 pos utama) agar seluruh tim memahami klasifikasinya dengan cara yang sama.
- Langkah 2. Tetapkan aturan bahwa setiap pengeluaran harus dicatat beserta tanggal, pos biaya, dan bukti pendukungnya (tagihan, struk, atau berita acara).
- Langkah 3. Tunjuk penanggung jawab untuk setiap pos. Prinsipnya sederhana: setiap dana harus memiliki pihak yang bertanggung jawab.
- Langkah 4. Setiap bulan, susun laporan biaya manajemen dan bandingkan dengan rencana: di mana terjadi pembengkakan, apa penyebabnya, dan apakah bersifat satu kali atau sudah menjadi kondisi normal yang baru.
- Langkah 5. Setiap triwulan, tinjau kembali struktur pos: hapus duplikasi, gabungkan pos yang sesuai, dan tambahkan pengeluaran yang sudah menjadi rutin.
Jika akuntansi manajemen sudah berjalan, lengkapi dengan tiga laporan pemilik bisnis: laporan arus kas, laporan laba rugi, dan neraca. Ketiganya membantu Anda melihat pengaruh biaya manajemen terhadap uang, laba, dan kewajiban.
Sumber kerugian lainnya adalah pengumpulan data secara manual: struk di percakapan, pemindahan data ke lembar kerja, dan penghitungan ulang. Pekerjaan ini menyita waktu kerja berbayar karyawan dan pimpinan. Catat biayanya sesuai fungsi pekerjaan yang dilakukan, termasuk kaitannya dengan tugas manajemen jika memang ada. Kerugian yang umum terjadi adalah struk hilang, kesalahan rumus, laporan terlambat, dan pembengkakan biaya yang baru diketahui belakangan.
Bagaimana mengoptimalkan biaya manajemen?
Optimasi biaya manajemen bertumpu pada dua prinsip: membuat biaya terlihat terlebih dahulu, lalu mengubah aturan. Mencoba “memangkas anggaran” tanpa gambaran yang utuh berisiko merusak proses yang menjaga kualitas, tenggat waktu, dan penjualan.
Berikut beberapa arah perbaikan praktis yang paling sering memberikan hasil:
- Periksa ketentuan pembayaran saat menggunakan jasa alih daya. Untuk peran yang tidak membutuhkan beban kerja penuh secara terus-menerus, pertimbangkan alih daya akuntansi, layanan hukum, dan administrasi kepegawaian. Pada masa krisis, pembayaran berdasarkan volume pekerjaan aktual dapat mengurangi beban tetap. Pembayaran langganan kepada penyedia jasa merupakan biaya tetap sesuai ketentuan kontrak.
- Tinjau kembali kantor dan infrastruktur. Luas ruangan, gudang, area parkir, dan tempat kerja bisa terbawa dari periode sebelumnya dan lama tidak ditinjau ulang. Tentukan fungsi biaya berdasarkan penggunaannya: kantor administrasi mendukung manajemen, sedangkan gudang dan area parkir dapat melayani produksi, penjualan, atau proyek tertentu. Optimalkan setiap bagian sesuai tujuannya.
- Satukan semua langganan dalam satu daftar. Layanan sering memiliki fungsi yang tumpang tindih: beberapa penyimpanan awan, dua aplikasi pesan, dan dua aplikasi pengelolaan tugas. Pertimbangkan standardisasi layanan sambil tetap mempertahankan fungsi yang dibutuhkan tim.
- Pastikan semua pembayaran tercatat. Biaya manajemen sulit dihitung dengan tepat jika sebagian pembayaran tunai atau pembayaran “sesuai kesepakatan” tidak masuk pencatatan. Catatan yang tidak lengkap mendistorsi analisis dan menyulitkan pengendalian pembengkakan biaya yang berulang.
- Tetapkan batas pengeluaran kecil. Buat aturan yang jelas: jumlah berapa yang boleh dibelanjakan tanpa persetujuan dan jumlah berapa yang memerlukan persetujuan terlebih dahulu. Tetap sediakan ruang untuk pengeluaran yang diperlukan dalam batas aturan tersebut.
- Otomatiskan pengumpulan dokumen sumber. Semakin sedikit pemindahan data secara manual, semakin sedikit kesalahan dan semakin cepat penyimpangan terlihat.
- Bebaskan “jam kerja bernilai tinggi” dari rutinitas. Jika pimpinan menghabiskan waktu untuk menggabungkan lembar kerja dan mencari struk, perusahaan membayar dengan waktu manajemen untuk pekerjaan yang dapat diotomatisasi.
- Tinjau kembali kontrak rutin. Pengamanan, kebersihan, pemeliharaan peralatan, komunikasi, dan pengiriman dokumen. Negosiasi dan pergantian penyedia dapat menghasilkan penghematan; bandingkan ketentuan kontrak sekaligus persyaratan kualitasnya.
- Buat pengadaan lebih terkendali. Alat tulis, peralatan, dan bahan habis pakai kantor. Satu penanggung jawab dan aturan “belanja berdasarkan daftar sekali seminggu” dapat membantu.
- Nilai hasilnya melalui laba dan indikator bisnis. Jika biaya manajemen turun tetapi penyelesaian proyek melambat atau penjualan menurun, kerugian akibat penghematan itu bisa lebih besar daripada manfaatnya. Untuk penilaian yang berdasar, lihat biaya bersama indikator bisnis.
Bagaimana Aplikasi 101 membantu?
Dalam bisnis berbasis proyek, ada baiknya memisahkan dua lapisan: keuangan proyek dan keuangan perusahaan. Di Aplikasi 101, Dana Perusahaan digunakan untuk mencatat pengeluaran internal, sebagaimana dijelaskan dalam materi tentang fitur PRO+. Di dalamnya dapat dicatat sewa, gaji, iklan, pajak, pelatihan, komunikasi, dan layanan. Pengeluaran ini dapat memiliki berbagai fungsi; hanya bagian yang sesuai yang tergolong biaya manajemen. Pencatatan terpisah membantu Anda melihat biaya proyek dan pengeluaran umum. Untuk menilai laba akhir perusahaan, perhitungkan kedua lapisan tersebut dan tetapkan secara terpisah aturan alokasi biaya bersama. Periksa ketersediaan Dana Perusahaan dan analitik berdasarkan paket yang berlaku dan hak akses Anda (dalam bahasa Rusia).
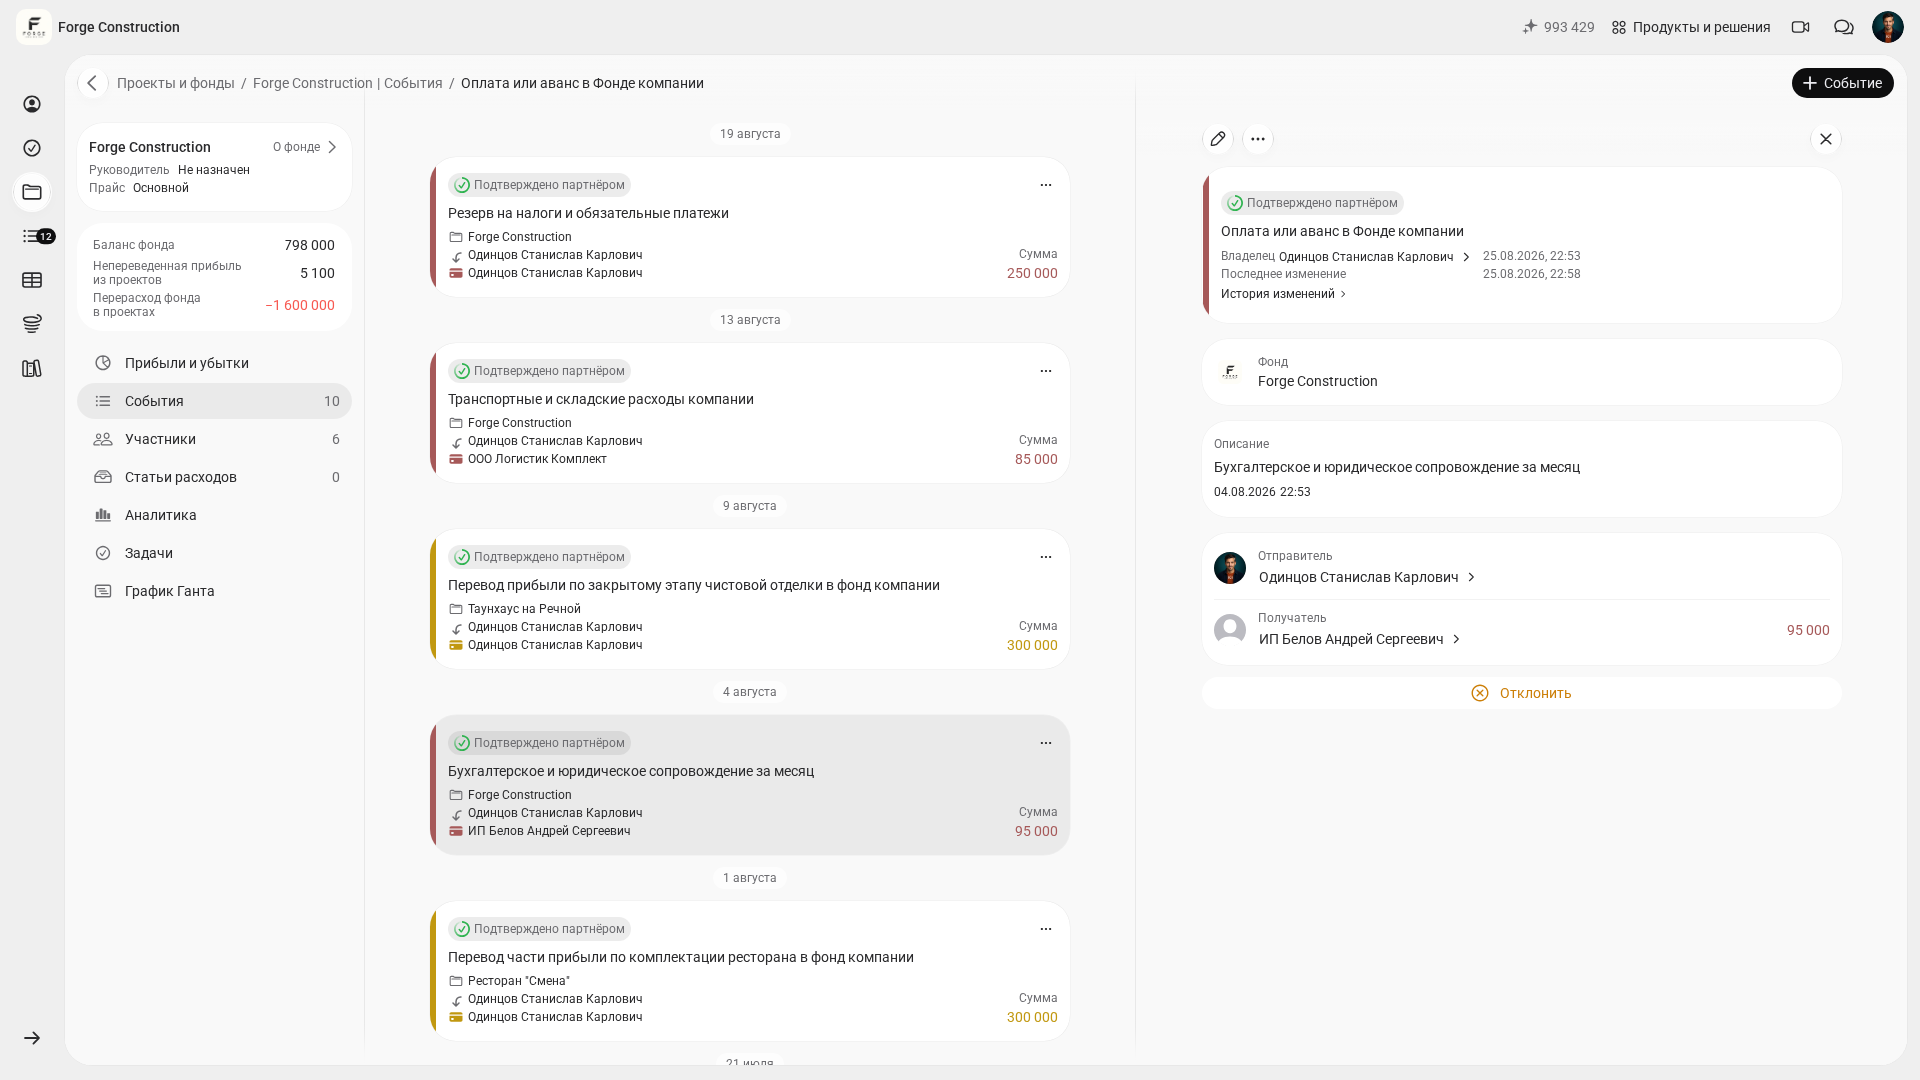
Ketika pengeluaran Dana Perusahaan sudah dikelompokkan berdasarkan pos, Anda dapat melihat bidang yang menyerap lebih banyak dana: kantor, iklan, kendaraan, peralatan, atau layanan hukum. Ini membantu Anda membandingkan bulan, menemukan penyimpangan, dan mengambil keputusan berdasarkan angka. Lihat pengeluaran perusahaan di bagian «Аналитика» (Analitik). Saat membandingkan, pilih periode dengan cakupan yang sama dan komposisi data yang sebanding.
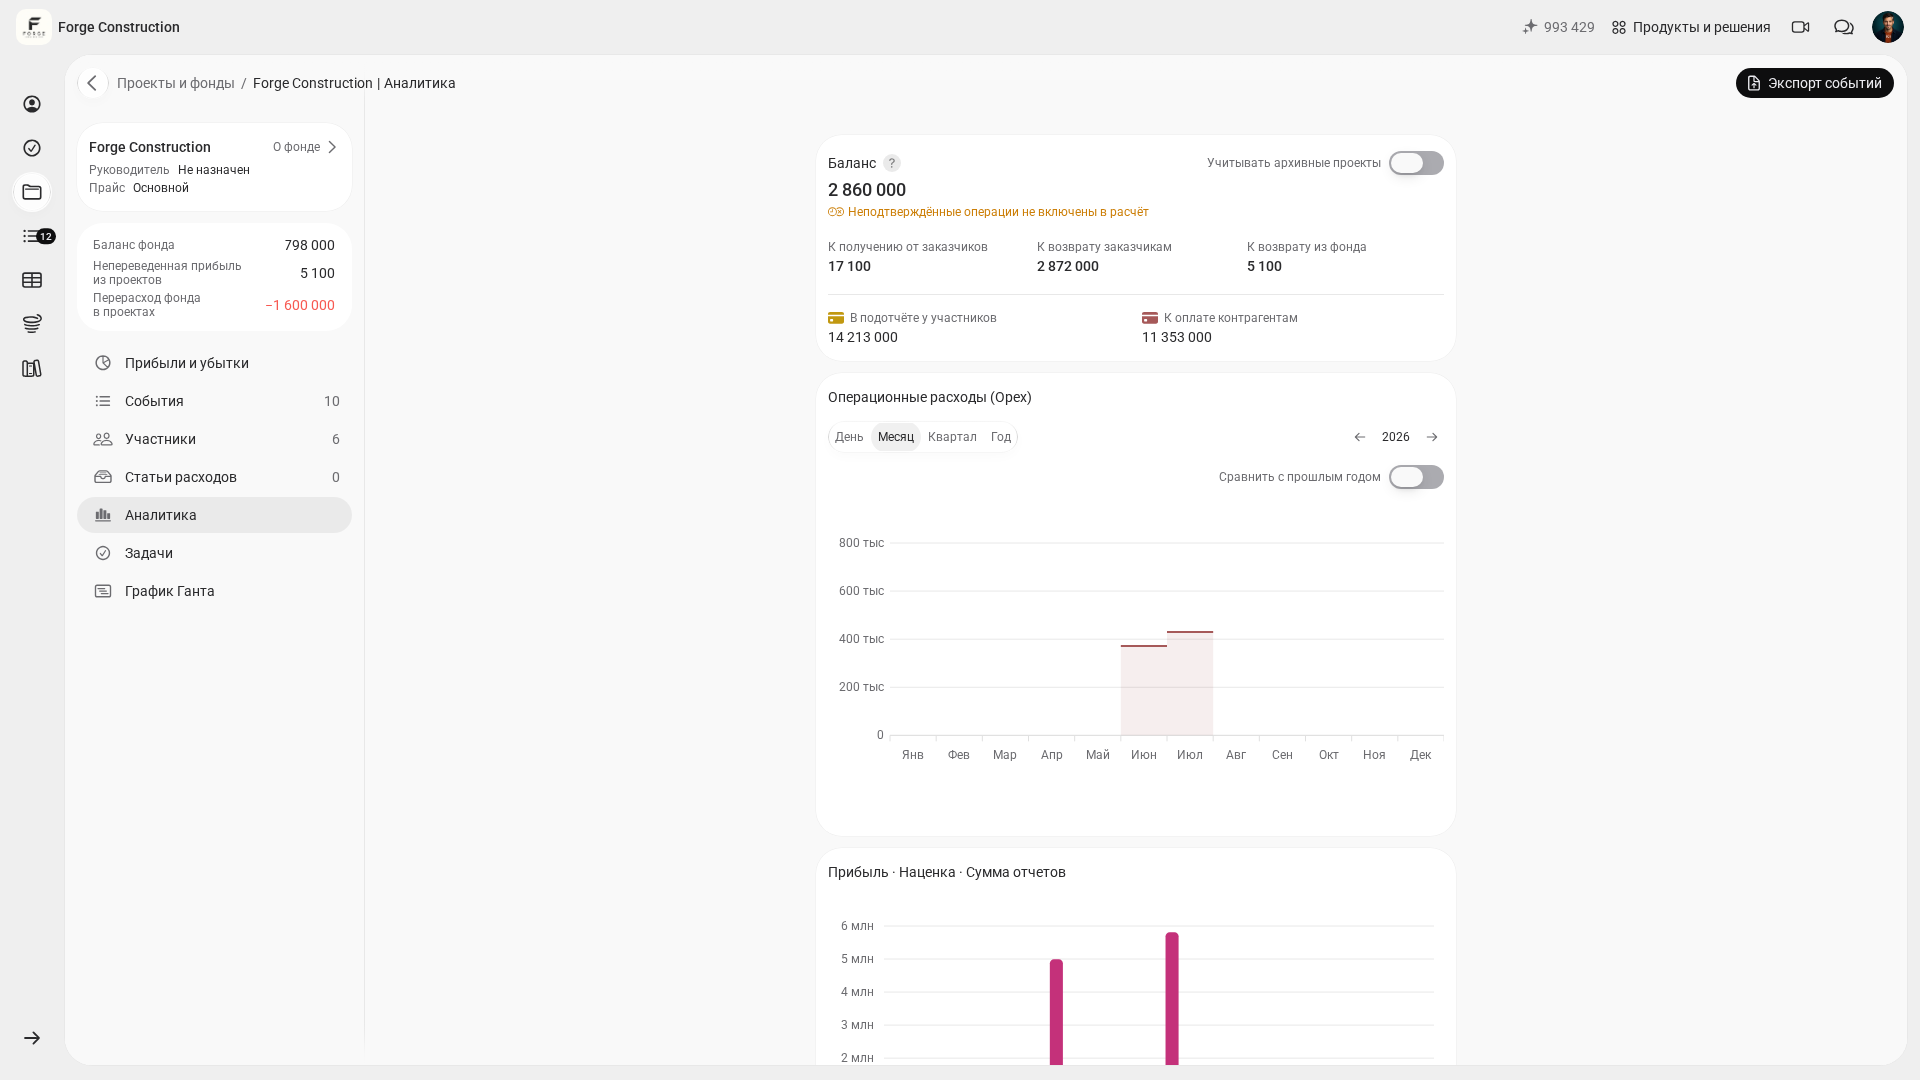
Manfaat lainnya adalah kedisiplinan mencatat pengeluaran: tetapkan peran, sepakati satu aturan pencatatan, dan kelola pengeluaran melalui satu alat agar data tidak hilang dan laporan tidak perlu dikumpulkan secara manual. Prosedur pencatatannya dijelaskan dalam panduan pendapatan dan pengeluaran internal perusahaan (dalam bahasa Rusia).
Jika Anda membutuhkan dasar untuk memahami struktur biaya proyek, bacalah artikel tentang alokasi pengeluaran berdasarkan pos (dalam bahasa Rusia). Pengelompokan berdasarkan pos membantu Anda melihat penyimpangan dan mengelola perbandingan rencana dengan realisasi.
Jika Anda ingin melihat biaya manajemen melalui angka nyata dan memahami peluang optimasinya, akan lebih mudah membahasnya dalam presentasi: seorang ahli akan menunjukkan cara kerja Dana Perusahaan dan analitik PRO+ sesuai model bisnis Anda.