Boshqaruv xarajatlari — bu butun kompaniyani boshqarishga, ya’ni ma’muriy ishlar hamda ularni ta’minlaydigan ofis va xizmatlarga ketadigan xarajatlar. Odatda ular muayyan loyiha xarajatlaridan alohida hisobga olinadi. Xarajatlarning bu qatlami kompaniyaning yakuniy foydasiga ta’sir qiladi.
Loyihalar asosida ishlaydigan biznesda ko‘p uchraydigan holat: obyektlardan foyda chiqadi, aylanma ortadi, jamoa ish bilan band, ammo erkin pul mablag‘lari kam. Muammoning sabablaridan biri — loyihalar orasida aralashib ketadigan va tushunarli tahlilda kamdan-kam aks etadigan boshqaruv hamda boshqa umumiy xarajatlardir.
Quyida boshqaruv xarajatlarining tarkibini va jamoa ishini izdan chiqarmaydigan, barcha xarajatlarni farqlamasdan qisqartirishga aylanib ketmaydigan amaliy optimallashtirish usullarini ko‘rib chiqamiz.
Mundarija:
- Boshqaruv xarajatlari nima va ularni nega alohida ajratish kerak?
- Boshqaruv xarajatlariga nimalar kiradi?
- Boshqaruv, tijorat va loyiha xarajatlarini qanday farqlash mumkin?
- Boshqaruv xarajatlarini qanday hisoblash va nazoratda ushlab turish mumkin?
- Boshqaruv xarajatlarini qanday optimallashtirish mumkin?
- 101 ilovasi qanday yordam beradi?
Boshqaruv xarajatlari nima va ularni nega alohida ajratish kerak?
Ushbu maqolada boshqaruv hisobi ko‘rib chiqiladi: boshqaruv xarajatlari kompaniyaga umumiy rahbarlik qilish va uning ma’muriy faoliyatini ta’minlaydi. Loyihalarni sotish, ishga tushirish, nazorat qilish hamda hujjatlar va hisob-kitoblar bilan yakunlash turli xarajatlarni talab qiladi. Muayyan xarajat uning vazifasi va kompaniyada qabul qilingan qoidalarga qarab boshqaruv xarajatlariga kiritiladi. Bu biznesni tahlil qilish uchun ishchi tasnifdir; buxgalteriya va soliq hisobi talablari amalda qo‘llanadigan qoidalarga bog‘liq.
Agar bu qatlam alohida ajratilmasa, loyihalarning iqtisodiy natijalari noto‘g‘ri aks etishi mumkin. Bir obyektga ofis ijarasi va rahbarlarning maoshlari yuklanadi, ikkinchisi esa bu xarajatlardan xoli qolib, foydaliroq ko‘rinadi. Natijada qarorlar xato bo‘lishi mumkin: bir turdagi loyihalar foydali, boshqalari zararli ko‘rinadi, holbuki farq umumiy xarajatlarni taqsimlash bilan bog‘liq bo‘lishi mumkin.
Yana bir amaliy jihat: boshqaruv xarajatlarining bir qismi muntazam moliyaviy yukni shakllantiradi. Loyihalar kamaygan taqdirda ham ijara, asosiy xizmatlar va jamoaning eng kam zarur tarkibi saqlanib qolishi mumkin. Bu holatni xarajatlarni doimiy va o‘zgaruvchan turlarga ajratish (rus tilida) orqali tahlil qilish qulay. Doimiylik ish hajmi o‘zgarganda xarajatlarning qanday o‘zgarishini, boshqaruv vazifasi esa ularning maqsadini ifodalaydi. Masalan, doimiy ishlab chiqarish xarajatlari o‘z vazifasiga ko‘ra ishlab chiqarishga tegishli bo‘ladi.
Boshqaruv xarajatlariga nimalar kiradi?
Boshqaruv xarajatlarining tarkibi biznes modeliga bog‘liq. Asosiy belgi — kompaniyani umumiy boshqarish va uning ma’muriy faoliyatini ta’minlash. Agar umumiy xarajatni loyihalar o‘rtasida taqsimlash kerak bo‘lsa, avval uning vazifasini aniqlang: bilvosita ishlab chiqarish yoki tijorat xarajatlari ham taqsimlashni talab qilishi mumkin.
Boshqaruv xarajatlarini mazmuniga ko‘ra guruhlarga ajratib yig‘ish osonroq. Shunda yirik summalar qayerga ketayotgani, kichik muntazam to‘lovlar qayerda to‘planayotgani va qaysi xarajatlar jamoa hamda tushumdan tezroq o‘sayotgani ko‘rinadi.
Odatdagi tarkib quyidagicha:
- Boshqaruv xodimlari: rahbar, boshqaruvchi, ma’mur, ofis menejeri, buxgalter (shtatda yoki autsorsda), kadrlar bo‘yicha mutaxassis va yurist maoshlari — kompaniya miqyosidagi vazifalarga tegishli qismi.
- Ofis va infratuzilma: ijara, kommunal to‘lovlar, aloqa, internet, xosting, texnikaga xizmat ko‘rsatish — kompaniyaning ma’muriy faoliyatiga tegishli qismi.
- Axborot texnologiyalari va xizmatlar: umumiy boshqaruv uchun foydalaniladigan obunalar, telefoniya, bulutli xizmatlar, vazifalarni kuzatish tizimlari, bank xizmatlari va elektron hujjat aylanishi.
- Boshqaruv jarayonlari: xizmat safarlari, vakillik xarajatlari, o‘qitish, xodim yollash, korporativ tadbirlar (agar o‘tkazilsa) — ular kompaniya miqyosidagi vazifalar bilan bog‘liq bo‘lganda. Muayyan loyiha yoki sotuvga ketgan xarajatlarni vazifasiga ko‘ra tasniflang.
- Moliyaviy va yuridik faoliyat: bank xizmatlari, ekvayring va komissiyalar, shartnomalarni yuritish, audit, maslahatlar. Umumiy boshqaruvga xizmat qiladigan qismini boshqaruv xarajatlariga kiriting. Masalan, muayyan sotuv uchun komissiyani tegishli tijorat xarajatlari bilan birga tahlil qiling.
Jamoa ofis sarf materiallari, hujjatlarni yetkazish, «barcha obyektlar uchun» asboblarni almashtirish va loyiha rahbarlarining aloqasini arzimas xarajat deb hisoblashi mumkin. Bu to‘lovlarni vazifasiga ko‘ra tasniflang: ofis sarf materiallari boshqaruvni, umumiy asboblar ishlab chiqarish ishlarini, rahbarning aloqasi esa muayyan loyiha yoki bir nechta obyektni ta’minlashi mumkin. Umumiy xarajatlar uchun taqsimlash qoidasini belgilang. Bunday to‘lovlar alohida olganda kichik bo‘lishi mumkin, ammo jami sezilarli yuk hosil qiladi.
Agar siz loyihalar asosida biznes yuritsangiz va loyihalarni allaqachon alohida hisobga olayotgan bo‘lsangiz, boshqaruv xarajatlarini obyekt xarajatlari bilan aralashmasligi uchun alohida hisob doirasida yuritish qulay. Yashirin xarajatlar muhokamasida ko‘pincha aynan loyiha va kompaniya o‘rtasidagi shu farq nazarda tutiladi.
Boshqaruv, tijorat va loyiha xarajatlarini qanday farqlash mumkin?
Chalkashlik odatda muayyan loyiha xarajatlari, tijorat xarajatlari (sotish bilan bog‘liq xarajatlar) va boshqaruv xarajatlarini (kompaniyani umumiy boshqarish xarajatlarini) taqqoslashda boshlanadi. Bu yerda xarajatning loyiha bilan bog‘liqligi va uning vazifasini farqlash muhim. Qoidalar belgilanmaguncha, odamlar bir xil to‘lovlarni turli moddalarga kiritadi va hisobotlar ishonchliligini yo‘qotadi.
«Loyiha xarajatlari» va «kompaniya xarajatlari»ni ajratish foydali tayanchdir. Muayyan obyektga tegishli materiallar, ishlar va pudratchilar loyiha doirasida, kompaniyaning umumiy xarajatlari esa alohida hisobga olinadi. Obyektlarning to‘liq iqtisodiy natijasini baholash uchun qaysi umumiy xarajatlar ular o‘rtasida qanday qoida asosida taqsimlanishini oldindan belgilang.
Tijorat xarajatlarini sotish bilan bog‘liq xarajatlar sifatida ko‘rish qulay: marketing, savdo, xaridorga yetkazib berish, platformalar komissiyalari va potensial mijozlarni jalb qilish. Yetkazib berishning maqsadi muhim: masalan, materiallarni obyektga tashish loyiha xarajatlariga tegishli bo‘lishi mumkin. Tijorat xarajatlari haqida alohida tahlil mavjud (rus tilida).
Boshqaruv xarajatlari kompaniyaga umumiy rahbarlik qilishni ta’minlaydi: ma’muriy ofis, boshqaruv xodimlarining maoshlari, asosiy xizmatlar va buxgalteriya. Alohida obyektga nisbatan bunday xarajatlar ko‘pincha bilvosita bo‘lib, taqsimlashni talab qiladi. Boshqa vazifalarga tegishli xarajatlar ham bilvosita bo‘lishi mumkin. Xarajatlarni tegishli obyektga kiritish usuli haqida bevosita va bilvosita xarajatlar haqidagi maqolada (rus tilida) batafsil yozilgan.
Boshqaruv xarajatlarini qanday hisoblash va nazoratda ushlab turish mumkin?
Optimallashtirish ishonchli asosdan boshlanadi: boshqaruv xarajatlariga aynan nimalar kiradi, moddalar uchun kim javob beradi va siz hisobotni qanchalik tez-tez ko‘rib chiqasiz. Shundan keyin qaysi xarajatlarni qisqartirishni asosli hal qilish mumkin.
Boshqaruv xarajatlarini ikki savol bilan birga tahlil qilish qulay. Birinchisi — ular marjinal foydaning qancha qismini tashkil etadi. Ikkinchisi — aylanma o‘sganda ular qanday o‘zgaradi. Hatto «qimmat ofis»ni ham hisob qoidalari va xarajatlarni qayd etish intizomi bilan birga baholang: ularsiz ortiqcha sarf sababini aniqlash qiyin.
Ishlaydigan tartibni bosqichma-bosqich joriy etib, keyin odat sifatida davom ettirish qulay:
- 1-qadam. Jamoa tasnifni bir xil tushunishi uchun boshqaruv xarajatlari moddalari ro‘yxatini tuzing (10–20 ta yiriklashtirilgan modda).
- 2-qadam. Har bir xarajat sana, modda va tasdiqlovchi hujjat (to‘lov uchun hisob, chek, dalolatnoma) bilan hisobga kiritilishi shartligini belgilang.
- 3-qadam. Moddalar bo‘yicha mas’ullarni tayinlang. G‘oya oddiy: pul uchun hech kim javob bermaydigan holat bo‘lmasligi kerak.
- 4-qadam. Har oy boshqaruv xarajatlari hisobotini tuzing va reja bilan taqqoslang: qayerda oshib ketilgan, nima sababdan, bu bir martalik holatmi yoki yangi odatiy darajami.
- 5-qadam. Har chorakda moddalar tuzilmasini qayta ko‘rib chiqing: takrorlarni olib tashlang, moddalarni yiriklashtiring va muntazam bo‘lib qolgan xarajatlarni qo‘shing.
Agar boshqaruv hisobi allaqachon yuritilayotgan bo‘lsa, bunga biznes egasining uch hisobotini qo‘shing: pul oqimlari hisoboti, foyda va zararlar hisoboti hamda balans. Ular boshqaruv xarajatlari pul, foyda va majburiyatlarga qanday ta’sir qilishini ko‘rishga yordam beradi.
Yo‘qotishlarning yana bir manbai — ma’lumotlarni qo‘lda yig‘ish: chatlardagi cheklar, jadvallarga ko‘chirish, qayta hisoblash. Bu ish xodimlar va rahbarlarning haq to‘lanadigan vaqtini talab qiladi. Uning xarajatlarini bajarilayotgan vazifaga ko‘ra hisobga oling va boshqaruv ishlari bilan bog‘liqlik mavjud bo‘lsa, uni saqlang. Odatdagi yo‘qotishlar: yo‘qolgan cheklar, formulalardagi xatolar, kechikkan hisobotlar va kech aniqlangan ortiqcha sarf.
Boshqaruv xarajatlarini qanday optimallashtirish mumkin?
Boshqaruv xarajatlarini optimallashtirish ikki tamoyilga tayanadi: avval xarajatlarni ko‘rinadigan qilamiz, keyin qoidalarni o‘zgartiramiz. Vaziyatni to‘liq ko‘rmasdan «byudjetni qisqartirish» xavfli: sifat, muddatlar va savdoni ta’minlaydigan jarayonlar izdan chiqishi mumkin.
Quyida ko‘pincha samara beradigan amaliy yo‘nalishlar keltirilgan:
- Ishlarni autsorsga topshirishda to‘lov shartlarini tekshiring. Vazifa doimiy bandlikni talab qilmasa, buxgalteriya, yuristlar va kadrlar hujjatlarini yuritish uchun autsorsni ko‘rib chiqing. Inqiroz davrida haqiqiy ish hajmi bo‘yicha haq to‘lash doimiy yukni kamaytirishi mumkin. Pudratchiga abonent to‘lovi esa shartnoma shartlari doirasida doimiy bo‘lib qoladi.
- Ofis va infratuzilmani qayta ko‘rib chiqing. Maydonlar, omborlar, avtoturargohlar va ish joylari oldingi davrdan saqlanib qolib, uzoq vaqt qayta ko‘rib chiqilmasligi mumkin. Xarajatning vazifasini undan foydalanishga qarab aniqlang: ma’muriy ofis boshqaruvni ta’minlaydi, ombor va avtoturargohlar esa ishlab chiqarish, savdo yoki muayyan loyihaga xizmat qilishi mumkin. Har bir qismini uning maqsadini hisobga olib optimallashtiring.
- Obunalarni bitta ro‘yxatga jamlang. Xizmatlar ko‘pincha bir-birining vazifasini takrorlaydi: bir nechta bulutli xizmat, ikkita messenjer, ikkita vazifalarni kuzatish tizimi. Xizmatlarni bir standartga keltirish va jamoaga kerakli imkoniyatlarni saqlashni baholang.
- Barcha to‘lovlarning hisobga olinishini ta’minlang. Naqd yoki «kelishuv bo‘yicha» qilingan to‘lovlarning bir qismi hisobdan tashqarida qolsa, boshqaruv xarajatlarini to‘g‘ri hisoblash qiyinlashadi. To‘liq bo‘lmagan yozuvlar tahlilni buzadi va takroriy ortiqcha sarfni nazorat qilishni qiyinlashtiradi.
- Kichik xarajatlar uchun limitlar belgilang. Qoidalarni aniq belgilang: qaysi summalarni kelishmasdan sarflash mumkin, qaysilari oldindan tasdiqlashni talab qiladi. Shu qoidalar doirasida zarur xarajatlarni qilish imkoniyatini saqlang.
- Birlamchi hujjatlarni yig‘ishni avtomatlashtiring. Qo‘lda ko‘chirish qancha kam bo‘lsa, xatolar shuncha kamayadi va og‘ishlar shuncha tez ko‘rinadi.
- «Qimmat soatlar»ni kundalik mayda ishlardan ozod qiling. Agar rahbar vaqtini jadvallarni jamlash va cheklarni qidirishga sarflasa, kompaniya avtomatlashtirish mumkin bo‘lgan ish uchun boshqaruv xodimlarining vaqti hisobidan haq to‘laydi.
- Muntazam shartnomalarni qayta ko‘rib chiqing. Qo‘riqlash, tozalash, texnikaga xizmat ko‘rsatish, aloqa, hujjatlarni tashish. Muzokaralar va yetkazib beruvchini almashtirish tejam berishi mumkin; shartlarni sifat talablari bilan birga taqqoslang.
- Xaridlarni boshqariladigan qiling. Kanselyariya, texnika va ofis sarf materiallari. Yagona mas’ul hamda «haftada bir marta ro‘yxat bo‘yicha xarid qilamiz» qoidasi yordam beradi.
- Natijani foyda va biznes ko‘rsatkichlari orqali baholang. Agar boshqaruv xarajatlari kamayib, loyihalarni yakunlash tezligi yoki savdo pasaygan bo‘lsa, bunday tejash keltirgan foydadan ko‘ra ko‘proq zarar yetkazgan bo‘lishi mumkin. Asosli baholash uchun xarajatlarni biznes ko‘rsatkichlari bilan birga ko‘rib chiqing.
101 ilovasi qanday yordam beradi?
Loyihalar asosida ishlaydigan biznesda ikki qatlamni ajratish qulay: loyiha moliyasi va kompaniya moliyasi. 101 ilovasida ichki xarajatlarni hisobga olish uchun PRO+ imkoniyatlariga oid materiallarda tasvirlangan Kompaniya fondi mo‘ljallangan. Unda ijara, ish haqi, reklama, soliqlar, o‘qitish, aloqa va xizmatlar hisobga olinadi. Bu xarajatlar turli vazifalarni bajarishi mumkin; ularning tegishli qismi boshqaruv xarajatlariga kiradi. Alohida hisob obyekt xarajatlari va umumiy xarajatlarni ko‘rishga yordam beradi. Kompaniyaning yakuniy foydasini baholash uchun ikkala qatlamni ham hisobga oling va umumiy xarajatlarni taqsimlash qoidalarini alohida belgilang. Fond va tahlil imkoniyatlaridan foydalanish shartlarini amaldagi tarif hamda sizning huquqlaringiz bo‘yicha tekshiring (rus tilida).
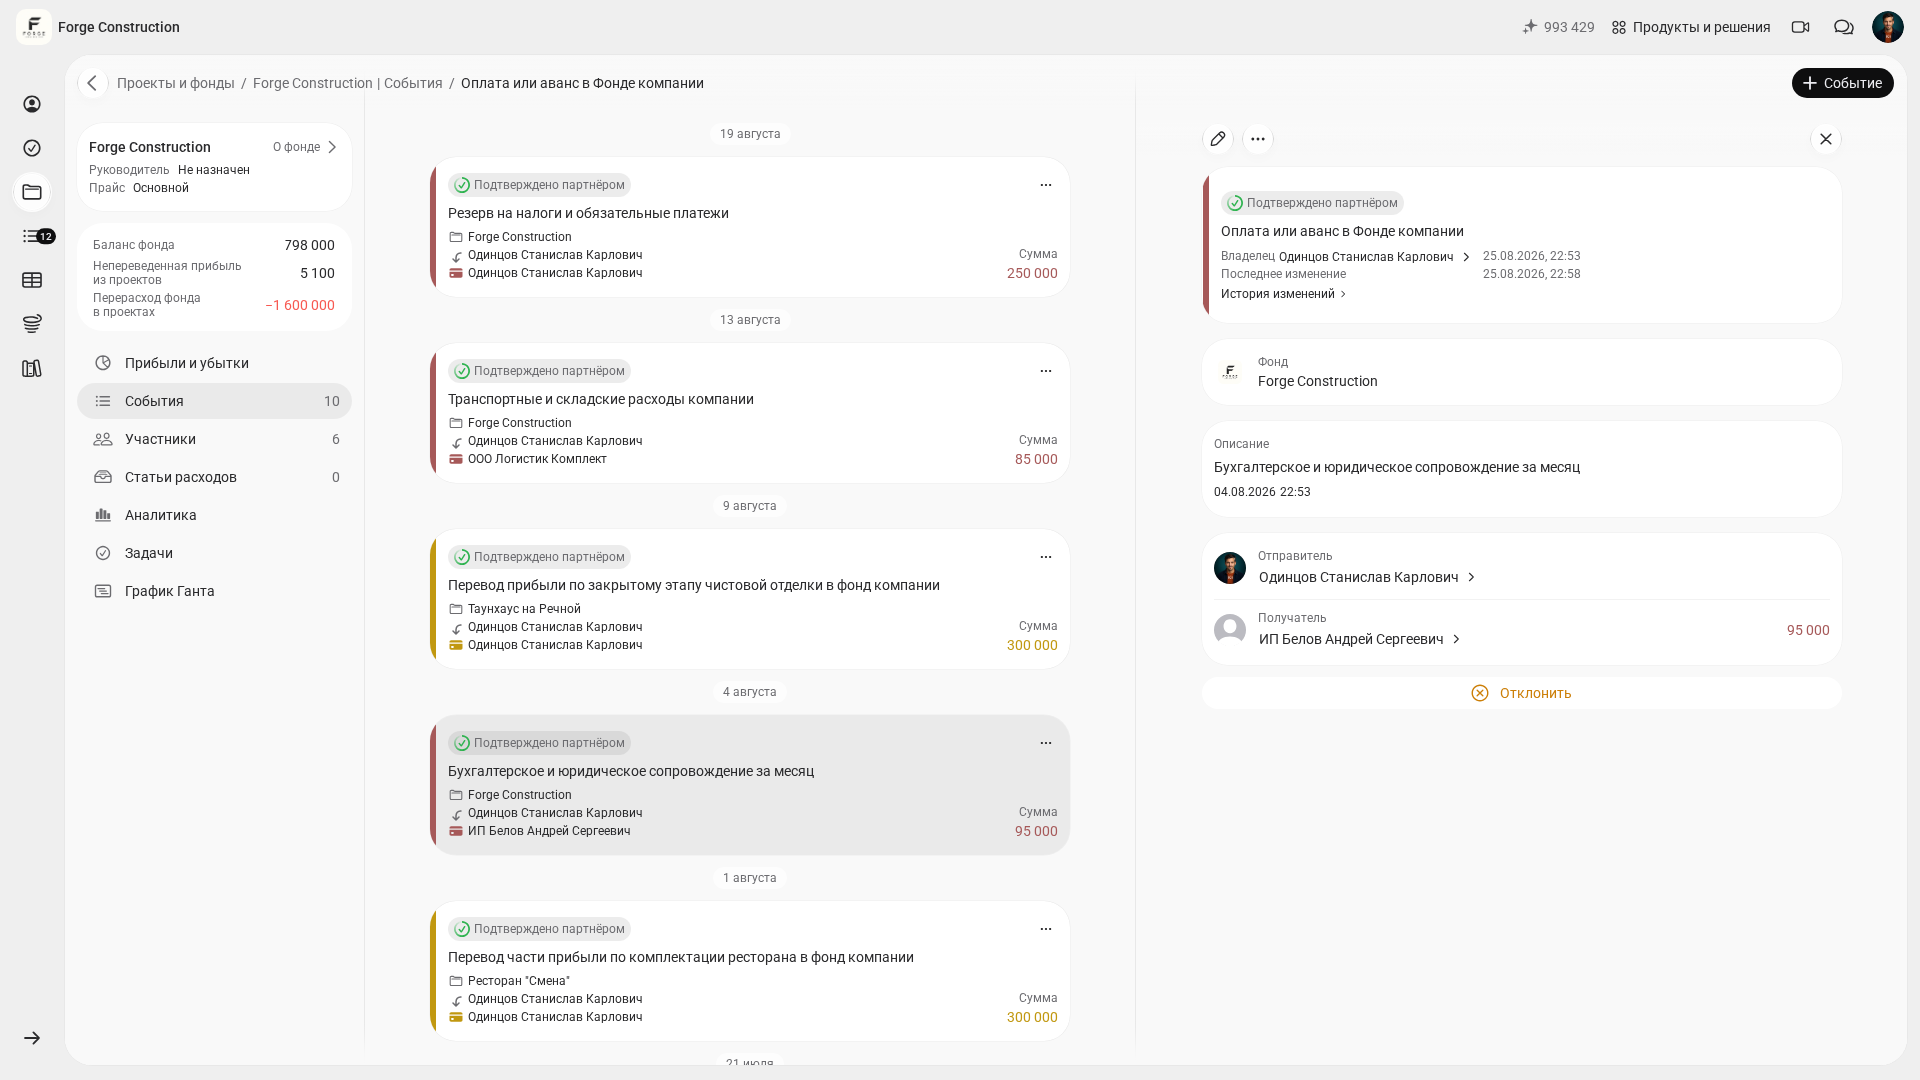
Kompaniya fondi xarajatlari moddalarga ajratilganda, qaysi yo‘nalishlar ko‘proq mablag‘ olayotgani ko‘rinadi: ofis, reklama, avtomobillar, texnika, yuristlar. Bu oylarni taqqoslash, og‘ishlarni izlash va raqamlar asosida qaror qabul qilishga yordam beradi. Kompaniya xarajatlarini «Аналитика» (Tahlil) bo‘limida ko‘ring. Taqqoslashda qamrovi bir xil davrlar va o‘zaro taqqoslanadigan ma’lumotlar tarkibini tanlang.
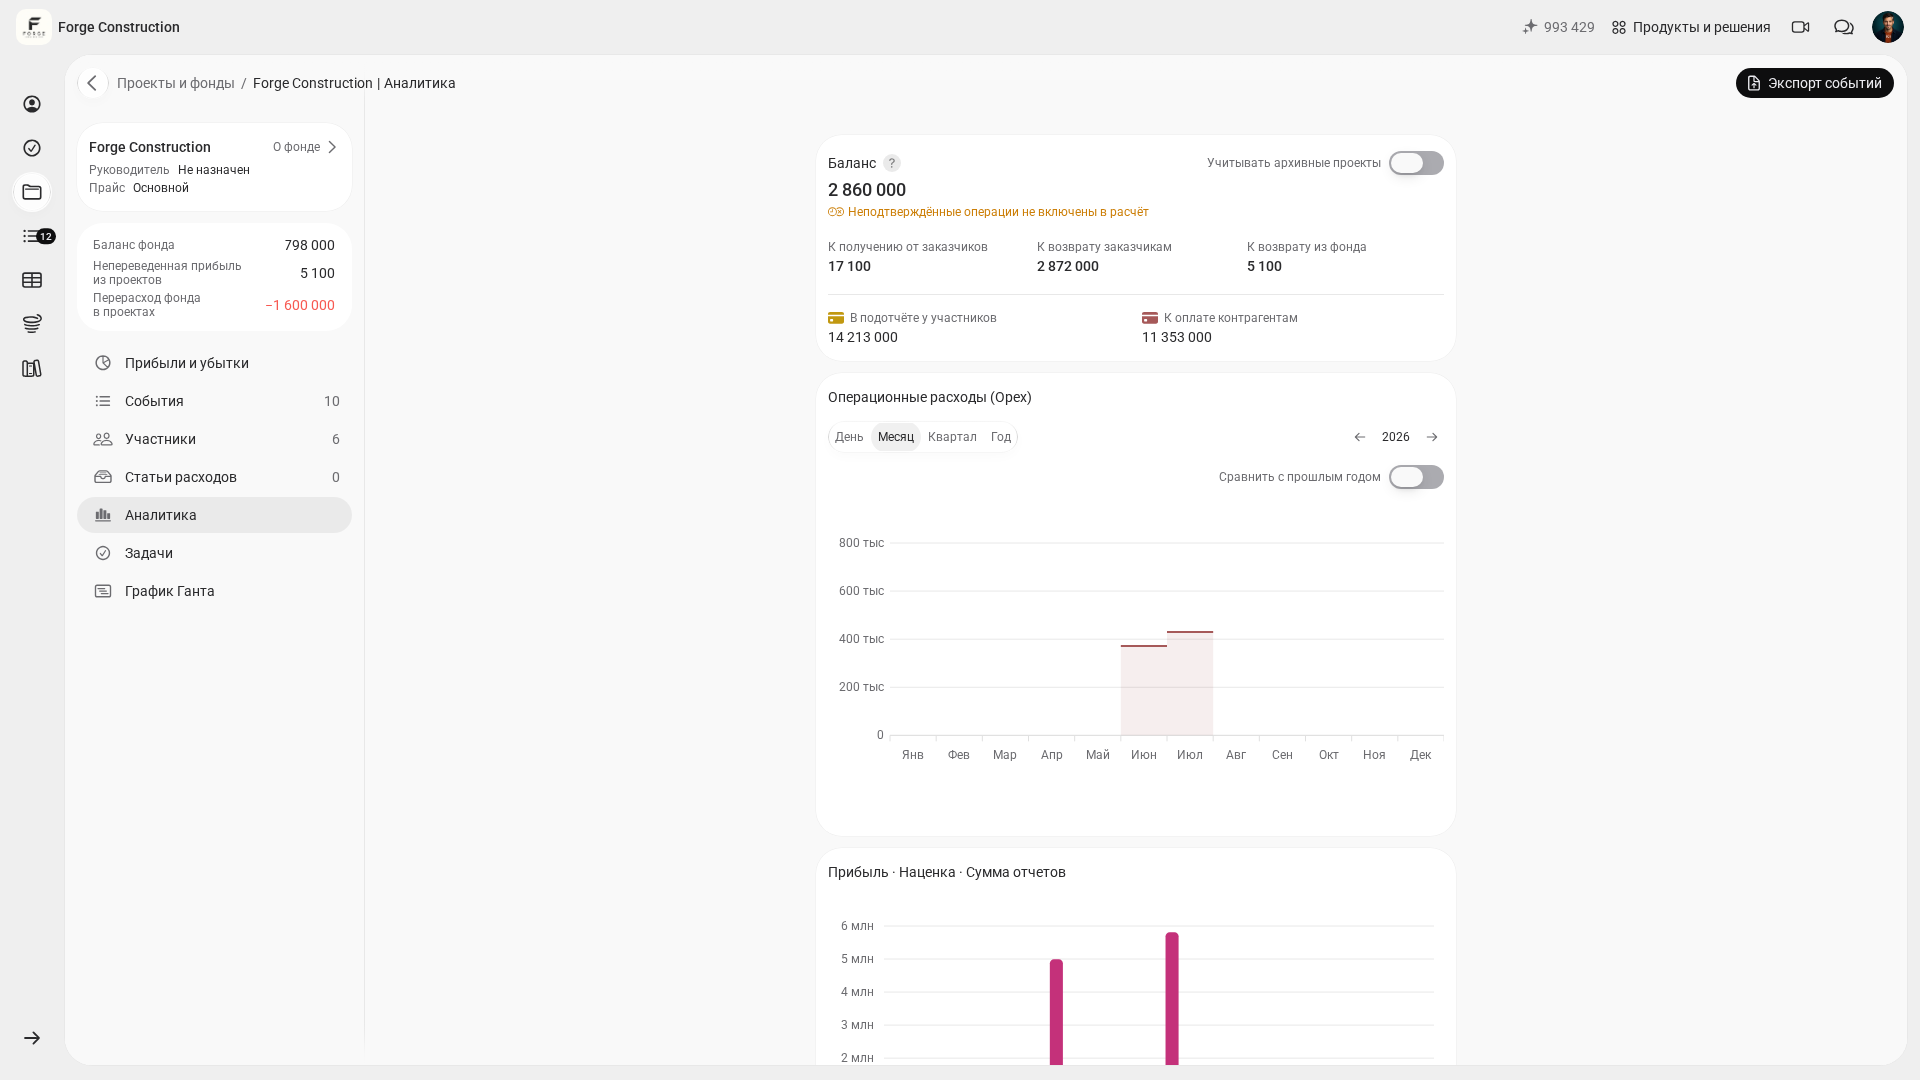
Alohida afzallik — xarajatlarni qayd etish intizomi: rollarni belgilang, yagona hisob qoidasini kelishib oling va ma’lumotlarni yo‘qotmaslik hamda hisobotlarni qo‘lda yig‘maslik uchun xarajatlarni bitta vosita orqali yuriting. Hisob yuritish tartibi kompaniyaning ichki daromadlari va xarajatlari haqidagi qo‘llanmada (rus tilida) bayon qilingan.
Loyihalardagi xarajatlar tuzilmasi bo‘yicha asos kerak bo‘lsa, xarajatlarni moddalar bo‘yicha taqsimlash haqidagi materialni (rus tilida) o‘qish foydali. Moddalar mantiqi og‘ishlarni ko‘rish va reja bilan haqiqiy natija o‘rtasidagi farqni boshqarishga yordam beradi.
Agar siz boshqaruv xarajatlarini haqiqiy raqamlar orqali ko‘rib, optimallashtirish imkoniyati qayerdaligini tushunmoqchi bo‘lsangiz, buni taqdimotda ko‘rib chiqish osonroq: mutaxassis Kompaniya fondi va PRO+ tahlili sizning biznes modelingizga qanday mos kelishini ko‘rsatadi.