المحتويات:
- ما المقصود بدوران العاملين، وما خصوصية شركات البناء؟
- التشخيص: إلى أين يذهب العاملون؟
- المال والشفافية: كيف تجعلون الدخل مفهوماً؟
- تنظيم العمل في الموقع من دون فوضى
- مشرف الموقع بوصفه دوراً محورياً: كيف تحتفظون بمدير المشروع؟
- كيف توظفون أشخاصاً يعملون معكم طويلاً وبإنتاجية؟
- كيف ترسّخون التغييرات؟
- الأسئلة الشائعة
ما المقصود بدوران العاملين، وما خصوصية شركات البناء؟
يعكس دوران الموظفين ضمن ملاك الشركة انتهاء علاقات العمل خلال فترة محددة. وفي الوظائف المكتبية قد يتمثل ذلك في مغادرة موظف وفتح شاغر. أما في الترميم والبناء فقد تجتمع صيغ مختلفة: حرفيون يعملون لحسابهم الخاص، وفرق تُشكّل لموقع معين، ومقاولون تسندون إليهم أعمالاً متتابعة. تناولوا توقف التعاون مع حرفيي المشاريع ومقاوليها بصورة منفصلة عن دوران الموظفين ضمن ملاك الشركة.
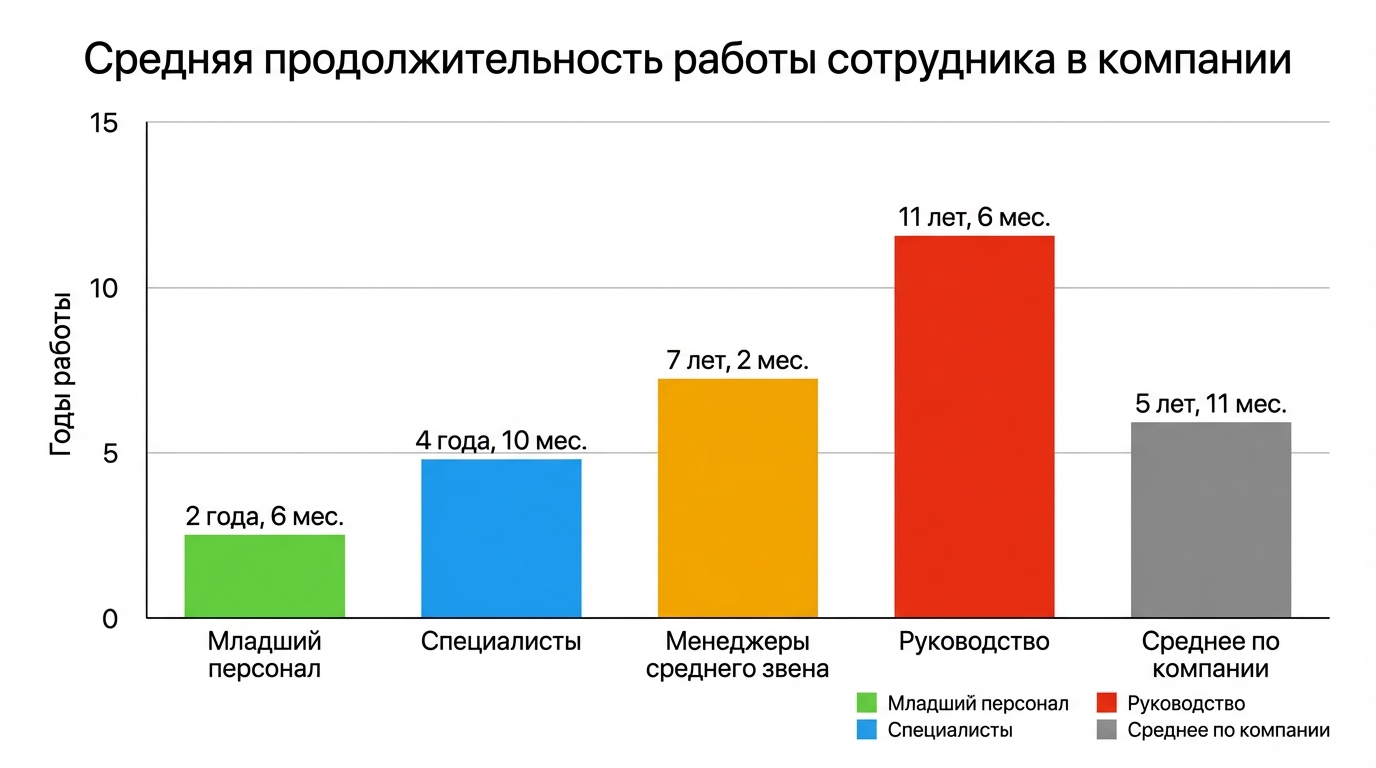
لذلك من المفيد تقسيم الدوران إلى مستويين. الأول هو الفريق الأساسي: مشرفو المواقع، ومسؤولو التوريد، ومختص تقدير التكاليف، والمدير، وكل من يضمن سير العمليات. والثاني هو الأيدي العاملة المرتبطة بالمشاريع: الحرفيون والمقاولون الذين تتعاونون معهم على دفعات. وإذا كان الفريق الأساسي غير مستقر، فتحققوا من انعكاس ذلك على الإدارة، ومغادرة المختصين، والعلاقات مع العملاء.
للتحليل الداخلي خلال شهر تقويمي، حددوا مؤشرين منفصلين. بالنسبة إلى الموظفين ضمن ملاك الشركة: اقسموا عدد الموظفين الذين انتهت علاقات العمل معهم خلال الشهر على متوسط العدد اليومي للموظفين ضمن الملاك في الشهر نفسه. وبالنسبة إلى مقاولي المشاريع، يمكنكم متابعة مجموعة ثابتة: أدرجوا في المقام المقاولين الذين كان مخططاً في بداية الشهر مواصلة التعاون معهم، وفي البسط أعضاء هذه المجموعة الذين توقف التعاون معهم خلال الشهر رغم بقاء أعمال متاحة لهم. ولا تعتبروا انتهاء موقع معين أو عدم وجود طلبات جديدة مغادرةً من هذا النوع تلقائياً. هذا مثال لطريقة متابعة داخلية: حددوا مسبقاً تركيبة المجموعة والفترة والأسباب، ولا تدمجوا مؤشري الموظفين والمقاولين. وداخل كل مجموعة، انظروا إلى الأدوار بصورة منفصلة. وإذا عبّرتم عن النتيجة بالنسبة المئوية، فاضربوا النسبة في 100. وإذا كان المقام صفراً، فلا تحسبوا المؤشر؛ وأظهروا إلى جانبه عدد أفراد المجموعة وعدد المغادرين. وبالنسبة إلى الموظفين، سجلوا أسباب انتهاء علاقات العمل بصورة منفصلة.
عند مغادرة مشرف موقع متمكن، تحققوا مما إذا كان الحرفيون يعتزمون مواصلة العمل مع الشركة، وكيف ستُحافظون على العلاقات مع العملاء. وقيّموا بصورة منفصلة مدى ارتباط عمل مدير المشروع بالعمليات المشتركة للشركة. تجدون في مقالة قواعد التوظيف (باللغة الروسية) تحليلاً للدور والصلاحيات والدعم وشروط التعاون.
التشخيص: إلى أين يذهب العاملون؟
يبدأ خفض الدوران بالتشخيص. تحتاجون إلى خريطة لحالات المغادرة: من يغادر، ومتى يغادر، وبعد أي حدث.
للتشخيص، يمكنكم التحقق من ثلاث مراحل محتملة للمغادرة. الأولى هي الأسبوع أو الأسبوعان الأولان: هل تطابقت التوقعات مع الواقع؟ والثانية هي دورة المدفوعات الأولى: هل روعيت المواعيد المتفق عليها، وهل كانت القواعد واضحة، وهل نشأت خلافات؟ والثالثة هي نهاية العمل في الموقع: هل تتوافر شروط لمواصلة التعاون، أم يختار الفريق شركة أخرى؟ هذه نقاط استرشادية للتحقق عبر جدول حالات المغادرة لديكم، من دون تقرير مدى تكرارها.
للبحث عن الأسباب المتكررة، اجمعوا جدولاً بسيطاً لحالات المغادرة خلال فترة تختارونها، واذكروا الفترة وعدد الملاحظات. وعندما تكون العينة صغيرة، اعتبروا الاستنتاجات أولية وأكملوا الجدول مع توافر البيانات.
| العَرَض | ما الذي تتحققون منه؟ | ما الذي تصلحونه أولاً؟ |
|---|---|---|
| يغادرون بعد الدفعة المقدّمة الأولى | كيف يفهم الشخص آلية الأجر ومواعيده | جدول المدفوعات، وحسابات شفافة، وتوثيق الاتفاقات |
| يغادرون بعد خلاف في الموقع | من يتخذ القرارات وكيف تُرفع المسائل المتنازع عليها إلى المسؤول المناسب | قواعد المسؤولية وإجراء يوضح إلى من يُرجع |
| يغادرون عند نهاية العمل في الموقع | هل يوجد موقع تالٍ، ومتى يبدأ العمل فيه | خطة أعباء العمل، وجدول مباشرة المختصين، واحتياطي من المواقع |
| يغادر المتمكنون ويبقى من اختيروا عشوائياً | كم من الوقت تستغرقه الموافقات والمتابعة المباشرة | التفويض وتقليل الإدارة التفصيلية |
تُكمل التشخيصَ مقابلةٌ قصيرة لفهم أسباب المغادرة:
- ما الذي دفعكم إلى التوقف عن العمل معنا؟
- ما الذي كان غير مريح في الظروف اليومية بالمواقع، مثل الدخول والمفاتيح والمواد والتوقف عن العمل؟
- ما الذي أزعجكم في الإدارة، مثل الموافقات والرقابة وتكليف المهام؟
- ما الذي لم يكن واضحاً في المسائل المالية، مثل مواعيد الدفع والخصومات والأعمال الإضافية؟
- ما الذي يمكن تغييره لكي تعودوا بعد شهر؟
إذا تكررت في الإجابات عبارات مثل «كنا نطلب الموافقة على كل تفصيل»، و«كنت أنتظر القرار»، و«لم أستطع نقل الفريق من دون مكالمة»، فراجعوا أسلوب الإدارة. قارنوا تأخر القرارات بمواعيد الأعمال وأسباب المغادرة. وناقشوا مع المختصين الصلاحيات التي كانت تنقصهم وكيف كانوا ينظرون إلى الرقابة.
المال والشفافية: كيف تجعلون الدخل مفهوماً؟
عند تحليل المغادرة، تحققوا من مستوى الراتب وإمكانية توقع الدخل. على سبيل المثال: اليوم دُفع مبلغ إضافي، وغداً يُقال «لاحقاً»، وبعد غد ينشب خلاف على حجم الأعمال. ناقشوا مع الحرفيين ومشرفي المواقع ما إذا كانت الشروط تسمح لهم بالتخطيط لحياتهم والثقة بالقواعد.
لمناقشة التحفيز، استخدموا التسلسل: فعل → نتيجة → مكافأة. صِفوا مسبقاً قواعد الحساب وجدول المدفوعات المتفق عليه. وتتناول مادة توزيع الأرباح النتيجة المالية المؤكدة، والأموال المتاحة بعد المصروفات الإلزامية، وشروط الاتفاقات. تناولوا الأجر الأساسي للعمل وتوزيع الأرباح بصورة منفصلة؛ وتحققوا بملاحظاتكم الخاصة من أثر الآلية المختارة على الاحتفاظ بالعاملين.
الجزء الثاني هو الشفافية على مستوى الموقع. من السيناريوهات المحتملة لخلاف مالي في الترميم: «أنجزنا أكثر»، و«استهلكنا مواد أكثر»، و«اتفقنا شفهياً على الإضافات». ولمناقشة اتفاقات وأحداث محددة، وثّقوا من أنفق، وعلى ماذا أنفق، وما المستند المؤيد، ومن وافق.
تُعد العُهد المالية مصدراً آخر للتوتر. وقد تخلق المحاسبة غير المنضبطة مخاطر خداع وفجوات في السيولة وخلافات داخل الفريق ومع العميل. راجعوا المبالغ المصروفة، ومستندات تأييد المصروفات، والمبالغ غير المفسرة.
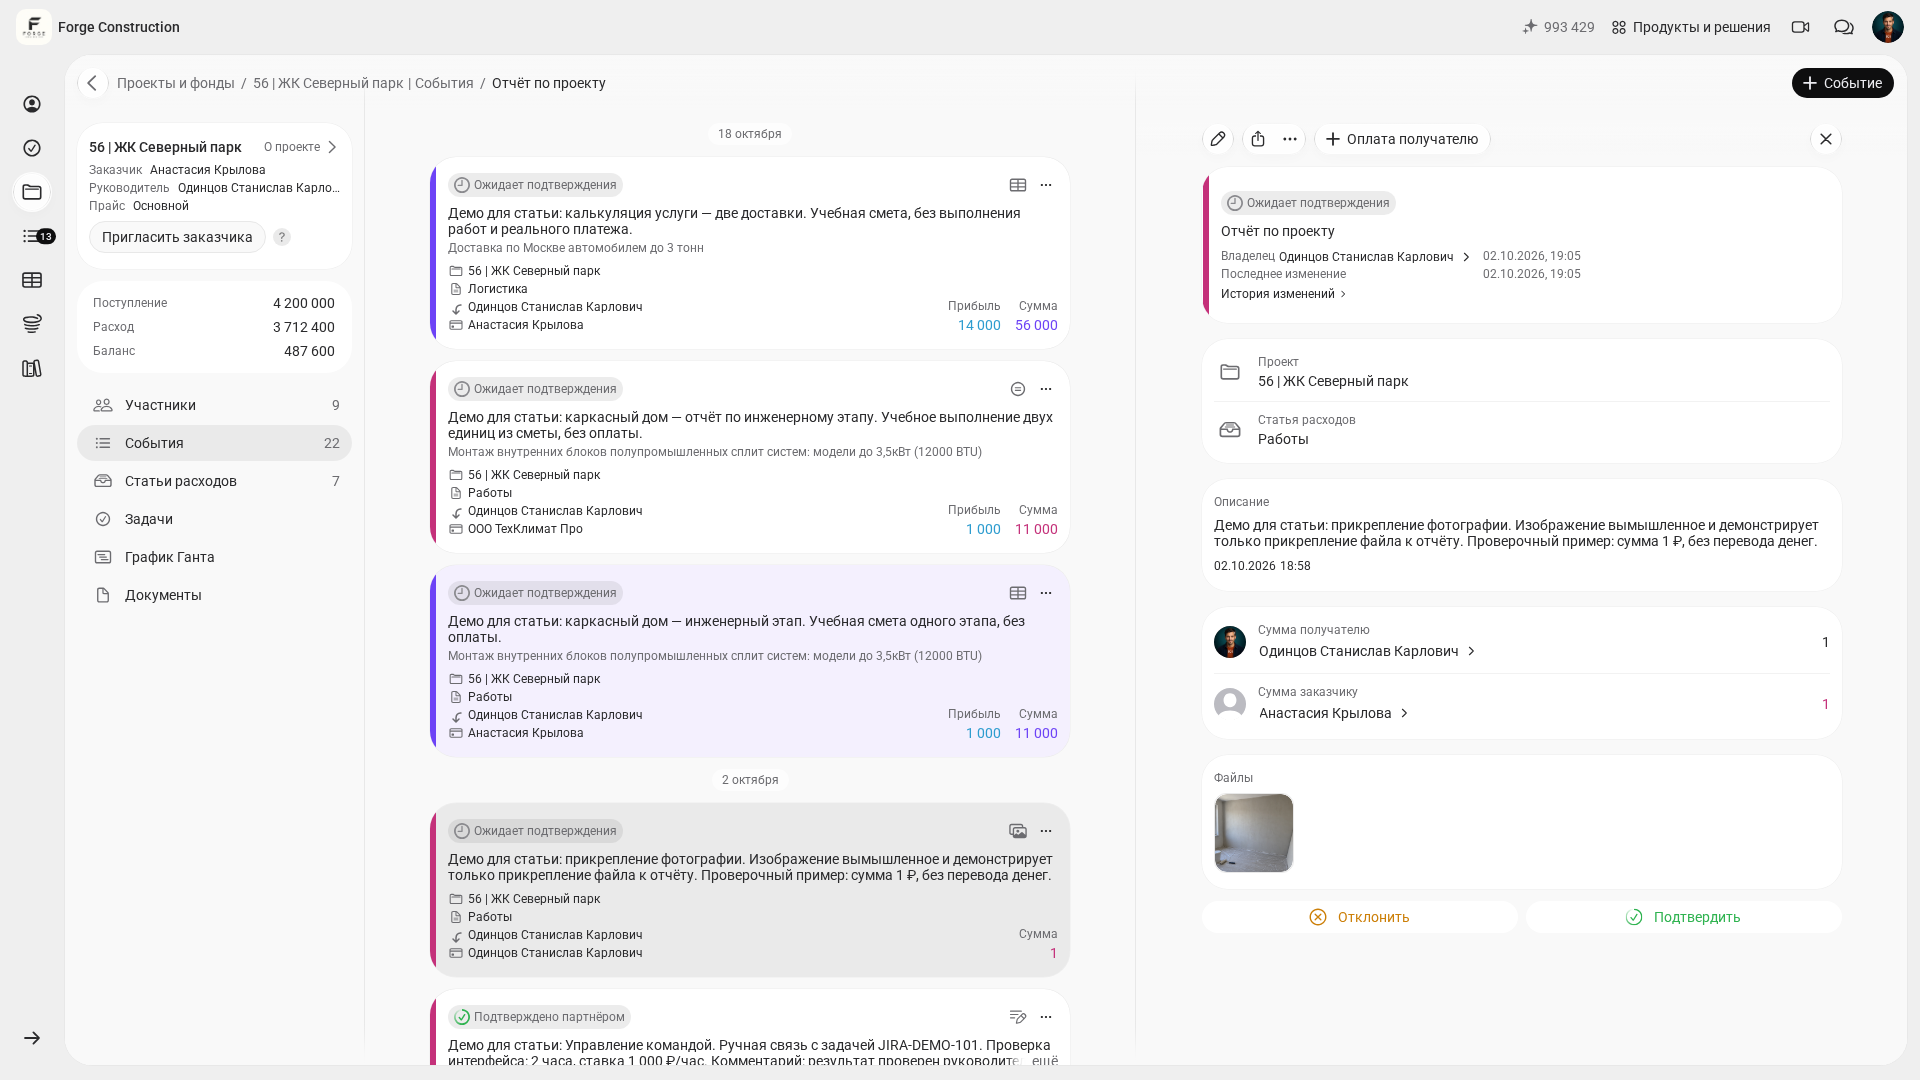
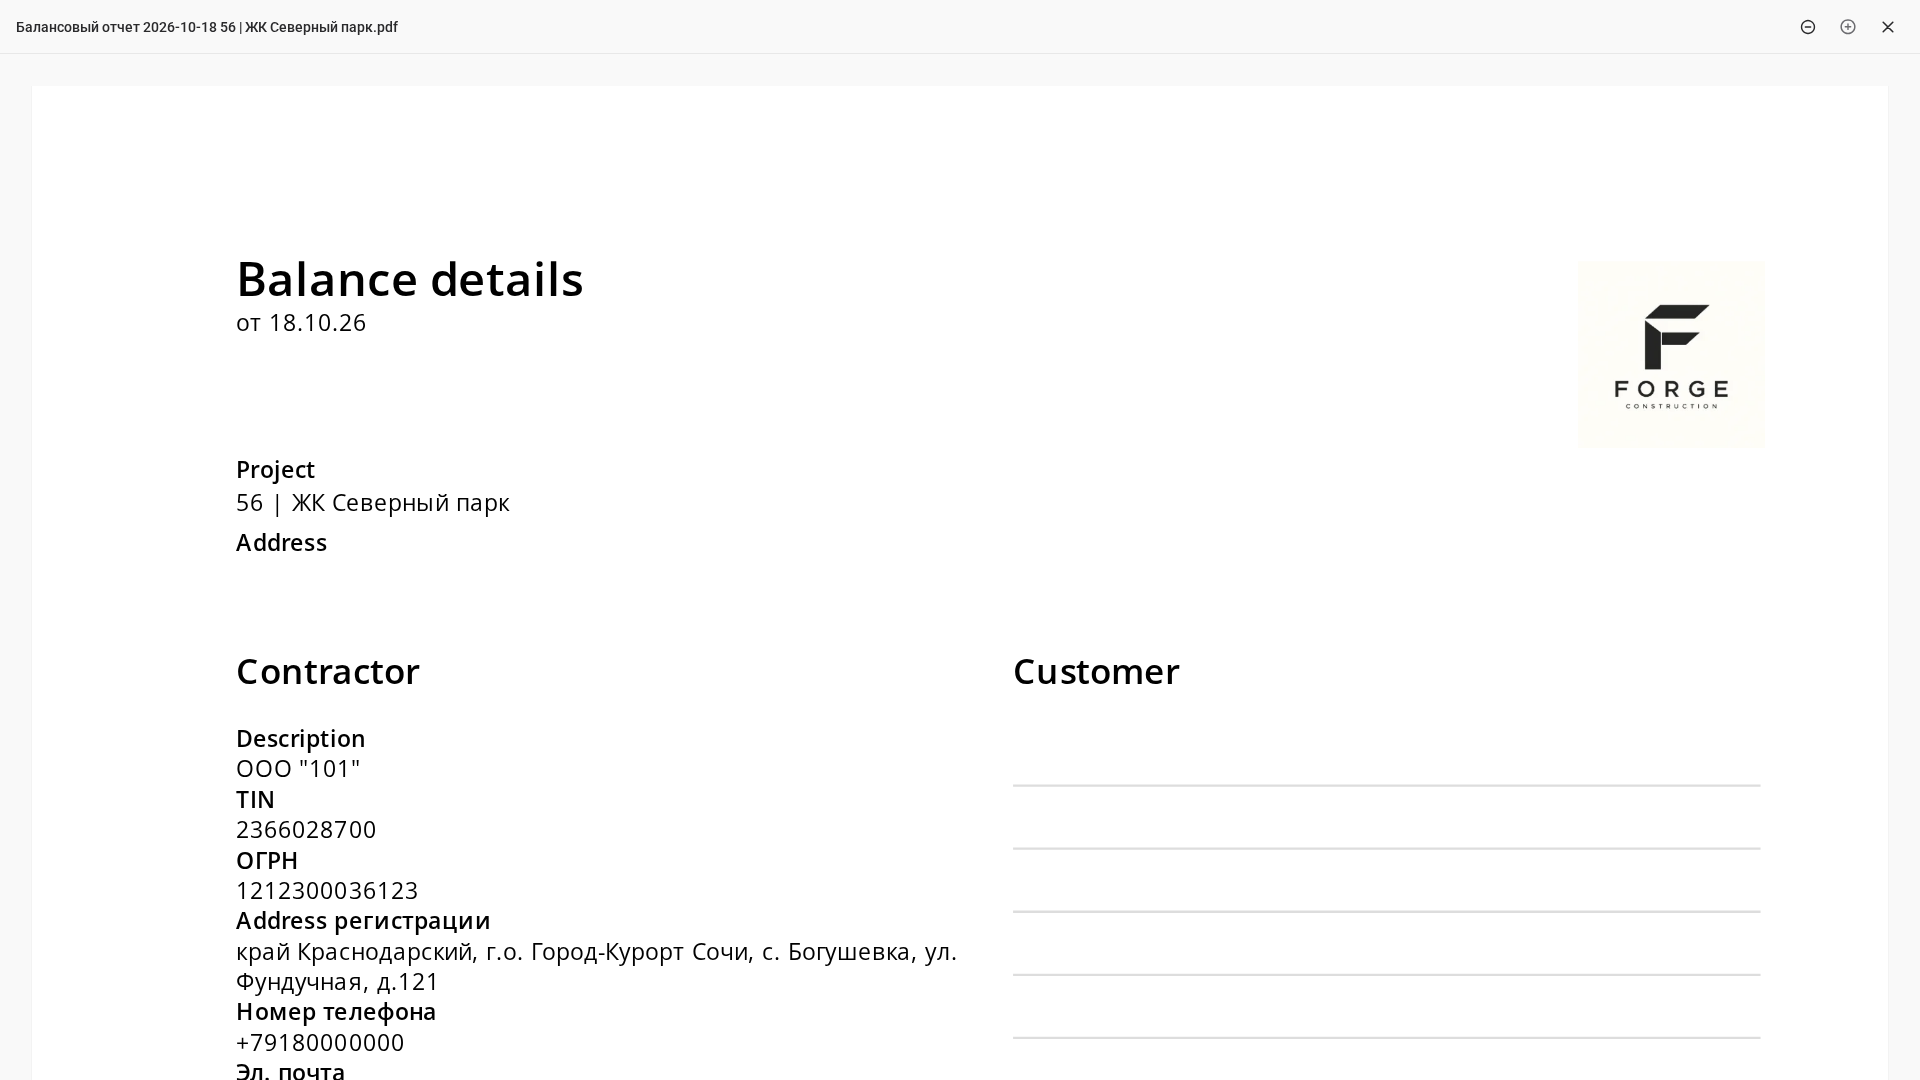
إذا كنتم تديرون المشاريع رقمياً، فتحققوا مما إذا كانت البيانات المشتركة تساعد الفريق على فهم حساب الدخل وتأثير المواعيد وإعادة العمل والانضباط في المشتريات. وعند اختيار نظام لإدارة المشاريع، استخدموا ثلاثة أسئلة: كم من المال ورد، وعلى ماذا أُنفق، ومن أكد النتيجة؟ افصلوا حركة الأموال عن حساب الربح: حددوا مسبقاً مكونات الإيرادات والتكاليف للوصول إلى النتيجة المالية. وقارنوا بصورة منفصلة الدخل المحتسب للمشارك بالتحويلات الفعلية. في 101 يمكن مطابقة العمليات المالية وتقارير المشاركين بحسب المشروع. ويُخصص قسم «Документы» («المستندات») لإنشاء التقارير من البيانات المُدخلة؛ ويُرفق إيصال العملية أو صورتها بالحدث المعني. واحفظوا العقود والملفات العامة للموقع في مكان متفق عليه داخل الفريق، مع التحقق من صلاحيات الوصول.
تدابير يمكن اختبارها عملياً بناءً على نتائج التشخيص:
- جدول مدفوعات يُلتزم به حتى في المواقع «الصعبة».
- قواعد واضحة للأعمال الإضافية: كيف يُتفق عليها، وكيف تُحسب، ومن يعتمدها.
- في إجراء العُهد المالية، افصلوا صرف المال بعملية «Перевод» («تحويل») عن إثبات الشراء الفعلي بحدث «Отчёт» («تقرير»). احفظوا الإيصال أو مستنداً مؤيداً آخر مع تعليق؛ وتحققوا من حالة التأكيد بصورة منفصلة. ولا تكرروا صرف المبلغ المحتسب سابقاً بتحويل ثانٍ.
- مراجعة سريعة لخلافات حجم الأعمال عبر توثيق المراحل والصور.
إذا أصبحت مسألة التحفيز تتطلب معالجة على مستوى النظام، فراجعوا مواد 101 عن التحفيز في شركة البناء والاحتفاظ بالفريق من خلال القواعد. التحفيز في شركة البناء (باللغة الروسية)
تتناول معالجة مستقلة الصلة بين «النتيجة → المال» من خلال قواعد واضحة، وتوزيع الأرباح المؤكدة، ومواعيد الدفع المتفق عليها. توزيع الأرباح ومواعيد الدفع
تنظيم العمل في الموقع من دون فوضى
وصف العاملين بأنهم «كسالى» لا يفسر ظروف العمل عند تحليل المغادرة. انظروا إلى سيناريو محتمل: حرفي متوقف أسبوعاً بسبب المواد، ومشرف موقع يتابع عشر محادثات متوازية، ومسؤول توريد يجري مشتريات عاجلة من دون وقت لدراسة السعر. تحققوا مما إذا كان قرار المغادرة مرتبطاً بالإرهاق وبظروف العمل هذه.
من العوامل الجديرة بالفحص تخطيط مباشرة المختصين للعمل. استوضحوا كيف يقيّم الفريق الحالات التي يكون فيها الموقع خالياً أحياناً ومزدحماً أحياناً أخرى، أو تتداخل فيه أعمال غير متوافقة. ويمكن استخدام جدول حركة العمالة لتنسيق مباشرة الأشخاص للعمل وفحص مخاطر التوقف والمصروفات الزائدة.
من الفوائد المحتملة للتخطيط المشترك في الاحتفاظ بالعاملين توزيع الوظائف بين مشرف الموقع والشركة، وإدماج مدير الموقع في منظومة العمل العامة. تحققوا في مواقعكم من الوظائف التي يمكن توزيعها، ومدى اعتماد العمل على التنظيم الشخصي للمدير، وما إذا كان ذلك يغير ظروف العمل وأسباب المغادرة.
عامل آخر للفحص هو أسلوب الإدارة. انظروا إلى الوقت الذي تستغرقه الموافقات ومراقبة الأفعال المنفردة. وإذا كانت تؤخر القرارات، فقارنوا ذلك بمواعيد الأعمال وأسباب المغادرة. وإذا تعرفتم على هذا الوضع، فمن المفيد مناقشة الإدارة التفصيلية بصورة مستقلة. الإدارة التفصيلية في البناء (باللغة الروسية)
حد أدنى عملي للتنظيم يمكن اختباره في مواقعكم:
- خطة أسبوعية للمواقع: من يباشر العمل، وما الاعتماديات بين الأعمال، وما التوريدات الحرجة.
- مسار قصير لرفع المشكلة: إذا توقف شيء، فإلى من نكتب، وخلال أي مهلة نتلقى قراراً؟
- مكان موحد لاتفاقات الموقع، لتجنب البحث عنها بين المحادثات والرسائل الصوتية.
- توثيق العمليات المالية للموقع، لكي يرى مسؤول التوريد ومشرف الموقع والمالك صورة واحدة.
إذا كنتم تختارون أدوات للإدارة، فمن المفيد الاطلاع على مجموعة من وسائل إدارة المشاريع ومعايير اختيار النظام. وسائل إدارة المشاريع
مشرف الموقع بوصفه دوراً محورياً: كيف تحتفظون بمدير المشروع؟
في الترميم، قد يجمع مشرف الموقع فعلياً بين إدارة المواعيد والأشخاص والتواصل والجودة. وعند مغادرته، راجعوا المخاطر التي تمس الفريق واستمرارية العمليات والعلاقة مع العميل.
عند مناقشة الاحتفاظ بمشرف الموقع، وضّحوا دوره في الشركة وآفاق العمل بعد الموقع الحالي.
شروط يجدر بكم أن تناقشوها مع مدير الموقع:
- صلاحيات واضحة: ما الذي يقرره بنفسه، وما الذي يحتاج إلى طرف يوافق عليه.
- حدود لأعباء العمل: عدد معقول من المشاريع، من دون مطالبة بأعمال بطولية.
- آلية دخل شفافة: النسبة، ومؤشرات الأداء الرئيسية، ومكافآت النتائج من دون غموض.
- دعم في التوريد والمستندات، لكيلا يضطر مشرف الموقع إلى معالجة كل شيء منفرداً.
إذا أردتم وصف الدور والتوقعات بحيث يرى مشرف الموقع مساراً للتطور، فسيفيدكم تحليل الوظيفة: المسؤوليات والمهارات وما يسهّل العمل. (باللغة الروسية)
ومن المقاربات الأخرى لمناقشة الاحتفاظ بالمدير تطويره إلى جانب «مراجعته». (باللغة الروسية) ناقشوا مع مدير المشروع كيف تتجلى المسؤولية وسرعة المبادرة والعناية في العمل مع الفريق.
من المهم مناقشة شروط الأجر عند توظيف مشرف الموقع. ويمكنكم استخدام مادة نطاقات الأجور بحسب المدن ومنطق حساب الدخل (باللغة الروسية) نقطة انطلاق للتحقق. وهي تتضمن استعراضاً للسوق الروسية في 2026 وأمثلة تاريخية للمدن من 2025. وبالنسبة إلى شاغركم، تحققوا بصورة منفصلة من المنطقة والتاريخ وشروط الأجر.
كيف توظفون أشخاصاً يعملون معكم طويلاً وبإنتاجية؟
قد يخلق التوظيف العاجل خطر عدم تطابق التوقعات: «نحتاج مشرف موقع بشكل عاجل»، و«نحتاج عمال بلاط بشكل عاجل». وإذا كنتم توظفون أشخاصاً لمهمة محددة، فتحققوا من فهمهم القواعد والدخل والمسؤولية.
راجعوا اكتمال إعلان الوظيفة: ما المواقع، وما الجدول، وكم عدد المشاريع، وكيف يُحسب الدخل، وما الأدوات المستخدمة؟ ثم ناقشوا مع المرشح ما إذا كانت هذه الشروط تتفق مع توقعاته.
لوظيفة مشرف الموقع، تجدون في مدونتنا هيكلاً جاهزاً: (باللغة الروسية) املؤوا حقوله وتحققوا من وضوح وصف شروط العمل والمستوى المطلوب من المرشح.
عند توظيف مشرف الموقع، قيّموا مضمون الدور: ما المهام الإدارية المنتظرة، وما الذي سيكون مسؤولاً عنه، وكيف سيعمل ضمن الفريق؟ تتناول مادة قواعد توظيف مدير المشروع هذه المقاربة.
للتأهيل عند الالتحاق بالعمل، يمكنكم استخدام البرنامج الآتي للشهر الأول والتحقق منه عبر الملاحظات:
- في اليوم الأول: القواعد المالية؛ متى تُدفع المستحقات، وكيف تُحسب أحجام الأعمال، وكيف تُوثّق الأعمال الإضافية.
- في الأسبوع الأول: قواعد الإدارة؛ أين تُحفظ الخطة، وأين تُوثّق الاتفاقات، وكيف تُتخذ القرارات.
- في نهاية الأسبوع الثاني: نقطة مراجعة؛ ما الذي يعوق العمل، وما المطلوب من الشركة، وأين تكمن المخاطر.
كيف ترسّخون التغييرات؟
يمكن النظر إلى خفض الدوران بوصفه عملاً على العمليات: فقد يترك إجراء تحفيزي منفرد أسباباً أخرى للمغادرة بلا اهتمام. استخدموا دورة تحقق قصيرة: قياس → تعديل → تحقق → توثيق القاعدة.
فيما يلي مثال لخطة شهرية للمالك أو المدير التشغيلي. المدد والأعداد فيها نقاط استرشادية للفحص الأولي، وينبغي مواءمتها مع عدد المواقع والبيانات المتاحة. وقد لا يتطلب تنظيم هذا الفحص قسماً مستقلاً للموارد البشرية.
- وثّقوا خط الأساس للفترة المختارة، مثلاً 3 أشهر: كم شخصاً غادر، ومن أي أدوار، وفي أي مراحل من العمل بالموقع.
- اجمعوا الأسباب: مثلاً أجروا 5–7 مقابلات قصيرة مع من غادروا ومن بقوا.
- نظّموا المال: جدول المدفوعات، وقواعد الأعمال الإضافية، وانضباط العُهد المالية. وإذا كان حساب العُهد مضطرباً، فابدؤوا من الأساسيات (باللغة الروسية).
- ثبّتوا التخطيط: ضعوا جدول مباشرة المختصين للعمل في المواقع، واربطوا الأشخاص بالمراحل، وراجعوا التوريدات.
- أزيلوا الموافقات الزائدة: دوّنوا، مثلاً، 10 قرارات يتخذها مشرف الموقع بنفسه و10 قرارات تتطلب تأكيداً.
- اتفقوا على إجراء موحد للتعامل مع بيانات الموقع: الاتفاقات، والمال، والمستندات، والتقارير. وراعوا اختلاف أماكن الحفظ وصلاحيات الوصول. وعند اختيار النظام، استندوا إلى ما تديرونه فعلياً: المواعيد والمهام والمال.
- رسّخوا القاعدة: مثلاً، تغيير واحد يقابله مستند من صفحة واحدة يشرح كيف سيجري العمل من الآن فصاعداً.
عندما تحتاجون إلى توضيح العمل بالقواعد والأداة للفريق، يمكنكم تقديم عرض توضيحي باستخدام مثال تدريبي مفهوم. وبعده اجمعوا الأسئلة، وتحققوا من وضوح طريقة العمل والإجراءات التي ما زالت تتطلب متابعة يدوية.
الأسئلة الشائعة
- ما معدل الدوران الذي يُعد طبيعياً لشركة ترميم؟
لا تحدد هذه المقالة معياراً عاماً. تابعوا الموظفين ضمن ملاك الشركة ومقاولي المشاريع بصورة منفصلة، وانظروا داخل كل مجموعة إلى الأدوار وأسباب المغادرة. وسجلوا المغادرات غير المرغوبة في الفريق الأساسي بصورة منفصلة. تابعوا تطور المجموعات والفترات القابلة للمقارنة. فارتفاع المؤشر وحده لا يحدد السبب: تحققوا من الأسباب الفعلية للمغادرة، وتركيبة المجموعة، والموسمية، وظروف السوق. والعمليات الداخلية إحدى الفرضيات التي ينبغي اختبارها. - ماذا تفعلون إذا كان المغادرون مشرفي المواقع وحدهم؟
تحققوا من ثلاثة أمور: الصلاحيات، وهل تتأخر القرارات بسبب الرقابة التفصيلية؛ وأعباء العمل، وكم مشروعاً يستطيع المدير إدارته مع مراعاة تعقيدها؛ والمال، وهل قواعد الحساب ومواعيد الدفع واضحة. وإذا لم يوجد تخطيط مشترك، فاستوضحوا ما إذا كان المشرف يعوّض ذلك بتنسيق إضافي، وما إذا كان ذلك يؤثر على قراره بمواصلة العمل. - هل يمكن خفض الدوران من دون رفع معدلات الأجر؟
يتوقف ذلك على أسباب المغادرة في فريقكم. وإذا تكررت في الملاحظات التي جمعتموها تأخيرات الدفع، وغموض قواعد الأعمال الإضافية والعُهد، والتوقف بسبب المواد، أو الموافقات المطولة، فابدؤوا بهذه المشكلات. وقد يساعد توثيق القواعد، لكن تحققوا من أثره على الاحتفاظ بالعاملين عبر الملاحظات اللاحقة، من دون وعد بأثر عام مع بقاء معدلات الأجر كما هي. - هل تساعد زيادة الأجر على خفض دوران العاملين؟
قد يكون رفع معدلات الأجر أحد التدابير إذا ارتبطت أسباب المغادرة بمستوى الأجر. ومقدار الأجر، وتواتر المدفوعات وانتظامها في موعدها، ومكافآت النتائج مسائل مختلفة. تحققوا من أثرها على الاحتفاظ بالعاملين انطلاقاً من أسباب المغادرة والملاحظات اللاحقة، من دون وعد بأثر عام. - من أين تبدؤون إذا كانت الفوضى شاملة والعاملون يغادرون كل أسبوع؟
ابدؤوا بركيزتين: جدول المدفوعات وخطة أعباء العمل. تحققوا من مدى وضوح مبالغ المدفوعات ومواعيدها، ومن يباشر العمل في المواقع ومتى. وبعد ذلك انتقلوا إلى قواعد الإدارة وتوثيق الاتفاقات. وقيّموا النتيجة وفق أسباب المغادرة والملاحظات اللاحقة.