რენტაბელობის მაჩვენებლები ფინანსური მეტრიკების ჯგუფია, რომელიც ერთ კითხვას პასუხობს: რამდენ მოგებას ქმნის შედარებისთვის არჩეული ბაზის თითოეული რუბლი? ბაზად ყველაზე ხშირად გამოიყენება ამონაგები, თვითღირებულება, აქტივები ან საკუთარი კაპიტალი. პრინციპი ერთია: მრიცხველში მოგების არჩეული სახეა, მნიშვნელში — მასთან შეთანხმებული შედარების ბაზა, შედეგი კი პროცენტულად გამოისახება.
რენტაბელობას ხშირად მოგებაში ურევენ. მოგება გვიჩვენებს შედეგს რუბლებში კონკრეტული პერიოდისთვის ან პროექტისთვის. რენტაბელობა ამ შედეგის „ხარისხს“ აჩვენებს: როგორ შეესაბამება მოგება სამუშაოების მასშტაბსა და გაწეულ ხარჯებს. ორმა პროექტმა შეიძლება ერთნაირი მოგება მოიტანოს, თუმცა ერთმა მეტი რესურსი მოიხმაროს, მეორემ კი იგივე თანხა ნაკლები ინვესტიციით შექმნას.
პროექტულ ბიზნესში — მშენებლობაში, რემონტსა და საინჟინრო სამუშაოებში — რენტაბელობა განსაკუთრებით სასარგებლოა, რადგან ბრუნვა შეიძლება ანგარიშზე არსებულ თანხაზე სწრაფად იზრდებოდეს. ამასთან, მომგებიანობა და ფულის ხელმისაწვდომობა ცალ-ცალკე უნდა შეამოწმოთ: შემოსული თანხების ზრდა ან ავანსები თავისთავად პროექტის ფინანსურ შედეგს არ გვიჩვენებს.
შინაარსი:
- რას ეწოდება რენტაბელობის მაჩვენებლები?
- რენტაბელობის რომელ მაჩვენებლებს იყენებენ ყველაზე ხშირად?
- როგორ გამოვთვალოთ რენტაბელობა და შევარჩიოთ ბაზა?
- როგორ წავიკითხოთ პროცენტები და შევადაროთ პროექტები?
- გავრცელებული შეცდომები გამოთვლებში
- როგორ გამოვიყენოთ „აპლიკაცია 101“-ის მონაცემები რენტაბელობის გამოსათვლელად
რას ეწოდება რენტაბელობის მაჩვენებლები?
რენტაბელობის მაჩვენებლები ერთ პრინციპს ეფუძნება: მრიცხველში იწერება მოგების არჩეული სახე, მნიშვნელში კი — მასთან შეთანხმებული შედარების ბაზა. შეიძლება შეიცვალოს მოგების სახეც და ბაზაც, ამიტომ მაჩვენებლებს გამოთვლის საერთო პრინციპი, მაგრამ განსხვავებული ეკონომიკური მნიშვნელობა აქვს.
პირობითი მაგალითი. დავუშვათ, ხელმძღვანელი წლის ბოლოს 1 000 000 რუბლის მოგებას ხედავს. შემდეგ საერთო პორტფელიდან ორ პროექტს ადარებს: ერთმა 1 500 000 რუბლის ამონაგებზე 250 000 რუბლის მოგება მოიტანა, მეორემ კი იგივე 250 000 რუბლის მოგება — 3 000 000 რუბლის ამონაგებზე. რუბლებში შედეგი ერთნაირია, მაგრამ მოგების წილი ამონაგებში განსხვავდება. ეს ფასების, სამუშაოების შემადგენლობისა და აღრიცხული ხარჯების შემოწმების საფუძველია; კონკრეტული მიზეზი საწყისი მონაცემებით უნდა დადგინდეს და მხოლოდ ერთ პროცენტულ მაჩვენებელს არ უნდა დაეყრდნოს.
ასეთი შედარებები გამოსადეგი რომ იყოს, თავიდანვე შეთანხმდით, მოგების რომელ სახეს იყენებთ — მარჟინალურს, წმინდას თუ პროექტის მოგებას — და რას ირჩევთ ბაზად: ამონაგებს, თვითღირებულებას, აქტივებს თუ კაპიტალს. პროექტის მოგებისა და თვითღირებულებისთვის წინასწარ განსაზღვრეთ, რომელ ხარჯებს ითვალისწინებთ, და ეს წესი ყველა შესადარებელ ობიექტზე ერთნაირად გამოიყენეთ.
რენტაბელობის რომელ მაჩვენებლებს იყენებენ ყველაზე ხშირად?
სამშენებლო კომპანიის მართვისას სასარგებლოა რამდენიმე მაჩვენებლის მუდმივად თვალყურის დევნება. ისინი სხვადასხვა კითხვას პასუხობს: ფასის, აქტივების ეფექტიანობის, საკუთარი კაპიტალის უკუგებისა და კონკრეტული ობიექტის შედეგის შესახებ.
| მაჩვენებელი | ფორმულა | რისთვის გამოვთვალოთ |
|---|---|---|
| გაყიდვების რენტაბელობა წმინდა მოგების მიხედვით (წმინდა მარჟა) | (პერიოდის წმინდა მოგება / იმავე პერიოდის ამონაგები) × 100% | იმის გასაგებად, თუ რამდენი წმინდა მოგება რჩება ამონაგების თითოეულ რუბლში |
| აქტივების რენტაბელობა (ROA) | (პერიოდის წმინდა მოგება / იმავე პერიოდის აქტივების საშუალო ღირებულება) × 100% | ტექნიკის, საწყობებისა და ანგარიშებზე არსებული ფულის უკუგების შესაფასებლად |
| საკუთარი კაპიტალის რენტაბელობა (ROE) | (პერიოდის წმინდა მოგება / იმავე პერიოდის საკუთარი კაპიტალის საშუალო მნიშვნელობა) × 100% | პერიოდის განმავლობაში საკუთარი კაპიტალის უკუგების შესაფასებლად |
| პროექტის რენტაბელობა თვითღირებულების მიხედვით | (პროექტის მოგება / პროექტის თვითღირებულება) × 100% | შესადარებელ პროექტებზე გაწეული ხარჯების უკუგების შესადარებლად |
| მარჟინალური რენტაბელობა | (მარჟინალური მოგება / ამონაგები) × 100% | ამონაგების იმ წილის დასანახად, რომელიც მუდმივ ხარჯებს ფარავს და მოგებას ქმნის |
ცხრილში შერჩეულია გაყიდვების რენტაბელობა წმინდა მოგების მიხედვით. საოპერაციო და წმინდა მარჟას ერთმანეთისგან განასხვავებს CFA Institute-ის ფინანსური კოეფიციენტების ჩამონათვალი (ინგლისურ ენაზე). აღნიშვნა ROS გაყიდვების საოპერაციო რენტაბელობისთვისაც გამოიყენება, როგორც The Open University-ის სასწავლო განყოფილებაში (ინგლისურ ენაზე); შედარებისას დააზუსტეთ, მოგების რომელი სახეა გამოყენებული.
თუ გსურთ გამოთვლის ლოგიკა უფრო ღრმად გაიგოთ, გამოგადგებათ 101-ის მასალები: როგორ გამოითვლება რენტაბელობა: ფორმულა, მაგალითი და გამოთვლა „აპლიკაცია 101“-ის მონაცემებით, ხოლო მშენებლობისთვის — ცალკე სტატია სამშენებლო ბიზნესის რენტაბელობის შეფასების შესახებ.
როგორ გამოვთვალოთ რენტაბელობა და შევარჩიოთ ბაზა?
ძირითადი ფორმულაა: მოგება / ბაზა × 100% = რენტაბელობა. ბაზა დამოკიდებულია კითხვაზე: ამონაგები გამოიყენება გაყიდვებში მოგების წილის შესაფასებლად, თვითღირებულება — ხარჯების უკუგების შესაფასებლად; აქტივები და კაპიტალი კი კომპანიის ეფექტიანობას ერთი პროექტის ფარგლებს მიღმა გვიჩვენებს. გამოიყენეთ ერთი და იმავე პერიოდის მოგება და ამონაგები, ხოლო შედარებისას შეინარჩუნეთ მოგების ერთნაირი განმარტება და ბაზის გამოთვლის ერთნაირი მეთოდი.
ROA-სა და ROE-სთვის პერიოდის მარტივი საშუალო ბაზა = (მნიშვნელობა პერიოდის დასაწყისში + მნიშვნელობა პერიოდის ბოლოს) / 2; ასეთი გამოთვლა მოცემულია OpenStax-ის A დანართში (ინგლისურ ენაზე). თუ მნიშვნელი ნულია, მაჩვენებელი განსაზღვრული არ არის. თუ საკუთარი კაპიტალის საშუალო მნიშვნელობა უარყოფითია, ROE-ს ჩვეულებრივი ინტერპრეტაცია არ გამოიყენება — ამ შეზღუდვას განიხილავს ა. დამოდარანი 2025 წლის 22 აპრილის წერილში, პუნქტი 3.2 (ინგლისურ ენაზე).
პირობითი მაგალითი. დავუშვათ, სამუშაოთა ორი მწარმოებელი ხუთ-ხუთ ობიექტს მართავს და თვის ბოლოს თითოეულის მარჟინალური მოგება 300 000 რუბლია. თანხობრივი შედეგი ერთნაირია. შემდეგ ხელმძღვანელი მარჟინალურ რენტაბელობას ადარებს: პირველთან ის 28%-ია, მეორესთან — 12%. განსხვავება ფასების, სამუშაოების შემადგენლობისა და ცვლადი ხარჯების შემოწმების საფუძველია. მიზეზი დეტალური ჩანაწერებით უნდა დადგინდეს; მხოლოდ პროცენტები ხარჯების გადაჭარბებას ან ფასის ცვლილებას არ ამტკიცებს.
გამოთვლა მხოლოდ ცხრილის შევსებით რომ არ შემოიფარგლოს, დაადგინეთ აღრიცხვის წესები:
- განსაზღვრეთ, რენტაბელობის რომელ მაჩვენებელს ითვლით — ამონაგების მიხედვით, თვითღირებულების მიხედვით თუ მარჟინალურს — და მოგების რომელ სახეს იყენებთ.
- მოგების არჩეული სახე აიღეთ აღრიცხვის ერთი წყაროდან, პროექტის ან კომპანიის მიხედვით, და მისი პერიოდი ბაზას შეუსაბამეთ.
- ბაზა შეარჩიეთ კითხვის შესაბამისად: ამონაგები — გაყიდვებში მოგების წილისთვის, თვითღირებულება — ხარჯების უკუგებისთვის, კაპიტალი — პერიოდის განმავლობაში მისი შემოსავლიანობისთვის.
- გამოთვალეთ პროცენტი და ერთნაირი მეთოდით შეადარეთ წინა პერიოდსა და სხვა ობიექტებს.
მარჟინალური მოგება არის ამონაგებს გამოკლებული ცვლადი ხარჯები. თუ ამ მაჩვენებელს იყენებთ, გამოგადგებათ სტატია მარჟინალური მოგების შესახებ: მასში განხილულია, როგორ გამოითვლება მისი წილი ამონაგებში.
როგორ წავიკითხოთ პროცენტები და შევადაროთ პროექტები?
რენტაბელობა შედარებითა და დინამიკით უნდა შეაფასოთ. თუ გამოთვლის ერთნაირი მეთოდით ერთი ობიექტი 12%-ს იძლევა, მეორე კი — 28%-ს, შეამოწმეთ პირობები, ხარჯთაღრიცხვა, კონტრაქტორები და სამუშაოების შემადგენლობა. რიცხვი თავისთავად ვერ გეუბნებათ, რა უნდა გააკეთოთ, და განსხვავების კონკრეტულ მიზეზსაც არ ამტკიცებს, თუმცა მიგანიშნებთ, სად გააგრძელოთ ანალიზი.
პირობითი მაგალითი. დავუშვათ, კონტრაქტორი იღებს ობიექტს, სადაც დამკვეთი გადაწყვეტილებებს სწრაფად ათანხმებს და დროულად იხდის. მუშაობა კომფორტულად მიმდინარეობს. თუ პროექტის დასრულების შემდეგ რენტაბელობა თვითღირებულების მიხედვით უფრო დაბალია, ვიდრე შესადარებელ ტიპურ ობიექტზე, შეამოწმეთ შესყიდვები და ობიექტზე დამატებითი ვიზიტები: ამ მუხლებში ხარჯების გადაჭარბება შეიძლება ერთ-ერთი მიზეზი იყოს. კომფორტული მუშაობა თავისთავად მოსალოდნელ ფინანსურ უკუგებას არ უზრუნველყოფს.
კიდევ ერთი სასარგებლო მიდგომაა რამდენიმე მაჩვენებლის ერთად გამოთვლა. რენტაბელობა ეფექტიანობას გვიჩვენებს, ფულის ხელმისაწვდომობა კი მის მოძრაობაზეა დამოკიდებული. თუ ბრუნვა იზრდება, მაგრამ ფული არ გყოფნით, შეაფასეთ ფულადი დეფიციტის რისკი და შეაჯერეთ ობიექტების მიხედვით გადახდები.
გავრცელებული შეცდომები გამოთვლებში
მთავარი შეცდომაა ბაზების, მოგების სახეებისა და პერიოდების ერთმანეთში არევა. თუ ერთ შემთხვევაში რენტაბელობას ამონაგების მიხედვით ითვლით, მეორეში კი — თვითღირებულების მიხედვით, პროცენტების პირდაპირი შედარება აზრს კარგავს. შეადარეთ ერთნაირი მეთოდითა და შესადარებელი პერიოდებისთვის გამოთვლილი მაჩვენებლები.
მეორე გავრცელებული პრობლემაა პროექტის ხარჯების არასრული აღრიცხვა. მასალები ჩამოწერილია, სამუშაოები ანაზღაურებულია, თუმცა მიწოდება, ხელსაწყოების ქირა და მცირე შესყიდვები აღრიცხვის მიღმა რჩება. პროცენტი ხელოვნურად იზრდება და დასკვნები მცდარი ხდება.
მესამე შეცდომაა მაჩვენებლის მხოლოდ კომპანიის დონეზე გამოთვლა და ობიექტების უგულებელყოფა. მშენებლობაში საერთო შედეგს შეიძლება ორი პროექტი ქმნიდეს, დანარჩენები კი ბრუნვას იძლეოდეს შესადარებელი შედეგის გარეშე. ამიტომ სასარგებლოა ჯერ თითოეული პროექტის რენტაბელობის გამოთვლა. არჩეული ჯგუფის საერთო პროცენტი გამოთვალეთ ასე: (მოგებების ჯამი / შესაბამისი ბაზების ჯამი) × 100%. ცალკეული პროექტების პროცენტები არ შეკრიბოთ და მათი მარტივი საშუალო არ გამოიყენოთ. მთელი კომპანიის შეფასებისას არჩეული მეთოდის შესაბამისად მისი საერთო ხარჯებიც გაითვალისწინეთ.
როგორ გამოვიყენოთ „აპლიკაცია 101“-ის მონაცემები რენტაბელობის გამოსათვლელად
რენტაბელობის მართვა შესაძლებელია, როცა მონაცემები რეგულარულად და ერთ ადგილას გროვდება. „აპლიკაცია 101“-ში შეგიძლიათ პროექტების მიხედვით აღრიცხოთ შემოსული თანხები და ხარჯები და ნახოთ მათი ბალანსი. შემოსული თანხებისა და აღრიცხული ხარჯების ბალანსი დარიცხვის პრინციპით გამოთვლილი მოგებისგან განცალკევებით შეამოწმეთ: ის საბუღალტრო მოგებას ავტომატურად არ ითვლის. კონკრეტულ გამოთვლებში ან პროექტებზე მიღებული მოგებაც ავტომატურად არ უდრის მთელი კომპანიის წმინდა მოგებას. რენტაბელობის გამოსათვლელად დააზუსტეთ მოგების სახე, პერიოდი და გათვალისწინებული ხარჯების შემადგენლობა.
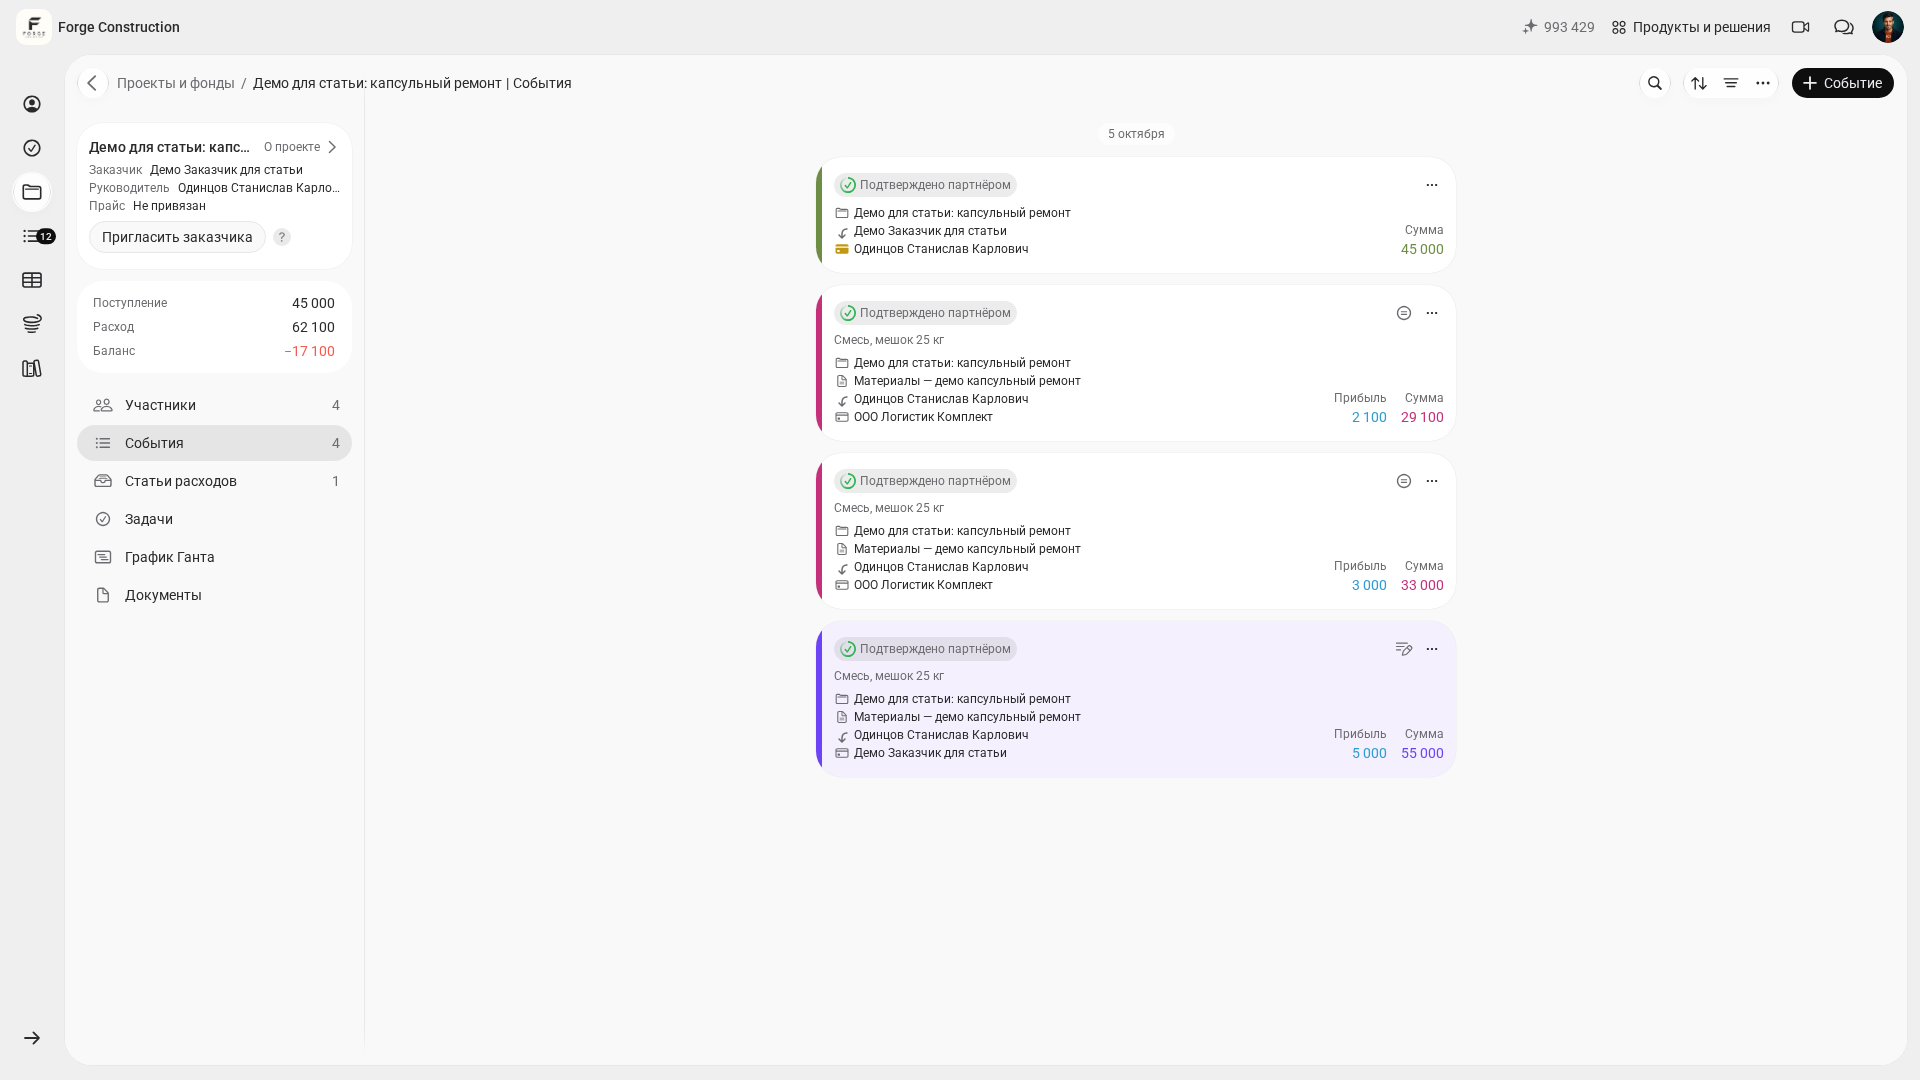
პირობითი მაგალითი. დავუშვათ, ხელმძღვანელს 12 ობიექტი აქვს, გადახდები კი ბარათით, საბანკო ანგარიშითა და ნაღდი ფულით სრულდება. კომპანიის საერთო ფულადი შედეგი შეიძლება ხელით შეაჯამოთ, მაგრამ ცალკეული პროექტების ჩანაწერები არასრული აღმოჩნდეს. თუ ფინანსურ მოვლენებს შესაბამის პროექტებზე გაანაწილებთ, შეძლებთ შემოსული თანხებისა და ხარჯების შედარებას და ჩანაწერების სისრულის შემოწმებას. რენტაბელობის შესაფასებლად შემდეგ საჭიროა მოგებისა და შესაბამისი ბაზის გამოთვლა არჩეული მეთოდით.
თუ გსურთ რენტაბელობასთან ერთად კიდევ რამდენიმე მაჩვენებელს მიადევნოთ თვალი, იხილეთ მასალა ბიზნესის ძირითადი მაჩვენებლების შესახებ და სტატია ბიზნესანალიტიკის სისტემის შესახებ (რუსულ ენაზე).
თუ გსურთ ნახოთ, როგორ იმუშავებს ეს თქვენს პროექტებზე და თქვენი აღრიცხვის წესების გათვალისწინებით, მობრძანდით „აპლიკაცია 101“-ის უფასო პრეზენტაციაზე.
თუ კომპანიისა და პროექტების უფრო ფართო ანალიტიკა გჭირდებათ, გამოგადგებათ PRO+. მისი შესაძლებლობები განხილულია სტატიაში PRO+ ტარიფის შესახებ (რუსულ ენაზე). კონკრეტული ფუნქციები გადაამოწმეთ მოქმედ სატარიფო ცხრილში, თქვენი წვდომის უფლებების გათვალისწინებით.