Indikator profitabilitas adalah sekumpulan metrik keuangan yang menjawab satu pertanyaan: berapa banyak laba yang dihasilkan oleh setiap rubel dari dasar perbandingan yang Anda pilih. Dasar yang paling sering digunakan adalah pendapatan, biaya pokok, aset, dan ekuitas. Prinsipnya sama: jenis laba yang dipilih sebagai pembilang, dasar yang sesuai sebagai penyebut, dan hasil dinyatakan dalam persentase.
Profitabilitas sering disamakan dengan laba. Laba menunjukkan hasil dalam rubel untuk suatu periode atau suatu proyek. Profitabilitas menunjukkan «kualitas» hasil tersebut: bagaimana laba dibandingkan dengan skala pekerjaan dan biaya. Dua proyek dapat menghasilkan laba yang sama, tetapi satu proyek menghabiskan lebih banyak sumber daya, sementara proyek lainnya menghasilkan jumlah yang sama dengan investasi yang lebih kecil.
Dalam bisnis berbasis proyek — konstruksi, renovasi, dan pekerjaan rekayasa — profitabilitas sangat berguna karena omzet dapat tumbuh lebih cepat daripada uang di rekening. Namun, kemampuan menghasilkan laba dan ketersediaan uang harus diperiksa secara terpisah: kenaikan penerimaan atau uang muka saja tidak menunjukkan hasil keuangan proyek.
Daftar isi:
- Apa yang dimaksud dengan indikator profitabilitas?
- Indikator profitabilitas apa yang paling sering digunakan?
- Bagaimana menghitungnya: rumus dan pemilihan dasar perhitungan?
- Bagaimana membaca persentase dan membandingkan proyek?
- Kesalahan umum dalam perhitungan
- Cara menggunakan data Aplikasi 101 untuk menghitung profitabilitas
Apa yang dimaksud dengan indikator profitabilitas?
Indikator profitabilitas dibangun berdasarkan satu prinsip: jenis laba yang dipilih ditempatkan sebagai pembilang, sedangkan dasar perbandingan yang sesuai ditempatkan sebagai penyebut. Jenis laba maupun dasar perbandingannya dapat berubah. Karena itu, indikator-indikator ini memiliki prinsip perhitungan yang sama, tetapi makna ekonominya berbeda.
Contoh hipotetis. Misalkan seorang pimpinan melihat laba tahunan sebesar 1 000 000 ₽. Kemudian ia membandingkan dua proyek dalam portofolionya: proyek pertama menghasilkan laba 250 000 ₽ dengan pendapatan 1 500 000 ₽, sedangkan proyek kedua menghasilkan laba yang sama, yaitu 250 000 ₽, dengan pendapatan 3 000 000 ₽. Hasil dalam rubel sama, tetapi porsi laba terhadap pendapatan berbeda. Ini menjadi alasan untuk memeriksa harga, lingkup pekerjaan, dan biaya yang dicatat; penyebab konkretnya harus ditentukan dari data sumber, bukan dari satu persentase saja.
Agar perbandingan seperti ini berguna, sepakati sejak awal jenis laba yang Anda gunakan — margin kontribusi, laba bersih, atau laba proyek — serta dasar yang Anda pilih — pendapatan, biaya pokok, aset, atau modal. Untuk menghitung laba dan biaya pokok proyek, tentukan terlebih dahulu komponen biaya yang akan diperhitungkan, lalu terapkan secara konsisten pada semua proyek yang dibandingkan.
Indikator profitabilitas apa yang paling sering digunakan?
Dalam mengelola perusahaan konstruksi, ada baiknya Anda menggunakan beberapa metrik. Masing-masing menjawab pertanyaan yang berbeda: tentang harga, efisiensi aset, imbal hasil ekuitas, atau hasil suatu proyek tertentu.
| Indikator | Rumus | Tujuan perhitungan |
|---|---|---|
| Profitabilitas penjualan berdasarkan laba bersih (margin laba bersih) | (Laba bersih selama periode / Pendapatan selama periode yang sama) × 100% | Memahami berapa banyak laba bersih yang tersisa dari setiap rubel pendapatan |
| Imbal hasil aset (ROA) | (Laba bersih selama periode / Rata-rata nilai aset selama periode yang sama) × 100% | Menilai imbal hasil dari peralatan, gudang, dan uang di rekening |
| Imbal hasil ekuitas (ROE) | (Laba bersih selama periode / Rata-rata ekuitas selama periode yang sama) × 100% | Menilai imbal hasil ekuitas selama periode tersebut |
| Profitabilitas proyek terhadap biaya pokok | (Laba proyek / Biaya pokok proyek) × 100% | Membandingkan imbal hasil atas biaya pada proyek-proyek yang sebanding |
| Rasio margin kontribusi | (Margin kontribusi / Pendapatan) × 100% | Melihat porsi pendapatan yang tersedia untuk menutup biaya tetap dan menghasilkan laba |
Tabel ini menggunakan profitabilitas penjualan berdasarkan laba bersih. Perbedaan antara margin operasi dan margin laba bersih dijelaskan dalam daftar rasio keuangan CFA Institute (dalam bahasa Inggris). Istilah ROS juga digunakan untuk profitabilitas penjualan berdasarkan laba operasi, seperti dalam bagian pembelajaran The Open University (dalam bahasa Inggris); saat membandingkan, pastikan jenis laba yang digunakan.
Jika Anda ingin memahami logikanya lebih dalam, baca materi 101: «Cara menghitung profitabilitas: rumus, contoh, dan perhitungan berdasarkan data Aplikasi 101». Untuk sektor konstruksi, tersedia pembahasan khusus tentang penilaian profitabilitas bisnis konstruksi.
Bagaimana menghitungnya: rumus dan pemilihan dasar perhitungan?
Rumus dasarnya adalah: laba / dasar perhitungan × 100% = profitabilitas. Dasarnya bergantung pada pertanyaan yang ingin dijawab: pendapatan untuk menilai porsi laba dalam penjualan, biaya pokok untuk menilai imbal hasil atas biaya, serta aset dan modal untuk menilai efisiensi perusahaan dalam cakupan yang lebih luas daripada satu proyek. Gunakan laba dan pendapatan dari periode yang sama. Saat membandingkan, pertahankan definisi laba dan metode perhitungan dasar yang sama.
Untuk ROA dan ROE, rata-rata sederhana dasar perhitungan selama periode = (nilai pada awal periode + nilai pada akhir periode) / 2; perhitungan ini dijelaskan dalam OpenStax, lampiran A (dalam bahasa Inggris). Jika penyebutnya nol, indikator tersebut tidak terdefinisi. Jika rata-rata ekuitas negatif, interpretasi ROE yang lazim tidak dapat diterapkan; keterbatasan ini dibahas oleh A. Damodaran dalam surat tertanggal 22 April 2025, poin 3.2 (dalam bahasa Inggris).
Contoh hipotetis. Misalkan dua kepala pelaksana masing-masing menangani lima proyek dan pada akhir bulan masing-masing memperoleh margin kontribusi sebesar 300 000 ₽. Secara nominal, hasilnya sama. Kemudian pimpinan membandingkan rasio margin kontribusi: kepala pelaksana pertama mencapai 28%, sedangkan yang kedua 12%. Perbedaan ini menjadi alasan untuk memeriksa harga, lingkup pekerjaan, dan biaya variabel. Penyebabnya harus ditentukan melalui rincian data; persentase saja tidak membuktikan adanya pembengkakan biaya atau perubahan harga.
Agar perhitungan tidak sekadar menjadi «tabel demi membuat tabel», tetapkan aturan pencatatan:
- Tentukan profitabilitas apa yang Anda hitung dan jenis laba yang digunakan: terhadap pendapatan, terhadap biaya pokok, atau berdasarkan margin kontribusi.
- Ambil jenis laba yang dipilih dari satu sumber pencatatan — proyek atau perusahaan — lalu sesuaikan periodenya dengan periode dasar perhitungan.
- Pilih dasar yang sesuai dengan pertanyaan: pendapatan untuk menilai porsi laba dalam penjualan, biaya pokok untuk menilai imbal hasil atas biaya, atau modal untuk menilai imbal hasilnya selama periode tersebut.
- Hitung persentasenya, lalu bandingkan dengan periode sebelumnya dan proyek lain menggunakan metode yang sama.
Margin kontribusi adalah pendapatan dikurangi biaya variabel. Jika Anda menggunakan indikator ini, baca artikel tentang margin kontribusi, yang menjelaskan cara menghitung porsinya terhadap pendapatan.
Bagaimana membaca persentase dan membandingkan proyek?
Profitabilitas dipahami melalui perbandingan dan perkembangannya dari waktu ke waktu. Jika satu proyek menghasilkan 12% dan proyek lain 28% dengan metode perhitungan yang sama, periksa ketentuan proyek, estimasi biaya, kontraktor, dan lingkup pekerjaan. Angka itu sendiri belum menunjukkan tindakan yang harus diambil dan tidak membuktikan penyebab tertentu dari perbedaan tersebut, tetapi menunjukkan bagian yang perlu dianalisis lebih lanjut.
Contoh hipotetis. Misalkan seorang kontraktor menerima proyek dengan klien yang cepat menyetujui keputusan dan membayar tanpa keterlambatan. Pekerjaan terasa berjalan dengan nyaman. Jika setelah proyek selesai profitabilitas terhadap biaya pokok ternyata lebih rendah daripada proyek standar yang sebanding, periksa pembelian dan kunjungan tambahan: pembengkakan biaya pada pos-pos ini mungkin menjadi salah satu penyebabnya. Pekerjaan yang nyaman tidak dengan sendirinya menjamin imbal hasil keuangan yang diharapkan.
Cara lain yang berguna adalah menghitung beberapa metrik secara bersamaan. Profitabilitas menunjukkan efisiensi, sedangkan kondisi kas bergantung pada arus uang. Jika omzet meningkat tetapi uang tidak mencukupi, periksa risiko kesenjangan arus kas dan cocokkan pembayaran pada setiap proyek.
Kesalahan umum dalam perhitungan
Kesalahan utama adalah mencampurkan dasar perhitungan, jenis laba, dan periode. Jika dalam satu kasus Anda menghitung profitabilitas terhadap pendapatan, tetapi dalam kasus lain terhadap biaya pokok, perbandingan persentase secara langsung menjadi tidak bermakna. Bandingkan indikator yang dihitung dengan metode yang sama untuk periode yang sebanding.
Masalah umum kedua adalah biaya proyek yang tidak dicatat secara lengkap. Bahan sudah dibebankan dan pekerjaan sudah dibayar, tetapi biaya pengiriman, sewa alat, dan pembelian kecil belum masuk dalam perhitungan. Persentasenya menjadi lebih tinggi dan kesimpulannya keliru.
Kesalahan ketiga adalah menghitung hanya pada tingkat perusahaan dan mengabaikan proyek. Dalam konstruksi, hasil keseluruhan dapat ditopang oleh dua proyek, sementara proyek lainnya menghasilkan omzet tanpa hasil yang sebanding. Karena itu, sebaiknya hitung profitabilitas setiap proyek terlebih dahulu. Hitung persentase gabungan untuk kelompok yang dipilih dengan rumus (total laba / total dasar perhitungan yang sesuai) × 100%, bukan dengan menjumlahkan atau mengambil rata-rata sederhana dari persentase masing-masing proyek. Saat menilai seluruh perusahaan, perhitungkan juga biaya umumnya sesuai metode yang telah ditetapkan.
Cara menggunakan data Aplikasi 101 untuk menghitung profitabilitas
Profitabilitas dapat dikelola ketika data dikumpulkan secara rutin di satu tempat. Di Aplikasi 101, Anda dapat mencatat penerimaan dan pengeluaran per proyek serta melihat saldonya. Periksa saldo penerimaan dan pengeluaran tercatat secara terpisah dari laba yang diakui secara akrual: saldo tersebut bukan perhitungan otomatis laba akuntansi. Laba dari perhitungan dan proyek tertentu juga tidak otomatis sama dengan laba bersih seluruh perusahaan. Untuk menghitung profitabilitas, pastikan jenis laba, periode, dan komponen biaya yang dicatat.
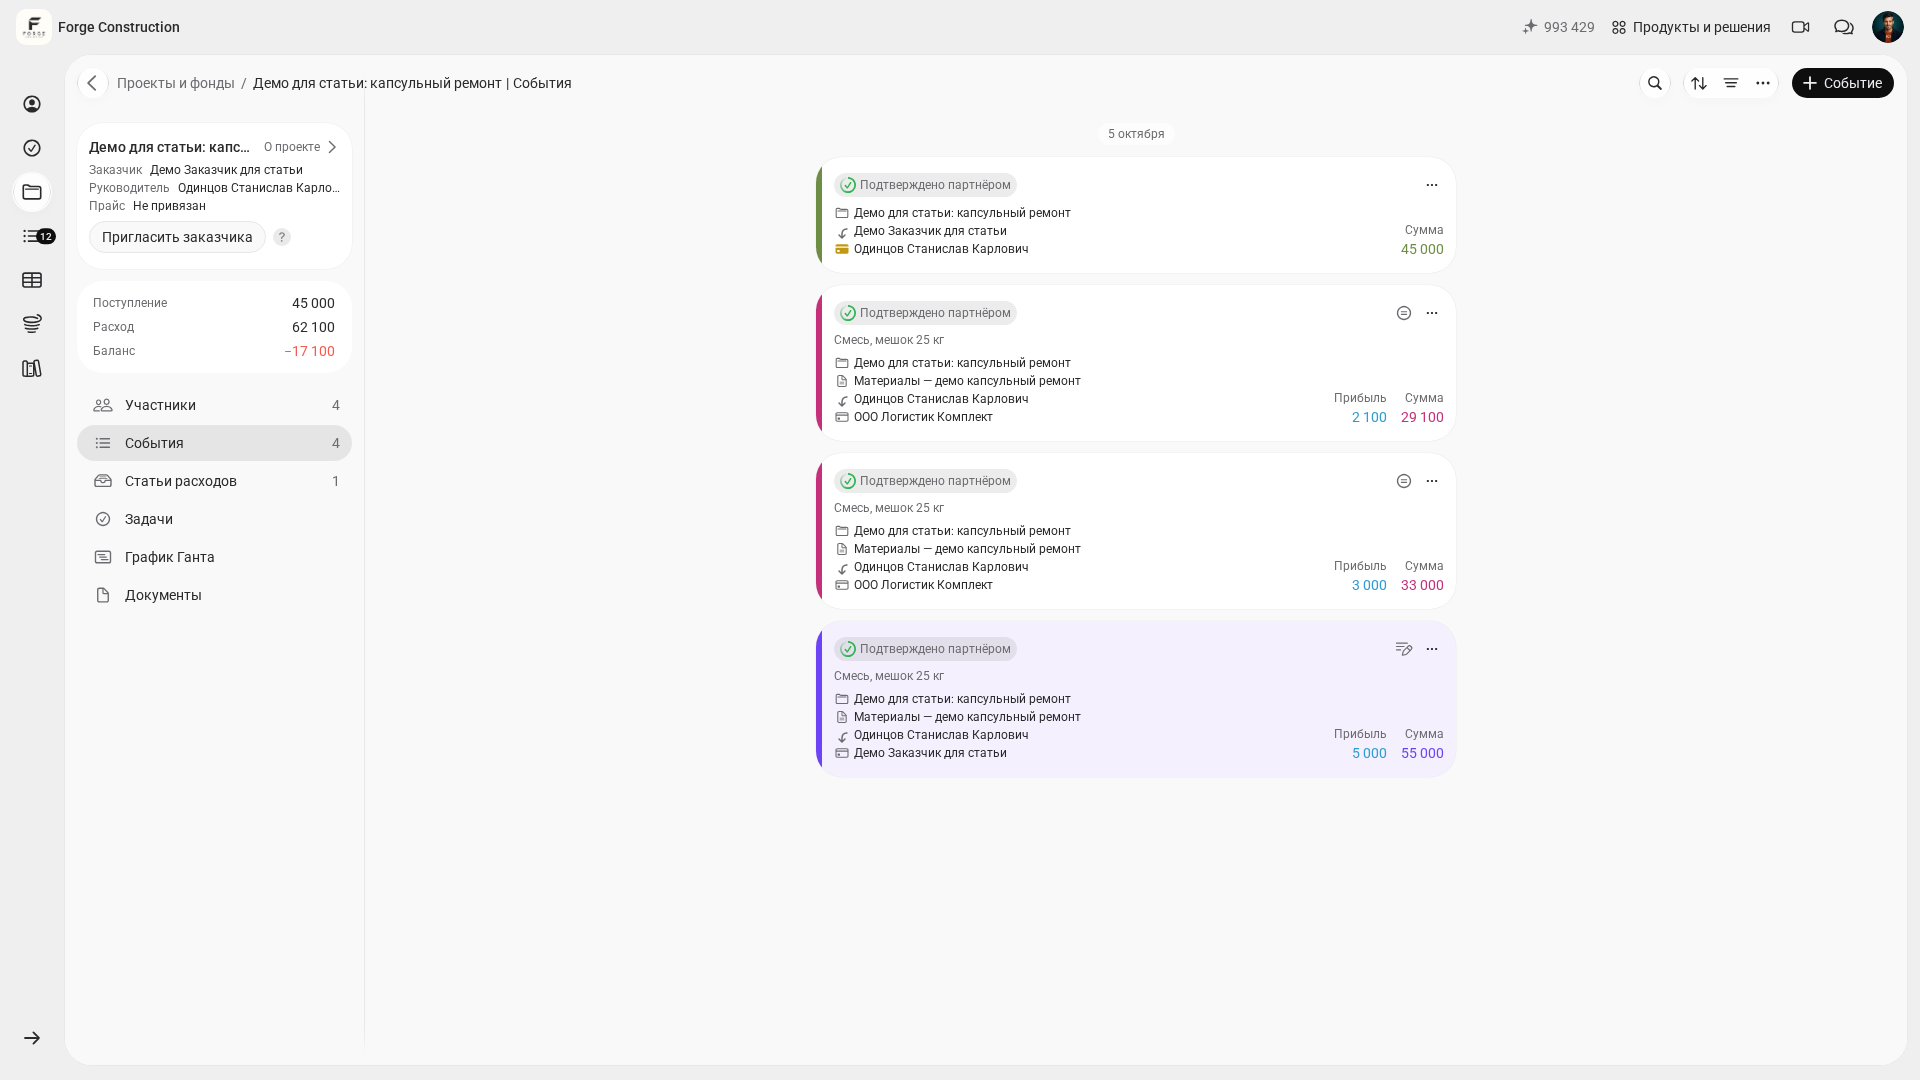
Contoh hipotetis. Misalkan seorang pimpinan memiliki 12 proyek, sementara pembayaran dilakukan melalui kartu, rekening bank, dan uang tunai. Hasil kas keseluruhan perusahaan dapat direkap secara manual, tetapi catatan tiap proyek mungkin tidak lengkap. Jika catatan keuangan dialokasikan ke proyek yang sesuai, Anda dapat membandingkan penerimaan dan pengeluaran serta memeriksa kelengkapan pencatatan. Untuk menilai profitabilitas, selanjutnya diperlukan perhitungan laba dan dasar yang sesuai menurut metode yang dipilih.
Jika Anda ingin memantau beberapa metrik lain bersama profitabilitas, baca materi tentang indikator utama bisnis dan artikel tentang sistem analitik bisnis (dalam bahasa Rusia).
Jika Anda ingin melihat penerapannya pada proyek Anda dengan aturan yang Anda gunakan, ikuti presentasi gratis Aplikasi 101.
Jika Anda membutuhkan analisis yang lebih mendalam untuk perusahaan dan proyek, PRO+ dapat membantu. Kemampuannya dibahas dalam artikel tentang paket PRO+ (dalam bahasa Rusia). Periksa fitur tertentu dalam tabel paket yang berlaku dengan mempertimbangkan hak akses Anda.