Выручку и прибыль часто путают, потому что оба показателя связаны с деньгами. Только отвечают они на разные вопросы. Выручка показывает, сколько продано. Прибыль показывает, сколько осталось после расходов.
В проектном бизнесе (стройка, ремонт, комплектация) путаница усиливается авансами, этапами, актами, закупками материалов и субподрядом. На счете может лежать крупная сумма, при этом по итогам месяца бизнес выходит в ноль.
Ниже разберем разницу простым языком, разложим прибыль на слои и дадим короткий алгоритм расчета. По пути оставлю ссылки на полезные материалы 101, чтобы можно было углубиться в детали.
Содержание:
- Два вопроса, которые разделяют выручку и прибыль
- Выручка: когда деньги считаются заработанными?
- Прибыль: что это и почему у нее несколько видов?
- Себестоимость, маржа, валовая и чистая прибыль: как связаны?
- Алгоритм: как посчитать прибыль по проекту?
- Типичные ловушки: выручка есть, прибыли нет
- Что контролировать регулярно, чтобы видеть деньги?
Два вопроса, которые разделяют выручку и прибыль
Проще всего запомнить разницу так: выручка отвечает на вопрос «сколько клиент купил у вас за период», прибыль отвечает на вопрос «сколько бизнес заработал на этих продажах после всех расходов».
Условный пример ремонта с заново заданными суммами. За месяц выполнен и принят этап: признанная выручка — 600 000 ₽. К этому этапу относятся затраты: работа мастеров — 240 000 ₽, использованные материалы — 180 000 ₽, доставка — 15 000 ₽, вывоз мусора — 15 000 ₽. Всего 450 000 ₽; разница с выручкой — 150 000 ₽. Для этого примера все перечисленные затраты считаем прямыми и переменными, поэтому разница совпадает с вкладом на покрытие постоянных расходов. Общие расходы компании, проценты и налоги здесь еще не учтены: чистая прибыль не рассчитана. Даты оплаты проверяют отдельно.
Когда ориентир только на выручку, легко переоценить финансовое состояние компании. Когда ориентир только на прибыль без понимания выручки, трудно управлять продажами и загрузкой команды. Нужны оба показателя в одной логике учета.
Выручка: когда деньги считаются заработанными?
В этой статье используем управленческий расчет по начислению: выручку признают по мере выполнения обязательств перед заказчиком, независимо от даты оплаты. В ремонте и строительстве закрытые этапы и подписанные акты помогают подтвердить объем выполненных работ. Аванс за будущие работы сам по себе еще не означает заработанную выручку. Конкретный порядок признания закрепите в своей модели учета с учетом условий договора и применимых правил.
Важно сразу договориться, что именно вы считаете выручкой в управленческом учете. Для этапных работ можно опираться на суммы по актам за период, если они соответствуют выполненным обязательствам и принятой модели признания. Если хочется глубже разобрать, что относится к выручке и где границы (авансы, возвраты, взаимозачеты), пригодится отдельный материал 101 «Что такое выручка».
Еще один момент: поступления на счет и выручка по работам живут в разных отчетах. Поступления важны для платежеспособности и кассовых разрывов. Выручка важна для оценки продаж и экономики проектов. Про кассовый разрыв есть отдельная статья: что такое кассовый разрыв, причины и как его закрывать.
Прибыль: что это и почему у нее несколько видов?
Прибыль считают как разницу между доходами и расходами за один период; для основного проектного расчета отправной точкой служит выручка. Вопрос в том, какие расходы вы берете в расчет. Поэтому в управленческом учете результат рассматривают на разных уровнях: от результата по объекту до чистой прибыли компании после всех расходов, процентов и налогов по принятой модели. Чистая прибыль не равна сумме, которую собственник может свободно изъять: отдельно проверьте доступные деньги, обязательства и потребности бизнеса.
Для проектного бизнеса полезно отдельно считать вклад на покрытие, или маржинальную прибыль: выручка проекта минус переменные затраты. Они меняются с объемом работ в рассматриваемом диапазоне. Материалы, сдельная оплата, субподряд и логистика входят сюда в той части, которая действительно зависит от объема. Прямые затраты выделяют по другому признаку — их можно отнести к конкретному объекту; среди них бывают и постоянные. Поэтому результат после прямых затрат может отличаться от маржинальной прибыли. По теме есть материал 101: про маржинальную прибыль.
Чтобы оценить результат компании, нужно также учесть ее инфраструктуру: офис, управленческий персонал, маркетинг, софт, проценты и налоги. Валовую прибыль считают в отдельном разрезе: из выручки вычитают себестоимость проданных товаров или выполненных работ, состав которой нужно определить в модели учета. Валовая и маржинальная прибыль могут различаться. Подробнее о валовой прибыли есть статья 101: что такое валовая прибыль и чем она отличается от чистой.
Себестоимость, маржа, валовая и чистая прибыль: как связаны?
Чтобы отличать выручку от прибыли без шпаргалок, полезно понимать, какие затраты вычтены из продаж в каждом расчете. У каждого показателя своя управленческая польза; валовая и маржинальная прибыль используют разные способы группировки затрат.
Начинается все с себестоимости. В расчете прибыли за период нужна себестоимость проданных товаров или выполненных работ, к которым относится выручка. В проектном бизнесе она может включать труд, использованные материалы, доставку, субподряд и распределенную часть накладных. Состав затрат и базу распределения закрепите заранее. Если накладные уже включены в себестоимость, повторно вычитать их из результата нельзя. Подробный разбор и формулы есть в материале 101 «Себестоимость услуги: что это и как посчитать».
| Показатель | Что показывает? | Как считать в ремонте и стройке? |
|---|---|---|
| Выручка | Объем продаж, признанных за период | Стоимость выполненных обязательств по принятой модели; для этапных работ ее могут подтверждать акты |
| Результат после прямых затрат | Что остается по проекту до нераспределенных общих и других расходов | Выручка проекта − прямые затраты, относящиеся к этой выручке |
| Маржинальная прибыль (вклад на покрытие) | Ресурс для покрытия постоянных расходов и формирования прибыли | Выручка проекта − все переменные затраты, относящиеся к этой выручке |
| Валовая прибыль | Результат после себестоимости продаж, до остальных расходов | Выручка − себестоимость проданных товаров или выполненных работ, включая отнесенные в нее накладные |
| Чистая прибыль | Финансовый результат компании за период после всех доходов, расходов и налогов | Прибыль до налогов, уже учитывающая проценты и прочие доходы и расходы, − налоги на прибыль по применимой модели |
Маржу и наценку тоже часто путают. При расчете в процентах сначала задайте одинаковый состав затрат для сравнения. Наценка — отношение разницы между ценой и выбранной себестоимостью к этой себестоимости; маржа в процентах — отношение той же разницы к цене. Если тема актуальна, пригодится статья 101 про разницу маржи и наценки.
Алгоритм: как посчитать прибыль по проекту?
Для быстрого расчета начните с понятных правил. Выберите период и согласуйте признание выручки и связанных с ней расходов: затраты на выполненные работы учитывайте в том же периоде, что и выручку от них, независимо от даты оплаты. Общие расходы относите к соответствующему периоду по принятой модели. Поступления и платежи ведите отдельно — они нужны для контроля денег.
Вот рабочий порядок, который подходит для ремонта, стройки, комплектации, дизайн-проектов:
- Выберите период (например, неделю или месяц) и закрепите правило признания выручки по выполненным обязательствам; для этапных работ проверьте подтверждающие акты.
- Соберите признанную выручку по каждому проекту отдельно за выбранный период.
- Соберите прямые затраты, относящиеся к этой выручке: использованные материалы, доставку, вывоз, субподряд, сдельную оплату. По инструменту определите относящиеся к работам затраты по принятой модели — например, аренду или часть стоимости использования. Дата покупки сама по себе не определяет расход периода.
- Посчитайте результат после прямых затрат: выручка проекта − относящиеся к ней прямые затраты. Для маржинальной прибыли отдельно вычтите из выручки все переменные затраты, включая переменную часть косвенных, если она есть.
- Учтите общие расходы компании (офис, рекламу, бухгалтерию, связь, сервисы). Если распределяете их между проектами, заранее выберите базу — например, часы работы — и вычитайте каждую сумму только один раз. Для итога компании сложите результаты проектов и учтите только еще не включенные расходы периода, прочие доходы, проценты и налоги по принятой модели.
- Отдельно проверьте фактические поступления и платежи по банковским счетам и кассе, остатки денег, дебиторскую и кредиторскую задолженность. Сопоставьте даты ожидаемых поступлений и обязательных платежей, чтобы увидеть разрыв между «заработали» и «получили».
Если вы хотите закрепить расчет в управлении, следующий шаг — считать рентабельность. Она помогает сравнивать проекты и услуги между собой. По формуле и логике расчета есть материал 101 «Как посчитать рентабельность бизнеса».
Типичные ловушки: выручка есть, прибыли нет
Финансовый результат может искажаться, когда расходы распределены по разным периодам и ответственным, а часть затрат проходит мимо проекта. Проверьте такие ситуации:
- Авансы записываются в выручку. Потом кажется, что месяц закрыт с ростом, при этом работы еще впереди.
- Прямые расходы собираются, общие расходы компании не учитываются. Результаты объектов кажутся положительными, но после учета общих расходов прибыль компании может оказаться ниже или перейти в убыток.
- Подотчет и мелкие закупки не попадают в аналитику. В конце месяца выплывают сюрпризы.
- Смета считается один раз, план с фактом не сверяется. Себестоимость меняется, цена в договоре остается прежней.
- Деньги приходят позже актов. На бумаге прибыль есть, по кассе дефицит.
Про слой «общие траты, которые растворяются между проектами» есть отдельный разбор 101: «Скрытые расходы бизнеса: где искать деньги». Он хорошо объясняет, почему оборот компании может расти быстрее прибыли.
Что контролировать регулярно, чтобы видеть деньги?
Минимальный набор для регулярной проверки: признанная выручка, относящиеся к ней прямые затраты по проектам, общие расходы компании, платежный календарь, дебиторка (кто должен оплатить), кредиторка (кому должна компания). Для итоговой чистой прибыли проверьте также прочие доходы и расходы, проценты и налоги по принятой модели. Такой набор помогает оценивать финансовый результат и отдельно контролировать деньги.
Если вы хотите выстроить систему, полезно почитать, как устроен управленческий учет в проектном бизнесе: «Как организовать управленческий учет». Там хорошо показано, из каких блоков собирается финансовая картина и почему важно разделять проекты и расходы компании.
Когда учет ведется в таблицах и чатах, есть риск потерять связь между выручкой, расходами и прибылью. В одном проекте забыли чек на закупку, в другом потеряли оплату субподрядчику, в третьем смешали деньги компании и деньги объекта. Такие пропуски мешают сверить финансовый результат и движение денег.
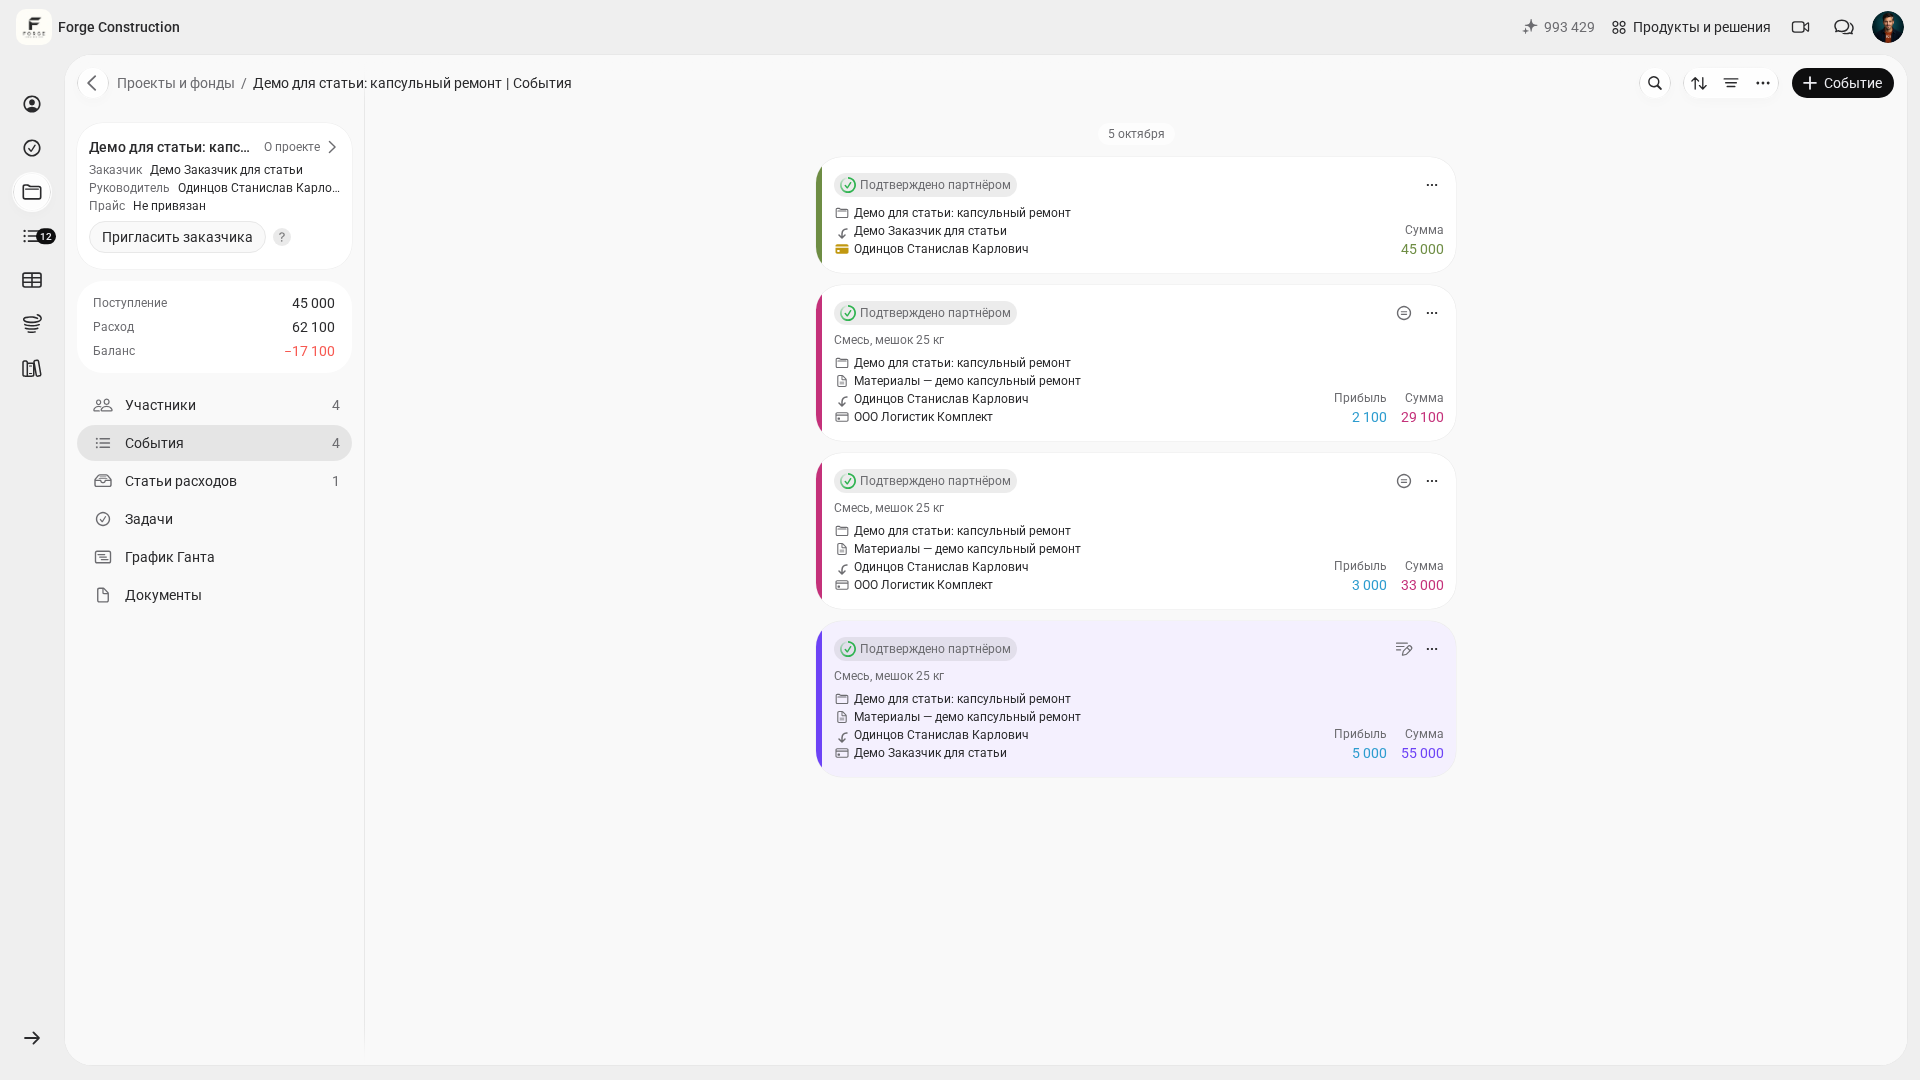
В Приложении 101 можно учитывать поступления и расходы по проектам, а внутренние расходы компании — в Фонде компании. Баланс проекта показывает разницу между поступлениями и учтенными расходами. Он не равен деньгам конкретного участника или начисленной чистой прибыли. Для расчета чистой прибыли за период нужно отдельно сверить признанную выручку, относящиеся к ней затраты, остальные доходы и расходы, проценты и налоги по принятой модели. Если вы хотите посмотреть, как устроен учет на экране и как собрать логику под свои процессы, подойдут демо и настройка с экспертом.
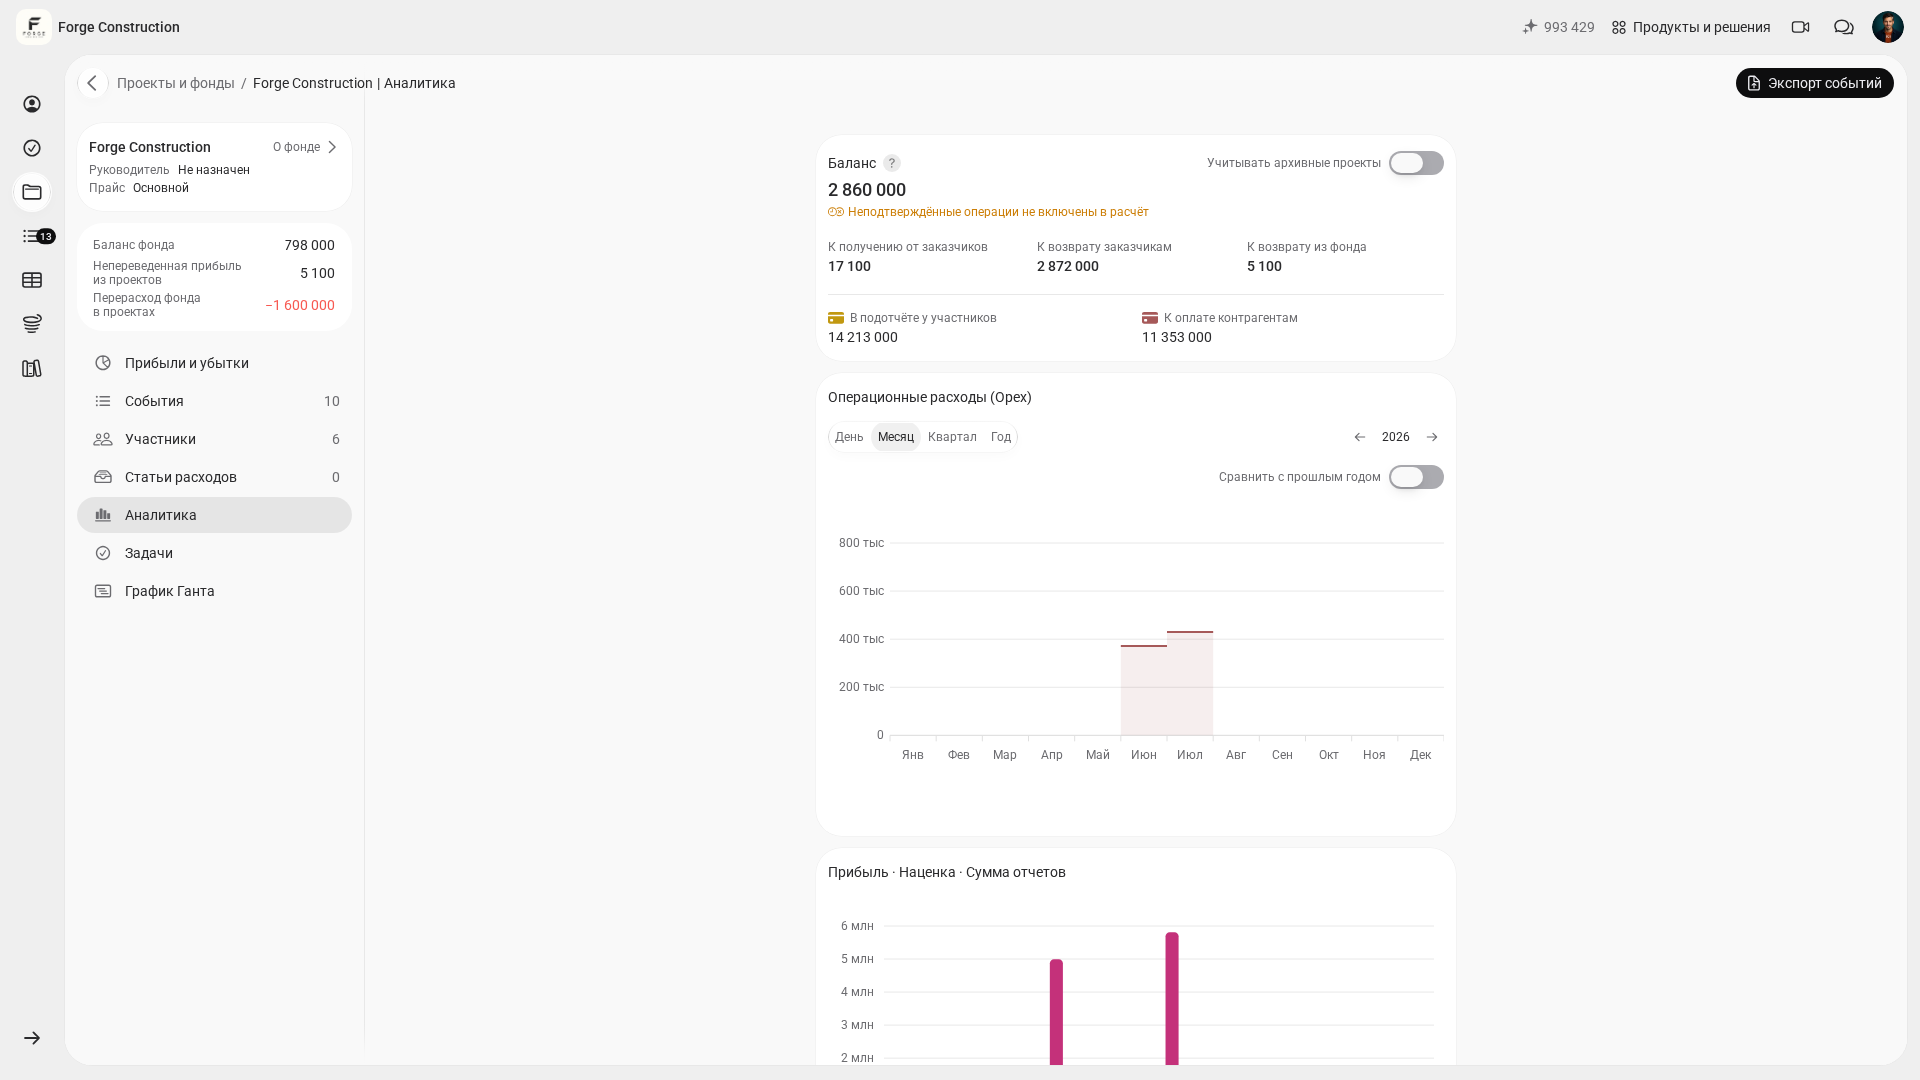
Если вам нужен более глубокий разбор — рентабельность, план/факт, структура расходов по статьям, — сначала определите показатели, период и состав затрат. Проверьте, какие данные и отчеты доступны при вашем тарифе и правах: готовые отчеты не охватывают все управленческие вопросы. Вывод о том, какие направления снижают маржинальность и где есть резервы, делайте по проверенному расчету.
Если хочется закрепить термины «доход, выручка, прибыль» в одной картинке, можно открыть базовую статью 101 по теме: «Выручка и прибыль: в чем разница». После нее проще договориться о едином языке внутри команды.