Валовая прибыль — разница между признанной выручкой и себестоимостью соответствующих продаж. В строительной компании она помогает понять, сколько остаётся от выполненных работ после затрат, включённых в их себестоимость.
Поступивший аванс, сумма в смете и остаток денег — другие показатели. Их нужно учитывать рядом с прибылью, сохраняя различия.
Содержание:
Что входит в формулу?
Валовая прибыль = выручка − себестоимость продаж. Для расчёта выберите один период и работы, к которым относятся обе суммы. Порядок признания и состав себестоимости должны быть определены заранее и применяться последовательно.
В себестоимость работ могут входить материалы, труд исполнителей, услуги подрядчиков и относимые производственные накладные затраты. Постоянный характер затраты сам по себе не определяет её место: производственная и общехозяйственная функции различаются.
Покупку оборудования нельзя автоматически полностью вычесть из прибыли месяца как стоимость использованного материала. Порядок учёта зависит от характера актива и применимых правил. Платёж за оборудование при этом отражается в движении денег.
Чем различаются уровни прибыли?
| Показатель | База расчёта | Что помогает проверить |
|---|---|---|
| Валовая прибыль | Выручка минус себестоимость продаж | Экономику выполненных работ |
| Маржинальная прибыль | Выручка минус переменные затраты в выбранной модели | Покрытие постоянных затрат |
| Прибыль от продаж | Валовая прибыль минус коммерческие и управленческие расходы | Результат основной деятельности |
| Чистая прибыль | Итог после остальных учитываемых доходов, расходов и налогов | Конечный результат периода |
Названия «ВП1» и «ВП2» встречаются во внутренних моделях компаний, но не задают единственную общую классификацию. Если используете их, запишите точный состав каждого уровня. Одну затрату учитывайте один раз.
Учебный пример без двойного счёта
Выручка за выполненный ремонт — 1 000 000 ₽. Себестоимость этих работ — 700 000 ₽, включая все уже распределённые производственные затраты. Валовая прибыль равна 300 000 ₽, её доля в выручке — 30%.
Дополнительные коммерческие и управленческие расходы периода составляют 120 000 ₽. Прибыль от продаж — 180 000 ₽. При условных прочих расходах 20 000 ₽ и рассчитанном для примера налоге 30 000 ₽ итоговая прибыль составит 130 000 ₽. Сумма налога здесь задана учебным условием, налоговая ставка не выводится.
Если часть выручки ещё не оплачена, эти 130 000 ₽ не обязательно доступны на банковском счёте. Отдельно проверьте задолженности, полученные авансы и предстоящие выплаты.
Как проверять исходные записи в 101?
В отчёте 101 можно проверить связь расходной позиции с проектом и статьёй. В учебной записи ниже сумма получателю — 27 000 ₽, заказчику — 29 100 ₽. Разница 2 100 ₽ относится к этому событию; общие расходы, налоги и экономика остальных работ из неё не следуют.
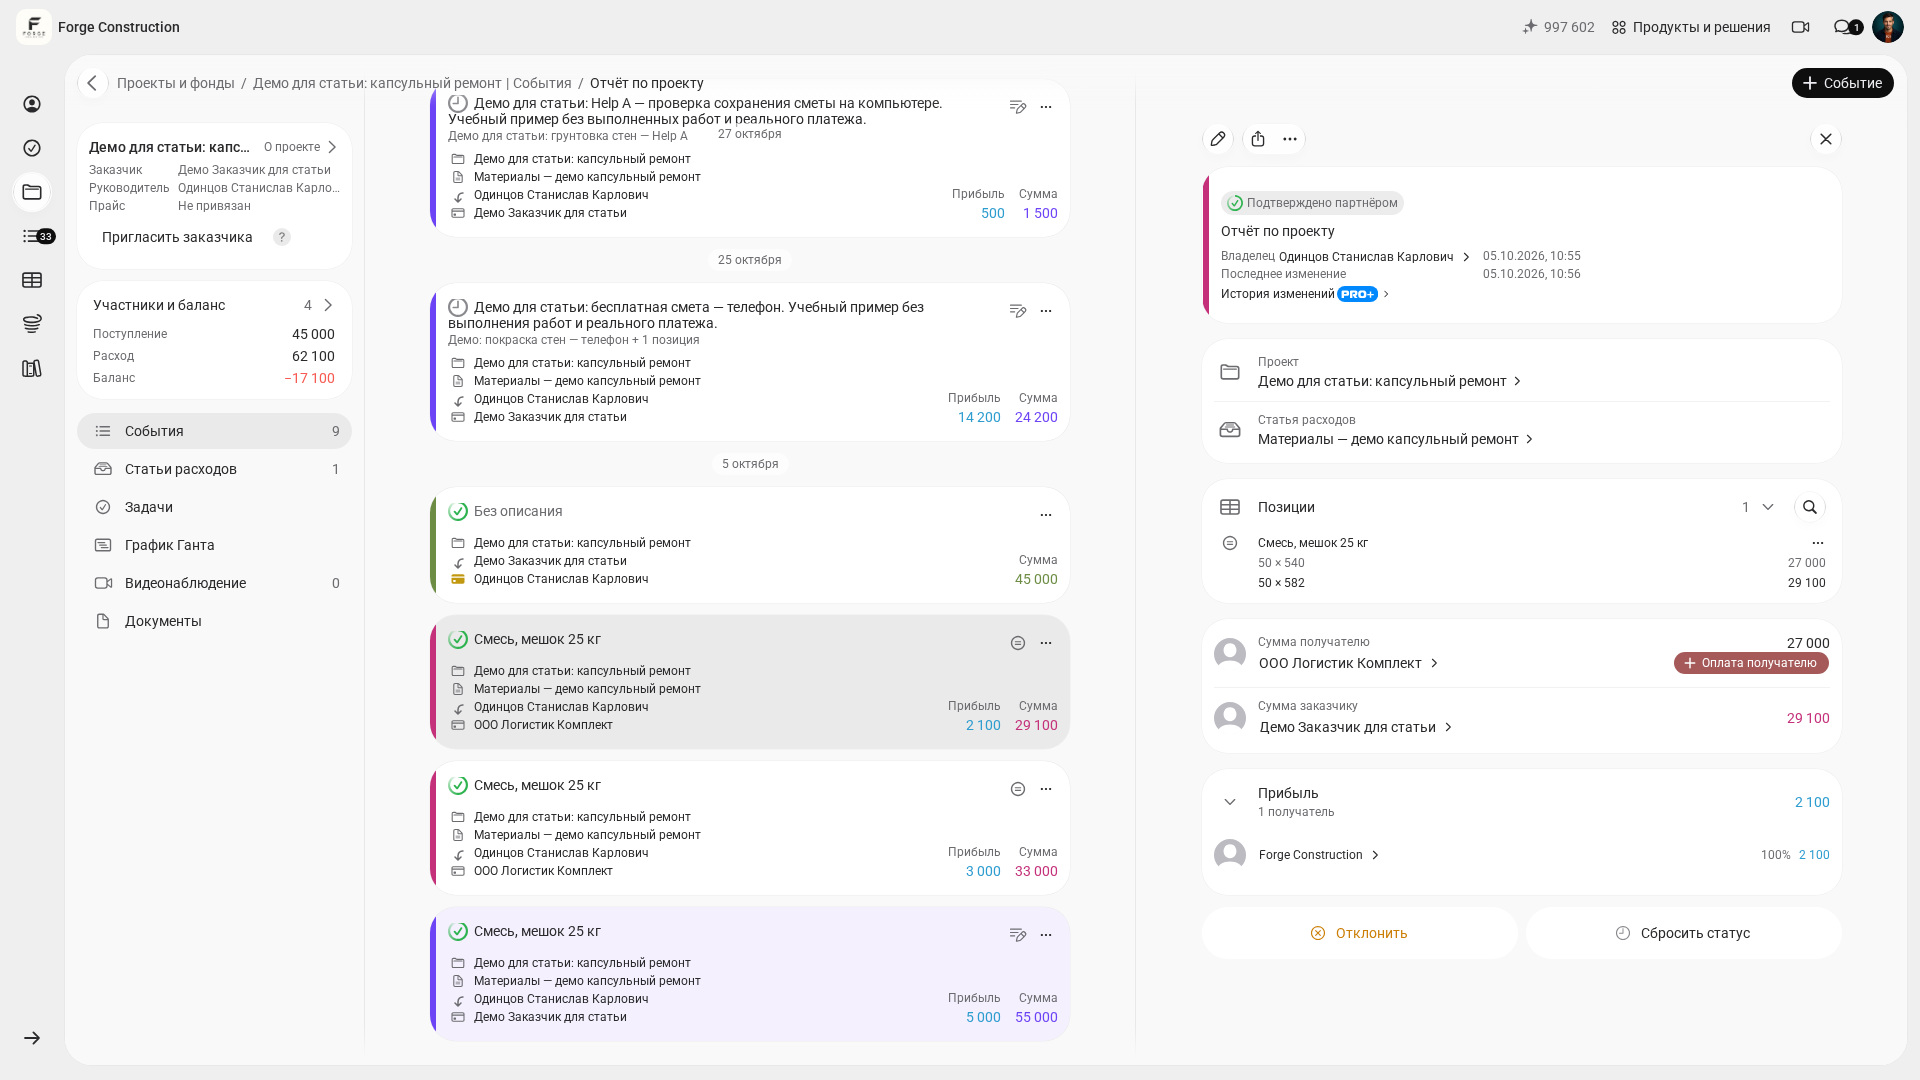
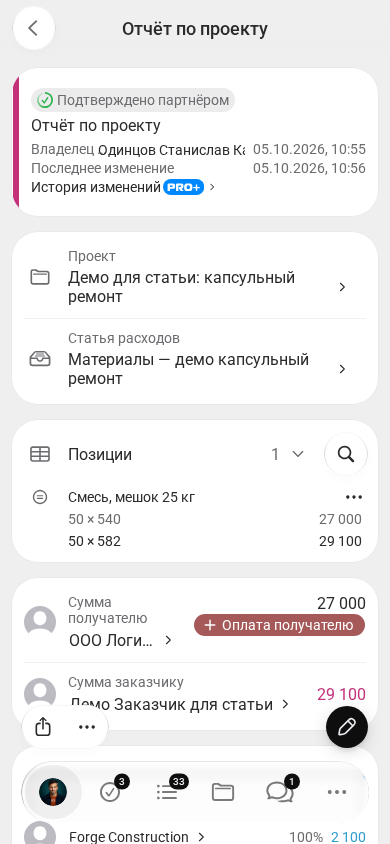
Статус подтверждённого отчёта тоже не заменяет подтверждение банковского платежа. Кнопка оплаты на кадре показана отдельно и при съёмке не нажималась. Такая детализация помогает разбирать составляющие расчёта, если записи заполнены полностью.
Почему валовая прибыль снижается?
Сначала проверьте данные: совпали ли периоды, не забыты ли выполненные работы, правильно ли отнесены материалы и переделки. Затем разберите изменение цены, объёма, закупочной стоимости и производительности. Рост общей выручки может сопровождаться падением валовой прибыли.
Сравнивайте похожие объекты по одной методике. Если материал покупает заказчик напрямую, это меняет структуру оборота подрядчика. Вывод о снижении эффективности только по одному проценту будет неполным.
Для следующего заказа используйте выявленные причины в расчёте себестоимости ремонта. Контроль после сдачи полезен, но прогноз затрат до окончания нужен уже во время работ.
Как использовать результат?
Валовая прибыль должна покрывать следующие уровни затрат и оставлять выбранный результат бизнеса. Планируя вывод средств собственнику или премию команде, сначала оцените весь результат, обязательства и доступные деньги. Одна цифра валовой прибыли не определяет безопасную сумму выплаты.
Определения валовой прибыли и прибыли от продаж приведены в пункте 27 ФСБУ 4/2023. Состав затрат и отчётность проверяйте по применимым правилам учёта. Внутренняя модель нужна для решений руководителя и должна быть понятна тем, кто её заполняет.