Siklus keuangan perusahaan menunjukkan rentang waktu antara pembayaran kepada pemasok dan penerimaan uang dari pelanggan: dana digunakan untuk pekerjaan dan pembelian, lalu kembali dalam bentuk pembayaran. Secara teori, semuanya tampak lancar. Dalam praktiknya, uang hampir selalu mengalir dengan penundaan, secara bertahap, dan melalui beberapa orang.
Karena itu, perusahaan mudah terjebak dalam situasi ketika dokumen menunjukkan adanya laba, pekerjaan berjalan, dan tim sibuk, tetapi rekening kosong. Hal ini terjadi ketika pengelolaan hanya berfokus pada “penerimaan” dan “pengeluaran”, sementara bagian ketiga terlewatkan: kewajiban dan pembayaran di masa mendatang.
Daftar isi:
Apa yang dimaksud dengan siklus keuangan perusahaan?
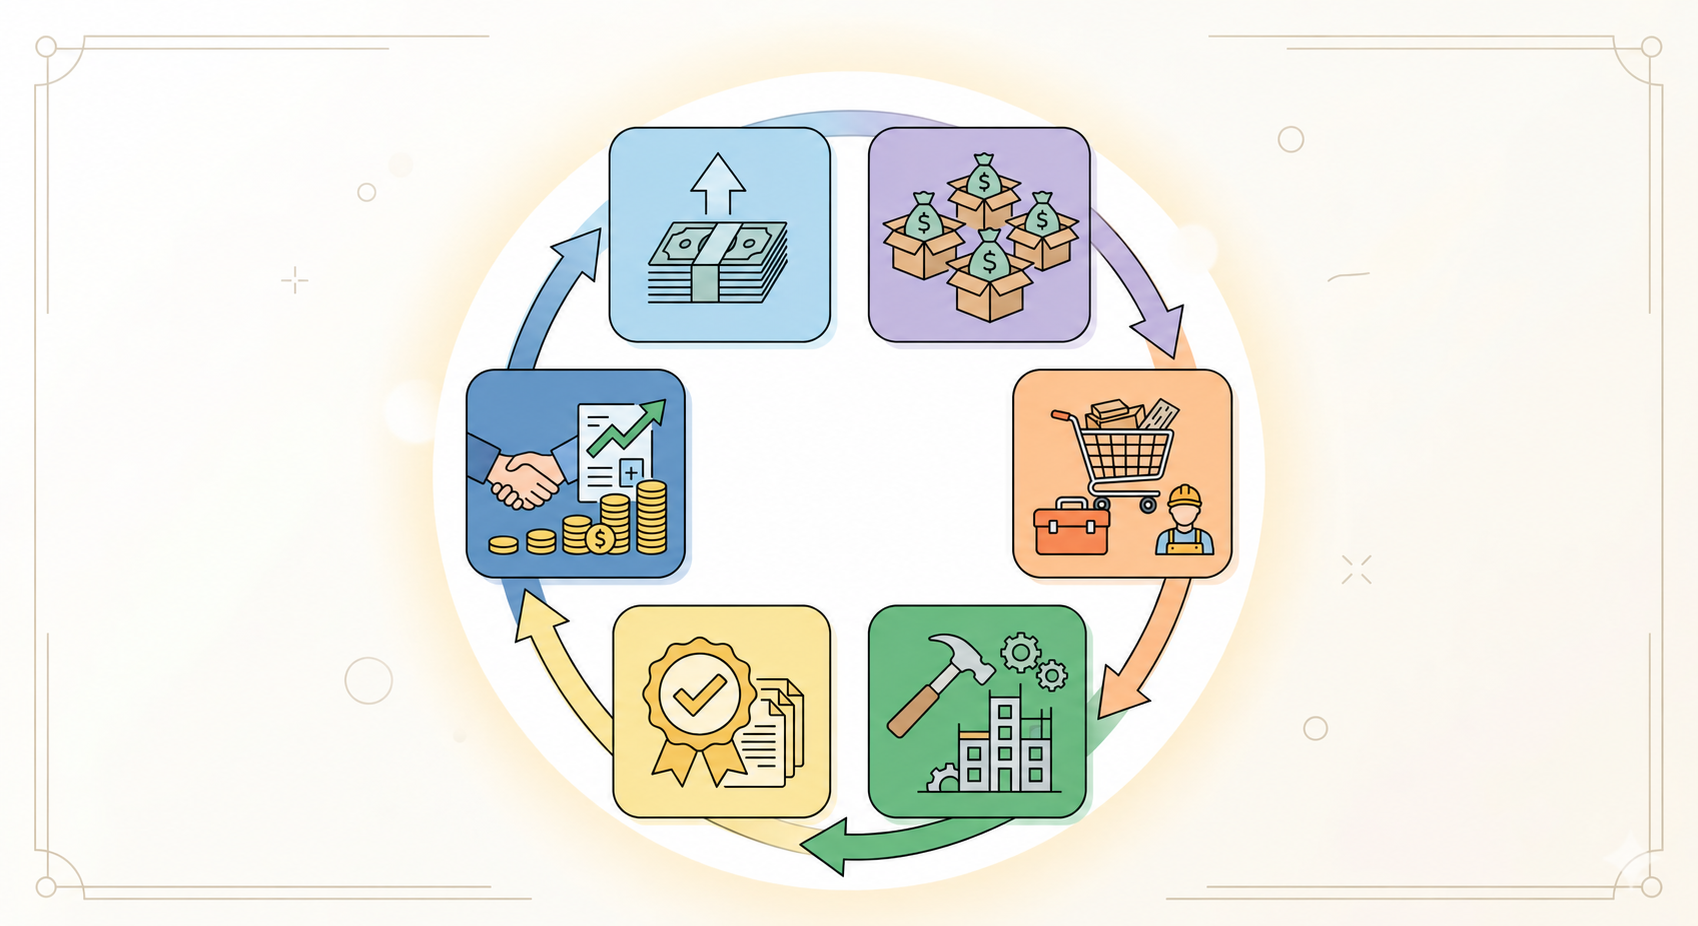
Dalam model standar, siklus keuangan atau siklus kas adalah periode antara pembayaran kepada pemasok dan penerimaan pembayaran dari pelanggan. Dalam bisnis berbasis proyek, pergerakan uang sering mengikuti tahapan pekerjaan: uang muka → pembelian dan uang muka kepada pelaksana → pelaksanaan → penerimaan hasil pekerjaan → pembayaran akhir.
Ada dua istilah serupa yang perlu dibedakan. Siklus operasional berlangsung sejak pengadaan sumber daya untuk pekerjaan hingga penerimaan pembayaran dari pelanggan, termasuk waktu menunggu pembayaran tersebut. Dalam model standar, siklus kas = DIO + DSO − DPO: DIO adalah rata-rata periode perputaran persediaan, termasuk pekerjaan dalam proses; DSO adalah rata-rata waktu sejak penjualan secara kredit hingga pembayaran oleh pembeli; DPO adalah rata-rata waktu sejak pembelian secara kredit hingga pembayaran kepada pemasok. Ketiga indikator dinyatakan dalam hari dan dihitung menggunakan data dari periode yang sama. Dalam model ini, siklus operasional sama dengan DIO + DSO, sedangkan tenggang waktu pembayaran yang diberikan pemasok memperpendek siklus kas.
Selama siklus belum dijabarkan dengan kata-kata dan angka, Anda tidak dapat mengelolanya. Yang tersisa hanyalah perkiraan: “uang seharusnya cukup”, “pelanggan membayar”, “usaha kita untung”. Biasanya, perkiraan seperti itu berujung pada kesenjangan arus kas.
Apa saja tahapan dalam siklus keuangan?
Siklus keuangan tidak banyak bergantung pada “keajaiban”, melainkan pada mekanisme yang jelas. Uang bergerak mengikuti pola yang berulang, meskipun bisnis menangani layanan atau objek pekerjaan yang berbeda.
Berikut adalah contoh pergerakan uang dalam proyek konstruksi, pekerjaan penyelesaian bangunan, acara, atau jenis proyek lain yang melibatkan kontraktor, material, uang muka, dan penerimaan hasil pekerjaan. Alur ini mencakup pembayaran atas pekerjaan maupun sumber pendanaannya; urutannya bergantung pada kontrak. Uang muka dan pembayaran per tahap dapat mengurangi kebutuhan pendanaan: dalam model sederhana, siklus kas dapat bernilai nol ketika waktu penerimaan pembayaran pelanggan dan pembayaran kepada pemasok bertepatan, serta negatif ketika pelanggan membayar lebih dahulu. Karena itu, proyek tersebut memerlukan kalender penerimaan dan pembayaran yang spesifik.
- Uang masuk. Uang muka, pembayaran tahap pekerjaan, pinjaman, dana mitra, pelunasan piutang.
- Alokasi. Dana yang dapat digunakan untuk proyek, yang harus disisihkan untuk biaya rutin dan pajak, serta yang perlu disimpan sebagai cadangan.
- Uang keluar. Material, kontraktor, gaji, sewa, logistik, dan dana yang diberikan untuk dipertanggungjawabkan.
- Kewajiban pembayaran mendatang. Pembayaran yang sudah menjadi komitmen Anda: tagihan yang telah disetujui, jadwal pembayaran kontraktor, dan pembelian berdasarkan kontrak. Rencana pembelian di masa mendatang dimasukkan secara terpisah ke dalam rencana pembayaran.
- Penerimaan hasil pekerjaan dan pengakuan pendapatan. Berita acara yang ditandatangani, volume pekerjaan yang dikonfirmasi, dan tahap pekerjaan yang dinyatakan selesai menjadi bukti pelaksanaan pekerjaan. Waktu dan jumlah pendapatan yang diakui ditentukan berdasarkan ketentuan kontrak dan aturan akuntansi yang berlaku; peristiwa itu sendiri tidak berarti pendapatan diakui secara otomatis.
- Uang kembali. Pembayaran akhir, dana retensi, pekerjaan tambahan, pengembalian dana, dan denda: segala hal yang memengaruhi penerimaan uang aktual.
Di mana uang paling sering hilang?
Dalam perusahaan berbasis proyek, uang jarang hilang begitu saja. Biasanya, uang berada di salah satu dari tiga “kantong”: piutang (pelanggan masih berutang), persediaan (material sudah dibeli), serta dana yang harus dipertanggungjawabkan dan uang muka (uang sudah diberikan, tetapi laporan pertanggungjawaban atau penyelesaiannya menyusul).
Kesenjangan arus kas terlihat seperti ini: pada hari tertentu, tidak ada cukup uang untuk membayar karena, di antara dua penerimaan, saldo yang tersedia lebih kecil daripada pembayaran wajib yang telah jatuh tempo. Sementara itu, proyek tetap dapat mencatat laba.
Kesalahan yang sering terjadi adalah mencampur uang dari beberapa proyek menjadi satu “tumpukan”, lalu mengambil keputusan berdasarkan saldo keseluruhan. Akibatnya, satu objek pekerjaan dapat merugi dan menghabiskan modal kerja, objek kedua hanya bertahan berkat uang muka baru, sedangkan objek ketiga tampak menguntungkan sampai pembayaran wajibnya jatuh tempo.
Untuk menemukan letak uang tertahan dalam bisnis Anda, mulailah dengan dua pertanyaan: apa saja yang sudah Anda bayar di muka (material dan uang muka kontraktor), serta apa saja yang belum dibayarkan kepada Anda (tahap pekerjaan, pekerjaan yang telah dituangkan dalam berita acara, dan pekerjaan tambahan). Setelah itu, alasan uang bergerak lambat di dalam bisnis menjadi lebih jelas.
Tiga laporan untuk mengendalikan siklus keuangan
Siklus keuangan dapat dilihat melalui tiga laporan manajemen: laporan arus kas, laporan laba rugi, dan neraca manajemen. Laporan pertama menunjukkan uang, laporan kedua menunjukkan laba, dan laporan ketiga menunjukkan posisi sumber daya serta utang.
| Laporan | Pertanyaan yang dijawab |
|---|---|
| Laporan arus kas | Kapan dan berapa banyak uang yang benar-benar masuk dan keluar |
| Laporan laba rugi (P&L) | Berapa hasil usaha berdasarkan akuntansi akrual dan bagaimana profitabilitasnya |
| Neraca | Aset, liabilitas, dan ekuitas yang dimiliki perusahaan pada tanggal laporan, termasuk piutang, persediaan, dan pinjaman |
Jika uang tidak mencukupi “saat ini”, mulailah dari laporan arus kas: laporan ini menunjukkan penerimaan dan pembayaran aktual serta membantu Anda memahami polanya. Potensi kekurangan uang di masa mendatang dinilai secara terpisah melalui kalender pembayaran yang memuat perkiraan penerimaan dan pembayaran wajib. Artikel tentang laporan arus kas di blog 101 membahas strukturnya: aktivitas operasi, investasi, dan pendanaan.
Jika pekerjaan terasa banyak tetapi hasilnya kecil, Anda memerlukan laporan laba rugi. Laporan ini menunjukkan pendapatan dan beban selama suatu periode, serta laba atau rugi bersih berdasarkan akuntansi akrual, meskipun sebagian uang baru akan diterima atau dibayarkan kemudian.
Jika Anda tidak memahami mengapa rekening kosong padahal pendapatan memadai, Anda memerlukan neraca. Neraca menunjukkan piutang dan utang: siapa yang berutang kepada Anda dan kepada siapa Anda berutang.
Apa hubungan siklus operasional dengan modal kerja?
Dengan kondisi lain yang sama, semakin panjang siklus operasional, semakin banyak sumber daya yang tertahan dalam proses bisnis. Dalam konstruksi dan renovasi, siklus dapat berlangsung berbulan-bulan, bahkan terkadang bertahun-tahun, karena pekerjaan yang panjang, pekerjaan dalam proses, dan waktu menunggu pembayaran pelanggan.
Dalam artikel ini, modal kerja berarti aset lancar: uang di rekening, material, piutang, dan sumber daya lain yang digunakan dalam kegiatan lancar perusahaan. Ada indikator tersendiri, yaitu modal kerja bersih: aset lancar dikurangi liabilitas jangka pendek. Dalam sumber berbahasa Inggris, istilah working capital sering merujuk secara khusus pada nilai bersih ini. Pengakuan pendapatan dan penerimaan uang dari pelanggan dicatat secara terpisah.
Kesimpulan praktisnya sederhana: dengan volume pekerjaan yang sama dan tanpa tambahan tenggang waktu pembayaran dari pemasok atau uang muka pelanggan, siklus yang lebih panjang biasanya meningkatkan kebutuhan pendanaan. Pelanggan terlambat membayar, berita acara belum diselesaikan, sementara pembelian sudah dilakukan. Perusahaan harus memperlambat pekerjaan atau mencari pendanaan tambahan, termasuk menggunakan dana sendiri.
Membagi proyek menjadi beberapa tahap dan menetapkan penerimaan hasil pekerjaan yang jelas untuk setiap tahap sering membantu mengendalikan lamanya siklus. Dalam konstruksi, hal ini bergantung pada dokumen dan kedisiplinan, sehingga sebaiknya Anda menyepakati sejak awal bagaimana dan kapan penerimaan hasil pekerjaan dikonfirmasi. Sebagai contoh khusus dari Rusia, Anda dapat membaca artikel tentang formulir KS-2 untuk berita acara penerimaan pekerjaan (contoh Rusia, dalam bahasa Rusia).
Bagaimana membangun pengendalian arus kas?
Menata siklus keuangan berarti menyepakati sejumlah hal di dalam perusahaan: apa yang harus segera dicatat, siapa yang mengonfirmasi, dan seberapa sering rencana pembayaran diperbarui. Jika peristiwa terlambat dicatat, anggaran berubah menjadi tebakan.
Langkah kerja praktisnya adalah sebagai berikut.
- Jabarkan tahapan proyek dan aturan pengakuan pendapatan berdasarkan kontrak serta aturan akuntansi yang berlaku; tentukan hal yang dikonfirmasi oleh penerimaan hasil pekerjaan, berita acara, dan peristiwa lainnya.
- Susun kalender penerimaan dari pelanggan: uang muka, pembayaran tahap pekerjaan, pembayaran akhir, dan dana retensi.
- Susun kalender pembayaran wajib: kontraktor, material, pajak, dan biaya tetap.
- Pisahkan “kantong” dana: uang proyek, dana perusahaan, dana yang harus dipertanggungjawabkan, dan cadangan.
- Setiap minggu, perbarui realisasi laporan arus kas dan kalender pembayaran; gunakan kalender tersebut untuk melihat dua tanggal: potensi kekurangan uang terdekat dan penerimaan besar terdekat.
- Setiap bulan, tutup laporan laba rugi dan neraca agar Anda dapat melihat laba serta tempat uang tertahan.
Jika pencatatan dilakukan dalam sistem yang mengelola setiap objek pekerjaan sebagai proyek tersendiri, pengendalian ini menjadi lebih mudah: penerimaan, pengeluaran, kewajiban, dan saldo dihimpun di satu tempat. Di 101, hal ini dilakukan melalui pendekatan proyek “satu objek pekerjaan — satu proyek” dan pencatatan peristiwa berdasarkan kejadian aktual.
Untuk mendalami topik ini, Anda dapat merujuk beberapa artikel di blog 101: tentang laporan arus kas, laporan laba rugi, dan neraca, tentang kesenjangan arus kas, tentang modal kerja, serta tentang perbedaan pendapatan dan laba. Artikel-artikel tersebut menjawab pertanyaan umum yang muncul setelah upaya pertama menyusun siklus keuangan.
Jika Anda ingin menelaah siklus berdasarkan angka bisnis Anda dan memahami tepatnya di mana uang tertahan (piutang, material, atau uang muka kontraktor), Anda dapat mengikuti demonstrasi singkat untuk melihat bagaimana pencatatan per proyek berjalan dalam praktik.