कंपनी का वित्तीय चक्र बताता है कि आपूर्तिकर्ताओं को भुगतान करने और ग्राहक से पैसा मिलने के बीच कितना समय लगता है: रकम काम और खरीद पर खर्च होती है, फिर भुगतान के रूप में वापस आती है। सिद्धांत में सब कुछ सीधा लगता है। व्यवहार में पैसा लगभग हमेशा देरी से, किस्तों में और कई लोगों के माध्यम से आता-जाता है।
इस वजह से ऐसी स्थिति आसानी से बन सकती है जहाँ कागज़ों पर लाभ है, काम चल रहा है, टीम व्यस्त है, लेकिन खाते में पैसा नहीं है। ऐसा तब होता है जब प्रबंधन केवल ‘प्राप्तियों’ और ‘खर्चों’ पर ध्यान देता है और तीसरे हिस्से को छोड़ देता है: देनदारियाँ और भविष्य के भुगतान।
विषय-सूची:
कंपनी के वित्तीय चक्र का क्या अर्थ है?
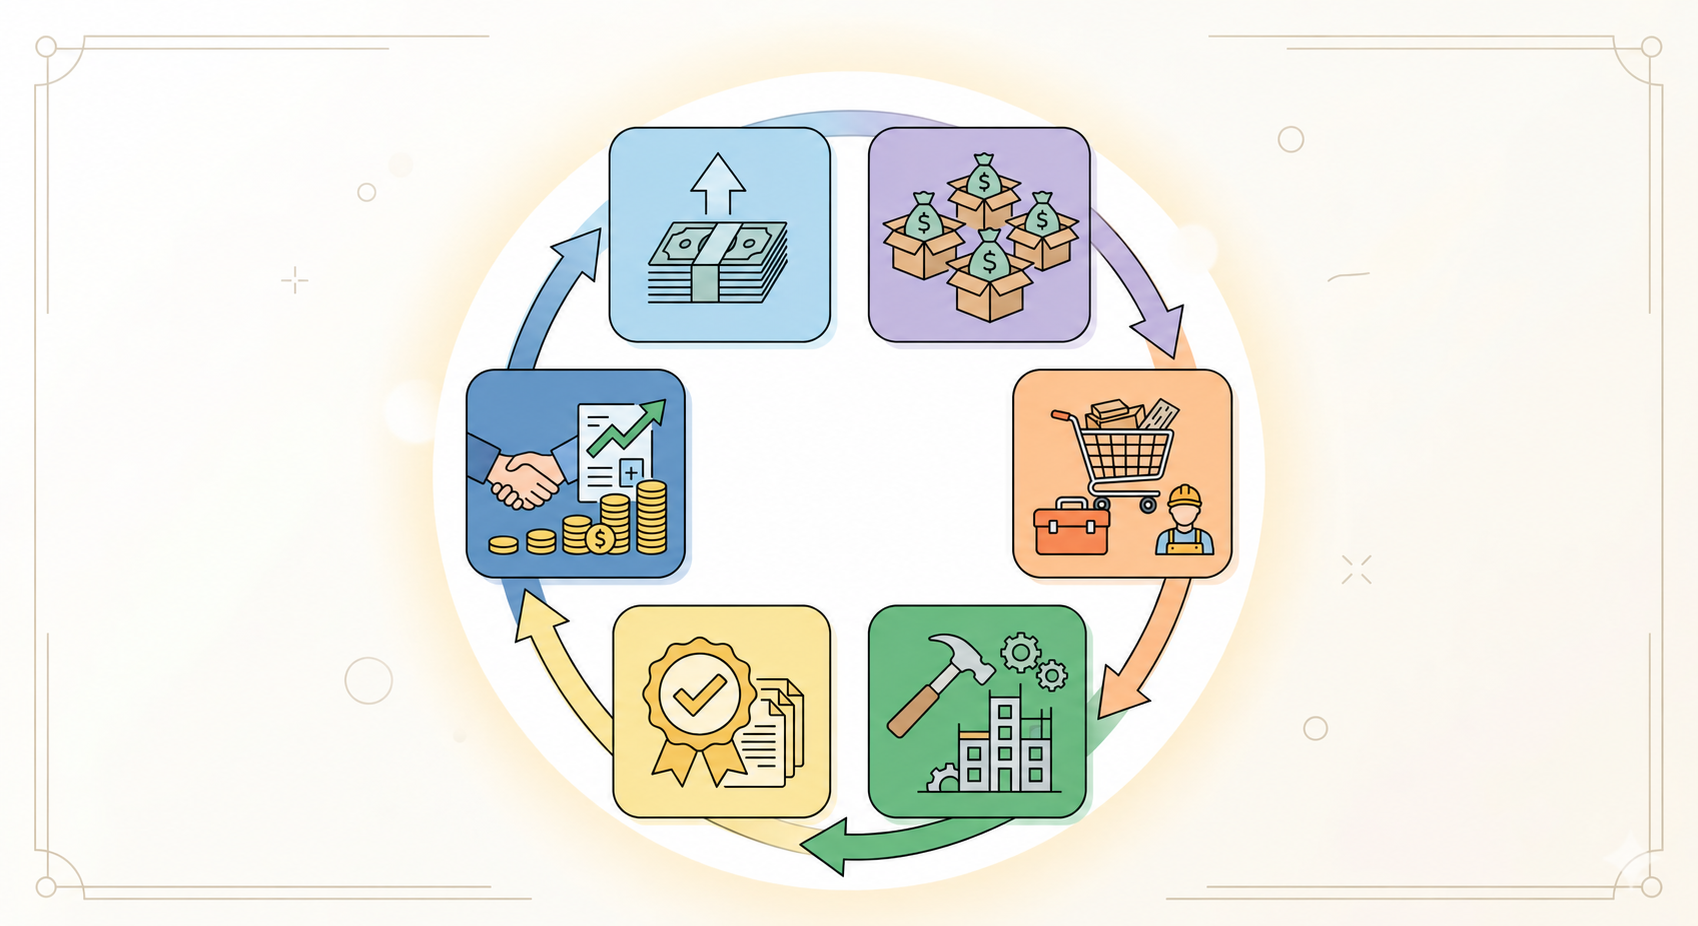
मानक मॉडल में वित्तीय चक्र, या नकदी चक्र, आपूर्तिकर्ताओं को भुगतान करने और ग्राहक से भुगतान मिलने के बीच की अवधि है। परियोजना आधारित व्यवसाय में पैसे की आवाजाही अक्सर काम के चरणों से जुड़ी होती है: अग्रिम → खरीद और काम करने वालों को अग्रिम → कार्य निष्पादन → काम की स्वीकृति → अंतिम भुगतान।
यहाँ दो मिलते-जुलते शब्दों को अलग समझना उपयोगी है। परिचालन चक्र काम के लिए संसाधन खरीदने से लेकर ग्राहक से भुगतान मिलने तक चलता है और इसमें उस भुगतान की प्रतीक्षा भी शामिल होती है। मानक मॉडल में नकदी चक्र = DIO + DSO − DPO: DIO भंडार के बने रहने की औसत अवधि है, जिसमें अधूरा उत्पादन भी शामिल है; DSO उधार बिक्री से खरीदार के भुगतान तक की औसत अवधि है; DPO उधार खरीद से आपूर्तिकर्ता को भुगतान तक की औसत अवधि है। तीनों सूचक दिनों में व्यक्त किए जाते हैं और एक ही अवधि के आँकड़ों से निकाले जाते हैं। इस मॉडल में परिचालन चक्र DIO + DSO के बराबर होता है, जबकि आपूर्तिकर्ताओं से मिली भुगतान की मोहलत नकदी चक्र को छोटा करती है।
जब तक चक्र को शब्दों और आँकड़ों में स्पष्ट नहीं किया जाता, उसका प्रबंधन संभव नहीं होता। केवल धारणाएँ रह जाती हैं: ‘पैसा पर्याप्त होना चाहिए’, ‘ग्राहक भुगतान कर रहा है’, ‘हम लाभ में हैं’। ऐसी धारणाओं का अंत अक्सर नकदी की कमी में होता है।
वित्तीय चक्र के कौन-कौन से चरण हैं?
वित्तीय चक्र में ‘जादू’ कम और व्यवस्थित प्रक्रियाएँ अधिक होती हैं। व्यवसाय की सेवाएँ या निर्माण स्थल अलग हों, तब भी पैसा एक दोहराए जाने वाले क्रम में चलता है।
नीचे किसी परियोजना में पैसे की आवाजाही का उदाहरण है: निर्माण, आंतरिक सज्जा का काम, कोई आयोजन या ऐसा दूसरा परियोजना आधारित काम जिसमें ठेकेदार, सामग्री, अग्रिम और काम की स्वीकृति शामिल हों। इस क्रम में काम से जुड़े भुगतान और वित्तपोषण के स्रोत, दोनों आते हैं; उनका क्रम अनुबंध पर निर्भर करता है। अग्रिम और चरणों के अनुसार भुगतान से वित्तपोषण की आवश्यकता कम हो सकती है: सरल मॉडल में नकदी चक्र शून्य हो सकता है, जब ग्राहक से भुगतान मिलने और आपूर्तिकर्ताओं को भुगतान करने का समय एक हो; और ऋणात्मक हो सकता है, जब ग्राहक पहले भुगतान करे। ऐसी परियोजना के लिए विशिष्ट प्राप्तियों और भुगतानों का कैलेंडर महत्वपूर्ण होता है।
- पैसे का आना। अग्रिम, किसी चरण का भुगतान, ऋण, भागीदार की रकम, बकाया प्राप्य राशि की वसूली।
- वितरण। परियोजना पर कितना खर्च किया जा सकता है, नियमित खर्चों और करों के लिए क्या अलग रखना है, कितना आरक्षित रखना है।
- पैसे का जाना। सामग्री, ठेकेदार, वेतन, किराया, परिवहन और अन्य लॉजिस्टिक्स, हिसाब देने के लिए जारी रकम।
- भविष्य में देय प्रतिबद्ध भुगतान। जिनका भुगतान करने की प्रतिबद्धता आप पहले ही कर चुके हैं: स्वीकृत बिल, ठेकेदारों की भुगतान अनुसूचियाँ, अनुबंध के तहत खरीद। भविष्य की अनुमानित खरीद को भुगतान योजना में अलग से शामिल किया जाता है।
- काम की स्वीकृति और राजस्व की मान्यता। हस्ताक्षरित स्वीकृति दस्तावेज़, पुष्टि की गई कार्य मात्रा और पूरे किए गए चरण काम के निष्पादन के प्रमाण होते हैं। राजस्व कब और कितनी राशि में मान्यता पाएगा, यह अनुबंध की शर्तों और लागू लेखांकन नियमों के अनुसार तय होता है; केवल घटना हो जाने से राजस्व स्वतः मान्य नहीं हो जाता।
- रकम का वापस आना। अंतिम भुगतान, रोकी गई रकम, अतिरिक्त कार्य, राशि की वापसी, दंड की रकम: वे सभी बातें जो वास्तविक प्राप्ति को प्रभावित करती हैं।
पैसा सबसे अधिक कहाँ अटकता है?
परियोजना आधारित कंपनियों में पैसा शायद ही कभी ‘कहीं गायब’ हो जाता है। आम तौर पर वह तीन में से किसी एक जगह अटका होता है: प्राप्य राशियाँ, यानी ग्राहकों से मिलने वाला बकाया; भंडार, यानी खरीदी जा चुकी सामग्री; हिसाब देने के लिए जारी रकम और अग्रिम, यानी पैसा दिया जा चुका है, लेकिन उसका हिसाब या निपटान बाद में होगा।
नकदी की कमी इस तरह दिखती है: किसी निश्चित दिन भुगतान करने के लिए पैसा नहीं होता, क्योंकि प्राप्तियों के बीच उपलब्ध शेष रकम उस अनिवार्य भुगतान से कम है जिसकी नियत तिथि आ गई है। फिर भी परियोजना में लाभ हो सकता है।
एक आम गलती है कई परियोजनाओं का पैसा एक ही ‘ढेर’ में मिला देना और कुल शेष रकम के आधार पर निर्णय लेना। तब एक निर्माण स्थल घाटे में रहकर कार्यशील पूंजी खा सकता है, दूसरा केवल नए अग्रिमों के सहारे चल सकता है, और तीसरा तब तक लाभदायक दिख सकता है जब तक अनिवार्य भुगतानों की बारी न आए।
आपके व्यवसाय में पैसा कहाँ अटक रहा है, यह जानने के लिए दो प्रश्नों से शुरू करें: आपने अभी किन चीज़ों के लिए पहले से भुगतान किया है, जैसे सामग्री या ठेकेदारों को अग्रिम; और किन चीज़ों का भुगतान आपको अभी नहीं मिला है, जैसे चरण, स्वीकृति दस्तावेज़ या अतिरिक्त कार्य। इसके बाद स्पष्ट होता है कि व्यवसाय में पैसा धीमी गति से क्यों चल रहा है।
चक्र को नियंत्रण में रखने वाली तीन रिपोर्टें
वित्तीय चक्र को प्रबंधन की तीन रिपोर्टों से समझा जा सकता है: नकदी प्रवाह विवरण, लाभ-हानि विवरण और प्रबंधकीय तुलन-पत्र। पहली रिपोर्ट पैसे को दिखाती है, दूसरी लाभ को, और तीसरी बताती है कि संसाधन कहाँ हैं और ऋण व देनदारियाँ कितनी हैं।
| रिपोर्ट | वह किस प्रश्न का उत्तर देती है |
|---|---|
| नकदी प्रवाह विवरण (cash flow) | वास्तव में कब और कितना पैसा आया और गया |
| लाभ-हानि विवरण (P&L) | उपार्जन आधार पर व्यवसाय ने कितना कमाया और उसकी लाभप्रदता कितनी है |
| तुलन-पत्र | रिपोर्ट की तारीख पर कंपनी के पास कौन-सी परिसंपत्तियाँ, देनदारियाँ और पूंजी हैं: इनमें प्राप्य राशियाँ, भंडार और ऋण भी शामिल हैं |
यदि ‘इस समय’ पैसा कम पड़ रहा है, तो नकदी प्रवाह विवरण से शुरू करें: यह वास्तविक प्राप्तियों और भुगतानों को दिखाता है और उनके पैटर्न समझने में मदद करता है। भविष्य में संभावित कमी का आकलन अलग से, अपेक्षित प्राप्तियों और अनिवार्य भुगतानों के भुगतान कैलेंडर के आधार पर किया जाता है। 101 ब्लॉग में नकदी प्रवाह विवरण पर लेख इसकी संरचना समझाता है: परिचालन, निवेश और वित्तपोषण गतिविधियाँ।
यदि आपको लगता है कि काम बहुत है लेकिन कमाई कम है, तो लाभ-हानि विवरण की आवश्यकता है। यह अवधि के राजस्व और खर्चों के साथ उपार्जन आधार पर शुद्ध लाभ या हानि दिखाता है, भले ही कुछ पैसा बाद में आए या जाए।
यदि यह स्पष्ट नहीं है कि सामान्य राजस्व के बावजूद खाते में पैसा क्यों नहीं है, तो तुलन-पत्र की आवश्यकता है। यह प्राप्य और देय राशियाँ दिखाता है: किससे आपको पैसा मिलना है और किसे आपको भुगतान करना है।
परिचालन चक्र और कार्यशील पूंजी का क्या संबंध है?
अन्य परिस्थितियाँ समान रहने पर परिचालन चक्र जितना लंबा होता है, व्यवसाय उतने अधिक संसाधन प्रक्रिया में लगाए रखता है। निर्माण और मरम्मत में लंबे समय तक चलने वाले काम, अधूरे उत्पादन और ग्राहक के भुगतान की प्रतीक्षा के कारण चक्र कई महीनों, कभी-कभी वर्षों तक चल सकता है।
यहाँ कार्यशील पूंजी से आशय चालू परिसंपत्तियों से है: खातों में पैसा, सामग्री, प्राप्य राशियाँ और वर्तमान कारोबारी चक्र में लगे अन्य संसाधन। एक अलग सूचक है शुद्ध कार्यशील पूंजी: चालू परिसंपत्तियाँ घटा अल्पकालिक देनदारियाँ। अंग्रेज़ी स्रोतों में working capital शब्द अक्सर इसी शुद्ध सूचक के लिए इस्तेमाल होता है। राजस्व की मान्यता और ग्राहक से पैसा मिलने को अलग-अलग दर्ज किया जाता है।
व्यावहारिक निष्कर्ष सरल है: काम की मात्रा पहले जैसी रहने पर, और आपूर्तिकर्ताओं से अतिरिक्त भुगतान मोहलत या ग्राहक से अग्रिम न मिलने पर, चक्र लंबा होने से आम तौर पर वित्तपोषण की आवश्यकता बढ़ती है। ग्राहक ने भुगतान में देर की, स्वीकृति दस्तावेज़ अटके हैं और खरीद पहले ही हो चुकी है। कंपनी को काम धीमा करना पड़ता है या अतिरिक्त वित्तपोषण जुटाना पड़ता है, जिसमें अपनी रकम लगाना भी शामिल है।
परियोजना को चरणों में बाँटना और हर चरण की स्वीकृति स्पष्ट रखना अक्सर चक्र की अवधि के प्रबंधन में मदद करता है। निर्माण में यह दस्तावेज़ों और अनुशासन पर निर्भर करता है, इसलिए पहले से सहमत होना उपयोगी है कि स्वीकृति की पुष्टि कैसे और कब होगी। रूस के एक विशिष्ट उदाहरण के रूप में, आप КС-2 फ़ॉर्म, यानी कार्य स्वीकृति प्रमाणपत्र पर लेख देख सकते हैं (रूसी में)।
नकदी की आवाजाही पर नियंत्रण कैसे स्थापित करें?
वित्तीय चक्र को व्यवस्थित करने के लिए कंपनी के भीतर कई बातों पर सहमति चाहिए: क्या तुरंत दर्ज किया जाएगा, कौन उसकी पुष्टि करेगा और भुगतान योजना कितनी बार अद्यतन होगी। घटनाओं को दर्ज करने में देर हो, तो बजट केवल अटकलों पर आधारित रह जाता है।
काम करने का एक व्यावहारिक क्रम इस प्रकार है।
- परियोजना के चरणों और अनुबंध व लागू लेखांकन नियमों के अनुसार राजस्व को मान्यता देने के नियमों को स्पष्ट करें; तय करें कि काम की स्वीकृति, स्वीकृति दस्तावेज़ और अन्य घटनाएँ किस बात की पुष्टि करती हैं।
- ग्राहकों से मिलने वाली रकम का कैलेंडर बनाएँ: अग्रिम, चरणों के भुगतान, अंतिम भुगतान और रोकी गई रकम।
- अनिवार्य भुगतानों का कैलेंडर बनाएँ: ठेकेदार, सामग्री, कर और नियमित खर्च।
- रकम के अलग-अलग ‘खाने’ तय करें: परियोजना का पैसा, कंपनी का कोष, हिसाब देने के लिए जारी रकम और आरक्षित निधियाँ।
- हर सप्ताह नकदी प्रवाह विवरण के वास्तविक आँकड़े और भुगतान कैलेंडर अद्यतन करें; कैलेंडर में दो तारीखें देखें: सबसे निकट की संभावित नकदी की कमी और सबसे निकट की बड़ी प्राप्ति।
- हर महीने लाभ-हानि विवरण और तुलन-पत्र का लेखा-समापन करें, ताकि लाभ और वे जगहें दिखाई दें जहाँ पैसा अटका है।
यदि लेखा-जोखा ऐसी प्रणाली में रखा जाता है जहाँ हर निर्माण स्थल एक अलग परियोजना के रूप में चलता है, तो यह नियंत्रण आसान हो जाता है: प्राप्तियाँ, खर्च, देनदारियाँ और शेष रकम एक जगह एकत्र हो जाते हैं। 101 में यह परियोजना आधारित व्यवस्था ‘एक निर्माण स्थल — एक परियोजना’ और घटनाओं के वास्तव में होने पर उन्हें दर्ज करने से किया जाता है।
विषय को और समझने के लिए 101 ब्लॉग की कुछ सामग्री पास रखना उपयोगी है: नकदी प्रवाह विवरण, लाभ-हानि विवरण और तुलन-पत्र पर, नकदी की कमी पर, कार्यशील पूंजी पर और राजस्व और लाभ के अंतर पर लेख। ये उन आम प्रश्नों का उत्तर देते हैं जो पहली बार वित्तीय चक्र को व्यवस्थित करने की कोशिश के बाद सामने आते हैं।
यदि आप अपने आँकड़ों के आधार पर चक्र को समझना चाहते हैं और जानना चाहते हैं कि पैसा ठीक कहाँ अटका है, जैसे प्राप्य राशियों, सामग्री या ठेकेदारों को दिए अग्रिमों में, तो छोटा डेमो देखना उपयोगी होगा। इससे आप देख सकेंगे कि व्यवहार में परियोजना आधारित लेखा-जोखा कैसा होता है।