توضح الدورة المالية للشركة المدة بين الدفع للموردين وتحصيل الأموال من العميل: تُنفق الأموال على الأعمال والمشتريات، ثم تعود في صورة دفعات محصّلة. يبدو الأمر منتظمًا من الناحية النظرية. أما في الواقع، فتتحرك الأموال في معظم الأحيان مع تأخيرات، وعلى دفعات، وعبر عدة أشخاص.
لذلك، من السهل الوقوع في وضع تُظهر فيه المستندات وجود ربح، وتستمر الأعمال، وينشغل الفريق، بينما يخلو الحساب من الأموال. يحدث ذلك عندما تقتصر الإدارة على «المقبوضات» و«المصروفات»، وتتجاهل الجزء الثالث: الالتزامات والمدفوعات المستقبلية.
المحتويات:
ما المقصود بالدورة المالية للشركة؟
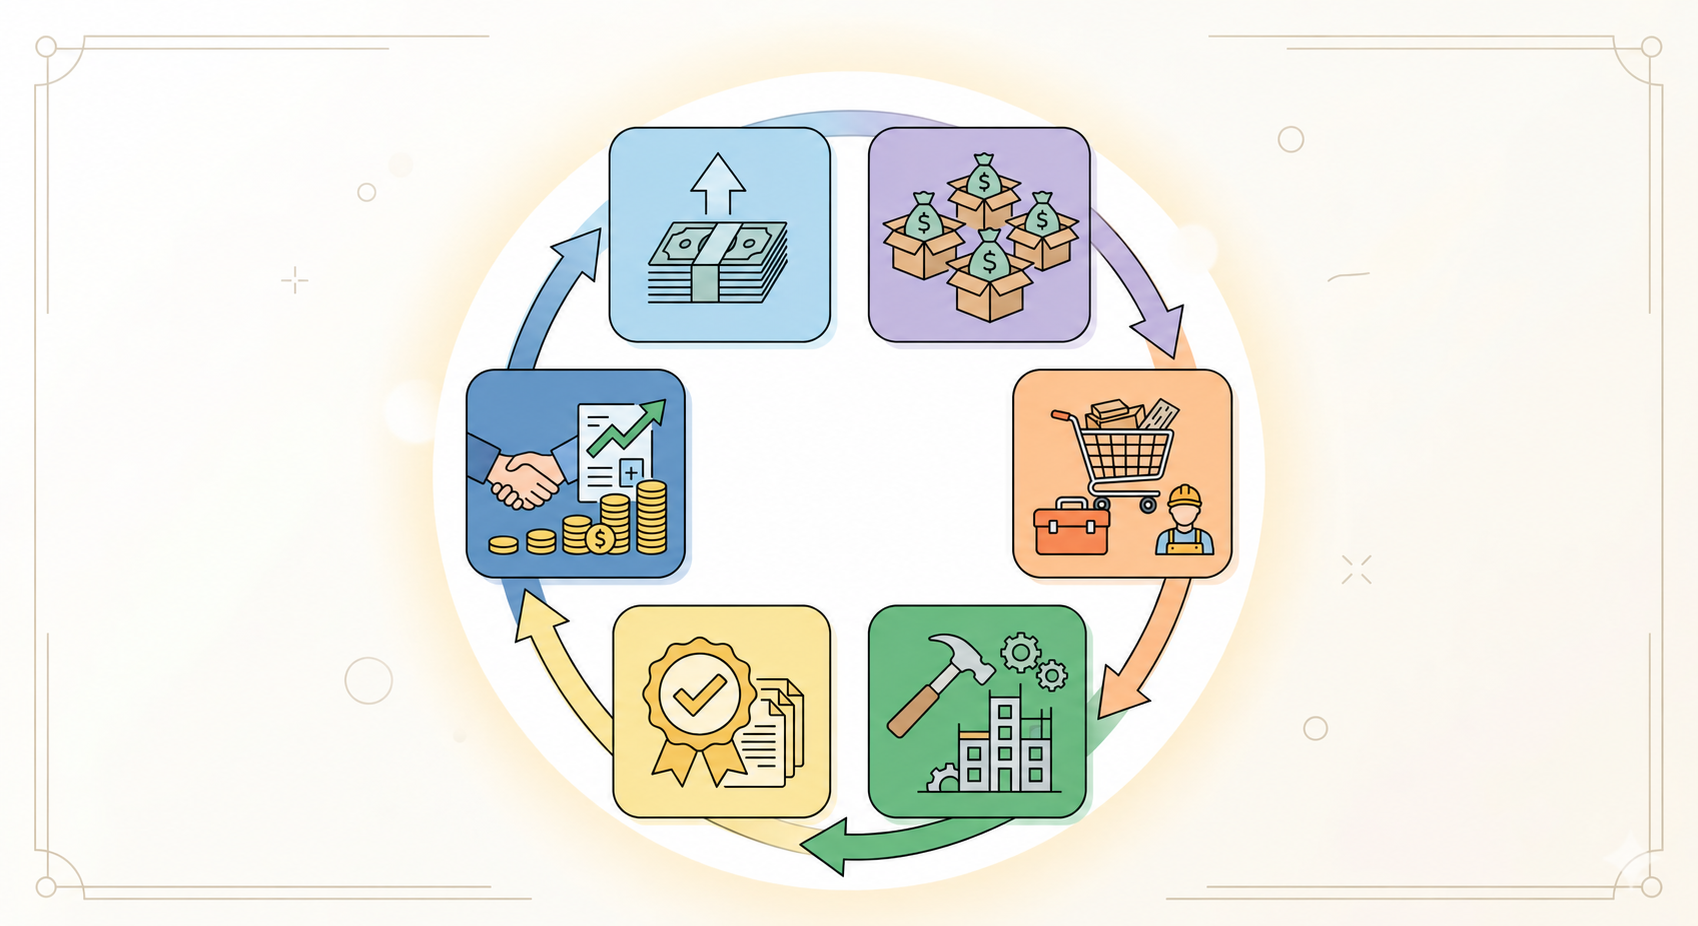
في النموذج المعتاد، تمثل الدورة المالية، أو الدورة النقدية، الفترة بين الدفع للموردين وتحصيل الدفعة من العميل. وفي الأعمال القائمة على المشاريع، ترتبط حركة الأموال غالبًا بمراحل العمل: دفعة مقدمة → مشتريات ودفعات مقدمة للمنفذين → تنفيذ → استلام الأعمال → دفعة نهائية.
من المفيد هنا التمييز بين مصطلحين متقاربين. تبدأ الدورة التشغيلية من اقتناء الموارد اللازمة للأعمال وتنتهي بتحصيل الدفعة من العميل، وتشمل مدة انتظار تلك الدفعة. في النموذج المعتاد، الدورة النقدية = DIO + DSO − DPO: يمثل DIO متوسط مدة دوران المخزون، بما فيه الإنتاج قيد التنفيذ؛ ويمثل DSO متوسط المدة من البيع بالأجل إلى سداد المشتري؛ ويمثل DPO متوسط المدة من الشراء بالأجل إلى الدفع للمورد. يُعبَّر عن المؤشرات الثلاثة بالأيام وتُحسب باستخدام بيانات الفترة نفسها. وتساوي الدورة التشغيلية في هذا النموذج DIO + DSO، بينما تقلل مهلة السداد التي يمنحها الموردون من طول الدورة النقدية.
ما لم تُوصَف الدورة بالكلمات والأرقام، لا يمكن إدارتها. ولا يبقى سوى الانطباعات: «يُفترض أن تكفي الأموال»، و«العميل يدفع»، و«نحن نحقق ربحًا». وغالبًا ما تنتهي هذه الانطباعات بفجوة في التدفق النقدي.
ما مراحل الدورة المالية؟
لا تعتمد الدورة المالية كثيرًا على «السحر»، بل على آليات واضحة. تتحرك الأموال وفق نمط متكرر، حتى لو اختلفت خدمات الشركة أو مواقع العمل التي تنفذ فيها مشاريعها.
فيما يلي مثال على حركة الأموال في مشروع بناء أو تشطيبات أو تنظيم فعالية، أو أي نشاط قائم على المشاريع يتضمن مقاولين ومواد ودفعات مقدمة واستلامًا للأعمال. يشمل المخطط تسويات الأعمال ومصادر التمويل معًا، ويتوقف ترتيب المراحل على العقد. وقد تقلل الدفعات المقدمة والدفعات المرحلية من الحاجة إلى التمويل: ففي نموذج مبسط، قد تكون الدورة النقدية صفرية عندما تتزامن مواعيد سداد العميل والدفع للموردين، وسالبة عندما يدفع العميل أولًا. ويكتسب الجدول الزمني لمواعيد المقبوضات والمدفوعات المحددة أهمية خاصة في مثل هذا المشروع.
- دخول الأموال. دفعة مقدمة، أو دفعة عن مرحلة، أو قرض، أو أموال من شريك، أو تحصيل للذمم المدينة.
- توزيع الأموال. ما يمكن إنفاقه على المشروع، وما يجب تخصيصه للمصروفات الدورية والضرائب، وما ينبغي الاحتفاظ به احتياطيًا.
- خروج الأموال. المواد والمقاولون والأجور والإيجار والخدمات اللوجستية والعُهد النقدية.
- الالتزامات المستقبلية. المبالغ التي التزمتم بالفعل بسدادها: الفواتير المعتمدة، وجداول سداد المقاولين، والمشتريات المتعاقد عليها. أما المشتريات المستقبلية المتوقعة فتُدرج بصورة منفصلة في خطة المدفوعات.
- استلام الأعمال والاعتراف بالإيرادات. تُعد محاضر الاستلام الموقعة، وكميات الأعمال المؤكدة، والمراحل المنجزة أدلة على تنفيذ الأعمال. ويُحدد توقيت الاعتراف بالإيرادات وقيمتها وفق شروط العقد والقواعد المحاسبية المنطبقة؛ ولا يعني وقوع الحدث في حد ذاته الاعتراف بها تلقائيًا.
- تحصيل الأموال. الدفعة النهائية، والمبالغ المحتجزة، والأعمال الإضافية، والمبالغ المستردة، والغرامات: كل ما يؤثر في المقبوضات الفعلية.
أين تضيع الأموال غالبًا؟
في الشركات القائمة على المشاريع، نادرًا ما تختفي الأموال «بلا أثر». فهي توجد عادة في أحد ثلاثة «جيوب»: الذمم المدينة (مبالغ مستحقة على العملاء)، والمخزون (مواد جرى شراؤها)، والعُهد النقدية والدفعات المقدمة (صُرفت الأموال، لكن تقديم المستندات أو التسوية سيتم لاحقًا).
تظهر فجوة التدفق النقدي على النحو التالي: في يوم معين، لا تتوافر أموال كافية للسداد، لأن الرصيد المتاح بين المقبوضات يقل عن قيمة الدفعة الإلزامية التي حل موعدها. ومع ذلك، قد يظل المشروع يحقق ربحًا.
من الأخطاء الشائعة خلط أموال عدة مشاريع في «كتلة» واحدة واتخاذ القرارات بناءً على الرصيد الإجمالي. عندئذ قد يكون أحد المشاريع خاسرًا ويستهلك رأس المال العامل، ويعتمد الثاني بالكامل على دفعات مقدمة جديدة، بينما يبدو الثالث مربحًا إلى أن تحل مواعيد المدفوعات الإلزامية.
لمعرفة موضع تعطل الأموال لديكم تحديدًا، ابدؤوا بسؤالين: ما الذي سددتم قيمته مقدمًا الآن (المواد والدفعات المقدمة للمقاولين)؟ وما الذي لم تُسدَّد قيمته لكم بعد (المراحل، والأعمال المثبتة في المحاضر، والأعمال الإضافية)؟ بعد ذلك يتضح سبب بطء حركة الأموال عبر النشاط التجاري.
ثلاثة تقارير تساعد على ضبط الدورة المالية
يمكن رؤية الدورة المالية من خلال ثلاثة تقارير إدارية: قائمة التدفقات النقدية، وقائمة الأرباح والخسائر، والميزانية العمومية الإدارية. يوضح الأول الأموال، والثاني الأرباح، والثالث مواضع الموارد والديون.
| التقرير | السؤال الذي يجيب عنه |
|---|---|
| قائمة التدفقات النقدية | متى دخلت الأموال وخرجت فعليًا، وما قيمتها |
| قائمة الأرباح والخسائر (P&L) | كم حقق النشاط من أرباح وفق أساس الاستحقاق، وما مستوى ربحيته |
| الميزانية العمومية | ما أصول الشركة والتزاماتها وحقوق ملكيتها في تاريخ التقرير، بما في ذلك الذمم المدينة والمخزون والقروض |
إذا كانت الأموال لا تكفي «في الوقت الحالي»، فابدؤوا بـقائمة التدفقات النقدية: فهي توضح المقبوضات والمدفوعات الفعلية وتساعد على فهم أنماطها. أما العجز المستقبلي فيُقدَّر بصورة منفصلة بالاعتماد على جدول المدفوعات الذي يضم المقبوضات المتوقعة والمدفوعات الإلزامية. ويعرض مقال قائمة التدفقات النقدية في مدونة 101 هيكلها: الأنشطة التشغيلية والاستثمارية والتمويلية.
إذا بدا أن العمل كثير والعائد قليل، فأنتم بحاجة إلى قائمة الأرباح والخسائر. فهي توضح إيرادات الفترة ومصروفاتها، وكذلك صافي الربح أو الخسارة وفق أساس الاستحقاق، حتى لو كان جزء من الأموال سيُحصَّل أو يُدفع لاحقًا.
إذا لم يتضح لكم سبب خلو الحساب من الأموال رغم وجود إيرادات مناسبة، فأنتم بحاجة إلى الميزانية العمومية. فهي توضح الذمم المدينة والدائنة: من يدين لكم، ولمن تدينون.
ما العلاقة بين الدورة التشغيلية ورأس المال العامل؟
مع ثبات العوامل الأخرى، كلما طالت الدورة التشغيلية، زادت الموارد التي تبقى داخل عملية النشاط. وفي أعمال البناء والترميم، قد تستغرق الدورة أشهرًا، وأحيانًا سنوات، بسبب طول مدة الأعمال، والإنتاج قيد التنفيذ، وانتظار سداد العميل.
يُقصد برأس المال العامل هنا الأصول المتداولة: الأموال في الحسابات، والمواد، والذمم المدينة، وغيرها من الموارد المستخدمة في دورة النشاط الجارية. وهناك مؤشر مستقل هو صافي رأس المال العامل: الأصول المتداولة ناقص الالتزامات قصيرة الأجل. وفي المصادر الإنجليزية، يشير مصطلح working capital غالبًا إلى هذا المؤشر الصافي تحديدًا. ويُسجَّل الاعتراف بالإيرادات وتحصيل الأموال من العميل كلٌّ على حدة.
النتيجة العملية بسيطة: مع بقاء حجم الأعمال كما هو، ومن دون مهلة سداد إضافية من الموردين أو دفعة مقدمة من العميل، يؤدي امتداد الدورة عادة إلى زيادة الحاجة إلى التمويل. فقد يتأخر العميل في السداد، وتتعطل المحاضر، بينما تكون المشتريات قد أُنجزت بالفعل. وعندها تضطر الشركة إلى إبطاء الأعمال أو تأمين تمويل إضافي، بما في ذلك أموالها الخاصة.
يساعد تقسيم المشروع إلى مراحل وتحديد استلام واضح للأعمال في كل مرحلة على التحكم في طول الدورة في كثير من الأحيان. وفي البناء، يرتبط ذلك بالمستندات والانضباط، لذا من المفيد الاتفاق مسبقًا على كيفية تأكيد الاستلام وتوقيته. وكمثال روسي مستقل، يمكنكم الاطلاع على مقال عن نموذج КС-2 لمحضر استلام الأعمال (مثال روسي، باللغة الروسية).
كيف يمكن تنظيم الرقابة على حركة الأموال؟
تنظيم الدورة المالية هو سلسلة من الاتفاقات داخل الشركة: ما الذي يُسجَّل فورًا، ومن يؤكده، وكم مرة تُحدَّث خطة المدفوعات. وإذا تأخر تسجيل الأحداث، تحولت الميزانية التقديرية إلى تخمينات.
تتمثل الخطوات العملية فيما يلي.
- وصف مراحل المشروع وقواعد الاعتراف بالإيرادات وفق العقد والقواعد المحاسبية المنطبقة، وتحديد ما يؤكده استلام الأعمال والمحضر والأحداث الأخرى.
- إعداد جدول للمقبوضات من العملاء: الدفعات المقدمة، والدفعات المرحلية، والدفعة النهائية، والمبالغ المحتجزة.
- إعداد جدول للمدفوعات الإلزامية: المقاولون والمواد والضرائب والمصروفات الثابتة.
- فصل «جيوب» الأموال: أموال المشروع، وصندوق الشركة، والعُهد النقدية، والاحتياطيات.
- تحديث البيانات الفعلية لقائمة التدفقات النقدية وجدول المدفوعات أسبوعيًا، ومتابعة تاريخين في الجدول: موعد أقرب عجز نقدي محتمل، وموعد أقرب دفعة كبيرة منتظر تحصيلها.
- إقفال قائمة الأرباح والخسائر والميزانية العمومية شهريًا، لرؤية الأرباح والمواضع التي تتعطل فيها الأموال.
إذا كانت السجلات تُدار في نظام يعامل كل موقع عمل كمشروع مستقل، تصبح هذه الرقابة أسهل: تُجمع المقبوضات والمصروفات والالتزامات والرصيد في مكان واحد. وفي 101، يتم ذلك وفق منطق «موقع عمل واحد — مشروع واحد» وتسجيل الأحداث عند وقوعها فعليًا.
للتعمق في الموضوع، من المفيد الرجوع إلى عدة مقالات من مدونة 101: عن قائمة التدفقات النقدية وقائمة الأرباح والخسائر والميزانية العمومية، وعن فجوة التدفق النقدي، وعن رأس المال العامل، وعن الفرق بين الإيرادات والأرباح. وتجيب هذه المقالات عن الأسئلة المعتادة التي تظهر بعد المحاولة الأولى لرسم الدورة المالية.
إذا رغبتم في تحليل الدورة باستخدام أرقام نشاطكم ومعرفة موضع تعطل الأموال تحديدًا، سواء في الذمم المدينة أو المواد أو الدفعات المقدمة للمقاولين، فمن المفيد متابعة عرض توضيحي قصير والاطلاع على كيفية إدارة الحسابات حسب المشاريع في الواقع.