كثيرًا ما يحدث خلط بين الإيرادات والربح لأن كليهما يرتبط بالمال. لكن كلًّا منهما يجيب عن سؤال مختلف. فالإيرادات توضح قيمة المبيعات، والربح يوضح ما تبقى بعد خصم المصروفات.
في الأعمال القائمة على المشاريع، مثل البناء والترميم وتجهيز المشاريع بالمواد والمستلزمات، تزيد الدفعات المقدمة ومراحل العمل ومحاضر الاستلام وشراء المواد والمقاولة من الباطن من تعقيد هذا التمييز. فقد توجد في الحساب مبالغ كبيرة، بينما لا يحقق النشاط في نهاية الشهر سوى التعادل بين دخله ومصروفاته.
سنوضح فيما يلي الفرق بلغة بسيطة، ونفصل مقاييس الربح المختلفة، ثم نقدم خطوات مختصرة للحساب. وستجدون أيضًا روابط إلى مواد مفيدة من 101 للتعمق في التفاصيل.
المحتويات:
سؤالان يوضحان الفرق بين الإيرادات والربح
أسهل طريقة لتذكر الفرق هي أن الإيرادات تجيب عن سؤال «ما قيمة ما اشتراه العميل منكم خلال الفترة؟»، بينما يجيب الربح عن سؤال «كم كسب النشاط من هذه المبيعات بعد احتساب جميع المصروفات؟».
لنأخذ مثالًا افتراضيًا لأعمال ترميم بأرقام جديدة محددة لهذا المثال. أُنجزت مرحلة من العمل واستُلمت خلال الشهر، فبلغت الإيرادات المعترف بها 600000 ₽. والتكاليف المتعلقة بهذه المرحلة هي: عمل الحرفيين بقيمة 240000 ₽، والمواد المستخدمة بقيمة 180000 ₽، والتوصيل بقيمة 15000 ₽، وإزالة المخلفات بقيمة 15000 ₽. يبلغ المجموع 450000 ₽، ويبلغ الفرق بين الإيرادات وهذه التكاليف 150000 ₽. نفترض في هذا المثال أن جميع التكاليف المذكورة مباشرة ومتغيرة، ولذلك يساوي هذا الفرق أيضًا المساهمة في تغطية التكاليف الثابتة. لم تُحتسب بعد المصروفات العامة للشركة والفوائد والضرائب، ومن ثم لم يُحسب صافي الربح. وتُراجع تواريخ الدفع بصورة منفصلة.
إذا اعتمدتم على الإيرادات وحدها، فقد تبالغون في تقدير سلامة الوضع المالي للشركة. وإذا ركزتم على الربح وحده دون فهم الإيرادات، صعبت إدارة المبيعات وتوزيع عبء العمل على الفريق. أنتم بحاجة إلى المقياسين ضمن منهج محاسبي متسق.
الإيرادات: متى يُعد المال مكتسبًا؟
نستخدم في هذا المقال حسابًا إداريًا على أساس الاستحقاق: يُعترف بالإيرادات مع الوفاء بالالتزامات تجاه العميل، بصرف النظر عن تاريخ الدفع. وفي الترميم والبناء، تساعد المراحل المنجزة ومحاضر استلام الأعمال الموقعة على إثبات حجم العمل المنفذ. والدفعة المقدمة عن عمل مستقبلي لا تعني بحد ذاتها أن الإيراد قد اكتُسب. حددوا سياسة الاعتراف التفصيلية في نموذجكم المحاسبي، مع مراعاة شروط العقد والقواعد المطبقة.
من المهم الاتفاق منذ البداية على ما تعتبرونه إيرادات في المحاسبة الإدارية. وفي الأعمال المنفذة على مراحل، يمكن الاستناد إلى مبالغ محاضر الاستلام الخاصة بالفترة، بشرط أن تتوافق مع الالتزامات المنفذة ونموذج الاعتراف المعتمد. وللتعمق في ما يدخل ضمن الإيرادات وحدودها، بما في ذلك الدفعات المقدمة والمبالغ المستردة والمقاصة بين الالتزامات، يمكنكم الرجوع إلى مقال 101 «ما الإيرادات؟».
وثمة فرق آخر: الأموال الواردة إلى الحساب وإيرادات الأعمال تظهر في تقارير مختلفة. فالمقبوضات مهمة للقدرة على السداد ومتابعة فجوات التدفق النقدي، بينما تهم الإيرادات في تقييم المبيعات والنتائج الاقتصادية للمشاريع. ويوجد مقال مستقل عن فجوة التدفق النقدي وأسبابها وكيفية معالجتها.
ما الربح، ولماذا توجد له مقاييس متعددة؟
يُحسب الربح بوصفه الفرق بين الدخل والمصروفات للفترة نفسها، وتكون الإيرادات نقطة البداية للحساب الأساسي للمشروع. والسؤال هو: ما المصروفات التي تُدرجونها؟ لذلك تنظر المحاسبة الإدارية إلى النتيجة على مستويات مختلفة، من نتيجة مشروع بعينه إلى صافي ربح الشركة بعد جميع المصروفات والفوائد والضرائب وفق النموذج المعتمد. وصافي الربح لا يساوي المبلغ الذي يستطيع المالك سحبه بحرية؛ تحققوا بصورة منفصلة من النقد المتاح والالتزامات واحتياجات النشاط.
من المفيد في الأعمال القائمة على المشاريع حساب هامش المساهمة بصورة منفصلة، أي إيرادات المشروع ناقص التكاليف المتغيرة. وتتغير هذه التكاليف مع حجم العمل ضمن النطاق محل الدراسة. وتدخل المواد والأجور المرتبطة بكمية العمل والمقاولة من الباطن والخدمات اللوجستية ضمنها بقدر ارتباطها الفعلي بالحجم. أما التكاليف المباشرة فتُصنف على أساس آخر: يمكن نسبتها إلى مشروع محدد، وقد يكون بعضها ثابتًا. لذلك قد تختلف النتيجة بعد التكاليف المباشرة عن هامش المساهمة. وللتوسع، يمكنكم قراءة مقال 101 عن هامش المساهمة.
لتقييم نتيجة الشركة، يجب أيضًا مراعاة بنيتها التشغيلية: المكتب والموظفين الإداريين والتسويق والبرمجيات والفوائد والضرائب. ويُحسب مجمل الربح من منظور مختلف، بخصم تكلفة البضائع المبيعة أو الأعمال المنفذة من الإيرادات، على أن يحدد النموذج المحاسبي عناصر هذه التكلفة. وقد يختلف مجمل الربح عن هامش المساهمة. ولمزيد من التفاصيل، راجعوا مقال 101 عن مجمل الربح والفرق بينه وبين صافي الربح (باللغة الروسية).
التكلفة والهامش ومجمل الربح وصافي الربح: ما العلاقة بينها؟
للتمييز بين الإيرادات والربح دون الرجوع إلى الملاحظات كل مرة، من المفيد فهم التكاليف التي خُصمت من المبيعات في كل حساب. ولكل مقياس فائدته الإدارية، بينما يستخدم مجمل الربح وهامش المساهمة طريقتين مختلفتين لتجميع التكاليف.
تبدأ المسألة بالتكلفة. فلحساب ربح فترة معينة، تحتاجون إلى تكلفة البضائع المبيعة أو الأعمال المنفذة التي تتعلق بها الإيرادات. وفي الأعمال القائمة على المشاريع، قد تشمل هذه التكلفة العمل والمواد المستخدمة والتوصيل والمقاولة من الباطن وحصة موزعة من التكاليف العامة. حددوا عناصر التكلفة وأساس توزيعها مسبقًا. وإذا كانت التكاليف العامة مدرجة بالفعل ضمن التكلفة، فلا يجوز خصمها مرة أخرى من النتيجة. وتجدون شرحًا مفصلًا ومعادلات في مقال 101 «تكلفة الخدمة: ما هي وكيف تُحسب؟».
| المقياس | ماذا يوضح؟ | كيف يُحسب في الترميم والبناء؟ |
|---|---|---|
| الإيرادات | قيمة المبيعات المعترف بها خلال الفترة | قيمة الالتزامات المنفذة وفق النموذج المعتمد؛ وقد تؤيدها محاضر الاستلام في الأعمال المرحلية |
| النتيجة بعد التكاليف المباشرة | ما يتبقى من المشروع قبل المصروفات العامة غير الموزعة والمصروفات الأخرى | إيرادات المشروع ناقص التكاليف المباشرة المتعلقة بتلك الإيرادات |
| هامش المساهمة | المبلغ المتاح لتغطية التكاليف الثابتة وتكوين الربح | إيرادات المشروع ناقص جميع التكاليف المتغيرة المتعلقة بتلك الإيرادات |
| مجمل الربح | النتيجة بعد تكلفة المبيعات وقبل المصروفات الأخرى | الإيرادات ناقص تكلفة البضائع المبيعة أو الأعمال المنفذة، بما فيها التكاليف العامة المحملة عليها |
| صافي الربح | النتيجة المالية للشركة خلال الفترة بعد احتساب جميع بنود الدخل والمصروفات والضرائب | الربح قبل الضرائب، الذي يحتسب بالفعل الفوائد وبنود الدخل والمصروفات الأخرى، ناقص الضرائب على الربح وفق النموذج المطبق |
كذلك يكثر الخلط بين الهامش والزيادة السعرية. وعند حساب النسب المئوية، حددوا أولًا مجموعة التكاليف نفسها للمقارنة. فالزيادة السعرية هي نسبة الفرق بين السعر والتكلفة المختارة إلى تلك التكلفة، بينما الهامش المئوي هو نسبة الفرق نفسه إلى السعر. وإذا كان الموضوع يهمكم، فاقرؤوا مقال 101 عن الفرق بين الهامش والزيادة السعرية.
خطوات حساب ربح المشروع
لإجراء حساب سريع، ابدؤوا بقواعد واضحة. اختاروا الفترة ونسقوا الاعتراف بالإيرادات والمصروفات المرتبطة بها: تُحتسب تكاليف الأعمال المنفذة في الفترة نفسها التي يُعترف فيها بإيراداتها، بصرف النظر عن تاريخ الدفع. وانسبوا المصروفات العامة إلى الفترة المناسبة وفق النموذج المعتمد. وسجلوا المقبوضات والمدفوعات بصورة منفصلة، فهي ضرورية لمتابعة النقد.
فيما يلي تسلسل عملي مناسب للترميم والبناء وتجهيز المشاريع ومشاريع التصميم:
- اختاروا فترة، مثل أسبوع أو شهر، وحددوا قاعدة للاعتراف بالإيرادات بناءً على الالتزامات المنفذة؛ وفي الأعمال المرحلية، تحققوا من محاضر الاستلام المؤيدة لها.
- اجمعوا الإيرادات المعترف بها لكل مشروع على حدة خلال الفترة المختارة.
- اجمعوا التكاليف المباشرة المتعلقة بتلك الإيرادات: المواد المستخدمة والتوصيل وإزالة المخلفات والمقاولة من الباطن والأجور المرتبطة بكمية العمل. وبالنسبة إلى الأدوات، حددوا التكاليف المتعلقة بالعمل وفق نموذجكم المعتمد، مثل الإيجار أو جزء من تكلفة الاستخدام. فتاريخ الشراء وحده لا يحدد مصروف الفترة.
- احسبوا النتيجة بعد التكاليف المباشرة: إيرادات المشروع ناقص التكاليف المباشرة المتعلقة بها. ولحساب هامش المساهمة، اطرحوا بصورة منفصلة جميع التكاليف المتغيرة من الإيرادات، بما فيها الجزء المتغير من التكاليف غير المباشرة، إن وجد.
- احتسبوا المصروفات العامة للشركة، مثل المكتب والإعلان والمحاسبة والاتصالات والخدمات. وإذا وزعتموها بين المشاريع، فاختاروا أساسًا للتوزيع مسبقًا، مثل ساعات العمل، واخصموا كل مبلغ مرة واحدة فقط. وللوصول إلى نتيجة الشركة ككل، اجمعوا نتائج المشاريع واحتسبوا فقط مصروفات الفترة التي لم تُدرج بعد، إلى جانب بنود الدخل الأخرى والفوائد والضرائب وفق النموذج المعتمد.
- تحققوا بصورة منفصلة من المقبوضات والمدفوعات الفعلية عبر الحسابات المصرفية والصندوق النقدي، والأرصدة النقدية، والذمم المدينة والدائنة. وقارنوا مواعيد المقبوضات المتوقعة بمواعيد المدفوعات الملزمة، حتى يتضح الفرق بين «اكتسبنا الإيراد» و«تسلمنا المال».
إذا أردتم إدماج هذا الحساب في الإدارة، فالخطوة التالية هي حساب الربحية. فهي تساعد على مقارنة المشاريع والخدمات. وللمعادلة ومنطق الحساب، راجعوا مقال 101 «كيفية حساب ربحية النشاط».
أخطاء شائعة: إيرادات بلا ربح
قد تتشوه النتيجة المالية عندما تتوزع المصروفات بين فترات ومسؤولين مختلفين، ولا تدخل بعض التكاليف أصلًا في سجلات المشروع. تحققوا من الحالات التالية:
- تُسجل الدفعات المقدمة ضمن الإيرادات، فيبدو أن الشهر انتهى بنمو، مع أن العمل ما زال مطلوبًا تنفيذه.
- تُجمع التكاليف المباشرة، بينما تُهمل المصروفات العامة للشركة. فتبدو نتائج المشاريع موجبة، لكن ربح الشركة قد ينخفض أو يتحول إلى خسارة بعد احتساب المصروفات العامة.
- لا تظهر في التحليل الأموال التي يلزم تقديم حساب عن استخدامها والمشتريات الصغيرة، ثم تنكشف مصروفات غير متوقعة في نهاية الشهر.
- يُعد تقدير التكلفة مرة واحدة فقط، دون مقارنة المخطط بالفعلي. وتتغير التكلفة، بينما يبقى السعر في العقد كما هو.
- تصل الأموال بعد محاضر الاستلام. فيوجد ربح على الورق، لكن النقد غير كافٍ.
وللمصروفات العامة التي تضيع بين المشاريع، يوجد شرح مستقل في 101: «المصروفات الخفية للنشاط: أين نبحث عن المال؟» (باللغة الروسية). وهو يوضح لماذا قد تنمو مبيعات الشركة أسرع من ربحها.
ما الذي ينبغي متابعته بانتظام لفهم الوضع المالي؟
يشمل الحد الأدنى للمراجعة المنتظمة الإيرادات المعترف بها، والتكاليف المباشرة المرتبطة بها لكل مشروع، والمصروفات العامة للشركة، وجدول المدفوعات، والذمم المدينة، أي من يتعين عليه الدفع لكم، والذمم الدائنة، أي من يتعين على الشركة الدفع له. ولحساب صافي الربح النهائي، راجعوا أيضًا بنود الدخل والمصروفات الأخرى والفوائد والضرائب وفق النموذج المعتمد. وتساعد هذه المجموعة على تقييم النتيجة المالية ومتابعة النقد بصورة منفصلة.
إذا أردتم بناء نظام متكامل، فمن المفيد قراءة كيفية عمل المحاسبة الإدارية في الأعمال القائمة على المشاريع: «كيفية تنظيم المحاسبة الإدارية». يوضح المقال مكونات الصورة المالية وأهمية الفصل بين المشاريع ومصروفات الشركة.
عندما تُحفظ السجلات في الجداول والمحادثات، قد تنقطع الصلة بين الإيرادات والمصروفات والربح. فقد يُنسى إيصال شراء في مشروع، ويُغفل دفع لمقاول من الباطن في مشروع آخر، وتختلط أموال الشركة بأموال المشروع في ثالث. وتجعل هذه الثغرات مراجعة النتيجة المالية وحركة الأموال أصعب.
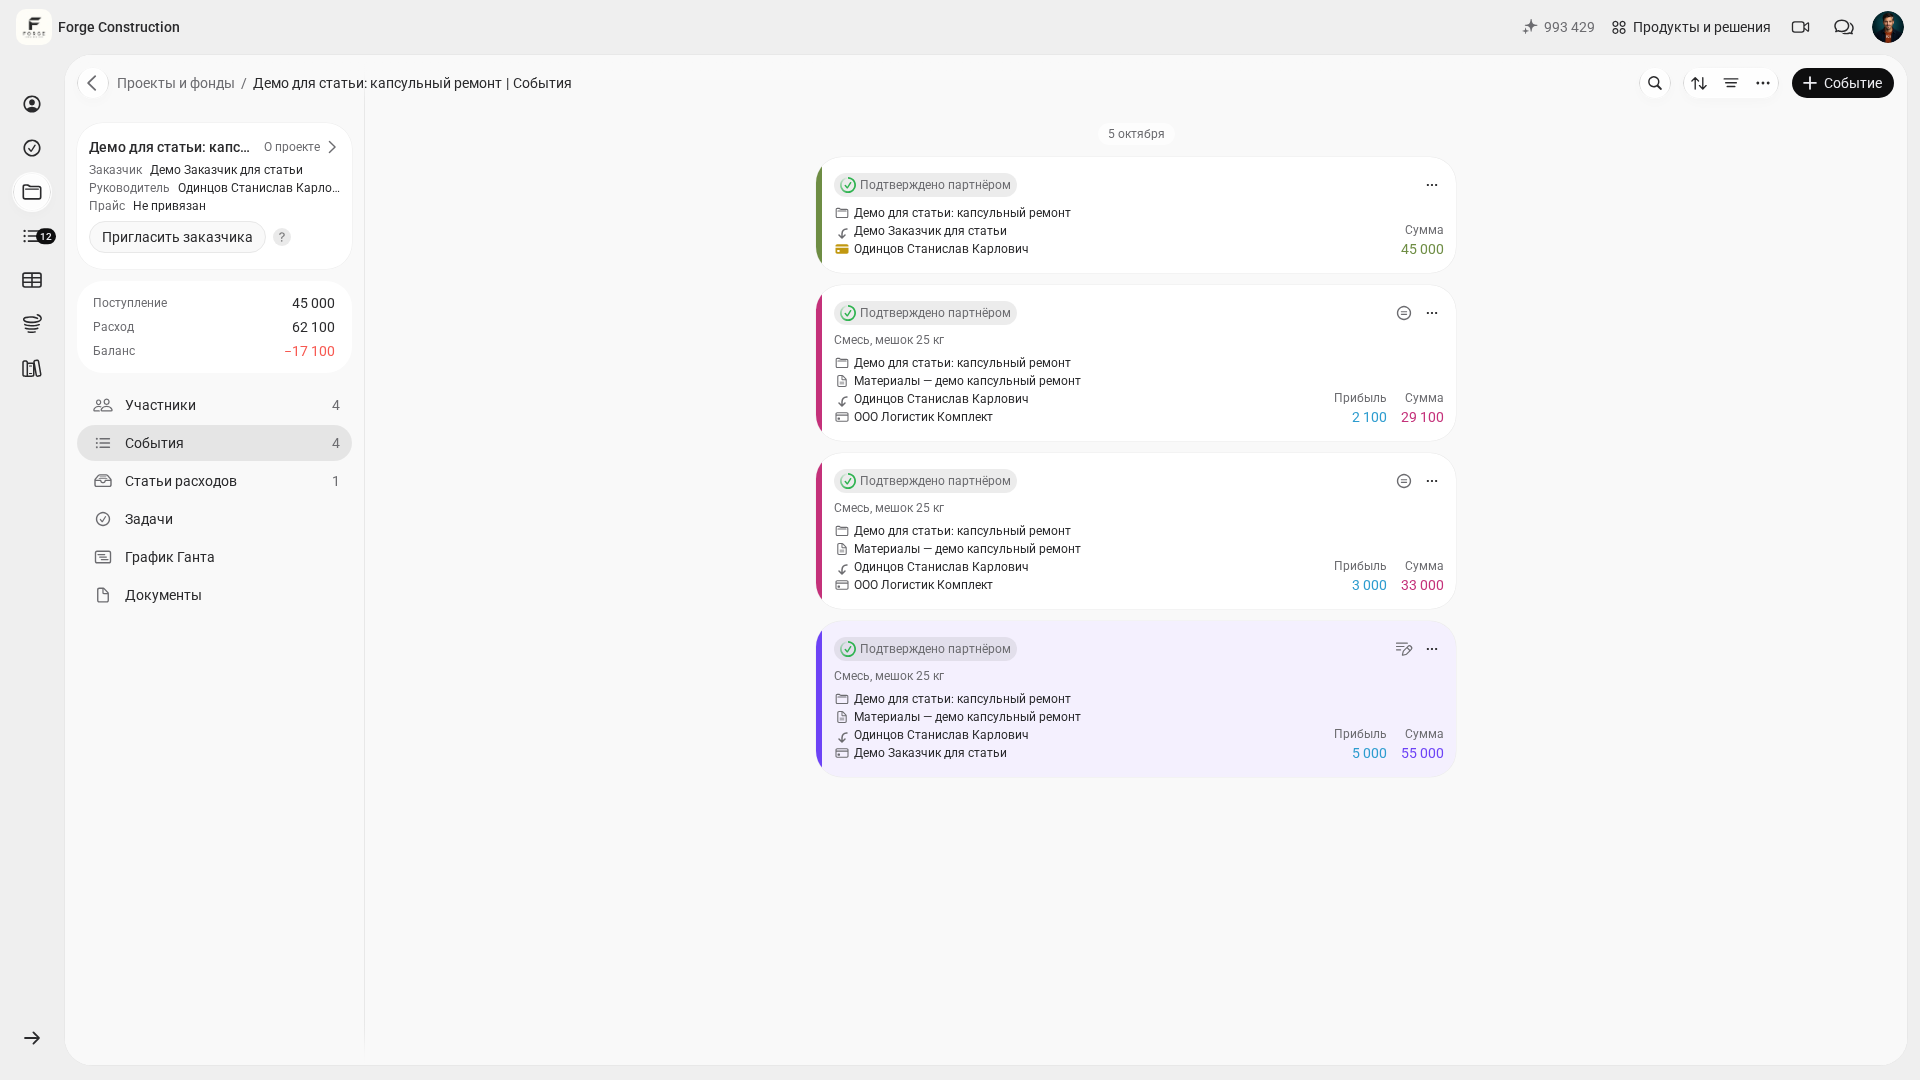
يمكنكم في تطبيق 101 تسجيل المقبوضات والمصروفات حسب المشاريع، وتسجيل المصروفات الداخلية للشركة في صندوق الشركة. ويُظهر رصيد المشروع الفرق بين المقبوضات والمصروفات المسجلة. وهو لا يساوي المال الذي بحوزة مشارك محدد، ولا صافي الربح المحسوب على أساس الاستحقاق. ولحساب صافي ربح فترة معينة، يجب مراجعة الإيرادات المعترف بها والتكاليف المتعلقة بها وبنود الدخل والمصروفات الأخرى والفوائد والضرائب بصورة منفصلة، وفق النموذج المعتمد. وإذا أردتم معرفة شكل السجلات على الشاشة وكيفية تهيئتها لعملياتكم، فقد يفيدكم عرض توضيحي والمساعدة في الإعداد مع خبير.
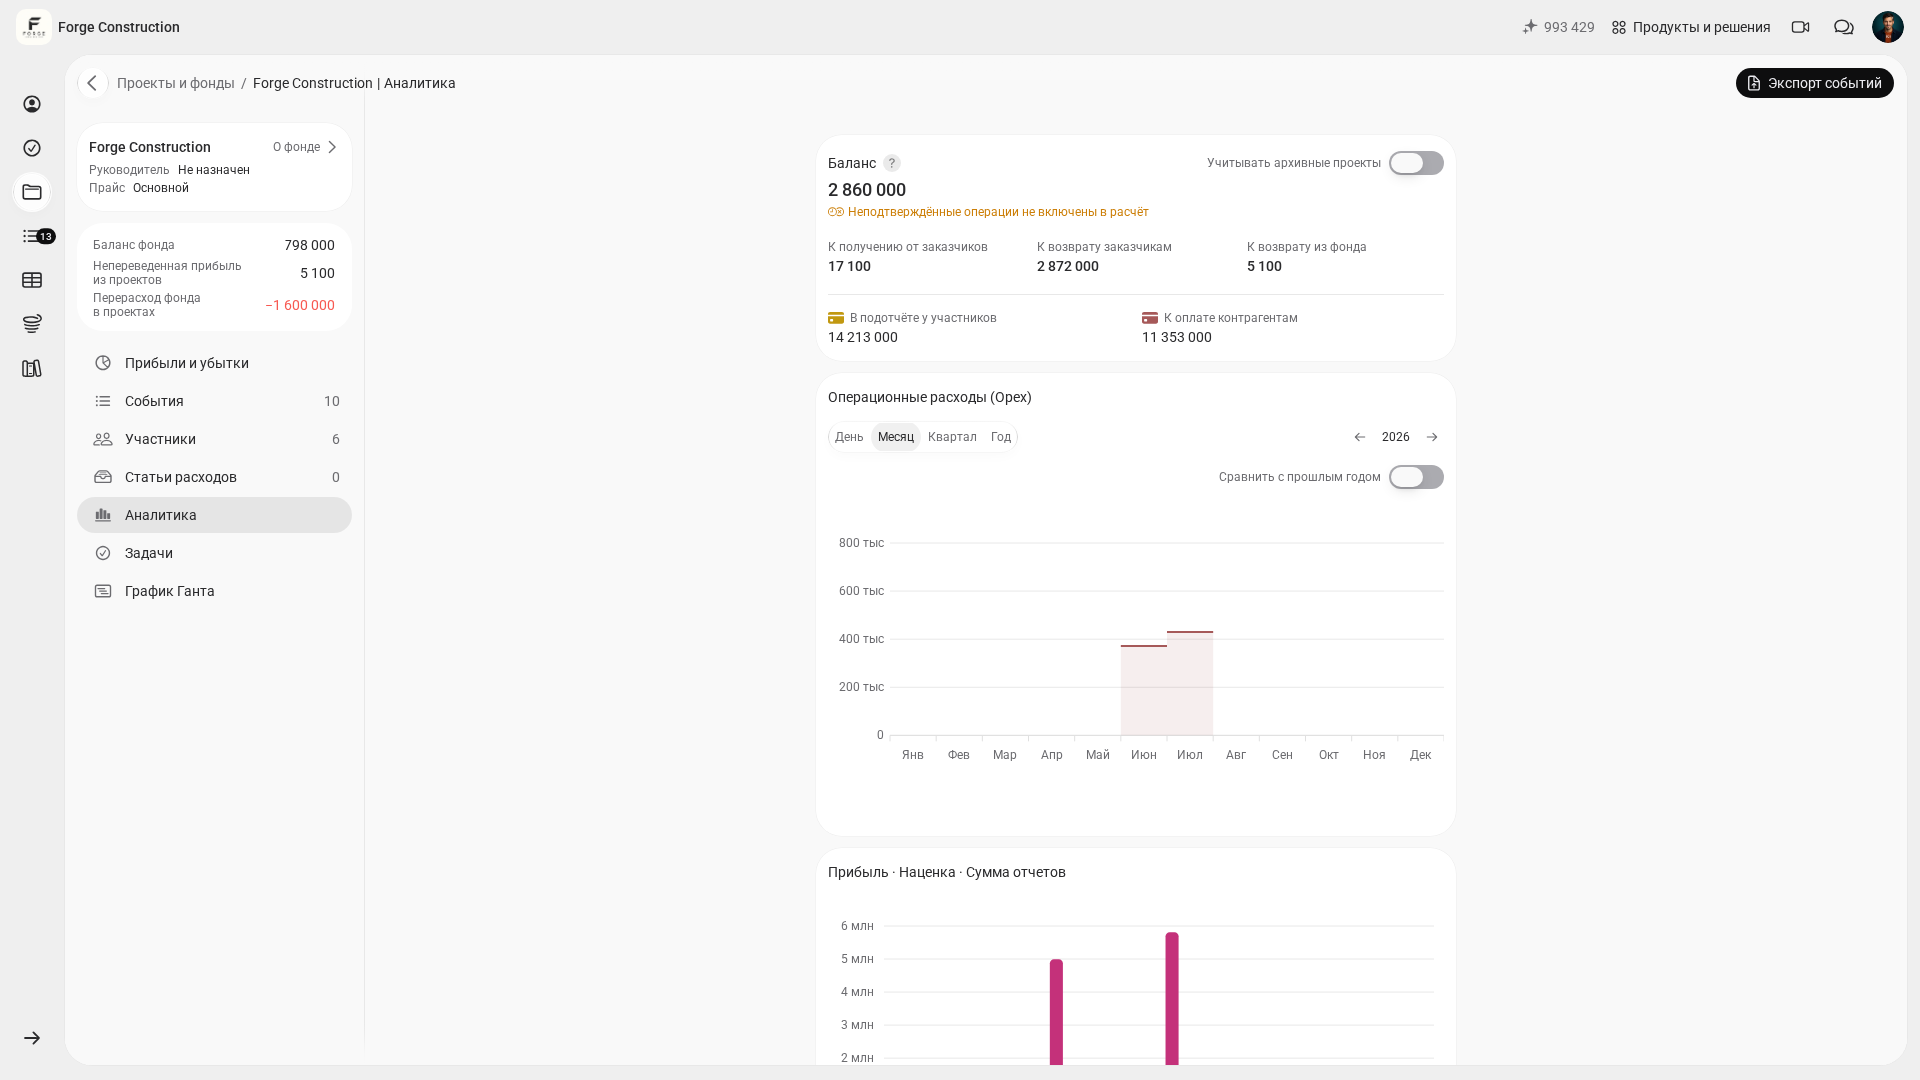
إذا احتجتم إلى تحليل أعمق للربحية أو المخطط مقابل الفعلي أو هيكل المصروفات حسب البنود، فحددوا أولًا المقاييس والفترة وعناصر التكلفة. وتحققوا من البيانات والتقارير المتاحة ضمن اشتراككم وصلاحياتكم، فالتقارير الجاهزة لا تجيب عن جميع الأسئلة الإدارية. وابنوا استنتاجاتكم بشأن المجالات التي تخفض الهوامش وفرص التحسين على حساب جرى التحقق منه.
ولتكوين صورة موحدة عن مصطلحات «الدخل والإيرادات والربح»، يمكنكم فتح مقال 101 الأساسي حول الموضوع: «الإيرادات والربح: ما الفرق؟». ويسهل بعده الاتفاق على لغة مشتركة داخل الفريق.