Tushum bilan foyda ko‘pincha chalkashtiriladi, chunki ikkala ko‘rsatkich ham pul bilan bog‘liq. Biroq ular turli savollarga javob beradi. Tushum qancha sotilganini ko‘rsatadi. Foyda esa xarajatlardan keyin qancha qolganini bildiradi.
Loyihalar asosida ishlaydigan biznesda (qurilish, ta’mirlash, obyektni material va jihozlar bilan ta’minlash) avanslar, ish bosqichlari, dalolatnomalar, material xaridlari va subpudrat bu chalkashlikni kuchaytiradi. Hisobvaraqda katta summa turgan bo‘lsa ham, oy yakunida biznes foydasiz, ammo zararsiz ishlagan bo‘lishi mumkin.
Quyida farqni sodda tilda tushuntiramiz, foydaning turli darajalarini ko‘rib chiqamiz va qisqa hisoblash tartibini beramiz. Tafsilotlarni chuqurroq o‘rganishingiz uchun 101 ilovasining foydali materiallariga ham havolalar qoldiraman.
Mundarija:
- Tushum va foydani ajratib turadigan ikki savol
- Tushum: pul qachon ishlab topilgan hisoblanadi?
- Foyda nima va nega uning bir necha turi bor?
- Tannarx, marja, yalpi va sof foyda qanday bog‘langan?
- Loyiha foydasini hisoblash tartibi
- Ko‘p uchraydigan xatolar: tushum bor, foyda yo‘q
- Pul holatini bilish uchun nimalarni muntazam nazorat qilish kerak?
Tushum va foydani ajratib turadigan ikki savol
Farqni quyidagicha eslab qolish oson: tushum «mijoz davr davomida sizdan qancha xarid qildi?» degan savolga, foyda esa «barcha xarajatlardan keyin biznes shu sotuvlardan qancha ishlab topdi?» degan savolga javob beradi.
Summalari yangidan belgilangan shartli ta’mirlash misolini olaylik. Bir oyda ishning bir bosqichi bajarilib, qabul qilindi: tan olingan tushum — 600 000 ₽. Shu bosqichga tegishli xarajatlar: ustalar mehnati — 240 000 ₽, ishlatilgan materiallar — 180 000 ₽, yetkazib berish — 15 000 ₽, chiqindini olib chiqish — 15 000 ₽. Jami 450 000 ₽; tushum bilan farq — 150 000 ₽. Ushbu misolda sanab o‘tilgan xarajatlarning barchasini bevosita va o‘zgaruvchan deb olamiz, shu sababli farq doimiy xarajatlarni qoplash hissasiga teng. Kompaniyaning umumiy xarajatlari, foizlar va soliqlar bu yerda hali hisobga olinmagan: sof foyda hisoblanmagan. To‘lov sanalari alohida tekshiriladi.
Faqat tushumga qarab ish tutsangiz, kompaniyaning moliyaviy ahvolini ortiqcha baholab yuborish oson. Tushumni tushunmasdan faqat foydaga qarasangiz, sotuvlarni va jamoaning ish yuklamasini boshqarish qiyinlashadi. Ikkala ko‘rsatkich ham yagona hisob yuritish mantiqida kerak.
Tushum: pul qachon ishlab topilgan hisoblanadi?
Ushbu maqolada boshqaruv hisobida hisoblash usulidan foydalanamiz: tushum to‘lov sanasidan qat’i nazar, buyurtmachi oldidagi majburiyatlar bajarilgani sari tan olinadi. Ta’mirlash va qurilishda yakunlangan bosqichlar hamda imzolangan dalolatnomalar bajarilgan ish hajmini tasdiqlashga yordam beradi. Kelgusidagi ishlar uchun olingan avansning o‘zi hali tushum ishlab topilganini anglatmaydi. Tan olishning aniq tartibini shartnoma shartlari va qo‘llaniladigan qoidalarni inobatga olib, o‘z hisob modelingizda belgilab qo‘ying.
Boshqaruv hisobida aynan nimani tushum deb hisoblashingizni boshidanoq kelishib olish muhim. Bosqichma-bosqich bajariladigan ishlarda davr uchun tuzilgan dalolatnomalardagi summalarga tayanish mumkin, agar ular bajarilgan majburiyatlarga va qabul qilingan tan olish modeliga mos kelsa. Tushumga nimalar kirishi va uning chegaralarini (avanslar, qaytarishlar, o‘zaro hisobga olishlar) chuqurroq o‘rganish uchun 101 ilovasining alohida materiali foydali bo‘ladi: «Tushum nima?».
Yana bir jihat: hisobvaraqqa pul kelib tushishi va bajarilgan ishlar bo‘yicha tushum turli hisobotlarda aks etadi. Pul kirimlari to‘lov qobiliyati va kassa uzilishlarini nazorat qilish uchun muhim. Tushum esa sotuvlarni va loyihalar iqtisodiyotini baholash uchun kerak. Kassa uzilishi haqida alohida maqola bor: kassa uzilishi nima, uning sabablari va uni qanday bartaraf etish mumkin.
Foyda nima va nega uning bir necha turi bor?
Foyda bir davrdagi daromadlar va xarajatlar o‘rtasidagi farq sifatida hisoblanadi; loyiha bo‘yicha asosiy hisoblashda boshlang‘ich ko‘rsatkich tushum bo‘ladi. Muhimi, qaysi xarajatlarni hisobga olayotganingizdir. Shuning uchun boshqaruv hisobida natija turli darajalarda ko‘rib chiqiladi: obyekt bo‘yicha natijadan tortib, qabul qilingan model asosida barcha xarajatlar, foizlar va soliqlar hisobga olingandan keyingi kompaniya sof foydasigacha. Sof foyda mulkdor erkin olib qo‘yishi mumkin bo‘lgan summaga teng emas: mavjud pulni, majburiyatlarni va biznes ehtiyojlarini alohida tekshiring.
Loyihalar asosidagi biznesda qoplash hissasini, ya’ni marjinal foydani alohida hisoblash foydali: loyiha tushumidan o‘zgaruvchan xarajatlar ayriladi. Bu xarajatlar ko‘rib chiqilayotgan oraliqda ish hajmiga qarab o‘zgaradi. Materiallar, ishbay haq, subpudrat va logistikaning aynan hajmga bog‘liq qismi shu toifaga kiradi. Bevosita xarajatlar boshqa belgiga ko‘ra ajratiladi — ularni muayyan obyektga tegishli deb hisoblash mumkin; ular orasida doimiy xarajatlar ham bo‘ladi. Shu sababli bevosita xarajatlardan keyingi natija marjinal foydadan farq qilishi mumkin. Mavzu bo‘yicha 101 ilovasining materiali bor: marjinal foyda haqida.
Kompaniya natijasini baholash uchun uning infratuzilmasini ham hisobga olish kerak: ofis, boshqaruv xodimlari, marketing, dasturiy ta’minot, foizlar va soliqlar. Yalpi foyda alohida kesimda hisoblanadi: tushumdan sotilgan tovarlar yoki bajarilgan ishlar tannarxi ayriladi; uning tarkibini hisob modelida belgilash lozim. Yalpi va marjinal foyda bir-biridan farq qilishi mumkin. Yalpi foyda haqida 101 ilovasining maqolasida batafsil o‘qishingiz mumkin: yalpi foyda nima va uning sof foydadan farqi (rus tilida).
Tannarx, marja, yalpi va sof foyda qanday bog‘langan?
Tushumni foydadan yordamchi yozuvlarsiz ajrata olish uchun har bir hisobda sotuv summasidan qaysi xarajatlar ayrilganini tushunish foydali. Har bir ko‘rsatkichning boshqaruv uchun o‘z ahamiyati bor; yalpi va marjinal foydada xarajatlar turlicha guruhlanadi.
Hammasi tannarxdan boshlanadi. Davr foydasini hisoblashda tushumga tegishli sotilgan tovarlar yoki bajarilgan ishlar tannarxi kerak bo‘ladi. Loyihalar asosidagi biznesda unga mehnat, ishlatilgan materiallar, yetkazib berish, subpudrat va ustama xarajatlarning taqsimlangan qismi kirishi mumkin. Xarajatlar tarkibi va taqsimlash bazasini oldindan belgilab qo‘ying. Agar ustama xarajatlar tannarxga kiritilgan bo‘lsa, ularni natijadan yana bir bor ayirish mumkin emas. Batafsil tahlil va formulalar 101 ilovasining quyidagi materialida bor: «Xizmat tannarxi: u nima va qanday hisoblanadi?».
| Ko‘rsatkich | Nimani ko‘rsatadi? | Ta’mirlash va qurilishda qanday hisoblanadi? |
|---|---|---|
| Tushum | Davr davomida tan olingan sotuvlar hajmi | Qabul qilingan model bo‘yicha bajarilgan majburiyatlar qiymati; bosqichli ishlarda uni dalolatnomalar tasdiqlashi mumkin |
| Bevosita xarajatlardan keyingi natija | Taqsimlanmagan umumiy va boshqa xarajatlarni hisobga olishdan oldin loyiha bo‘yicha qoladigan summa | Loyiha tushumi − shu tushumga tegishli bevosita xarajatlar |
| Marjinal foyda (qoplash hissasi) | Doimiy xarajatlarni qoplash va foyda hosil qilish uchun manba | Loyiha tushumi − shu tushumga tegishli barcha o‘zgaruvchan xarajatlar |
| Yalpi foyda | Sotuv tannarxi ayrilgandan keyingi, boshqa xarajatlardan oldingi natija | Tushum − sotilgan tovarlar yoki bajarilgan ishlar tannarxi, shu jumladan unga kiritilgan ustama xarajatlar |
| Sof foyda | Barcha daromadlar, xarajatlar va soliqlar hisobga olingandan keyingi kompaniyaning davr bo‘yicha moliyaviy natijasi | Foizlar hamda boshqa daromadlar va xarajatlar allaqachon hisobga olingan soliqqacha foyda − qo‘llaniladigan model bo‘yicha foyda soliqlari |
Marja bilan narx ustamasi ham ko‘pincha chalkashtiriladi. Foizlarda hisoblashda avval taqqoslash uchun xarajatlarning bir xil tarkibini belgilang. Narx ustamasi — narx bilan tanlangan tannarx o‘rtasidagi farqning shu tannarxga nisbati; foizdagi marja esa ayni farqning narxga nisbatidir. Bu mavzu siz uchun dolzarb bo‘lsa, 101 ilovasining quyidagi maqolasi foydali bo‘ladi: marja va narx ustamasi o‘rtasidagi farq haqida.
Loyiha foydasini hisoblash tartibi
Tez hisoblash uchun tushunarli qoidalardan boshlang. Davrni tanlang va tushum hamda unga tegishli xarajatlarni tan olish tartibini kelishib oling: bajarilgan ishlar xarajatlarini to‘lov sanasidan qat’i nazar, shu ishlardan olingan tushum bilan bir davrda hisobga oling. Umumiy xarajatlarni qabul qilingan model bo‘yicha tegishli davrga kiriting. Pul kirimlari va to‘lovlar hisobini alohida yuriting — ular pulni nazorat qilish uchun kerak.
Quyidagi amaliy tartib ta’mirlash, qurilish, obyektni material va jihozlar bilan ta’minlash hamda dizayn loyihalariga mos keladi:
- Davrni tanlang (masalan, hafta yoki oy) va bajarilgan majburiyatlar bo‘yicha tushumni tan olish qoidasini belgilab qo‘ying; bosqichli ishlarda tasdiqlovchi dalolatnomalarni tekshiring.
- Tanlangan davr uchun tan olingan tushumni har bir loyiha bo‘yicha alohida jamlang.
- Shu tushumga tegishli bevosita xarajatlarni jamlang: ishlatilgan materiallar, yetkazib berish, chiqindini olib chiqish, subpudrat va ishbay haq. Asbob-uskunalar bo‘yicha qabul qilingan modelga muvofiq ishlarga tegishli xarajatlarni aniqlang — masalan, ijara haqi yoki foydalanish qiymatining bir qismi. Xarid sanasining o‘zi xarajat qaysi davrga tegishli ekanini belgilamaydi.
- Bevosita xarajatlardan keyingi natijani hisoblang: loyiha tushumidan unga tegishli bevosita xarajatlarni ayiring. Marjinal foyda uchun tushumdan barcha o‘zgaruvchan xarajatlarni, shu jumladan bilvosita xarajatlarning o‘zgaruvchan qismi bo‘lsa, uni ham alohida ayiring.
- Kompaniyaning umumiy xarajatlarini (ofis, reklama, buxgalteriya, aloqa, xizmatlar) hisobga oling. Ularni loyihalar o‘rtasida taqsimlasangiz, bazani, masalan, ish soatlarini oldindan tanlang va har bir summani faqat bir marta ayiring. Kompaniya bo‘yicha yakuniy natija uchun loyihalar natijalarini qo‘shing hamda faqat hali hisobga olinmagan davr xarajatlarini, boshqa daromadlarni, foizlar va soliqlarni qabul qilingan model bo‘yicha hisobga oling.
- Bank hisobvaraqlari va kassadagi haqiqiy kirimlar hamda to‘lovlarni, pul qoldiqlarini, debitorlik va kreditorlik qarzlarini alohida tekshiring. «Ishlab topilgan» va «kelib tushgan» pul o‘rtasidagi uzilishni ko‘rish uchun kutilayotgan kirimlar bilan majburiy to‘lovlar sanalarini solishtiring.
Hisoblashni boshqaruv amaliyotiga joriy etmoqchi bo‘lsangiz, keyingi qadam rentabellikni hisoblashdir. U loyihalar va xizmatlarni o‘zaro taqqoslashga yordam beradi. Formula va hisoblash mantiqi haqida 101 ilovasining materiali bor: «Biznes rentabelligini qanday hisoblash mumkin?».
Ko‘p uchraydigan xatolar: tushum bor, foyda yo‘q
Xarajatlar turli davrlar va mas’ullar o‘rtasida tarqalib, ularning bir qismi loyiha hisobiga kiritilmasa, moliyaviy natija noto‘g‘ri aks etishi mumkin. Quyidagi holatlarni tekshiring:
- Avanslar tushum sifatida yoziladi. Natijada oy o‘sish bilan yakunlangandek tuyuladi, holbuki ishlar hali oldinda.
- Bevosita xarajatlar jamlanadi, kompaniyaning umumiy xarajatlari esa hisobga olinmaydi. Obyektlar natijalari ijobiy ko‘rinadi, ammo umumiy xarajatlar hisobga olingach, kompaniya foydasi kamayishi yoki zararga aylanishi mumkin.
- Hisobdor shaxslarning xarajatlari va mayda xaridlar tahlilga kiritilmaydi. Oy oxirida kutilmagan xarajatlar ma’lum bo‘ladi.
- Smeta bir marta hisoblanadi, reja amaldagi natija bilan solishtirilmaydi. Tannarx o‘zgaradi, shartnomadagi narx esa o‘sha-o‘sha qoladi.
- Pul dalolatnomalar tuzilganidan keyin kelib tushadi. Qog‘ozda foyda bor, kassada esa mablag‘ yetishmaydi.
«Loyihalar orasida ko‘zdan yo‘qoladigan umumiy xarajatlar» haqida 101 ilovasining alohida tahlili bor: «Biznesning yashirin xarajatlari: pulni qayerdan izlash kerak?» (rus tilida). Unda nega kompaniya aylanmasi foydadan tezroq o‘sishi mumkinligi aniq tushuntirilgan.
Pul holatini bilish uchun nimalarni muntazam nazorat qilish kerak?
Muntazam tekshiruv uchun eng kamida quyidagilar kerak: tan olingan tushum, unga tegishli loyihalar bo‘yicha bevosita xarajatlar, kompaniyaning umumiy xarajatlari, to‘lov taqvimi, debitorlik qarzlari (kim to‘lashi kerak), kreditorlik qarzlari (kompaniya kimga qarzdor). Yakuniy sof foyda uchun boshqa daromadlar va xarajatlarni, foizlar hamda soliqlarni ham qabul qilingan model bo‘yicha tekshiring. Bu ma’lumotlar moliyaviy natijani baholashga va pulni alohida nazorat qilishga yordam beradi.
Tizimni yo‘lga qo‘ymoqchi bo‘lsangiz, loyihalar asosidagi biznesda boshqaruv hisobi qanday tashkil etilishini o‘qib chiqish foydali: «Boshqaruv hisobini qanday tashkil qilish mumkin?». Unda moliyaviy manzara qanday qismlardan tuzilishi va nega loyihalar bilan kompaniya xarajatlarini ajratish muhimligi tushunarli ko‘rsatilgan.
Hisob jadvallar va chatlarda yuritilsa, tushum, xarajatlar va foyda o‘rtasidagi bog‘liqlikni yo‘qotish xavfi bor. Bir loyihada xarid cheki unutiladi, boshqasida subpudratchiga qilingan to‘lov yo‘qoladi, uchinchisida esa kompaniya puli bilan obyekt puli aralashtiriladi. Bunday kamchiliklar moliyaviy natija va pul harakatini solishtirishga to‘sqinlik qiladi.
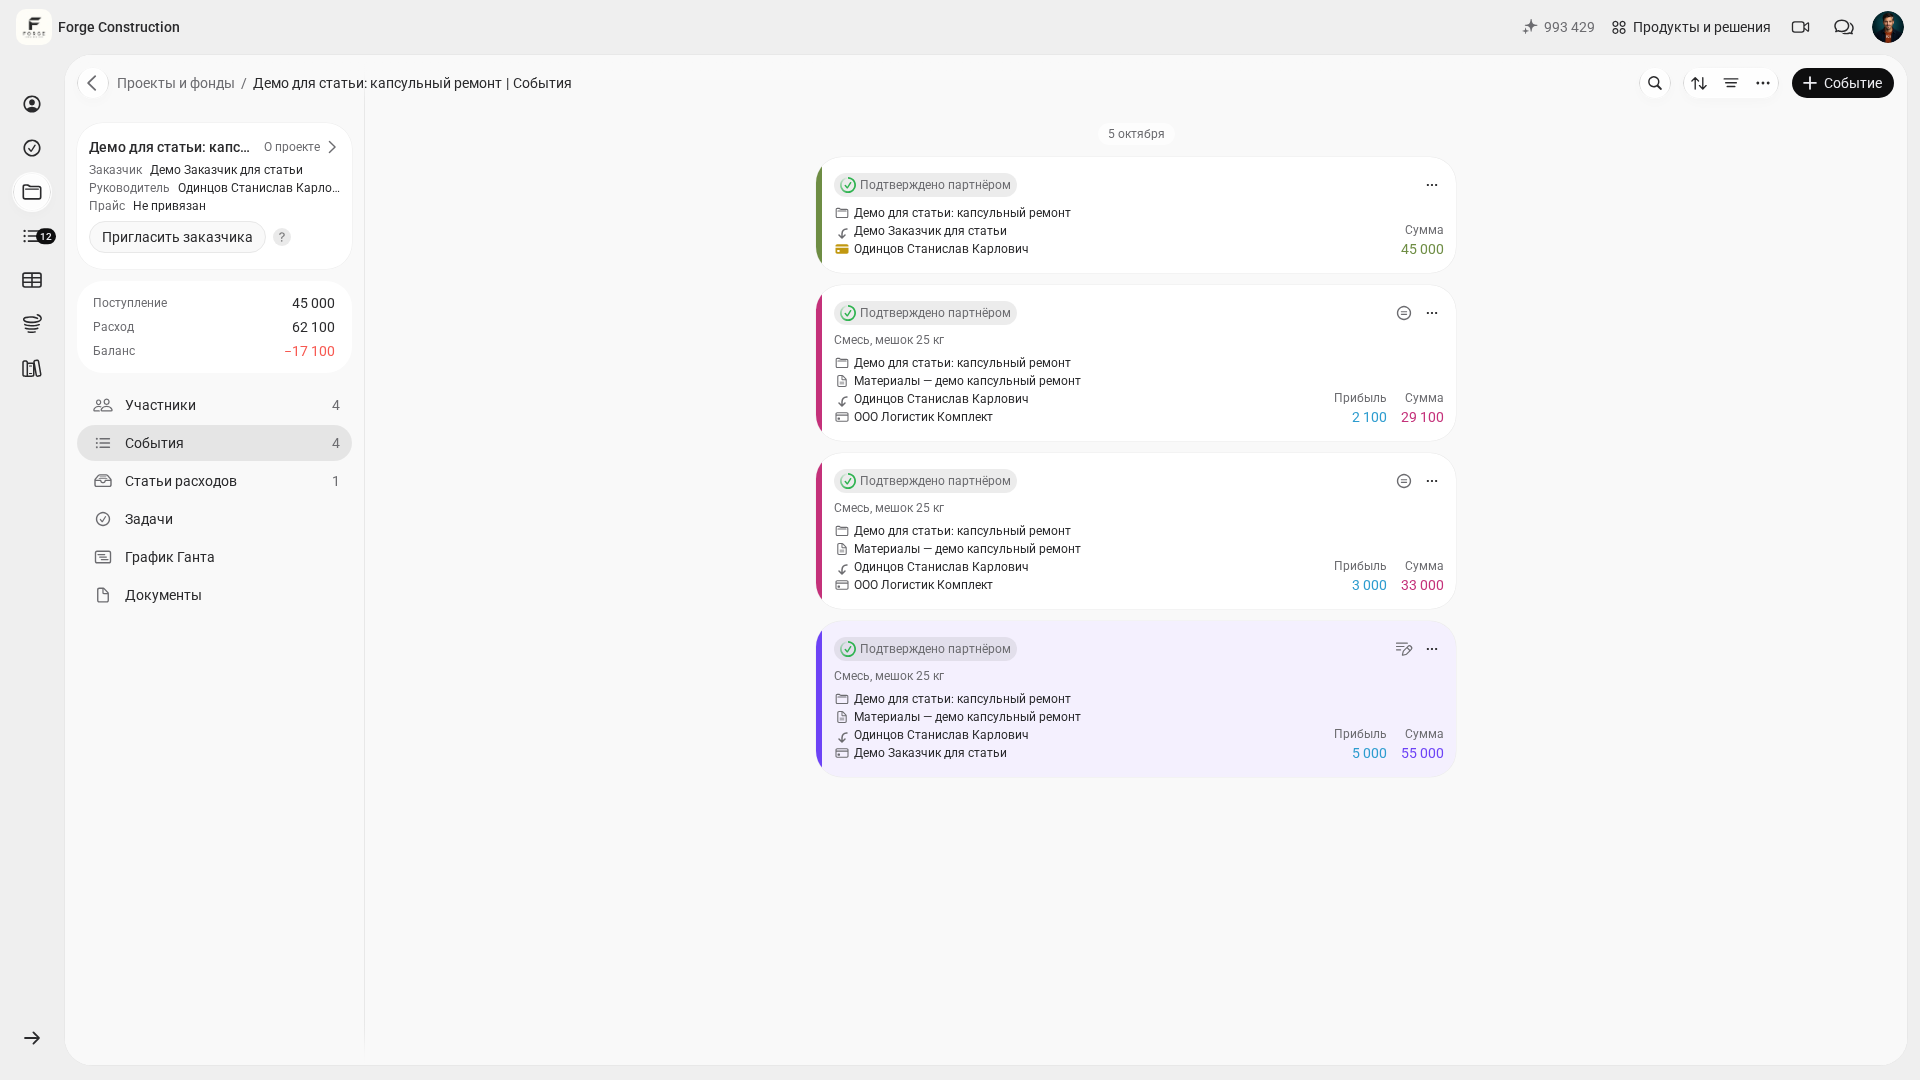
101 ilovasida loyihalar bo‘yicha pul kirimlari va xarajatlarni, kompaniyaning ichki xarajatlarini esa Kompaniya fondida hisobga olish mumkin. Loyiha balansi pul kirimlari bilan hisobga olingan xarajatlar o‘rtasidagi farqni ko‘rsatadi. U muayyan ishtirokchining puliga yoki hisoblash usulida aniqlangan sof foydaga teng emas. Davr uchun sof foydani hisoblashda tan olingan tushumni, unga tegishli xarajatlarni, qolgan daromadlar va xarajatlarni, foizlar hamda soliqlarni qabul qilingan model bo‘yicha alohida solishtirish kerak. Hisob ekranda qanday yuritilishini ko‘rmoqchi va jarayonlaringizga mos mantiqni tuzmoqchi bo‘lsangiz, namoyish va mutaxassis bilan sozlash xizmatidan foydalanishingiz mumkin.
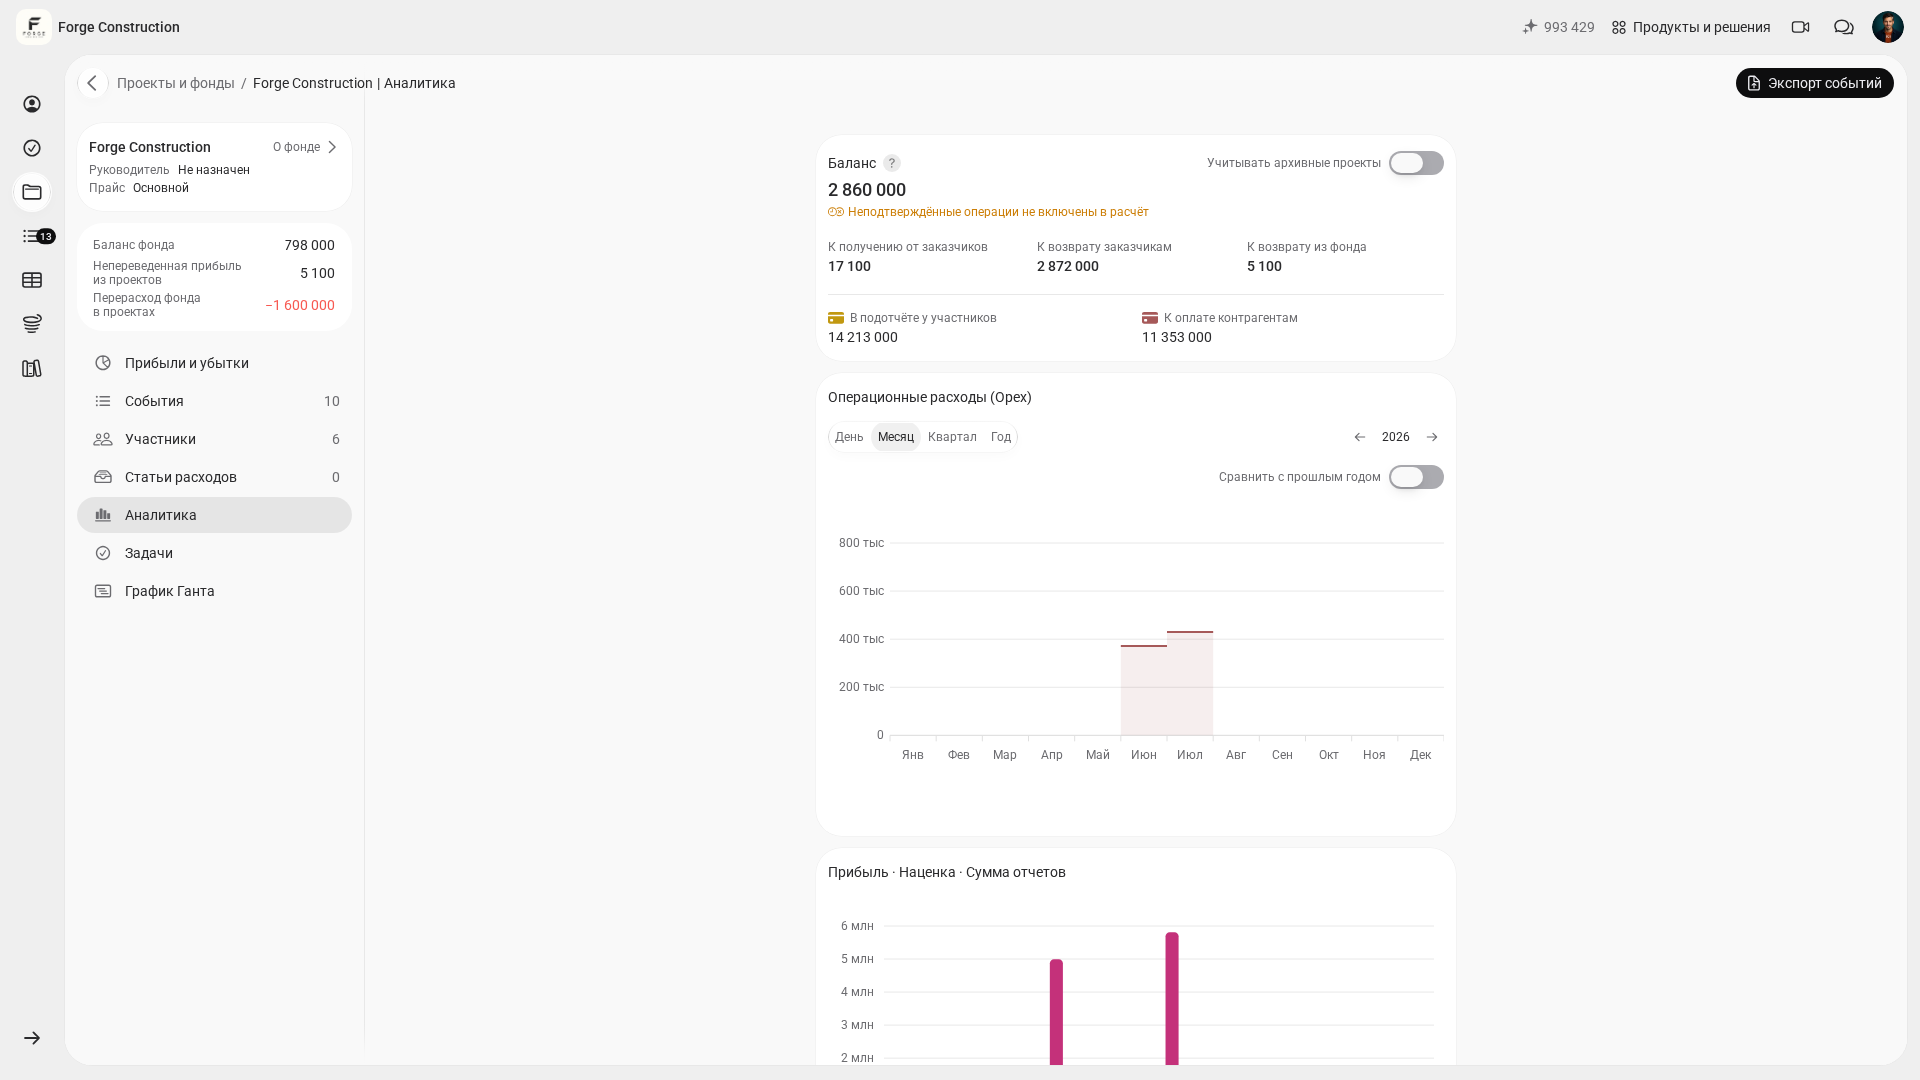
Sizga chuqurroq tahlil — rentabellik, reja va amaldagi natija, moddalar bo‘yicha xarajatlar tarkibi — kerak bo‘lsa, avval ko‘rsatkichlarni, davrni va xarajatlar tarkibini belgilang. Tarifingiz va vakolatlaringiz bilan qaysi ma’lumotlar hamda hisobotlar mavjudligini tekshiring: tayyor hisobotlar boshqaruvga oid barcha savollarni qamrab olmaydi. Qaysi yo‘nalishlar marjinallikni pasaytirayotgani va qayerda imkoniyatlar borligi haqidagi xulosani tekshirilgan hisob-kitobga asoslanib chiqaring.
«Daromad, tushum, foyda» atamalarini yagona tasavvurda mustahkamlashni istasangiz, shu mavzudagi 101 ilovasining asosiy maqolasini ochishingiz mumkin: «Tushum va foyda: farqi nimada?». Undan keyin jamoa ichida atamalarni bir xil ma’noda ishlatish bo‘yicha kelishib olish osonroq bo‘ladi.