
Mundarija:
Tushum nima?
Tushum — korxonaning odatiy faoliyati davomida mijozga topshirilgan tovar yoki xizmatlar qiymati. Hisoblash usulida u shartnomaga muvofiq majburiyat bajarilganda yoki bajarilishi davomida tan olinadi. Pul kelib tushgan sana boshqa bo‘lishi mumkin. Boshqaruv hisobini yuritishda bu farqni tushunish zarur.
Ba’zi tadbirkorlar hisob raqamiga tushgan har qanday mablag‘ni tushum deb hisoblaydi. Masalan, kompaniya har biri bir million rubldan beshta avans oldi. Hisobda besh million rubl bor, lekin ishlar hali bajarilmagan bo‘lishi mumkin. Hisoblash usulida tushum pul kelishi bilan emas, mijozga va’da qilingan natija topshirilishi bilan bog‘liq. Avanslar va tan olingan tushumni alohida hisobga oling.
Nimalar tushum hisoblanadi?
Hisoblash usulida quyidagilar tushum bo‘lishi mumkin:
- Mijoz uchun bajarilgan ishlar. Masalan, uy qurilib, mijoz shartnomaga muvofiq tugallangan ishni qabul qildi.
- Yetkazib beruvchi xaridorga materiallarni o‘n kunlik to‘lov kechiktirilishi bilan topshirdi. Agar shartnomadagi topshirish shartlari bajarilgan bo‘lsa, u pulni olmasdan turib ham sotuv tushumini tan olishi mumkin.
Nimalar tushum hisoblanmaydi?
Quyidagi pul harakatlari boshqacha tasniflanadi:
- Qarzga olingan va kompaniya hisobiga kiritilgan pul — bu majburiyat, tovar yoki xizmat sotishdan olingan tushum emas.
- Agar uskunalar savdosi kompaniyaning odatiy faoliyati bo‘lmasa, o‘ziga tegishli uskunani sotish odatda asosiy faoliyat tushumi emas, balki aktivni chiqarishdan olingan daromad sifatida aks ettiriladi. Uskuna savdosi odatiy faoliyat bo‘lsa, bunday sotuv tushum bo‘lishi mumkin.
- Tegishli majburiyat bajarilishidan oldin olingan mijoz avansi hisoblash usulida tushum emas. Avans qaytariladimi-yo‘qmi, shartnoma va qo‘llanadigan huquqqa bog‘liq.
- Pul kirimi yoki hisoblar orasidagi o‘tkazma mablag‘ harakatini ko‘rsatadi. Ularning o‘zi tushum ishlab topilganini isbotlamaydi. Foyda va zarar hisobotida tan olingan tushum aks ettiriladi.
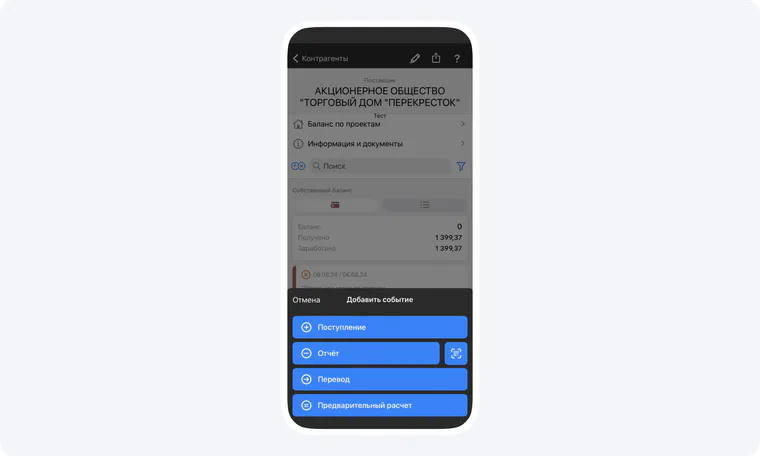
Quyidagi 101 ilovasining eski ekranida «Kirim», «Hisobot» va «O‘tkazma» uchun alohida hodisa variantlari ko‘rinadi. Interfeys o‘zgargan bo‘lishi mumkin; pul harakati bilan tushum tan olinishini farqlash esa hanuz muhim.
Tushumning asosiy manbalari
Kompaniya turli odatiy faoliyat turlaridan tushum olishi mumkin:
Tovar sotish
Ishlab chiqaruvchilar va savdo korxonalari uchun bu asosiy manbalardan biri.
Xizmat ko‘rsatish
Xizmat ko‘rsatuvchi korxonalar, jumladan qurilish va ta’mirlash pudratchilari, kelishilgan shartlarga muvofiq bajarilgan xizmatlardan tushum oladi.
Ijara va litsenziyalar
Mulkni ijaraga berish yoki litsenziya taqdim etish odatiy faoliyatga kirsa, undan olingan daromad tushum bo‘lishi mumkin. Aks holda daromadni vaziyatga qarab alohida tasniflash kerak.
Tushumni qanday hisoblash kerak?
Mijozga qaysi tovar yoki xizmatlar topshirilganini hamda bajarilgan majburiyatga qancha summa to‘g‘ri kelishini aniqlang. 500 000 rubllik ta’mirlash shartnomasini imzolashning o‘zi tushum yaratmaydi. Agar mijoz oy davomida 5 000 000 rubllik ishlarni qabul qilsa, bu summa bajarilgan ishlarga tegishli. Loyihaning yana 1 000 000 rubllik bosqichi bo‘yicha tushum shartnoma va buxgalteriya shartlari bajarilgandagina tan olinadi; bosqich tugadi deyishning o‘zi yetarli emas. Avanslar va haqiqiy pul tushumini alohida kuzating.
Tushum va pul yetishmovchiligi
Tushum hisoblash usulida tan olinsa ham, biznesga kirayotgan va undan chiqayotgan pulni kuzatish lozim. Pul oqimlari hisoboti to‘lovlarni sanasi bilan qayd etadi. Uni tan olingan tushum bilan taqqoslash, foydali loyiha nima uchun yetkazib beruvchilarga yoki xodimlarga to‘lash vaqtida naqd pulga muhtoj bo‘lishini tushuntiradi.
Pul yetishmovchiligi jiddiy xavf. To‘lov taqvimi va zaxira uning ehtimolini kamaytiradi. Hisoblash usulidagi tushum ishlab topilgan qiymatni bildiradi, sarflash mumkin bo‘lgan pul qoldig‘ini emas. Avanslar, to‘lov muddatlari va yaqinlashayotgan xarajatlarni alohida ko‘ring. Zaxira mijoz qabul qilgan bosqich haqini to‘laguncha ishlarni moliyalashtirishga, keyingi tushum esa zaxirani to‘ldirishga yordam beradi.
Tushumni prognoz qilish
Biznes haqiqiy tushum bilan birga kelajak tushumini ham prognoz qilishi kerak. Bu sotuv hajmi, mavsumiylik, talab o‘zgarishi va loyiha quvvatini rejalashga yordam beradi. Prognozda quyidagilarni birlashtirish mumkin:
- oldingi ma’lumotlar tahlili;
- raqobatchilar va bozorni baholash;
- mijozlar bilan suhbat yoki so‘rovlar.
Rejalashtirilgan sotuvlarni tan olingan tushum, xarajatlar va kutilayotgan to‘lov sanalari bilan taqqoslang. Ular orasidagi farq qachon aylanma mablag‘ kerakligini ko‘rsatadi.
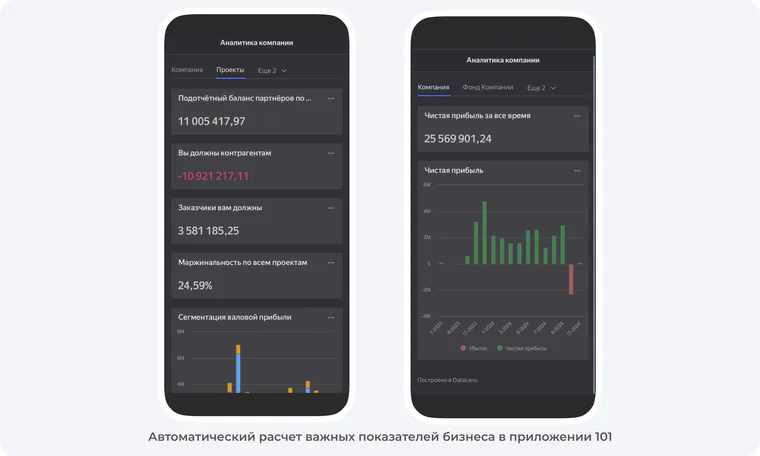
Quyidagi eski tahlil ekrani foyda, qarz va marja tushumdan alohida baholanishini ko‘rsatadi. U joriy interfeys yoki tarif imkoniyatlarini tasdiqlamaydi.
Tushum biznes uchun nega muhim?
Tushum faoliyat ko‘lamini ko‘rsatadi, lekin uni foyda va pul oqimi bilan birga tahlil qilish kerak.
Moliyaviy barqarorlik
Yuqori tushum tan olingan sotuvlar hajmini ko‘rsatadi. Uning o‘zi kompaniya foydali ekanini, hisobida pul borligini yoki xarajatlarini qoplay olishini isbotlamaydi. Bir oyda 20 million, keyingisida 5 million rubl tushum bo‘lsa, sababini o‘rganing va o‘zgarishni rejaga kiriting.
Investorlar uchun jozibadorlik
Investorlar tushumni foyda, pul oqimi, qarz va o‘sish bilan birga baholaydi. Faqat tushumning oshishi moliyalashtirish yoki muvaffaqiyatli kengayishni kafolatlamaydi.
Faoliyat samaradorligi
Loyiha yoki bo‘limlar kesimidagi tushum faoliyatni solishtirishga yordam beradi. U o‘zgarsa, sabab haqida xulosa qilishdan oldin ishlarni topshirish sanalari, buyurtmalar tarkibi va jamoa yuklamasini tekshiring.