
Contenido:
¿Qué son los ingresos?
Los ingresos son el valor de los bienes o servicios transferidos a los clientes en la actividad ordinaria de la empresa. Según el criterio de devengo, se reconocen cuando se cumple una obligación de desempeño, o a medida que se cumple, conforme al contrato. La fecha del cobro puede ser distinta. Esta diferencia es esencial para organizar la contabilidad de gestión.
Algunos propietarios consideran ingreso cualquier entrada de dinero en la cuenta. Supongamos que la empresa recibe cinco anticipos de un millón de rublos cada uno. Tiene cinco millones en el banco, pero quizá todavía no haya realizado los trabajos. Con el criterio de devengo, el ingreso se vincula a la entrega del resultado prometido al cliente, no al cobro. Registre por separado los anticipos y los ingresos reconocidos.
¿Qué se considera ingreso?
Con el criterio de devengo, pueden reconocerse como ingresos:
- Los trabajos realizados para un cliente. Por ejemplo, la empresa construye una casa y el cliente acepta los trabajos terminados conforme al contrato.
- Los materiales entregados por un proveedor con un aplazamiento del pago de diez días. El proveedor puede reconocer el ingreso de la venta antes de cobrar si se han cumplido las condiciones contractuales de entrega.
¿Qué no se considera ingreso?
Varios movimientos de dinero requieren otra clasificación:
- Un préstamo ingresado en la cuenta de la empresa es una deuda, no un ingreso por bienes o servicios.
- La venta de un equipo propio, cuando comerciar con equipos no es la actividad habitual, suele reflejarse como ingreso por la baja de un activo y no como ingreso de la actividad principal. Si vender equipos es la actividad ordinaria, esas ventas sí pueden ser ingresos ordinarios.
- Un anticipo recibido antes de cumplir la obligación correspondiente no es un ingreso según el criterio de devengo. Su posible devolución depende del contrato y del derecho aplicable.
- Un cobro o una transferencia entre cuentas refleja el movimiento de efectivo. Ninguno demuestra por sí solo que se haya devengado un ingreso. La cuenta de resultados muestra los ingresos reconocidos.
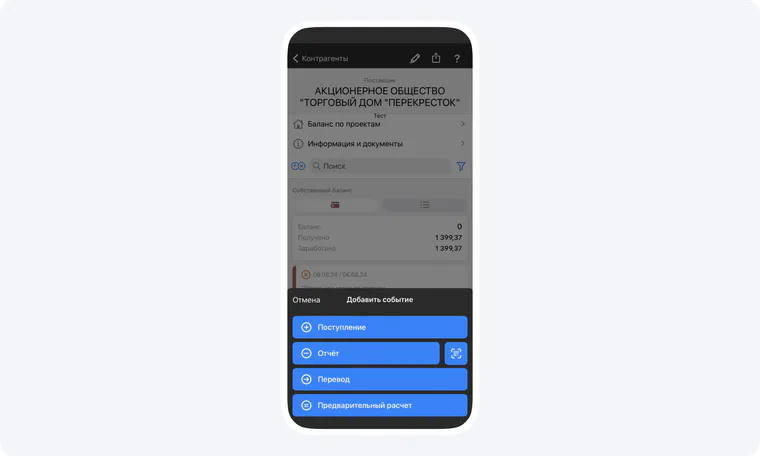
La siguiente captura histórica de 101 muestra opciones separadas para «Ingreso», «Informe» y «Transferencia». La interfaz puede haber cambiado; sigue siendo útil distinguir entre el movimiento de dinero y el reconocimiento de ingresos.
Principales fuentes de ingresos
Una empresa puede obtener ingresos de distintas actividades ordinarias:
Venta de bienes
Es una fuente principal para fabricantes y comerciantes.
Prestación de servicios
En las empresas de servicios, incluidas las constructoras y las de reformas, los ingresos proceden de los servicios prestados en las condiciones acordadas.
Alquileres y licencias
El alquiler de bienes o la concesión de licencias pueden generar ingresos ordinarios si forman parte de la actividad habitual. En caso contrario, hay que clasificar ese ingreso por separado según sus circunstancias.
Cómo calcular los ingresos
Determine qué bienes o servicios se han transferido al cliente y qué importe corresponde a la obligación cumplida. Firmar un contrato de reforma por 500 000 rublos no genera ingresos por sí solo. Si el cliente acepta durante el mes trabajos por 5 000 000 de rublos, esa cantidad corresponde a trabajos realizados. Otros 1 000 000 de rublos por una fase del proyecto solo pueden reconocerse cuando se cumplen las condiciones contractuales y contables de esa fase; afirmar que está terminada no basta. Lleve por separado los anticipos y los cobros efectivos.
Ingresos y falta de liquidez
Aunque reconozca los ingresos por devengo, debe controlar el efectivo que entra y sale. El estado de flujos de efectivo registra los pagos con sus fechas. Compararlo con los ingresos reconocidos ayuda a explicar por qué un proyecto rentable puede carecer de dinero justo cuando vencen facturas de proveedores o salarios.
La falta de liquidez es un riesgo serio. Un calendario de pagos y una reserva pueden reducirlo. Los ingresos devengados indican qué valor se ha ganado, pero no cuánto dinero hay disponible para gastar. Revise por separado anticipos, fechas de cobro y gastos futuros. La reserva puede financiar trabajos antes del cobro de una fase aceptada y reponerse con los cobros posteriores.
Previsión de ingresos
Además de conocer los ingresos reales, la empresa necesita una previsión. Sirve para planificar el volumen de ventas, la estacionalidad, los cambios de la demanda y la capacidad de los proyectos. Puede combinar:
- el análisis de datos anteriores;
- la evaluación de la competencia y del mercado;
- encuestas o conversaciones con clientes.
Compare las ventas previstas con los ingresos reconocidos, los gastos y las fechas esperadas de cobro. La diferencia indica cuándo puede hacer falta capital circulante.
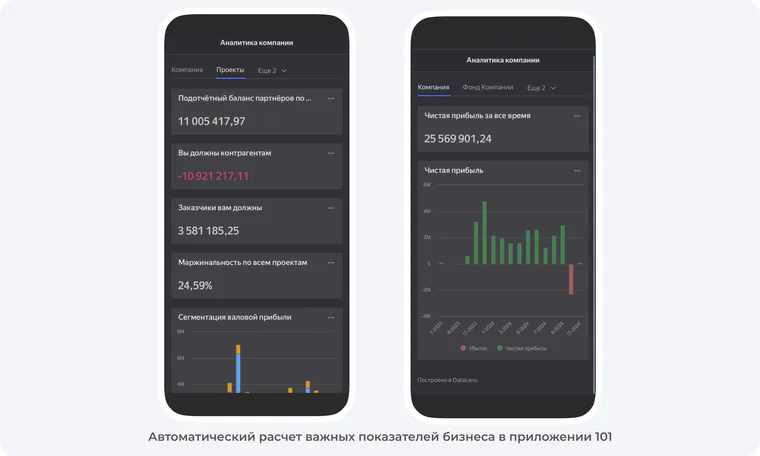
La siguiente pantalla histórica de analítica ilustra que el beneficio, la deuda y el margen se evalúan por separado de los ingresos. No confirma la interfaz actual ni las funciones de un plan de suscripción.
Por qué importan los ingresos
Los ingresos miden la actividad empresarial, pero deben analizarse junto con el beneficio y el flujo de efectivo.
Estabilidad financiera
Unos ingresos elevados muestran el volumen de ventas reconocidas. Por sí solos no prueban que la empresa tenga beneficios, efectivo disponible o capacidad para cubrir gastos. Si pasan de 20 millones de rublos un mes a 5 millones el siguiente, investigue la causa y planifique esa variación.
Atractivo para los inversores
Los inversores valoran los ingresos junto con el beneficio, los flujos de efectivo, la deuda y el crecimiento. Un aumento de ingresos no garantiza financiación ni una expansión exitosa.
Análisis del rendimiento
Los ingresos por proyecto o unidad de negocio permiten comparar la actividad. Si fluctúan, examine las fechas de entrega, la composición de los pedidos y la carga del equipo antes de concluir por qué sucede.