
Daftar isi:
Apa itu pendapatan?
Pendapatan adalah nilai barang atau jasa yang dialihkan kepada pelanggan dalam kegiatan usaha sehari-hari. Dengan metode akrual, pendapatan diakui ketika kewajiban pelaksanaan dalam kontrak dipenuhi, atau selama pemenuhannya. Tanggal pembayaran bisa berbeda. Pembedaan ini penting saat Anda menyusun pencatatan manajemen perusahaan.
Sebagian pemilik usaha menganggap setiap uang yang masuk ke rekening perusahaan sebagai pendapatan. Misalnya, perusahaan menerima lima uang muka, masing-masing satu juta rubel. Rekeningnya berisi lima juta rubel, tetapi pekerjaan mungkin belum dilakukan. Dalam metode akrual, pendapatan mengikuti penyerahan hasil yang dijanjikan kepada pelanggan, bukan penerimaan uang. Catat uang muka pelanggan secara terpisah dari pendapatan yang sudah diakui.
Apa yang termasuk pendapatan?
Dengan metode akrual, berikut dapat menjadi pendapatan:
- Pekerjaan yang telah dilakukan untuk pelanggan. Misalnya, perusahaan membangun rumah dan pelanggan menerima pekerjaan yang telah selesai sesuai kontrak.
- Pemasok menyerahkan bahan kepada pembeli dengan pembayaran yang ditunda sepuluh hari. Pemasok dapat mengakui pendapatan penjualan sebelum uang diterima jika syarat penyerahan dalam kontrak telah dipenuhi.
Apa yang bukan pendapatan?
Sejumlah arus uang perlu digolongkan secara berbeda:
- Uang pinjaman yang disetorkan ke rekening perusahaan adalah kewajiban, bukan pendapatan dari penjualan barang atau jasa.
- Jika perdagangan peralatan bukan kegiatan usaha biasa perusahaan, penjualan peralatan milik sendiri sebagai aset tetap umumnya dicatat sebagai penghasilan dari pelepasan aset, bukan pendapatan usaha utama. Jika menjual peralatan memang kegiatan sehari-hari, penjualannya dapat menjadi pendapatan.
- Uang muka pelanggan yang diterima sebelum kewajiban terkait dipenuhi bukan pendapatan menurut metode akrual. Apakah uang muka dapat dikembalikan bergantung pada kontrak dan hukum yang berlaku.
- Penerimaan uang atau transfer antar rekening menggambarkan arus kas. Keduanya tidak dengan sendirinya membuktikan bahwa pendapatan telah diperoleh. Laporan laba rugi menampilkan pendapatan yang diakui.
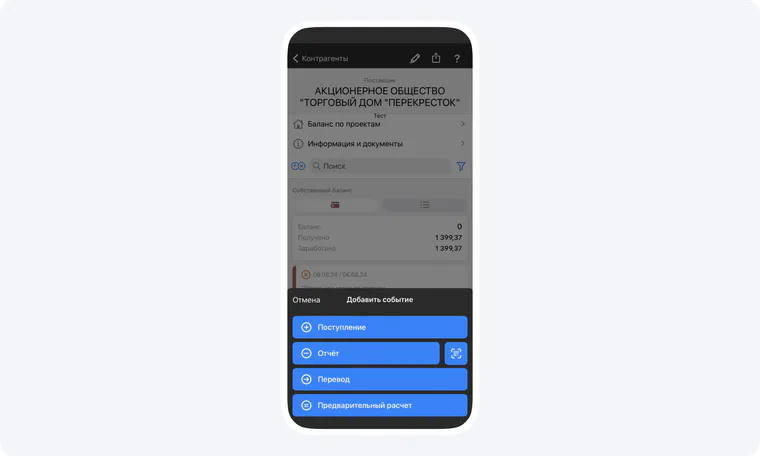
Layar lama aplikasi 101 di bawah memperlihatkan pilihan peristiwa yang terpisah untuk Penerimaan, Laporan, dan Transfer. Tampilannya mungkin telah berubah; membedakan arus kas dari pengakuan pendapatan tetap penting.
Sumber utama pendapatan
Perusahaan dapat memperoleh pendapatan dari beberapa kegiatan usahanya yang biasa:
Penjualan barang
Ini merupakan sumber utama bagi produsen dan perusahaan dagang.
Penyediaan jasa
Bagi perusahaan jasa, termasuk kontraktor konstruksi dan renovasi, pendapatan berasal dari jasa yang diserahkan sesuai kesepakatan.
Sewa dan lisensi
Menyewakan properti atau memberikan lisensi dapat menghasilkan pendapatan jika termasuk kegiatan usaha sehari-hari. Jika tidak, klasifikasikan penghasilannya secara terpisah sesuai keadaan.
Cara menghitung pendapatan
Tentukan barang atau jasa yang telah dialihkan kepada pelanggan dan jumlah yang berkaitan dengan kewajiban yang telah dipenuhi. Menandatangani kontrak renovasi senilai 500 000 rubel tidak dengan sendirinya menghasilkan pendapatan. Jika pelanggan menerima pekerjaan senilai 5 000 000 rubel selama sebulan, jumlah itu berkaitan dengan pekerjaan yang telah dilakukan. Tambahan 1 000 000 rubel untuk suatu tahap proyek hanya dapat diakui jika syarat kontrak dan akuntansi untuk tahap tersebut terpenuhi; pernyataan bahwa tahap selesai saja tidak cukup. Pantau uang muka dan penerimaan kas yang sebenarnya secara terpisah.
Pendapatan dan kekurangan kas
Meskipun pendapatan diakui secara akrual, Anda tetap perlu memantau uang yang masuk dan keluar. Laporan arus kas mencatat pembayaran menurut tanggalnya. Membandingkannya dengan pendapatan yang diakui membantu menjelaskan mengapa proyek yang menghasilkan laba bisa kekurangan kas saat tagihan pemasok atau gaji jatuh tempo.
Kekurangan kas adalah risiko serius. Kalender pembayaran dan dana cadangan dapat mengurangi kemungkinannya. Pendapatan akrual menunjukkan nilai yang telah dihasilkan, bukan uang yang tersedia untuk dibelanjakan. Tinjau uang muka, tanggal pembayaran, dan biaya mendatang secara terpisah. Cadangan dapat membiayai pekerjaan sebelum pelanggan membayar tahap yang telah diterima, lalu penerimaan berikutnya mengisi kembali cadangan.
Memproyeksikan pendapatan
Selain mengetahui pendapatan aktual, usaha memerlukan proyeksi. Proyeksi membantu merencanakan volume penjualan, perubahan musiman, pergeseran permintaan, dan kapasitas proyek. Anda dapat memadukan:
- analisis data sebelumnya;
- penilaian atas pesaing dan pasar;
- survei atau percakapan dengan pelanggan.
Bandingkan penjualan yang direncanakan dengan pendapatan yang diakui, biaya, dan perkiraan tanggal pembayaran. Selisihnya menunjukkan kapan modal kerja mungkin dibutuhkan.
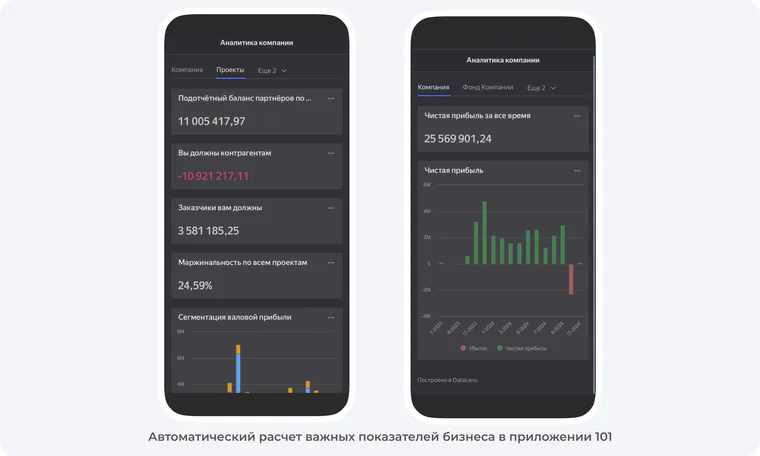
Layar analitik lama di bawah menggambarkan bahwa laba, utang, dan margin dinilai terpisah dari pendapatan. Gambar itu tidak membuktikan tampilan aplikasi atau fitur paket berlangganan saat ini.
Mengapa pendapatan penting?
Pendapatan berguna untuk mengukur kegiatan usaha, tetapi harus dilihat bersama laba dan arus kas.
Stabilitas keuangan
Pendapatan yang tinggi menunjukkan volume penjualan yang telah diakui. Angka itu sendiri tidak membuktikan bahwa perusahaan memperoleh laba, memiliki kas, atau mampu menutup biaya. Jika pendapatan sebesar 20 juta rubel pada satu bulan dan 5 juta pada bulan berikutnya, cari penyebabnya dan rencanakan menghadapi perubahan itu.
Daya tarik investasi
Investor menilai pendapatan bersama laba, arus kas, utang, dan pertumbuhan. Kenaikan pendapatan saja tidak menjamin pendanaan atau ekspansi yang berhasil.
Analisis kinerja
Pendapatan per proyek atau unit bisnis membantu membandingkan aktivitas. Jika angkanya berubah-ubah, periksa tanggal penyerahan pekerjaan, komposisi pesanan, dan beban tim sebelum menyimpulkan penyebabnya.