
विषय-सूची:
राजस्व क्या है?
राजस्व व्यवसाय की सामान्य गतिविधियों में ग्राहकों को सौंपे गए सामान या सेवाओं का मूल्य है। उपार्जन पद्धति में इसे अनुबंध के तहत निष्पादन दायित्व पूरा होने पर या उसके पूरा होते जाने के साथ मान्यता दी जाती है। भुगतान की तारीख अलग हो सकती है। प्रबंधन लेखांकन शुरू करते समय यह अंतर समझना ज़रूरी है।
कुछ मालिक कंपनी के खाते में आने वाली हर रकम को राजस्व मान लेते हैं। मान लें कि कंपनी को दस-दस लाख रूबल के पाँच अग्रिम भुगतान मिले। खाते में पचास लाख रूबल हैं, लेकिन काम अभी किया ही न गया हो सकता है। उपार्जन पद्धति में राजस्व ग्राहक को वादा किया गया परिणाम सौंपने से जुड़ा है, नकद प्राप्ति से नहीं। ग्राहकों के अग्रिम और मान्यता प्राप्त राजस्व को अलग-अलग दर्ज करें।
क्या राजस्व माना जाता है?
उपार्जन पद्धति में निम्नलिखित राजस्व हो सकता है:
- ग्राहक के लिए किया गया काम। उदाहरण के लिए, आपने घर बनाया और ग्राहक ने अनुबंध के अनुसार पूरा काम स्वीकार किया।
- आपूर्तिकर्ता ने सामग्री खरीदार को दस दिन बाद भुगतान की शर्त पर सौंप दी। अनुबंध की हस्तांतरण संबंधी शर्तें पूरी हों तो वह पैसा मिलने से पहले बिक्री से प्राप्त राजस्व को मान्यता दे सकता है।
क्या राजस्व नहीं है?
पैसे की कई गतिविधियों को अलग श्रेणी में रखना पड़ता है:
- कंपनी के खाते में जमा किया गया उधार का पैसा एक देनदारी है, सामान या सेवाओं की बिक्री का राजस्व नहीं।
- यदि उपकरणों का व्यापार कंपनी की सामान्य गतिविधि नहीं है, तो अपने स्थायी उपकरण की बिक्री आम तौर पर संपत्ति के निपटान से आय है, मुख्य व्यवसाय का राजस्व नहीं। यदि उपकरण बेचना ही सामान्य व्यवसाय है, तो ऐसी बिक्री राजस्व हो सकती है।
- संबंधित दायित्व पूरा होने से पहले मिला ग्राहक का अग्रिम उपार्जन पद्धति में राजस्व नहीं है। अग्रिम लौटाया जा सकता है या नहीं, यह अनुबंध और लागू कानून पर निर्भर है।
- पैसा प्राप्त होना या खातों के बीच स्थानांतरण नकदी प्रवाह दिखाता है। इनमें से कोई भी अपने आप यह साबित नहीं करता कि राजस्व अर्जित हो चुका है। लाभ-हानि विवरण में मान्यता प्राप्त राजस्व दिखाया जाता है।
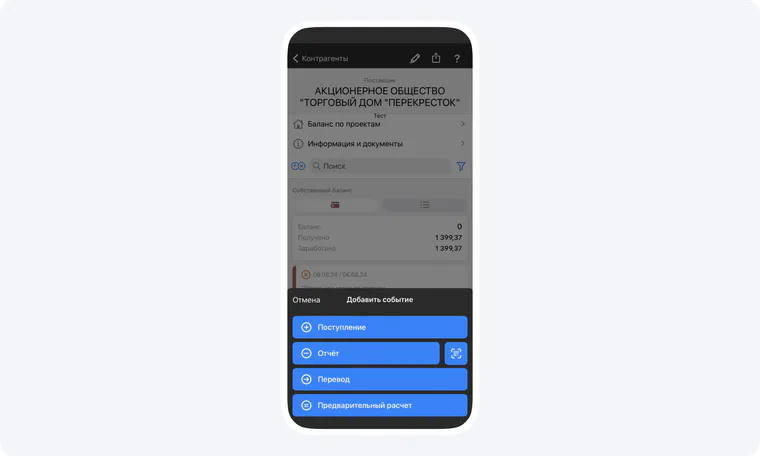
नीचे 101 ऐप की पुरानी स्क्रीन में ‘प्राप्ति’, ‘रिपोर्ट’ और ‘स्थानांतरण’ के अलग विकल्प दिखाई देते हैं। इंटरफ़ेस बदल चुका हो सकता है; नकदी की गतिविधि और राजस्व की मान्यता का अंतर फिर भी महत्वपूर्ण है।
राजस्व के मुख्य स्रोत
कंपनी की सामान्य गतिविधियों से कई तरह का राजस्व मिल सकता है:
सामान की बिक्री
निर्माताओं और व्यापारिक कंपनियों के लिए यह प्रमुख स्रोत है।
सेवाएँ प्रदान करना
निर्माण और नवीनीकरण ठेकेदारों समेत सेवा कंपनियों को सहमत शर्तों के अनुसार दी गई सेवाओं से राजस्व मिलता है।
किराया और लाइसेंस
संपत्ति किराए पर देना या लाइसेंस देना सामान्य गतिविधि का हिस्सा हो तो उससे राजस्व बन सकता है। अन्यथा परिस्थिति के अनुसार उस आय का वर्गीकरण अलग से जाँचें।
राजस्व की गणना कैसे करें?
पहचानें कि ग्राहक को कौन-से सामान या सेवाएँ सौंपे गए हैं और पूरे किए गए दायित्व से कितनी राशि संबंधित है। 500 000 रूबल के नवीनीकरण अनुबंध पर हस्ताक्षर करने भर से राजस्व नहीं बनता। यदि ग्राहक महीने में 5 000 000 रूबल का काम स्वीकार करता है, तो यह राशि किए गए काम से संबंधित है। किसी चरण के अतिरिक्त 1 000 000 रूबल को तभी मान्यता दें जब उस चरण की अनुबंध और लेखांकन संबंधी शर्तें पूरी हों; सिर्फ़ चरण पूरा बताना पर्याप्त नहीं है। अग्रिम और वास्तविक नकद प्राप्तियों को अलग-अलग देखें।
राजस्व और नकदी की कमी
भले ही राजस्व उपार्जन के आधार पर मान्यता प्राप्त हो, व्यवसाय में आने और जाने वाले पैसे पर नज़र रखना ज़रूरी है। नकदी प्रवाह विवरण भुगतान उनकी तारीखों के साथ दर्ज करता है। इसकी तुलना मान्यता प्राप्त राजस्व से करने पर समझ आता है कि लाभदायक परियोजना में भी आपूर्तिकर्ताओं के बिल या वेतन देय होने पर नकदी की कमी क्यों हो सकती है।
नकदी की कमी गंभीर जोखिम है। भुगतान कैलेंडर और आरक्षित निधि इसकी आशंका घटा सकते हैं। उपार्जित राजस्व बताता है कि कितना मूल्य अर्जित हुआ; यह खर्च के लिए उपलब्ध नकदी नहीं बताता। अग्रिम, भुगतान की तारीखें और आगामी खर्च अलग-अलग देखें। ग्राहक द्वारा स्वीकार किए गए चरण का भुगतान आने तक आरक्षित निधि काम चलाने में मदद कर सकती है; बाद में मिलने वाली राशि उसे फिर भर सकती है।
राजस्व का पूर्वानुमान
वास्तविक राजस्व जानने के साथ व्यवसाय को भविष्य का पूर्वानुमान भी चाहिए। इससे बिक्री की मात्रा, मौसमी बदलाव, माँग में परिवर्तन और परियोजनाओं की क्षमता की योजना बनती है। पूर्वानुमान में शामिल हो सकते हैं:
- पिछले आँकड़ों का विश्लेषण;
- प्रतिस्पर्धियों और बाज़ार का मूल्यांकन;
- ग्राहकों से सर्वेक्षण या बातचीत।
नियोजित बिक्री की तुलना मान्यता प्राप्त राजस्व, खर्च और अपेक्षित भुगतान तारीखों से करें। इनके बीच अंतर दिखाता है कि कार्यशील पूँजी कब चाहिए हो सकती है।
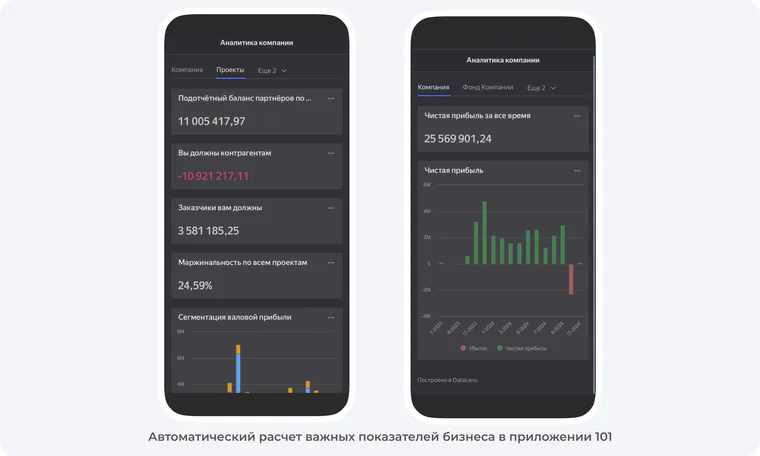
नीचे की पुरानी विश्लेषण स्क्रीन दिखाती है कि लाभ, कर्ज़ और मार्जिन का आकलन राजस्व से अलग किया जाता है। यह वर्तमान इंटरफ़ेस या किसी सदस्यता योजना की सुविधाओं का प्रमाण नहीं है।
व्यवसाय के लिए राजस्व क्यों महत्वपूर्ण है?
राजस्व व्यवसाय की गतिविधि का उपयोगी माप है, लेकिन इसे लाभ और नकदी प्रवाह के संदर्भ में पढ़ें।
वित्तीय स्थिरता
ऊँचा राजस्व मान्यता प्राप्त बिक्री की मात्रा दिखाता है। केवल इससे लाभ, खाते में नकदी या खर्च पूरे करने की क्षमता साबित नहीं होती। यदि एक महीने राजस्व 20 मिलियन रूबल और अगले महीने 5 मिलियन रूबल हो, तो कारण खोजें और इस उतार-चढ़ाव की योजना बनाएँ।
निवेशकों के लिए आकर्षण
निवेशक राजस्व के साथ लाभ, नकदी प्रवाह, कर्ज़ और वृद्धि को भी देखते हैं। सिर्फ़ राजस्व बढ़ने से निवेश या सफल विस्तार की गारंटी नहीं मिलती।
प्रदर्शन का विश्लेषण
परियोजना या व्यावसायिक इकाई के अनुसार राजस्व से गतिविधि की तुलना की जा सकती है। उतार-चढ़ाव हो तो कारण तय करने से पहले काम सौंपने की तारीखें, ऑर्डरों का प्रकार और टीम पर कार्यभार जाँचें।