
المحتويات:
ما الإيرادات؟
الإيرادات هي قيمة السلع أو الخدمات المنقولة إلى العملاء ضمن النشاط المعتاد للشركة. ووفق أساس الاستحقاق، يُعترف بها عند الوفاء بالتزام الأداء المنصوص عليه في العقد أو بالتزامن مع الوفاء به. وقد يختلف تاريخ تحصيل المال. فهم هذا الفرق ضروري عند تنظيم المحاسبة الإدارية.
يعد بعض أصحاب الأعمال كل مبلغ يدخل حساب الشركة إيرادًا. افترض أن الشركة تلقت خمس دفعات مقدمة، قيمة كل منها مليون روبل. أصبح في الحساب خمسة ملايين روبل، لكن العمل ربما لم يُنفَّذ بعد. على أساس الاستحقاق ترتبط الإيرادات بتسليم النتيجة الموعودة للعميل، لا بوصول النقد. سجّل دفعات العملاء المقدمة والإيرادات المعترف بها كلًّا على حدة.
ما الذي يُعد إيرادًا؟
على أساس الاستحقاق، قد تشمل الإيرادات ما يلي:
- العمل المنجز للعميل. فمثلًا، إذا بُني منزل وقبل العميل العمل المكتمل وفق العقد، يرتبط ذلك العمل بالإيراد.
- مواد سلّمها المورد إلى المشتري مع تأجيل السداد عشرة أيام. يمكن للمورد الاعتراف بإيراد البيع قبل قبض المال إذا استوفى شروط نقل البضاعة الواردة في العقد.
ما الذي لا يُعد إيرادًا؟
تحتاج بعض التحركات المالية إلى تصنيف مختلف:
- الأموال المقترضة والمودعة في حساب الشركة التزام مالي، وليست إيرادًا من بيع سلع أو خدمات.
- إذا لم تكن تجارة المعدات من النشاط المعتاد للشركة، فإن بيع معدة ثابتة تملكها الشركة يُسجَّل عادةً كدخل من التصرف في أصل، لا كإيراد من النشاط الرئيسي. أما إذا كان بيع المعدات نشاطها المعتاد، فقد تكون المبيعات إيرادًا.
- دفعة العميل المقدمة قبل الوفاء بالتزام الأداء المقابل ليست إيرادًا على أساس الاستحقاق. وتتوقف إمكانية ردها على العقد والقانون المنطبق.
- استلام المال أو تحويله بين الحسابات يصف حركة نقدية. ولا يثبت أي منهما بذاته اكتساب إيراد. ويعرض بيان الأرباح والخسائر الإيرادات المعترف بها.
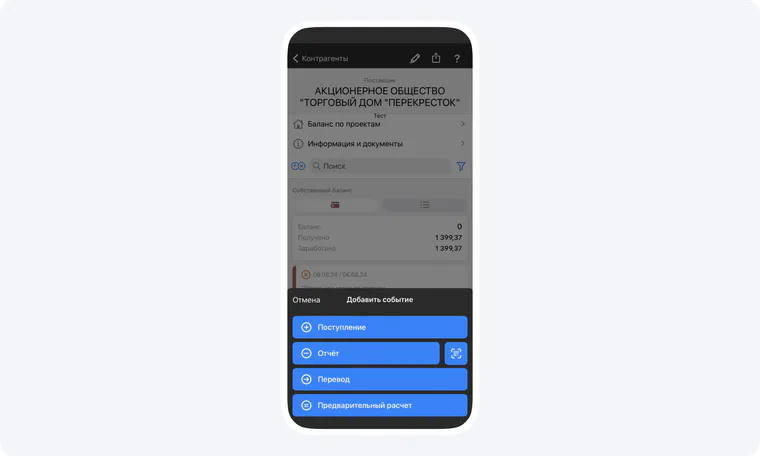
تُظهر الشاشة القديمة لتطبيق 101 أدناه خيارات منفصلة للمقبوضات والتقرير والتحويل. ربما تغيّرت الواجهة، لكن التمييز بين حركة النقد والاعتراف بالإيراد ما زال مهمًا.
مصادر الإيرادات الرئيسية
يمكن للشركة تحقيق إيرادات من أنشطة معتادة متعددة:
بيع السلع
يُعد مصدرًا رئيسيًا للمصنّعين والشركات التجارية.
تقديم الخدمات
تحقق شركات الخدمات، ومنها مقاولو البناء والترميم، إيرادات من الخدمات المقدمة بالشروط المتفق عليها.
الإيجارات والتراخيص
قد يولّد تأجير الممتلكات أو منح التراخيص إيرادًا إذا كان ضمن النشاط المعتاد للشركة. وإن لم يكن كذلك، فيجب تصنيف الدخل بصورة منفصلة بحسب الحالة.
كيفية حساب الإيرادات
حدّد السلع أو الخدمات التي نُقلت إلى العميل والمبلغ المرتبط بالتزام الأداء الذي تم الوفاء به. فمجرد توقيع عقد ترميم بقيمة 500 000 روبل لا ينشئ إيرادًا. وإذا قبل العميل خلال الشهر أعمالًا بقيمة 5 000 000 روبل، فإن هذا المبلغ يتعلق بعمل منفذ. ولا يجوز الاعتراف بمليون روبل إضافي لمرحلة من المشروع إلا إذا استوفيت الشروط التعاقدية والمحاسبية لتلك المرحلة؛ فقول إن المرحلة انتهت لا يكفي. تابع الدفعات المقدمة والمقبوضات الفعلية بصورة منفصلة.
الإيرادات ونقص السيولة
حتى عندما تعترف بالإيرادات على أساس الاستحقاق، يجب متابعة الأموال الداخلة إلى الشركة والخارجة منها. يسجل بيان التدفقات النقدية المدفوعات وتواريخها. وتساعد مقارنته بالإيرادات المعترف بها على فهم سبب افتقار مشروع مربح إلى النقد حين يحين موعد سداد فواتير الموردين أو الأجور.
نقص السيولة خطر جاد. ويمكن لتقويم المدفوعات والاحتياطي المالي تقليل احتماله. توضح الإيرادات المستحقة القيمة المكتسبة، لكنها لا تحدد المبلغ المتاح للإنفاق. راجع الدفعات المقدمة ومواعيد التحصيل والتكاليف المقبلة كلًّا على حدة. قد يمول الاحتياطي العمل قبل أن يدفع العميل مقابل مرحلة قبلها، ثم تعيد المقبوضات اللاحقة ملء الاحتياطي.
التنبؤ بالإيرادات
تحتاج الشركة، إلى جانب معرفة إيراداتها الفعلية، إلى التنبؤ بما سيأتي. يساعد ذلك على تخطيط حجم المبيعات والتغيرات الموسمية وتحولات الطلب والقدرة على تنفيذ المشاريع. ويمكن أن يجمع التنبؤ بين:
- تحليل البيانات السابقة؛
- تقييم المنافسين والسوق؛
- استطلاع العملاء أو التحدث إليهم.
قارن المبيعات المخطط لها بالإيرادات المعترف بها والمصروفات ومواعيد التحصيل المتوقعة. وتظهر الفجوة بين هذه المقاييس متى قد تحتاج إلى رأس مال عامل.
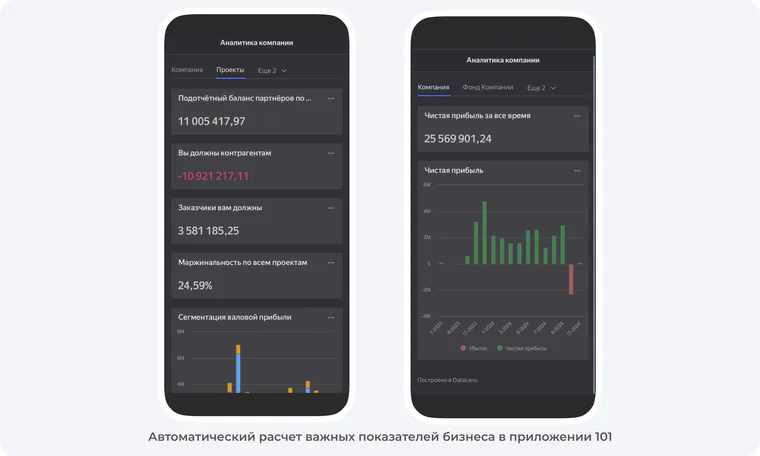
توضح شاشة التحليلات القديمة أدناه أن الربح والديون والهامش تُقيَّم منفصلةً عن الإيرادات. ولا تثبت شكل الواجهة الحالي أو ميزات أي اشتراك.
أهمية الإيرادات للأعمال
الإيرادات مقياس مفيد لنشاط الشركة، لكنها تحتاج إلى قراءة بجانب الربح والتدفق النقدي.
الاستقرار المالي
تعكس الإيرادات المرتفعة حجم المبيعات المعترف بها. لكنها وحدها لا تثبت تحقيق الربح أو وجود نقد في الحساب أو القدرة على تغطية المصروفات. إذا بلغت الإيرادات 20 مليون روبل في شهر ثم 5 ملايين في الشهر التالي، فابحث عن السبب وخطط لهذا التغير.
الجاذبية للمستثمرين
ينظر المستثمرون إلى الإيرادات مع الربح والتدفقات النقدية والديون والنمو. ولا تضمن زيادة الإيرادات وحدها الحصول على تمويل أو التوسع الناجح.
تحليل الأداء
تساعد الإيرادات بحسب المشروع أو وحدة العمل على مقارنة الأنشطة. وإذا تقلبت، فتحقق من مواعيد تسليم الأعمال وتشكيلة الطلبات وحجم عمل الفريق قبل تحديد السبب.