
Mundarija:
Bu yerda moliyaviy hisob nimani anglatadi?
Ushbu maqolada moliyaviy hisob deganda kompaniyaning daromadlari, xarajatlari, pul harakati, aktivlari va majburiyatlari haqidagi ma’lumotlarni yig‘ish va tahlil qilish tushuniladi. Bu ma’lumotlar rahbarga biznes holatini ko‘rish va loyihalar bo‘yicha qaror qabul qilishga yordam beradi. Buyurtmachidan pul kelishi hali foyda olinganini bildirmaydi: ishga oid xarajatlar va majburiyatlarni ham hisobga olish kerak.
Rossiyada majburiy buxgalteriya hisobini 402-FZ-sonli federal qonun (rus tilida) tartibga soladi. Tashkilotlar hisobni belgilangan qoidalarga muvofiq yuritadi; yakka tartibdagi tadbirkorlar esa qonunning 6-moddasidagi shartlar bajarilsa, buxgalteriya hisobini yuritmasligi mumkin. Soliq hisobi va ichki boshqaruv hisobotlari boshqa vazifalarni bajaradi. 101 ilovasi loyihalarni boshqarish uchun ma’lumot yuritishga yordam beradi, ammo majburiy buxgalteriya yoki soliq hisobining o‘rnini bosmaydi. Boshqa mamlakatlarda qoidalar farq qiladi.
Qurilish yoki ta’mirlash kompaniyasi uchun tushum va xarajatlarni aniq obyektga bog‘lash ayniqsa muhim. Smeta o‘zgaradi: buyurtmachi ishlarni aniqlashtiradi, materiallar qimmatlashadi, muddatlar suriladi. Ma’lumotlar faqat yozishmalarda qolsa, rahbarga avanslar, xodimlarga berilgan hisobdor mablag‘lar va har bir loyiha xarajatlarini solishtirish qiyinlashadi.
Nega daromad va xarajatlarni loyiha bo‘yicha hisobga olish kerak?
Alohida hisob obyektlarning daromad va xarajatlarini taqqoslashga, smetadan og‘ishlarni topishga va to‘lovlarni rejalashtirishga yordam beradi. U foydani kafolatlamaydi, ammo xaridni qayta ko‘rish, qo‘shimcha ishni kelishish yoki to‘lov jadvalini o‘zgartirish haqida qaror qabul qilishga asos yaratadi.
Savollardan biri — tegishli xarajatlar hisobga olingach, qaysi loyiha natija berayotganidir. Quyidagi skrinshotda «Analitika» bo‘limi loyihalar bo‘yicha umumiy foydani ko‘rsatadi. Bu interfeys namunasi, muayyan kompaniya natijasining isboti emas.
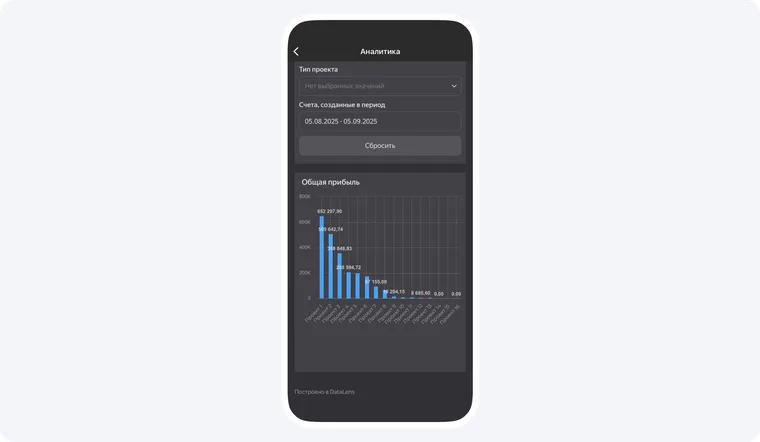
101 ilovasining rus tilidagi interfeysi namunasi: loyihalar bo‘yicha umumiy foyda.
Yana bir savol — yaqinlashayotgan to‘lovlar uchun pul yetadimi. «Pul yetishmasligi ehtimoli bo‘lgan loyihalar» ekrani sinov ma’lumotlarida xavfni belgilaydi. Bu pul yetishmasligi albatta yuz berishini yoki jamoa qarorlari va harakatlarisiz ilova uni bartaraf etishini isbotlamaydi.
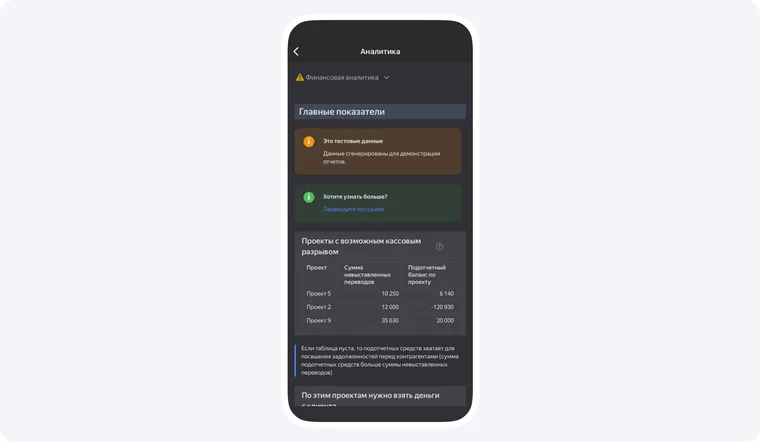
Sinov ma’lumotlari bilan 101 ilovasining rus tilidagi interfeysi namunasi: loyihalar bo‘yicha pul yetishmasligi ehtimoli.
Shartli misol: kompaniya kvartirani ta’mirlaydi, uy quradi va ofisni rekonstruksiya qiladi. Bir obyekt buyurtmachisi vaqtida to‘laydi, ikkinchisi to‘lovni kechiktiradi, uchinchisiga esa qo‘shimcha material kerak. Ma’lumotlar loyiha bo‘yicha ajratilmasa, hisobvaraqdagi umumiy qoldiq har bir loyiha uchun qaysi majburiyatlar to‘lanishini ko‘rsatmaydi.
Rahbarga qanday hisobotlar kerak?
Ichki boshqaruvda o‘zaro bog‘liq uch ko‘rinish foydali: davr natijasi, pul harakati va ma’lum sanadagi aktivlar hamda majburiyatlar holati. Ularning ichki shakli va tarkibini majburiy moliyaviy hisobot deb ko‘rsatmaslik kerak; majburiy hisobotga alohida qoidalar tatbiq etiladi.
Foyda va zarar hisoboti
Ichki foyda va zarar hisoboti ma’lum davrdagi daromadlar bilan ularga tegishli xarajatlarni solishtiradi. Ma’lumot yetarlicha to‘liq bo‘lsa, uni butun kompaniya va alohida loyihalar bo‘yicha yuritish mumkin. Tushum, kelib tushgan pul va foyda turli ko‘rsatkichlardir. 101 skrinshotida tushum, xarajat va foyda alohida ko‘rsatilgan; bu ekran majburiy foyda va zarar hisoboti shakli emas.
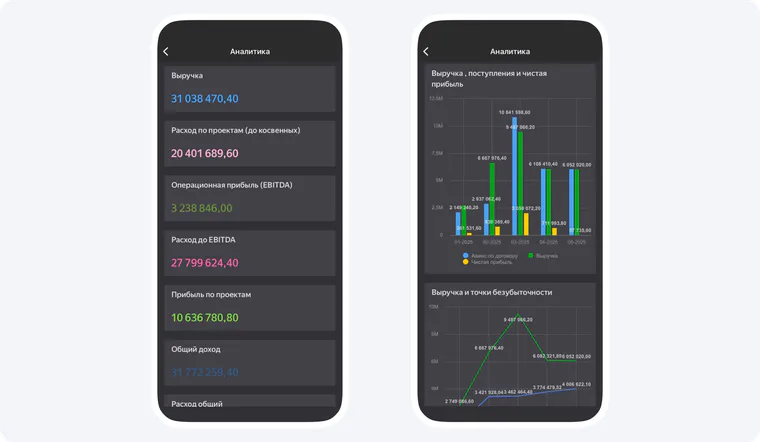
101 ilovasining rus tilidagi interfeysi namunasi: tushum, xarajat va foyda ko‘rsatkichlari; bu majburiy moliyaviy hisobot shakli emas.
Pul oqimi hisoboti
Pul oqimi hisoboti davrlar bo‘yicha haqiqiy tushum va to‘lovlarni ko‘rsatadi. Ularni kelgusi to‘lovlar bilan solishtirish ehtimoliy pul yetishmasligini (rus tilidagi maqola) aniqlashga yordam beradi. Hisob-kitob bo‘yicha foydali loyiha ham muayyan kunda pul tanqisligiga duch kelishi mumkin: buyurtmachi to‘lovi pudratchiga haq to‘lash muddatidan keyin keladi.
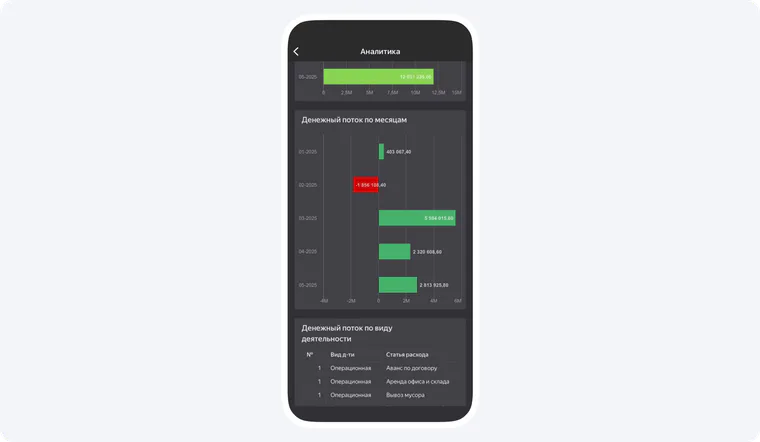
101 ilovasining rus tilidagi interfeysi namunasi: oylar bo‘yicha pul oqimi.
Balans
Balans ma’lum sanadagi aktiv va majburiyatlarni aks ettiradi. Ichki boshqaruv uchun rahbar kompaniyada qancha pul va boshqa resurs mavjudligi hamda qaysi to‘lovlar va’da qilinganini bilishi foydali. Buyurtmachi hisobotlarni tasdiqlash grafigining o‘zi balansni ko‘rsatmaydi, shu sababli u bu yerda ishlatilmaydi.
Hisobni qaysi vositalarda yuritish mumkin?
Ish boshlagan kichik jamoa daromad va xarajatlarning yagona toifalari, sanalar, loyihalar va mas’ullar ko‘rsatilgan jadvaldan foydalanishi mumkin. Obyektlar soni ortganda yozuvlarni muntazam kiritish va hujjatlar bilan tasdiqlash muhim. Buxgalteriya dasturini alohida baholash kerak: loyihalar bo‘yicha ichki hisob buxgalteriya va soliq hisobi talablarini almashtirmaydi.
101 ilovasida loyiha yozuvlarini bog‘lash va saqlangan ko‘rsatkichlarni tahlil qilish mumkin. Quyida ilova ekranlari keltirilgan: kompyuter kollajida «Loyihalar» bo‘limi, obyekt kartasi va xarajat toifalari, mobil skrinshotda esa «Loyihalar» bo‘limi hamda foyda ko‘rsatkichi aks etgan. Bular interfeys namunalari, «Analitika» bo‘limining rasmlari emas.
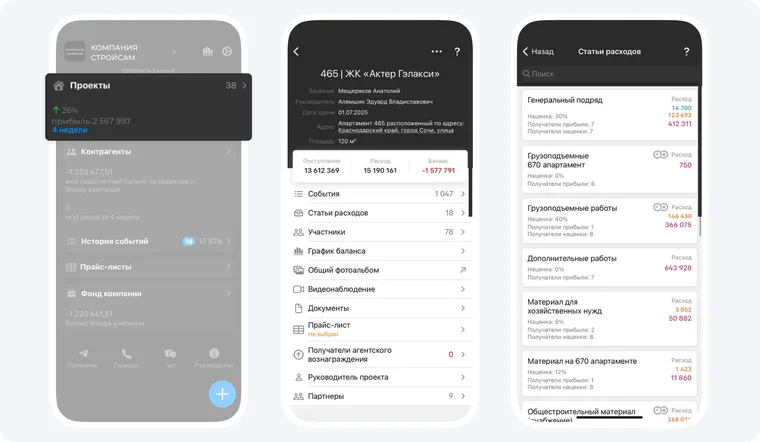
101 ilovasining rus tilidagi interfeysi namunasi: kompyuter kollajida loyihalar, obyekt kartasi va xarajat toifalari, mobil skrinshotda esa «Loyihalar» bo‘limidagi foyda ko‘rsatkichi.
Ma’lumot yig‘ishni qanday tashkil etish kerak?
Avval nimani loyiha deb hisoblashni, qaysi daromad va xarajat toifalari zarurligini hamda har bir operatsiyani kim kiritishini belgilang. Keyin ma’lumot kiritish muddatlari va haftalik solishtirish bo‘yicha kelishing. Chek yoki to‘lov obyektga bog‘lanmagan bo‘lsa, loyiha natijasini hisoblashdan oldin uning maqsadini aniqlang.
- Har bir obyekt bo‘yicha rejalashtirilgan tushum va to‘lovlarni yozing.
- Haqiqiy operatsiyalarni qayd eting va tasdiqlovchi hujjatlarni biriktiring.
- Reja va faktni solishtiring, majburiyatlarni tekshiring va pul prognozini yangilang.
101 ilovasida material xaridi uchun chekdagi QR-kodni skanerlash (rus tilidagi yo‘riqnoma), pozitsiyalarni tekshirish va hisobotni loyihaga bog‘lash mumkin. QR-kod bo‘lmasa, pozitsiyalar qo‘lda kiritilib, chek surati yoki yukxat biriktiriladi. Bajarilgan ishlar alohida hisobotda (rus tilidagi yo‘riqnoma) qayd etiladi; saqlangandan keyin operatsiya tasdiqlangan-tasdiqlanmaganini tekshiring.
Bu tartibni jadvalda yoki mos tizimda yuritish mumkin. Loyiha operatsiyalari hisobi va tahlil 101 ilovasida qanday ishlashini ko‘rmoqchi bo‘lsangiz, ilova namoyishiga yoziling.
Boshqa jamoalar tajribasi haqida 101 foydalanuvchilari sharhlari kanalida (rus tilida) o‘qishingiz mumkin.