राजस्व और लाभ में अक्सर भ्रम होता है, क्योंकि दोनों पैसों से जुड़े हैं। लेकिन ये अलग-अलग सवालों के जवाब देते हैं। राजस्व बताता है कि कितनी बिक्री हुई। लाभ बताता है कि खर्च घटाने के बाद कितना बचा।
परियोजना-आधारित व्यवसायों, जैसे निर्माण, मरम्मत और परियोजना के लिए सामग्री व साज-सज्जा की व्यवस्था में, अग्रिम राशियाँ, काम के चरण, स्वीकृति दस्तावेज़, सामग्री की खरीद और उपठेके पर कराया गया काम इस अंतर को और जटिल बना देते हैं। खाते में बड़ी रकम हो सकती है, जबकि महीने के परिणाम में व्यवसाय केवल अपने खर्च पूरे कर रहा हो।
नीचे हम इस अंतर को सरल भाषा में समझेंगे, लाभ के अलग-अलग मापों को देखेंगे और गणना की एक छोटी कार्यविधि प्रस्तुत करेंगे। साथ ही, 101 की उपयोगी सामग्री के लिंक भी मिलेंगे, ताकि आप संबंधित विषयों को विस्तार से समझ सकें।
विषय-सूची:
- दो सवाल जो राजस्व और लाभ का अंतर स्पष्ट करते हैं
- राजस्व: पैसा कब अर्जित माना जाता है?
- लाभ क्या है और उसके कई माप क्यों हैं?
- लागत, मार्जिन, सकल लाभ और शुद्ध लाभ में क्या संबंध है?
- परियोजना का लाभ निकालने की चरणबद्ध विधि
- आम गलतियाँ: राजस्व है, लेकिन लाभ नहीं
- वित्तीय स्थिति स्पष्ट रखने के लिए नियमित रूप से क्या जाँचें?
दो सवाल जो राजस्व और लाभ का अंतर स्पष्ट करते हैं
अंतर याद रखने का सबसे आसान तरीका यह है: राजस्व इस सवाल का जवाब देता है कि किसी अवधि में ग्राहक ने आपसे कितने मूल्य की खरीद की। लाभ यह बताता है कि उस बिक्री से सभी खर्च घटाने के बाद व्यवसाय ने कितना कमाया।
नई राशियाँ निर्धारित करके मरम्मत का एक काल्पनिक उदाहरण लें। महीने के दौरान काम का एक चरण पूरा हुआ और उसे स्वीकार किया गया: इस अवधि में 600 000 ₽ का राजस्व मान्य हुआ। इस चरण से जुड़ी लागतें हैं: कारीगरों का काम — 240 000 ₽, इस्तेमाल की गई सामग्री — 180 000 ₽, ढुलाई — 15 000 ₽ और कचरा हटाना — 15 000 ₽। कुल लागत 450 000 ₽ है; राजस्व से इसका अंतर 150 000 ₽ है। इस उदाहरण में सभी बताई गई लागतों को प्रत्यक्ष और परिवर्तनीय, दोनों माना गया है, इसलिए यह अंतर स्थिर खर्चों को पूरा करने के योगदान के बराबर भी है। कंपनी के सामान्य खर्च, ब्याज और कर अभी शामिल नहीं हैं: शुद्ध लाभ की गणना नहीं हुई है। भुगतान की तारीखें अलग से जाँची जाती हैं।
यदि आप केवल राजस्व पर ध्यान दें, तो कंपनी की वित्तीय स्थिति का आकलन वास्तविकता से बेहतर कर सकते हैं। यदि राजस्व को समझे बिना केवल लाभ देखें, तो बिक्री और टीम के कार्यभार का प्रबंधन कठिन होता है। दोनों माप एक सुसंगत लेखांकन पद्धति में आवश्यक हैं।
राजस्व: पैसा कब अर्जित माना जाता है?
इस लेख में प्रबंधन के लिए उपार्जन के आधार पर गणना की गई है: ग्राहक के प्रति दायित्व पूरे होने के साथ राजस्व मान्य किया जाता है, चाहे भुगतान किसी भी तारीख को हो। मरम्मत और निर्माण में पूरे किए गए चरण और हस्ताक्षरित कार्य-स्वीकृति दस्तावेज़ काम की मात्रा की पुष्टि करने में मदद करते हैं। भविष्य के काम के लिए मिला अग्रिम अपने आप में अर्जित राजस्व नहीं है। अनुबंध की शर्तों और लागू नियमों को ध्यान में रखते हुए, अपनी लेखांकन पद्धति में राजस्व की मान्यता का विशिष्ट नियम तय करें।
शुरू में ही सहमति बना लें कि प्रबंधन लेखांकन में आप किसे राजस्व मानते हैं। चरणों में किए जाने वाले काम के लिए, आप उस अवधि के स्वीकृति दस्तावेज़ों की राशियों का उपयोग कर सकते हैं, बशर्ते वे पूरे किए गए दायित्वों और चुनी गई मान्यता पद्धति के अनुरूप हों। राजस्व में क्या शामिल होता है और उसकी सीमाएँ क्या हैं — जैसे अग्रिम, रकम की वापसी और आपसी देनदारियों का समायोजन — इसे विस्तार से समझने के लिए 101 का अलग लेख “राजस्व क्या है” उपयोगी होगा।
एक और अंतर समझें: खाते में प्राप्त रकम और काम से अर्जित राजस्व अलग-अलग विवरणों में दर्ज होते हैं। प्राप्त रकम भुगतान क्षमता और नकदी की कमी पर नज़र रखने के लिए महत्त्वपूर्ण है। राजस्व बिक्री और परियोजनाओं के आर्थिक परिणामों का आकलन करने के लिए आवश्यक है। इस विषय पर अलग लेख है: नकदी की कमी क्या है, क्यों होती है और उसे कैसे दूर करें।
लाभ क्या है और उसके कई माप क्यों हैं?
लाभ एक ही अवधि की आय और खर्च के अंतर के रूप में निकाला जाता है; परियोजना की मुख्य गणना का शुरुआती बिंदु राजस्व होता है। सवाल यह है कि आप किन खर्चों को शामिल करते हैं। इसलिए प्रबंधन लेखांकन में परिणाम अलग-अलग स्तरों पर देखा जाता है: एक परियोजना के परिणाम से लेकर, चुनी गई पद्धति के अनुसार सभी खर्च, ब्याज और कर घटाने के बाद कंपनी के शुद्ध लाभ तक। शुद्ध लाभ उतनी राशि नहीं है जिसे मालिक स्वतंत्र रूप से निकाल सकता है: उपलब्ध नकदी, देनदारियाँ और व्यवसाय की ज़रूरतें अलग से जाँचें।
परियोजना-आधारित व्यवसाय में योगदान मार्जिन अलग से निकालना उपयोगी है: परियोजना के राजस्व में से परिवर्तनीय लागतें घटाएँ। विचाराधीन सीमा में काम की मात्रा बदलने के साथ ये लागतें बदलती हैं। सामग्री, काम की मात्रा के आधार पर मजदूरी, उपठेके पर कराया गया काम और परिवहन व्यवस्था उसी हिस्से तक इसमें आते हैं जो वास्तव में मात्रा पर निर्भर हो। प्रत्यक्ष लागतें दूसरे आधार पर पहचानी जाती हैं: उन्हें किसी खास परियोजना से सीधे जोड़ा जा सकता है; इनमें स्थिर लागतें भी हो सकती हैं। इसलिए प्रत्यक्ष लागतें घटाने के बाद का परिणाम योगदान मार्जिन से अलग हो सकता है। इस विषय पर 101 का लेख है: योगदान मार्जिन के बारे में।
कंपनी का परिणाम जानने के लिए उसका ढाँचा भी ध्यान में रखना होता है: कार्यालय, प्रबंधन कर्मचारी, विपणन, सॉफ़्टवेयर, ब्याज और कर। सकल लाभ अलग आधार पर निकाला जाता है: राजस्व से बेची गई वस्तुओं या पूरे किए गए काम की लागत घटाई जाती है, जिसकी संरचना लेखांकन पद्धति में तय करनी चाहिए। सकल लाभ और योगदान मार्जिन अलग हो सकते हैं। सकल लाभ पर विस्तार से 101 के इस लेख में पढ़ें: सकल लाभ क्या है और वह शुद्ध लाभ से कैसे अलग है (रूसी में)।
लागत, मार्जिन, सकल लाभ और शुद्ध लाभ में क्या संबंध है?
राजस्व और लाभ का अंतर बिना बार-बार संदर्भ देखे समझने के लिए यह जानना उपयोगी है कि हर गणना में बिक्री से कौन-सी लागतें घटाई गई हैं। हर माप का अपना प्रबंधकीय उपयोग है; सकल लाभ और योगदान मार्जिन लागतों को अलग-अलग तरीकों से समूहित करते हैं।
शुरुआत लागत से होती है। किसी अवधि का लाभ निकालने के लिए उन बेची गई वस्तुओं या पूरे किए गए काम की लागत चाहिए जिनसे राजस्व संबंधित है। परियोजना-आधारित व्यवसाय में इसमें श्रम, इस्तेमाल की गई सामग्री, ढुलाई, उपठेके पर कराया गया काम और आवंटित उपरिव्यय का हिस्सा शामिल हो सकता है। लागतों की संरचना और आवंटन का आधार पहले तय करें। यदि उपरिव्यय लागत में पहले से शामिल है, तो उसे परिणाम से दोबारा नहीं घटाना चाहिए। विस्तृत जानकारी और सूत्र 101 के इस लेख में हैं: “सेवा की लागत: अर्थ और गणना”।
| माप | क्या बताता है? | मरम्मत और निर्माण में कैसे निकालें? |
|---|---|---|
| राजस्व | अवधि के दौरान मान्य की गई बिक्री का मूल्य | चुनी गई पद्धति के अनुसार पूरे किए गए दायित्वों का मूल्य; चरणबद्ध काम में स्वीकृति दस्तावेज़ उसकी पुष्टि कर सकते हैं |
| प्रत्यक्ष लागतें घटाने के बाद का परिणाम | अभी तक आवंटित न किए गए सामान्य और अन्य खर्चों से पहले परियोजना में बची राशि | परियोजना का राजस्व − उस राजस्व से जुड़ी प्रत्यक्ष लागतें |
| योगदान मार्जिन | स्थिर खर्च पूरे करने और लाभ बनाने के लिए उपलब्ध राशि | परियोजना का राजस्व − उस राजस्व से जुड़ी सभी परिवर्तनीय लागतें |
| सकल लाभ | बिक्री की लागत घटाने के बाद, अन्य खर्चों से पहले का परिणाम | राजस्व − बेची गई वस्तुओं या पूरे किए गए काम की लागत, जिसमें आवंटित उपरिव्यय भी शामिल हो |
| शुद्ध लाभ | सभी आय, खर्च और कर शामिल करने के बाद अवधि के लिए कंपनी का वित्तीय परिणाम | कर-पूर्व लाभ, जिसमें ब्याज तथा अन्य आय और खर्च पहले से शामिल हों, − लागू पद्धति के अनुसार लाभ पर कर |
मार्जिन और मार्कअप में भी अक्सर भ्रम होता है। प्रतिशत निकालते समय तुलना के लिए पहले लागतों की समान संरचना तय करें। मार्कअप, कीमत और चुनी गई लागत के अंतर का उस लागत से अनुपात है; प्रतिशत में मार्जिन उसी अंतर का कीमत से अनुपात है। यदि यह विषय आपके लिए प्रासंगिक है, तो 101 का लेख मार्जिन और मार्कअप के अंतर के बारे में उपयोगी होगा।
परियोजना का लाभ निकालने की चरणबद्ध विधि
जल्दी गणना करने के लिए स्पष्ट नियमों से शुरू करें। अवधि चुनें और राजस्व तथा उससे जुड़े खर्चों की मान्यता को एक-दूसरे के अनुरूप रखें: पूरे किए गए काम की लागत उसी अवधि में शामिल करें जिसमें उससे संबंधित राजस्व हो, चाहे भुगतान की तारीख कुछ भी हो। सामान्य खर्च चुनी गई पद्धति के अनुसार संबंधित अवधि में रखें। प्राप्तियाँ और भुगतान अलग से दर्ज करें — पैसों पर नियंत्रण रखने के लिए उनकी ज़रूरत होती है।
यह कार्यक्रम मरम्मत, निर्माण, परियोजना के लिए सामग्री और साज-सज्जा की व्यवस्था तथा डिज़ाइन परियोजनाओं के लिए उपयोगी है:
- अवधि चुनें, जैसे एक सप्ताह या एक महीना, और पूरे किए गए दायित्वों के आधार पर राजस्व की मान्यता का नियम तय करें; चरणबद्ध काम में संबंधित स्वीकृति दस्तावेज़ जाँचें।
- चुनी गई अवधि के लिए हर परियोजना का मान्य राजस्व अलग से एकत्र करें।
- उस राजस्व से जुड़ी प्रत्यक्ष लागतें एकत्र करें: इस्तेमाल की गई सामग्री, ढुलाई, कचरा हटाना, उपठेके पर कराया गया काम और काम की मात्रा के आधार पर मजदूरी। औज़ारों के लिए चुनी गई पद्धति के अनुसार काम से जुड़ी लागत तय करें — जैसे किराया या उपयोग की लागत का हिस्सा। खरीद की तारीख अकेले यह तय नहीं करती कि खर्च किस अवधि का है।
- प्रत्यक्ष लागतें घटाने के बाद का परिणाम निकालें: परियोजना का राजस्व − उस राजस्व से जुड़ी प्रत्यक्ष लागतें। योगदान मार्जिन की गणना अलग से करें और राजस्व से सभी परिवर्तनीय लागतें घटाएँ, जिनमें अप्रत्यक्ष लागतों का परिवर्तनीय हिस्सा भी शामिल हो, यदि ऐसा हिस्सा है।
- कंपनी के सामान्य खर्च शामिल करें, जैसे कार्यालय, विज्ञापन, लेखांकन, संचार और सेवाएँ। यदि आप इन्हें परियोजनाओं में बाँटते हैं, तो पहले आवंटन का आधार चुनें — जैसे काम के घंटे — और हर राशि केवल एक बार घटाएँ। कंपनी के कुल परिणाम के लिए परियोजनाओं के परिणाम जोड़ें और चुनी गई पद्धति के अनुसार केवल अवधि के उन खर्चों को शामिल करें जो पहले नहीं गिने गए हैं, और अन्य आय, ब्याज तथा कर को भी ध्यान में रखें।
- बैंक खातों और नकद लेनदेन की वास्तविक प्राप्तियाँ व भुगतान, नकदी शेष, प्राप्य राशियाँ और देय राशियाँ अलग से जाँचें। अपेक्षित प्राप्तियों की तारीखों की तुलना अनिवार्य भुगतानों की तारीखों से करें, ताकि “कमा लिया” और “मिल गया” के बीच का अंतर दिखे।
यदि आप इस गणना को प्रबंधन का हिस्सा बनाना चाहते हैं, तो अगला कदम लाभप्रदता निकालना है। इससे परियोजनाओं और सेवाओं की तुलना करने में मदद मिलती है। सूत्र और गणना के तर्क पर 101 का यह लेख है: “व्यवसाय की लाभप्रदता कैसे निकालें”।
आम गलतियाँ: राजस्व है, लेकिन लाभ नहीं
जब खर्च अलग-अलग अवधियों और ज़िम्मेदार लोगों में बँटे हों और कुछ लागतें परियोजना के रिकॉर्ड में ही न आएँ, तो वित्तीय परिणाम गलत दिख सकता है। इन स्थितियों की जाँच करें:
- अग्रिम राशियाँ राजस्व के रूप में दर्ज हो जाती हैं। इससे लगता है कि महीने में वृद्धि हुई, जबकि काम अभी होना बाकी है।
- प्रत्यक्ष लागतें जुटाई जाती हैं, लेकिन कंपनी के सामान्य खर्च शामिल नहीं होते। हर परियोजना का परिणाम सकारात्मक दिखता है, पर सामान्य खर्च गिनने के बाद कंपनी का लाभ कम हो सकता है या नुकसान में बदल सकता है।
- उपयोग का हिसाब देने की शर्त पर सौंपी गई राशियाँ और छोटी खरीदारी विश्लेषण में शामिल नहीं होतीं। महीने के अंत में अप्रत्याशित खर्च सामने आते हैं।
- लागत अनुमान केवल एक बार बनता है और योजना की तुलना वास्तविक आँकड़ों से नहीं होती। लागत बदलती है, जबकि अनुबंध की कीमत वही रहती है।
- स्वीकृति दस्तावेज़ बनने के बाद पैसा आता है। कागज़ पर लाभ होता है, लेकिन नकदी कम पड़ती है।
परियोजनाओं के बीच छूट जाने वाले सामान्य खर्चों पर 101 में अलग चर्चा है: “व्यवसाय के छिपे खर्च: पैसे कहाँ खोजें” (रूसी में)। यह समझाती है कि कंपनी का कारोबार लाभ से तेज़ क्यों बढ़ सकता है।
वित्तीय स्थिति स्पष्ट रखने के लिए नियमित रूप से क्या जाँचें?
नियमित जाँच का न्यूनतम दायरा है: मान्य राजस्व, उससे जुड़ी परियोजना-वार प्रत्यक्ष लागतें, कंपनी के सामान्य खर्च, भुगतान का समयबद्ध कार्यक्रम, प्राप्य राशियाँ (किसे आपको भुगतान करना है) और देय राशियाँ (कंपनी को किसे भुगतान करना है)। अंतिम शुद्ध लाभ के लिए चुनी गई पद्धति के अनुसार अन्य आय और खर्च, ब्याज तथा कर भी जाँचें। यह जानकारी वित्तीय परिणाम का आकलन करने और पैसों को अलग से नियंत्रित करने में मदद करती है।
यदि आप एक व्यवस्थित प्रणाली बनाना चाहते हैं, तो परियोजना-आधारित व्यवसाय में प्रबंधन लेखांकन के काम करने का तरीका पढ़ना उपयोगी होगा: “प्रबंधन लेखांकन कैसे व्यवस्थित करें”। इसमें बताया गया है कि वित्तीय तस्वीर किन हिस्सों से बनती है और परियोजनाओं को कंपनी के खर्चों से अलग रखना क्यों ज़रूरी है।
जब रिकॉर्ड तालिकाओं और बातचीत में रखे जाते हैं, तो राजस्व, खर्च और लाभ के बीच का संबंध टूट सकता है। किसी परियोजना में खरीद की रसीद छूट गई, दूसरी में उपठेकेदार को किया गया भुगतान दर्ज नहीं हुआ और तीसरी में कंपनी तथा परियोजना के पैसे आपस में मिल गए। ऐसी चूक वित्तीय परिणाम और पैसों की आवाजाही का मिलान कठिन बना देती है।
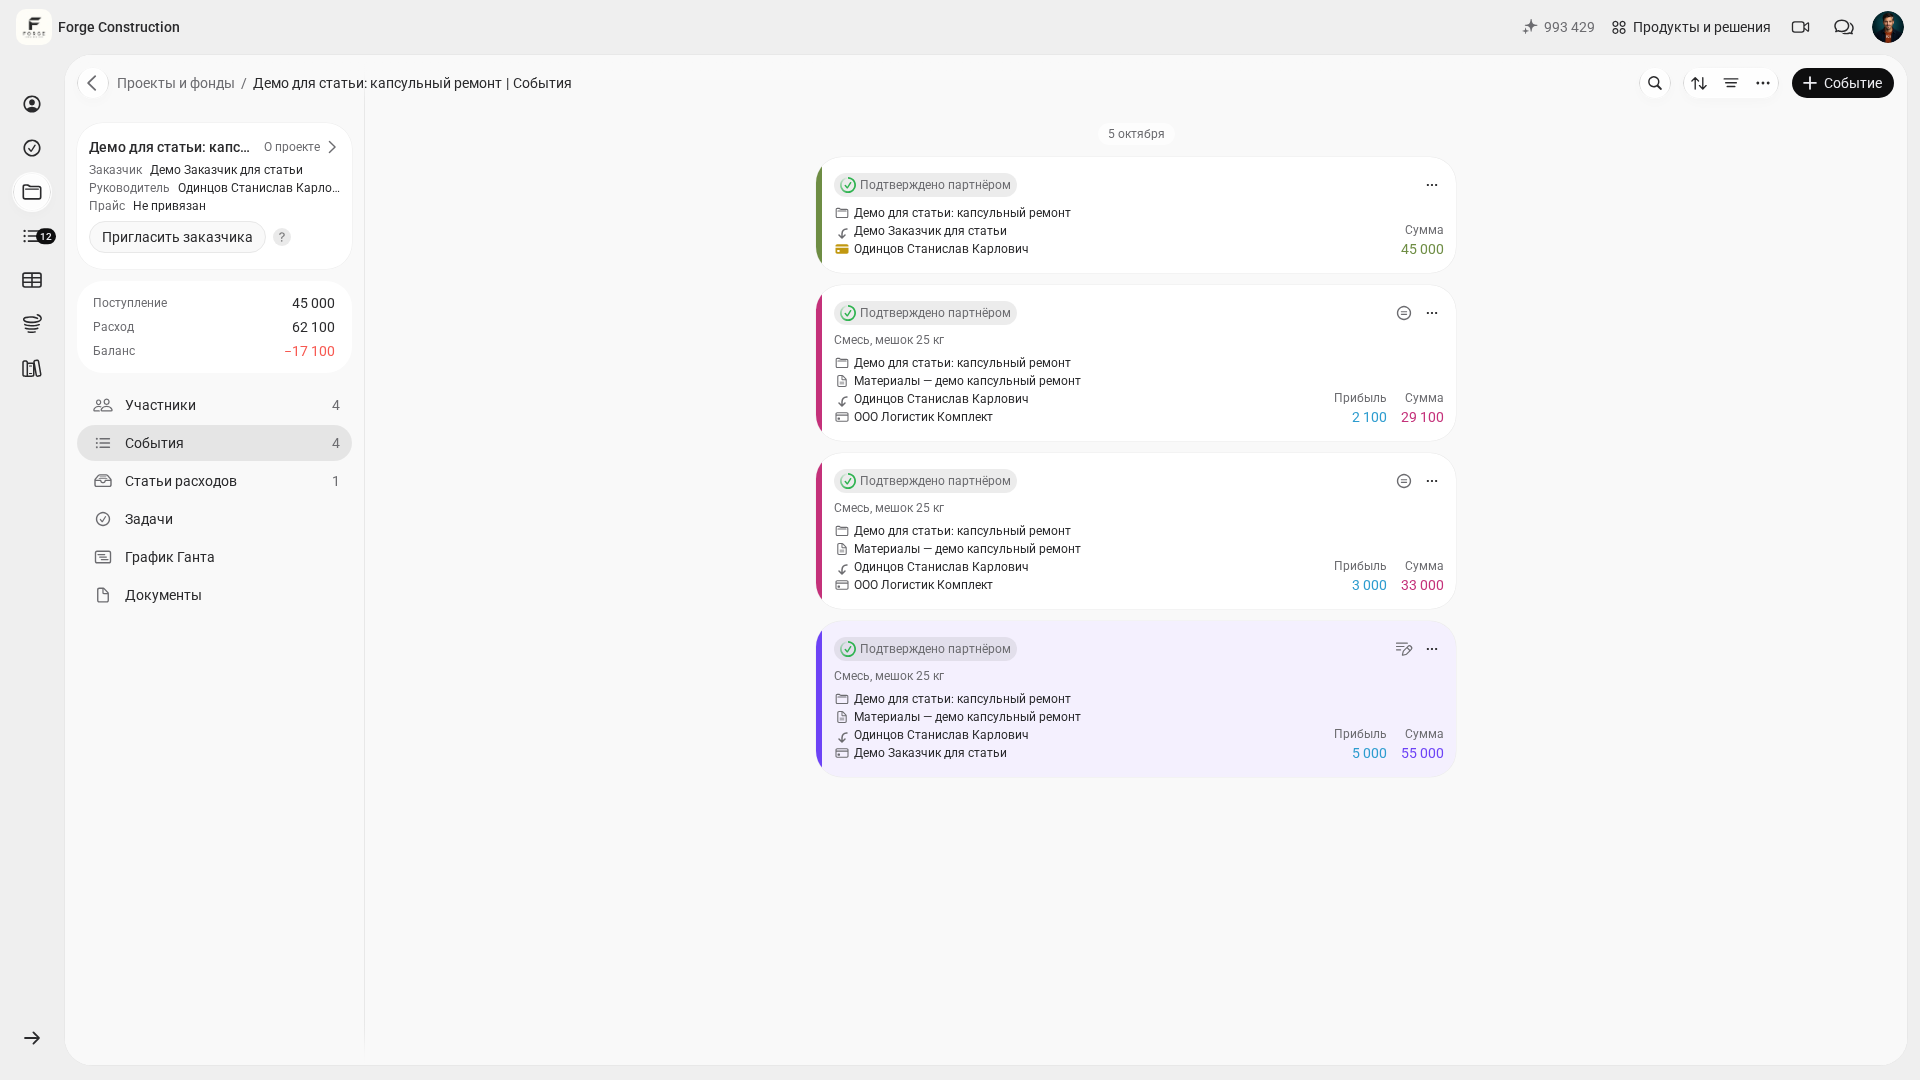
101 ऐप में परियोजनाओं की प्राप्तियाँ और खर्च संबंधित परियोजनाओं में तथा कंपनी के आंतरिक खर्च कंपनी निधि में दर्ज किए जा सकते हैं। परियोजना का शेष प्राप्तियों और दर्ज खर्चों के बीच का अंतर दिखाता है। वह किसी विशेष प्रतिभागी के पास मौजूद पैसा या उपार्जन के आधार पर निकाला गया शुद्ध लाभ नहीं है। किसी अवधि का शुद्ध लाभ निकालने के लिए चुनी गई पद्धति के अनुसार मान्य राजस्व, उससे जुड़ी लागतों, अन्य आय और खर्च, ब्याज तथा कर का अलग से मिलान करना आवश्यक है। यदि आप देखना चाहते हैं कि रिकॉर्ड स्क्रीन पर कैसे दिखाई देते हैं और व्यवस्था को अपनी प्रक्रियाओं के अनुरूप कैसे ढालें, तो डेमो और विशेषज्ञ की सहायता से व्यवस्था तैयार करना उपयोगी होगा।
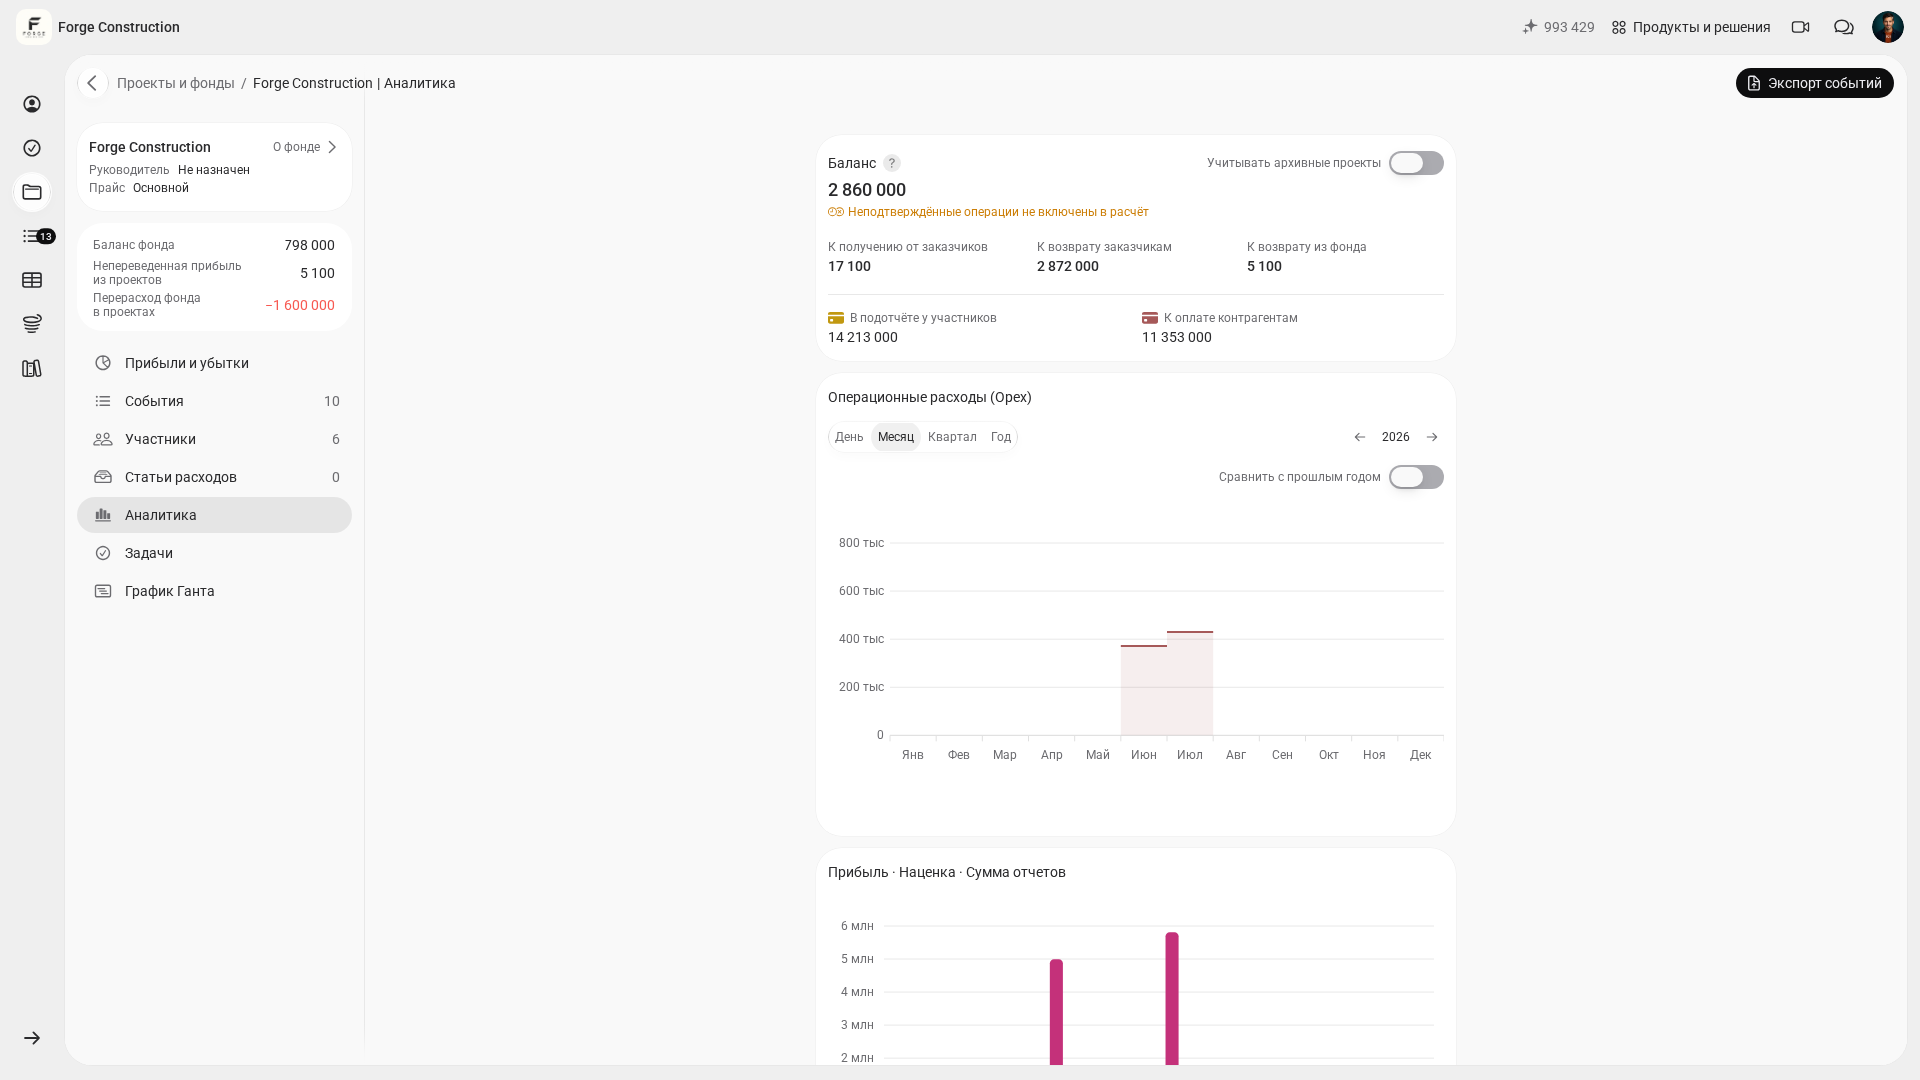
यदि आपको अधिक विस्तृत विश्लेषण चाहिए — लाभप्रदता, योजना और वास्तविक आँकड़ों की तुलना, या खर्च की श्रेणियों के अनुसार संरचना — तो पहले माप, अवधि और लागतों की संरचना तय करें। जाँचें कि आपके सदस्यता स्तर और पहुँच अधिकारों के अंतर्गत कौन-से आँकड़े तथा विवरण उपलब्ध हैं: तैयार विवरण प्रबंधन के हर सवाल का जवाब नहीं देते। कौन-से क्षेत्र मार्जिन घटा रहे हैं और कहाँ सुधार की गुंजाइश है, इस निष्कर्ष का आधार सत्यापित गणना होनी चाहिए।
यदि आप “आय, राजस्व और लाभ” को एक ही तस्वीर में समझना चाहते हैं, तो 101 का यह बुनियादी लेख खोल सकते हैं: “राजस्व और लाभ: क्या अंतर है”। इसे पढ़ने के बाद टीम में एक जैसी शब्दावली पर सहमत होना आसान हो जाता है।