Pendapatan dan laba sering tertukar karena keduanya berkaitan dengan uang. Namun, keduanya menjawab pertanyaan yang berbeda. Pendapatan menunjukkan berapa nilai penjualan. Laba menunjukkan berapa yang tersisa setelah dikurangi beban.
Dalam bisnis berbasis proyek, seperti konstruksi, renovasi, serta pengadaan material dan perlengkapan untuk proyek, perbedaannya menjadi lebih rumit karena ada uang muka, tahapan pekerjaan, berita acara serah terima, pembelian material, dan pekerjaan subkontrak. Saldo rekening bisa terlihat besar, padahal hasil usaha pada akhir bulan hanya mencapai titik impas.
Di bawah ini, kita akan membahas perbedaannya dengan bahasa sederhana, menguraikan berbagai ukuran laba, dan menyusun langkah perhitungan singkat. Anda juga akan menemukan tautan ke artikel 101 yang berguna untuk mempelajari detailnya lebih lanjut.
Daftar isi:
- Dua pertanyaan yang membedakan pendapatan dan laba
- Pendapatan: kapan uang dianggap sudah dihasilkan?
- Laba: apa artinya dan mengapa ada beberapa jenis?
- Biaya pokok, margin, laba kotor, dan laba bersih: apa hubungannya?
- Langkah-langkah menghitung laba proyek
- Kekeliruan umum: ada pendapatan, tetapi tidak ada laba
- Apa yang perlu dipantau secara rutin agar kondisi keuangan terlihat jelas?
Dua pertanyaan yang membedakan pendapatan dan laba
Cara termudah mengingat perbedaannya adalah sebagai berikut: pendapatan menjawab pertanyaan “Berapa nilai pembelian pelanggan dari Anda selama periode ini?”, sedangkan laba menjawab “Berapa yang dihasilkan bisnis dari penjualan tersebut setelah semua beban diperhitungkan?”
Berikut contoh renovasi hipotetis dengan angka-angka baru yang ditetapkan untuk ilustrasi ini. Dalam satu bulan, satu tahap pekerjaan telah diselesaikan dan diterima: pendapatan yang diakui sebesar 600.000 ₽. Biaya yang terkait dengan tahap tersebut meliputi pekerjaan tukang sebesar 240.000 ₽, material yang digunakan sebesar 180.000 ₽, pengiriman sebesar 15.000 ₽, dan pembuangan limbah sebesar 15.000 ₽. Totalnya 450.000 ₽, sehingga selisih terhadap pendapatan adalah 150.000 ₽. Dalam contoh ini, semua biaya tersebut dianggap sebagai biaya langsung sekaligus biaya variabel, sehingga selisihnya juga merupakan kontribusi untuk menutup biaya tetap. Beban umum perusahaan, bunga, dan pajak belum diperhitungkan: laba bersih belum dihitung. Tanggal pembayaran diperiksa secara terpisah.
Jika hanya berpatokan pada pendapatan, Anda mudah menilai kondisi keuangan perusahaan terlalu tinggi. Jika hanya berpatokan pada laba tanpa memahami pendapatan, penjualan dan beban kerja tim sulit dikelola. Kedua ukuran ini diperlukan dalam pendekatan pencatatan yang konsisten.
Pendapatan: kapan uang dianggap sudah dihasilkan?
Artikel ini menggunakan perhitungan akuntansi manajemen berbasis akrual: pendapatan diakui seiring dipenuhinya kewajiban kepada pelanggan, terlepas dari tanggal pembayaran. Dalam renovasi dan konstruksi, tahapan yang telah selesai dan berita acara serah terima yang ditandatangani membantu membuktikan volume pekerjaan yang telah dilaksanakan. Uang muka untuk pekerjaan mendatang belum dengan sendirinya berarti pendapatan telah dihasilkan. Tetapkan kebijakan pengakuan yang spesifik dalam model pencatatan Anda, dengan mempertimbangkan ketentuan kontrak dan aturan yang berlaku.
Sepakati sejak awal apa yang Anda anggap sebagai pendapatan dalam akuntansi manajemen. Untuk pekerjaan bertahap, Anda dapat mengacu pada nilai dalam berita acara selama periode tersebut, asalkan sesuai dengan kewajiban yang telah dipenuhi dan model pengakuan yang dipilih. Untuk memahami lebih lanjut apa yang termasuk pendapatan dan batasannya, termasuk uang muka, pengembalian dana, serta saling hapus kewajiban, baca artikel 101 “Apa Itu Pendapatan?”.
Hal lain yang perlu dibedakan: dana yang masuk ke rekening dan pendapatan dari pekerjaan dicatat dalam laporan yang berbeda. Penerimaan kas penting untuk kemampuan membayar dan pengendalian kesenjangan arus kas. Pendapatan penting untuk menilai penjualan dan hasil ekonomi proyek. Ada artikel tersendiri tentang apa itu kesenjangan arus kas, penyebabnya, dan cara mengatasinya.
Laba: apa artinya dan mengapa ada beberapa jenis?
Laba dihitung sebagai selisih antara penghasilan dan beban dalam periode yang sama; pendapatan menjadi titik awal perhitungan utama proyek. Pertanyaannya adalah beban mana yang Anda masukkan. Karena itu, dalam akuntansi manajemen, hasil dilihat pada beberapa tingkat: dari hasil satu proyek hingga laba bersih perusahaan setelah seluruh beban, bunga, dan pajak menurut model yang dipilih. Laba bersih tidak sama dengan jumlah yang dapat ditarik pemilik secara bebas: periksa secara terpisah kas yang tersedia, kewajiban, dan kebutuhan bisnis.
Untuk bisnis berbasis proyek, sebaiknya Anda menghitung margin kontribusi secara terpisah: pendapatan proyek dikurangi biaya variabel. Biaya ini berubah mengikuti volume pekerjaan dalam rentang yang sedang dianalisis. Material, upah borongan berdasarkan hasil pekerjaan, pekerjaan subkontrak, dan logistik termasuk di dalamnya sejauh benar-benar bergantung pada volume. Biaya langsung dikelompokkan berdasarkan kriteria lain: biaya tersebut dapat ditelusuri ke proyek tertentu, dan sebagian dapat bersifat tetap. Karena itu, hasil setelah biaya langsung dapat berbeda dari margin kontribusi. Artikel 101 berikut membahas margin kontribusi.
Untuk menilai hasil perusahaan, Anda juga perlu memperhitungkan infrastrukturnya: kantor, staf manajemen, pemasaran, perangkat lunak, bunga, dan pajak. Laba kotor dihitung dari sudut yang berbeda: pendapatan dikurangi harga pokok barang yang terjual atau pekerjaan yang telah diselesaikan, dengan komponen biaya yang ditetapkan dalam model pencatatan. Laba kotor dan margin kontribusi dapat berbeda. Penjelasan lebih lanjut tersedia dalam artikel 101 tentang pengertian laba kotor dan perbedaannya dari laba bersih (dalam bahasa Rusia).
Biaya pokok, margin, laba kotor, dan laba bersih: apa hubungannya?
Untuk membedakan pendapatan dan laba tanpa harus selalu melihat catatan, Anda perlu memahami biaya apa saja yang dikurangkan dari penjualan dalam setiap perhitungan. Setiap ukuran memiliki kegunaan manajerialnya sendiri; laba kotor dan margin kontribusi menggunakan pengelompokan biaya yang berbeda.
Mulailah dari biaya pokok. Untuk menghitung laba suatu periode, Anda memerlukan harga pokok barang yang terjual atau pekerjaan yang telah diselesaikan dan berkaitan dengan pendapatan tersebut. Dalam bisnis berbasis proyek, komponen ini dapat mencakup tenaga kerja, material yang digunakan, pengiriman, pekerjaan subkontrak, dan bagian biaya overhead yang dialokasikan. Tetapkan komponen biaya serta dasar alokasinya sejak awal. Jika overhead sudah masuk ke dalam biaya pokok, Anda tidak boleh mengurangkannya lagi dari hasil. Penjelasan rinci dan rumusnya tersedia dalam artikel 101 “Biaya Pokok Jasa: Pengertian dan Cara Menghitungnya”.
| Ukuran | Apa yang ditunjukkan? | Bagaimana menghitungnya dalam renovasi dan konstruksi? |
|---|---|---|
| Pendapatan | Nilai penjualan yang diakui selama periode tersebut | Nilai kewajiban yang telah dipenuhi menurut model yang dipilih; untuk pekerjaan bertahap, berita acara dapat menjadi bukti pendukung |
| Hasil setelah biaya langsung | Sisa hasil proyek sebelum beban umum yang belum dialokasikan dan beban lainnya | Pendapatan proyek − biaya langsung yang terkait dengan pendapatan tersebut |
| Margin kontribusi | Jumlah yang tersedia untuk menutup biaya tetap dan menghasilkan laba | Pendapatan proyek − seluruh biaya variabel yang terkait dengan pendapatan tersebut |
| Laba kotor | Hasil setelah harga pokok penjualan, sebelum beban lainnya | Pendapatan − harga pokok barang yang terjual atau pekerjaan yang telah diselesaikan, termasuk overhead yang dialokasikan ke dalamnya |
| Laba bersih | Hasil keuangan perusahaan untuk suatu periode setelah seluruh penghasilan, beban, dan pajak diperhitungkan | Laba sebelum pajak, yang sudah memperhitungkan bunga serta penghasilan dan beban lain, − pajak penghasilan menurut model yang berlaku |
Margin dan markup juga sering tertukar. Saat menghitung persentase, gunakan komponen biaya yang sama untuk perbandingan. Markup adalah selisih antara harga jual dan biaya pokok yang dipilih, dibagi biaya pokok tersebut; margin dalam persen adalah selisih yang sama dibagi harga jual. Jika topik ini relevan bagi Anda, baca artikel 101 tentang perbedaan margin dan markup.
Langkah-langkah menghitung laba proyek
Untuk perhitungan cepat, mulailah dengan aturan yang jelas. Pilih periode dan selaraskan pengakuan pendapatan dengan beban yang terkait: perhitungkan biaya pekerjaan yang telah diselesaikan pada periode yang sama dengan pendapatan dari pekerjaan tersebut, terlepas dari tanggal pembayaran. Catat beban umum pada periode yang sesuai menurut model yang dipilih. Catat penerimaan dan pembayaran secara terpisah untuk mengendalikan kas.
Berikut urutan praktis yang sesuai untuk renovasi, konstruksi, pengadaan perlengkapan proyek, dan proyek desain:
- Pilih periode, misalnya satu minggu atau satu bulan, dan tetapkan aturan pengakuan pendapatan berdasarkan kewajiban yang telah dipenuhi; untuk pekerjaan bertahap, periksa berita acara pendukungnya.
- Kumpulkan pendapatan yang diakui untuk setiap proyek secara terpisah selama periode yang dipilih.
- Kumpulkan biaya langsung yang terkait dengan pendapatan tersebut: material yang digunakan, pengiriman, pembuangan limbah, pekerjaan subkontrak, dan upah berdasarkan hasil pekerjaan. Untuk peralatan, tentukan biaya yang terkait dengan pekerjaan menurut model yang dipilih, misalnya sewa atau sebagian biaya penggunaannya. Tanggal pembelian saja tidak menentukan beban suatu periode.
- Hitung hasil setelah biaya langsung: pendapatan proyek − biaya langsung yang terkait dengan pendapatan tersebut. Untuk margin kontribusi, hitung secara terpisah dengan mengurangkan seluruh biaya variabel dari pendapatan, termasuk bagian variabel dari biaya tidak langsung, jika ada.
- Perhitungkan beban umum perusahaan seperti kantor, iklan, akuntansi, komunikasi, dan layanan. Jika Anda mengalokasikannya ke beberapa proyek, pilih dasar alokasi sejak awal, misalnya jam kerja, dan kurangkan setiap jumlah hanya satu kali. Untuk hasil perusahaan secara keseluruhan, jumlahkan hasil proyek dan perhitungkan hanya beban periode tersebut yang belum dimasukkan, serta penghasilan lain, bunga, dan pajak menurut model yang dipilih.
- Periksa secara terpisah penerimaan dan pembayaran aktual melalui rekening bank dan kas, saldo kas, piutang, serta utang. Bandingkan tanggal penerimaan yang diharapkan dengan tanggal pembayaran yang wajib dilakukan untuk melihat kesenjangan antara “sudah dihasilkan” dan “sudah diterima”.
Jika Anda ingin menggunakan perhitungan ini dalam pengelolaan bisnis, langkah berikutnya adalah menghitung profitabilitas. Ukuran ini membantu membandingkan proyek dan layanan. Rumus serta logikanya dijelaskan dalam artikel 101 “Cara Menghitung Profitabilitas Bisnis”.
Kekeliruan umum: ada pendapatan, tetapi tidak ada laba
Hasil keuangan dapat terdistorsi ketika beban tersebar di beberapa periode dan ditangani oleh orang yang berbeda, sementara sebagian biaya tidak masuk ke pencatatan proyek. Periksa situasi berikut:
- Uang muka dicatat sebagai pendapatan. Akibatnya, bulan tersebut terlihat menunjukkan pertumbuhan meskipun pekerjaannya belum dilaksanakan.
- Biaya langsung dikumpulkan, tetapi beban umum perusahaan tidak diperhitungkan. Hasil setiap proyek terlihat positif, tetapi setelah beban umum dimasukkan, laba perusahaan dapat berkurang atau berubah menjadi rugi.
- Dana yang penggunaannya harus dipertanggungjawabkan dan pembelian kecil tidak masuk ke dalam analisis. Pengeluaran tak terduga kemudian muncul pada akhir bulan.
- Estimasi hanya disusun satu kali, tanpa membandingkan rencana dengan realisasi. Biaya pokok berubah, sementara harga dalam kontrak tetap.
- Uang diterima setelah berita acara ditandatangani. Di atas kertas ada laba, tetapi kas mengalami kekurangan.
Untuk beban umum yang luput di antara proyek-proyek, ada pembahasan tersendiri di 101: “Beban Tersembunyi dalam Bisnis: Di Mana Mencari Uang” (dalam bahasa Rusia). Artikel ini menjelaskan mengapa omzet perusahaan dapat tumbuh lebih cepat daripada laba.
Apa yang perlu dipantau secara rutin agar kondisi keuangan terlihat jelas?
Hal minimum yang perlu diperiksa secara rutin meliputi pendapatan yang diakui, biaya langsung terkait untuk setiap proyek, beban umum perusahaan, kalender pembayaran, piutang (siapa yang harus membayar Anda), serta utang (kepada siapa perusahaan harus membayar). Untuk laba bersih akhir, periksa juga penghasilan dan beban lain, bunga, serta pajak menurut model yang dipilih. Rangkaian data ini membantu Anda menilai hasil keuangan sekaligus mengendalikan kas secara terpisah.
Jika Anda ingin membangun sistemnya, ada baiknya membaca cara kerja akuntansi manajemen dalam bisnis berbasis proyek: “Cara Menata Akuntansi Manajemen”. Artikel tersebut menjelaskan komponen pembentuk gambaran keuangan dan alasan pentingnya memisahkan proyek dari beban perusahaan.
Ketika pencatatan dilakukan dalam spreadsheet dan percakapan, hubungan antara pendapatan, beban, dan laba dapat terputus. Bukti pembelian terlupakan pada satu proyek, pembayaran kepada subkontraktor terlewat pada proyek lain, dan dana perusahaan bercampur dengan dana proyek pada proyek berikutnya. Kekurangan pencatatan seperti ini menyulitkan rekonsiliasi hasil keuangan dan pergerakan kas.
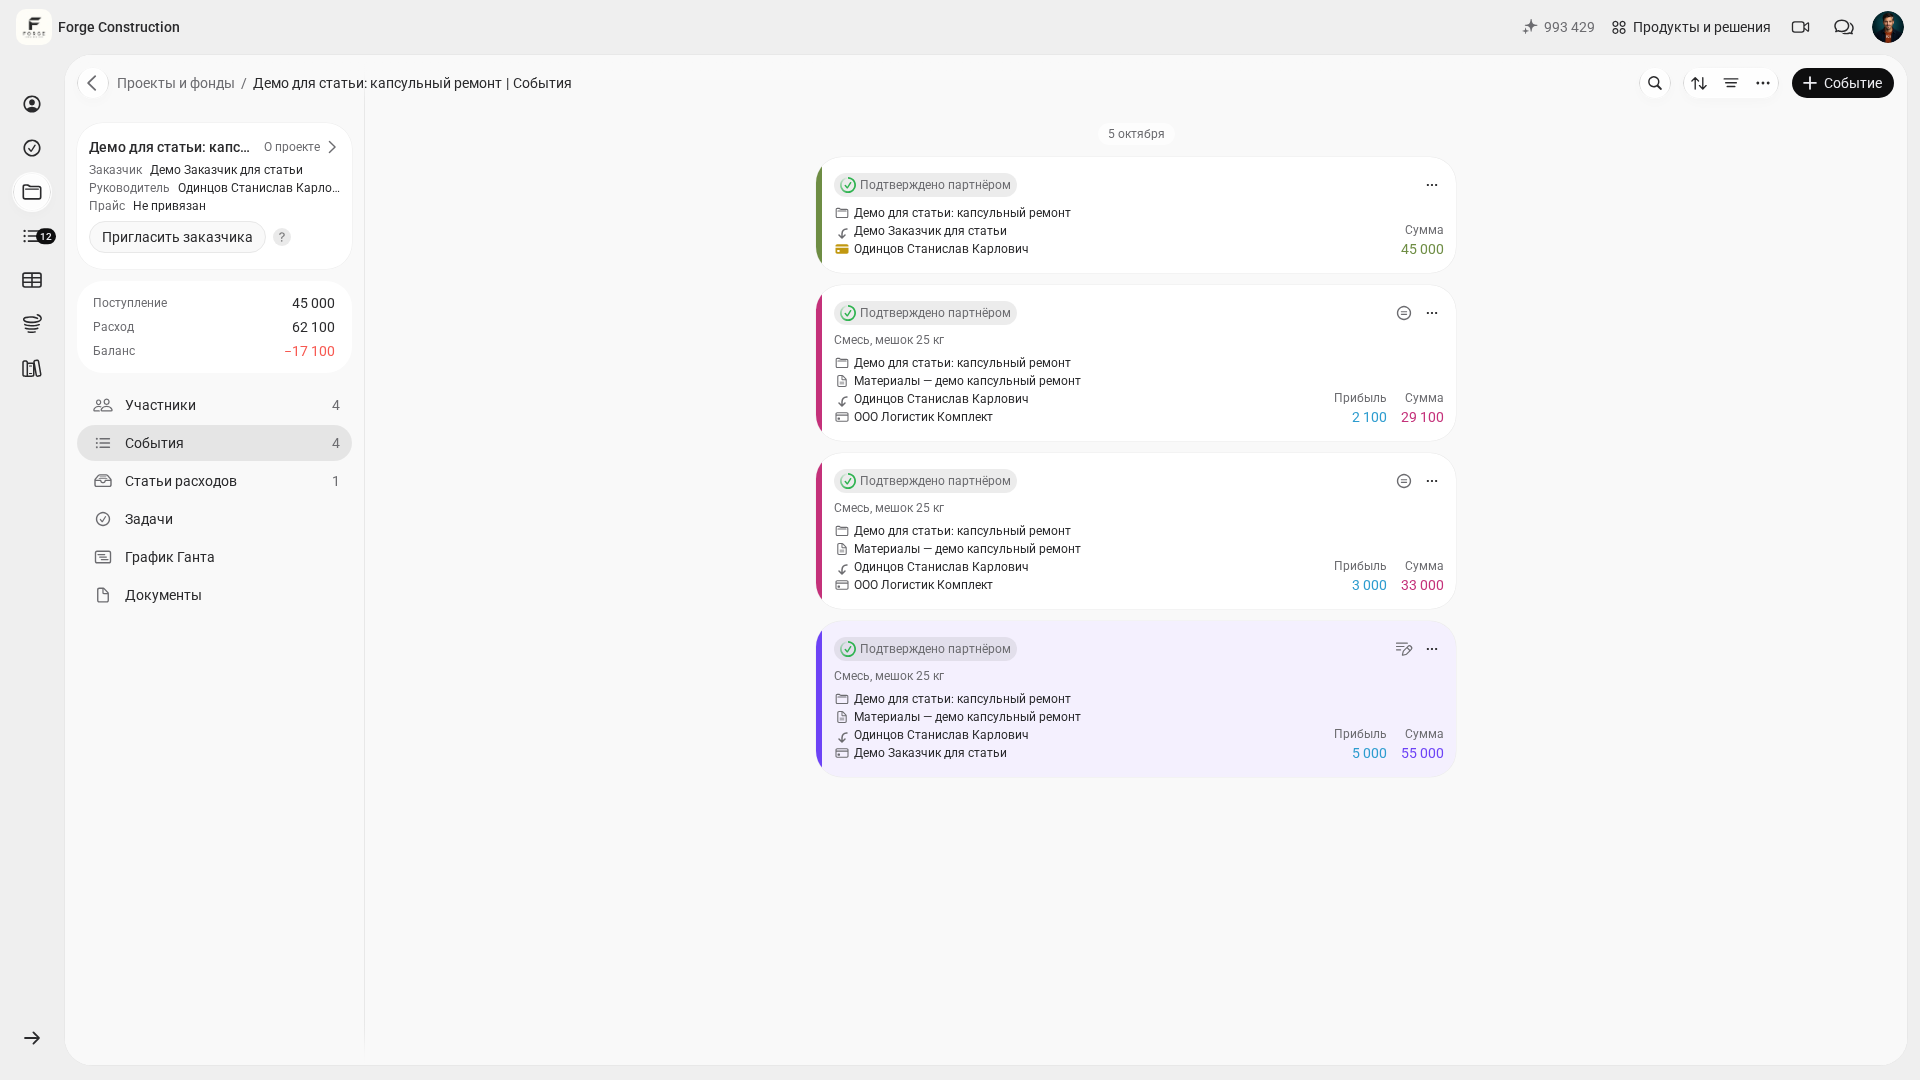
Di aplikasi 101, Anda dapat mencatat penerimaan dan biaya per proyek, sedangkan beban internal perusahaan dicatat dalam Dana Perusahaan. Saldo proyek menunjukkan selisih antara penerimaan dan biaya yang tercatat. Saldo tersebut tidak sama dengan uang yang dipegang peserta tertentu atau laba bersih yang dihitung secara akrual. Untuk menghitung laba bersih suatu periode, Anda perlu merekonsiliasi secara terpisah pendapatan yang diakui, biaya yang terkait, penghasilan dan beban lain, bunga, serta pajak menurut model yang dipilih. Jika Anda ingin melihat bentuk pencatatannya di layar dan menyesuaikan pengaturannya dengan proses bisnis Anda, demo dan bantuan penyiapan dari ahli dapat membantu.
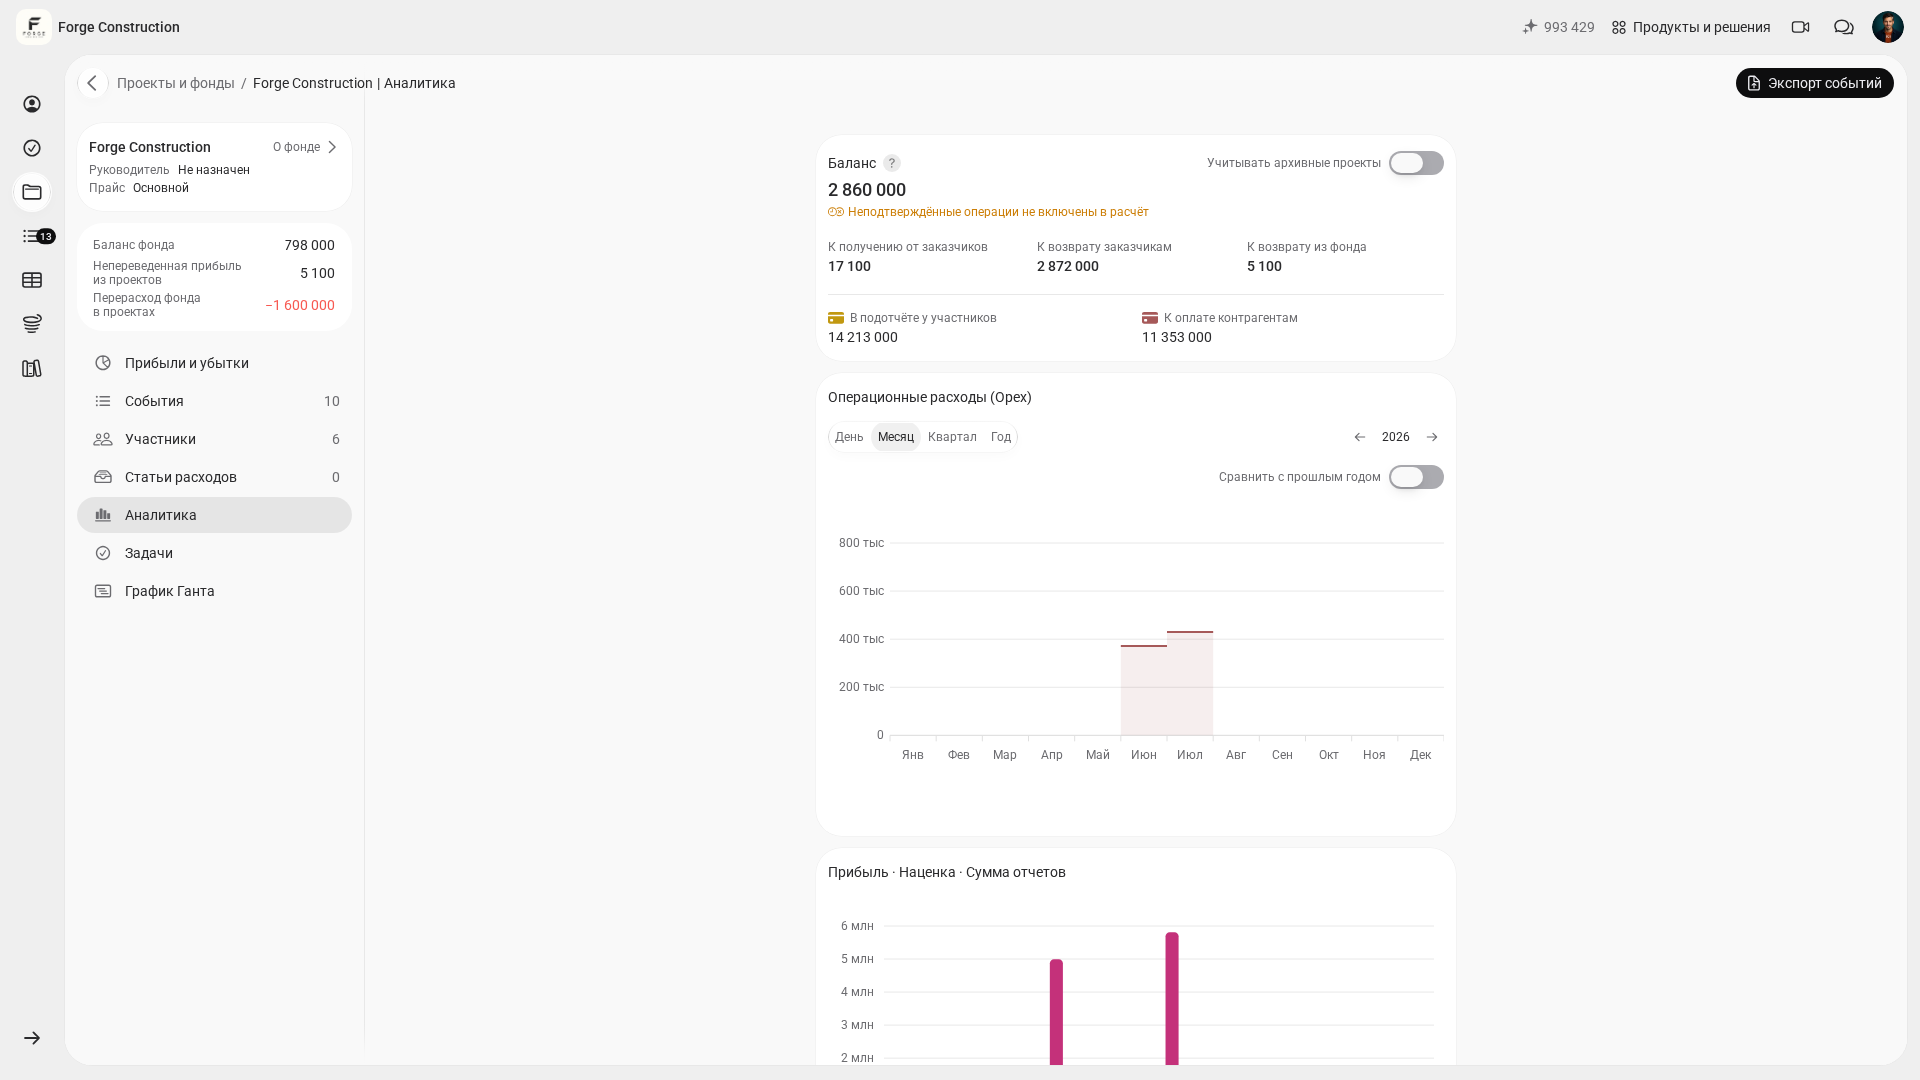
Jika Anda memerlukan analisis lebih mendalam tentang profitabilitas, rencana dibanding realisasi, atau struktur biaya menurut kategori, tentukan terlebih dahulu ukuran, periode, dan komponen biaya. Periksa data serta laporan yang tersedia sesuai paket dan hak akses Anda: laporan siap pakai tidak menjawab semua pertanyaan manajerial. Dasarkan kesimpulan tentang bidang yang menurunkan margin dan peluang perbaikan pada perhitungan yang telah diverifikasi.
Untuk memahami istilah “penghasilan, pendapatan penjualan, dan laba” dalam satu gambaran, Anda dapat membuka artikel pengantar 101 “Pendapatan dan Laba: Apa Perbedaannya?”. Setelah membacanya, tim akan lebih mudah menyepakati istilah yang sama.