
Daftar isi:
Apa itu margin?
Margin dalam nilai uang adalah selisih antara pendapatan dan biaya yang dimasukkan ke dalam biaya pokok. Untuk contoh proyek sederhana dalam artikel ini, kita menggunakan biaya langsung pekerjaan dan material; pengeluaran umum perusahaan diperhitungkan secara terpisah. Karena itu, selisih tersebut belum merupakan laba bersih.
Rumus untuk contoh kita: margin = pendapatan − biaya langsung. Jika pendapatan yang diakui dari pekerjaan yang telah selesai dan diterima adalah 1 000 000 ₽, sedangkan biaya langsung material dan pembayaran tenaga pelaksana adalah 700 000 ₽, marginnya sebesar 300 000 ₽. Dari jumlah ini, perusahaan masih harus menutup pengeluaran umum untuk periode terkait, bunga, dan pajak.
Apa perbedaan margin dan pendapatan?
Pendapatan menunjukkan nilai pekerjaan atau jasa yang diakui menurut kebijakan akuntansi yang digunakan perusahaan. Penerimaan uang muka saja belum membuktikan bahwa pekerjaan telah selesai dan pendapatan telah diperoleh. Periksa secara terpisah ketentuan kontrak, dokumen penyelesaian pekerjaan, dan aturan pengakuan yang dipilih. Penjelasan lebih lanjut tersedia dalam artikel tentang pendapatan.
Margin diperoleh setelah biaya dikurangkan dari pendapatan. Angka ini membantu Anda memahami jumlah yang tersisa untuk menutup pengeluaran umum dan membentuk laba akhir. Penerimaan kas, pendapatan, dan margin tidak dapat diperlakukan sebagai satu indikator: ketiganya merupakan tahap perhitungan yang berbeda.
Apa perbedaan margin dan markup?
Markup dan persentase margin menggunakan selisih yang sama antara harga dan biaya pokok, tetapi membaginya dengan nilai yang berbeda. Markup dihitung dari biaya pokok, sedangkan persentase margin dihitung dari harga jual atau pendapatan. Tentukan terlebih dahulu biaya apa saja yang termasuk dalam biaya pokok agar perbandingan persentasenya tidak menyesatkan.
Misalnya, biaya langsung pengecatan dinding adalah 100 000 ₽ dan harga untuk pelanggan adalah 150 000 ₽. Selisihnya sebesar 50 000 ₽. Markup = (150 000 − 100 000) / 100 000 × 100% = 50%. Persentase margin = (150 000 − 100 000) / 150 000 × 100% = 33,33%.
Pada diagram di bawah, label “Margin” merujuk pada indikator persentase. Kedua diagram menggambarkan contoh yang sama: biaya 100 000 ₽ dan harga jual 150 000 ₽. Label gambar berbahasa Inggris: “Cost” berarti biaya, “Selling price” berarti harga jual, “Margin” berarti persentase margin, dan “Markup” berarti markup dari biaya.
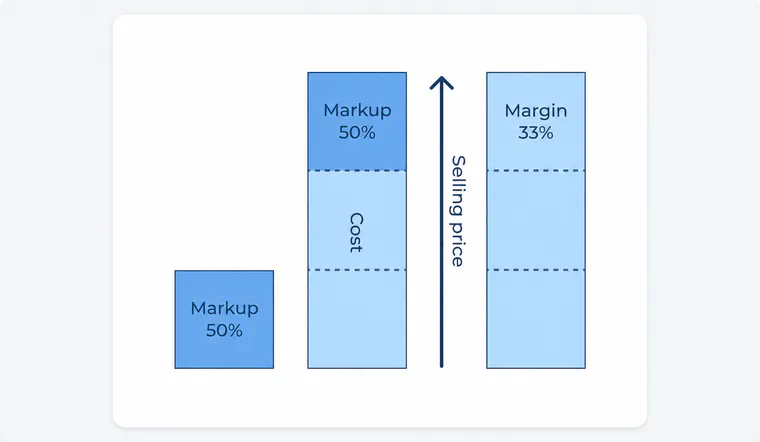
Diagram pertama membandingkan markup 50% dari biaya dengan persentase margin sekitar 33% dari harga jual. Angka 33% pada gambar merupakan pembulatan dari 33,33% pada contoh perhitungan.
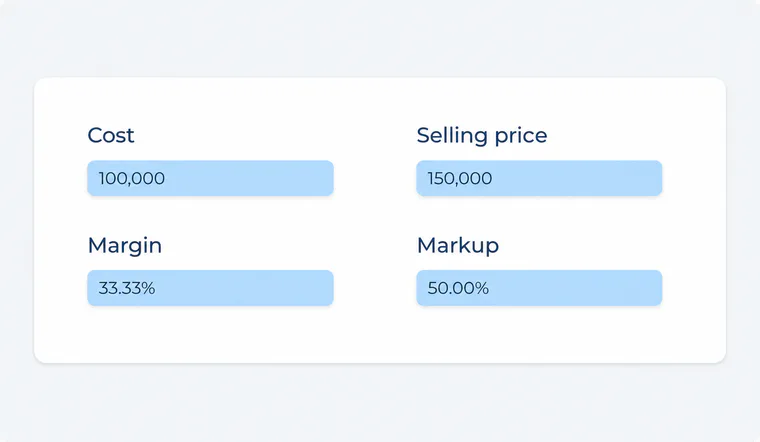
Diagram kedua menampilkan biaya 100 000, harga jual 150 000, persentase margin 33,33%, dan markup 50%. Nilai uang dalam contoh artikel dinyatakan dalam rubel (₽); label pada gambar tetap berbahasa Inggris.
Dengan harga positif dan biaya pokok yang tidak negatif, markup dapat melebihi 100%, sedangkan persentase margin tidak melebihi 100%. Margin dalam nilai uang pada contoh ini tetap sama, yaitu 50 000 ₽; yang berbeda hanyalah dasar perhitungan persentasenya.
Mengapa pelaku konstruksi perlu mengetahui persentase margin?
Persentase membantu Anda membandingkan pekerjaan dan proyek dengan ukuran berbeda. Dua proyek dapat menghasilkan margin dalam nilai uang yang sama, meskipun harga dan beban kerja timnya berbeda. Cocokkan indikator ini dengan rencana, estimasi, dan biaya langsung aktual, lalu perhitungkan pengeluaran umum secara terpisah.
Persentase margin yang tinggi belum menjamin tersedianya uang di rekening: pelanggan dapat membayar pekerjaan setelah jatuh tempo pembayaran kepada tenaga pelaksana. Karena itu, selain hasil proyek, periksa jadwal penerimaan kas dan pembayaran yang akan datang. Laba, markup, dan arus kas menjawab pertanyaan yang berbeda.
Bagaimana menentukan target persentase margin?
Tidak ada satu persentase yang berlaku untuk semua perusahaan konstruksi dan penyelesaian bangunan. Target bergantung pada jenis pekerjaan, risiko pengerjaan ulang, pengeluaran tetap, beban kerja tim, dan kondisi pasar yang dihadapi. Pilih proyek yang dapat dibandingkan, hitung indikatornya dengan aturan yang sama, dan bandingkan dengan rencana perusahaan.
Jika harga material atau kebutuhan tenaga kerja dalam proyek berubah, hitung ulang perkiraan biaya pokok dan hasilnya sebelum pekerjaan selesai. Perhitungan ulang ini lebih bermanfaat daripada mengandalkan “standar” margin yang belum terbukti.
Bagaimana memeriksa angka-angka ini di 101?
Di 101, item dalam daftar harga dan estimasi dapat memiliki nilai biaya pokok serta harga untuk pelanggan yang terpisah; keterlihatannya bergantung pada hak akses peserta. Saat menyusun estimasi, periksa jumlah, satuan, biaya pokok, dan harga setiap item. Markup dalam pengaturan kategori pengeluaran dapat dibebankan secara terpisah, sehingga tidak dapat otomatis disamakan dengan selisih harga dan biaya pokok. Prosedurnya dijelaskan dalam panduan item estimasi (berbahasa Rusia) dan penjelasan laba, harga, dan markup (berbahasa Rusia).
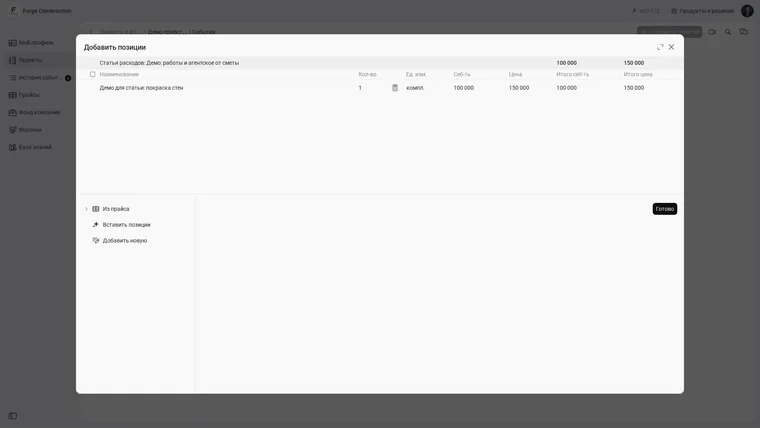
Formulir penambahan item estimasi di 101 menggunakan contoh pekerjaan demo: 1 set, biaya 100 000 ₽, dan harga untuk pelanggan 150 000 ₽. Antarmuka yang ditampilkan berbahasa Rusia.
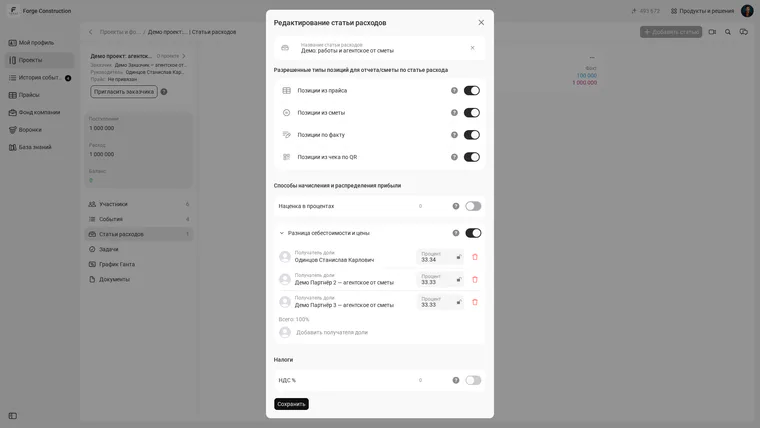
Pengaturan kategori pengeluaran di 101 menyediakan perhitungan markup dan selisih biaya dengan harga secara terpisah. Dalam contoh demo ini, markup dinonaktifkan; 33,34%, 33,33%, dan 33,33% adalah bagian pembagian selisih biaya dengan harga kepada para penerima, bukan persentase margin. Antarmuka yang ditampilkan berbahasa Rusia.
Untuk menghitung persentase margin proyek, Anda memerlukan data pendapatan yang diakui dan biaya yang dialokasikan ke proyek serta periode yang sama. Periksa komponen pengeluaran dan kelengkapan peristiwa yang tercatat sebelum menyimpulkan hasilnya. Jika datanya belum lengkap, persentasenya masih bersifat sementara. Untuk data tingkat perusahaan, periksa juga pengeluaran umum dan Dana perusahaan secara terpisah.
Ingin mengetahui indikator proyek yang tersedia bagi tim Anda di 101 dan cara mencocokkan angkanya? Daftarkan diri untuk demonstrasi.