ამონაგებსა და მოგებას ხშირად ურევენ, რადგან ორივე მაჩვენებელი ფულს უკავშირდება. თუმცა ისინი სხვადასხვა კითხვას პასუხობს. ამონაგები გვიჩვენებს, რამდენი გაიყიდა. მოგება კი გვიჩვენებს, რამდენი დარჩა ხარჯების გამოკლების შემდეგ.
პროექტებზე მომუშავე ბიზნესში — მშენებლობაში, რემონტსა და ობიექტების მასალებითა და აღჭურვილობით დაკომპლექტებაში — განსხვავების დანახვას ართულებს ავანსები, სამუშაოების ეტაპები, მიღება-ჩაბარების აქტები, მასალების შესყიდვა და ქვეკონტრაქტორების მომსახურება. ანგარიშზე შეიძლება მნიშვნელოვანი თანხა იყოს, მაშინ როცა თვის შედეგებით ბიზნესი მხოლოდ ხარჯებს ფარავს და მოგება არ რჩება.
ქვემოთ განსხვავებას მარტივი ენით განვიხილავთ, მოგების სხვადასხვა მაჩვენებელს გამოვყოფთ და გამოთვლის მოკლე ალგორითმს შემოგთავაზებთ. გზად 101-ის სასარგებლო მასალების ბმულებსაც ნახავთ, რათა დეტალებს უფრო ღრმად გაეცნოთ.
შინაარსი:
- ორი კითხვა, რომლებიც ამონაგებსა და მოგებას განასხვავებს
- ამონაგები: როდის ითვლება ფული გამომუშავებულად?
- მოგება: რა არის და რატომ აქვს რამდენიმე სახე?
- თვითღირებულება, მარჟა, საერთო და წმინდა მოგება: როგორ უკავშირდება ერთმანეთს?
- ალგორითმი: როგორ გამოთვალოთ პროექტის მოგება?
- გავრცელებული შეცდომები: ამონაგები არის, მოგება — არა
- რა უნდა აკონტროლოთ რეგულარულად ფინანსური სურათის დასანახად?
ორი კითხვა, რომლებიც ამონაგებსა და მოგებას განასხვავებს
განსხვავების დამახსოვრების ყველაზე მარტივი გზა ასეთია: ამონაგები პასუხობს კითხვას „რა თანხის პროდუქტი ან მომსახურება შეიძინა კლიენტმა თქვენგან ამ პერიოდში?“, მოგება კი — „რამდენი გამოიმუშავა ბიზნესმა ამ გაყიდვებიდან ყველა ხარჯის გამოკლების შემდეგ?“
განვიხილოთ რემონტის პირობითი მაგალითი, რომლის თანხებიც თავიდან არის განსაზღვრული. თვის განმავლობაში სამუშაოების ერთი ეტაპი შესრულდა და მიღებულია: აღიარებული ამონაგები 600 000 ₽-ია. ამ ეტაპს მიეკუთვნება შემდეგი დანახარჯები: ხელოსნების სამუშაო — 240 000 ₽, გამოყენებული მასალები — 180 000 ₽, მიწოდება — 15 000 ₽, ნარჩენების გატანა — 15 000 ₽. სულ 450 000 ₽; ამონაგებსა და დანახარჯებს შორის სხვაობა 150 000 ₽-ია. ამ მაგალითში ყველა ჩამოთვლილ დანახარჯს პირდაპირ და ცვლად დანახარჯად მივიჩნევთ, ამიტომ სხვაობა ფიქსირებული ხარჯების დაფარვაში შეტანილ წვლილსაც ემთხვევა. კომპანიის საერთო ხარჯები, პროცენტები და გადასახადები აქ ჯერ გათვალისწინებული არ არის: წმინდა მოგება არ გამოთვლილა. გადახდის თარიღები ცალკე მოწმდება.
თუ მხოლოდ ამონაგებზე ხართ ორიენტირებული, კომპანიის ფინანსური მდგომარეობა შეიძლება რეალურზე უკეთესად შეაფასოთ. თუ მხოლოდ მოგებას აკვირდებით და ამონაგების სურათი არ გესმით, გაყიდვებისა და გუნდის დატვირთვის მართვა რთულდება. ორივე მაჩვენებელი აღრიცხვის ერთიან მიდგომაში გჭირდებათ.
ამონაგები: როდის ითვლება ფული გამომუშავებულად?
ამ სტატიაში მმართველობითი გაანგარიშებისთვის დარიცხვის მეთოდს ვიყენებთ: ამონაგები აღიარდება დამკვეთის წინაშე ვალდებულებების შესრულების შესაბამისად, გადახდის თარიღისგან დამოუკიდებლად. რემონტსა და მშენებლობაში დასრულებული ეტაპები და ხელმოწერილი მიღება-ჩაბარების აქტები შესრულებული სამუშაოს მოცულობის დადასტურებაში გეხმარებათ. მომავალი სამუშაოსთვის მიღებული ავანსი თავისთავად ჯერ კიდევ არ ნიშნავს გამომუშავებულ ამონაგებს. აღიარების კონკრეტული წესი თქვენს აღრიცხვის მოდელში განსაზღვრეთ, ხელშეკრულების პირობებისა და მოქმედი წესების გათვალისწინებით.
თავიდანვე შეთანხმდით, კონკრეტულად რას მიიჩნევთ ამონაგებად მმართველობით აღრიცხვაში. ეტაპობრივად შესრულებული სამუშაოებისთვის შეგიძლიათ დაეყრდნოთ პერიოდის აქტებში მითითებულ თანხებს, თუ ისინი შესრულებულ ვალდებულებებსა და აღიარების არჩეულ მოდელს შეესაბამება. თუ გსურთ უფრო ღრმად გაერკვეთ, რა მიეკუთვნება ამონაგებს და სად გადის ზღვარი — ავანსების, დაბრუნებებისა და ურთიერთჩათვლების შემთხვევაში — გამოგადგებათ 101-ის ცალკე მასალა „რა არის ამონაგები“.
კიდევ ერთი საკითხი: ანგარიშზე თანხის შემოსვლა და შესრულებული სამუშაოდან მიღებული ამონაგები სხვადასხვა ანგარიშგებაში აისახება. ფულის შემოსვლა გადახდისუნარიანობისა და ფულადი დეფიციტის კონტროლისთვის არის მნიშვნელოვანი. ამონაგები კი გაყიდვებისა და პროექტების ეკონომიკური შედეგების შესაფასებლად გჭირდებათ. ფულად დეფიციტს ცალკე სტატია ეძღვნება: რა არის ფულადი დეფიციტი, რა იწვევს მას და როგორ გაუმკლავდეთ.
მოგება: რა არის და რატომ აქვს რამდენიმე სახე?
მოგება ერთი და იმავე პერიოდის შემოსავლებსა და ხარჯებს შორის სხვაობით გამოითვლება; პროექტის ძირითადი გაანგარიშების საწყისი ამონაგებია. საკითხავია, რომელ ხარჯებს ითვალისწინებთ. ამიტომ მმართველობით აღრიცხვაში შედეგს სხვადასხვა დონეზე განიხილავენ: ცალკეული ობიექტის შედეგიდან კომპანიის წმინდა მოგებამდე, ყველა ხარჯის, პროცენტისა და გადასახადის გათვალისწინებით, არჩეული მოდელის მიხედვით. წმინდა მოგება არ უდრის თანხას, რომლის თავისუფლად გატანაც მესაკუთრეს შეუძლია: ცალკე შეამოწმეთ ხელმისაწვდომი ფული, ვალდებულებები და ბიზნესის საჭიროებები.
პროექტებზე მომუშავე ბიზნესისთვის სასარგებლოა ცალკე გამოთვალოთ მარჟინალური მოგება, ანუ ფიქსირებული ხარჯების დაფარვაში შეტანილი წვლილი: პროექტის ამონაგებს გამოაკლოთ ცვლადი დანახარჯები. ეს დანახარჯები განხილულ დიაპაზონში სამუშაოს მოცულობის ცვლილებასთან ერთად იცვლება. მასალები, შესრულებული სამუშაოს მიხედვით ანაზღაურება, ქვეკონტრაქტორების მომსახურება და ლოგისტიკა აქ იმ ნაწილით შედის, რომელიც მოცულობაზე ნამდვილად არის დამოკიდებული. პირდაპირი დანახარჯები სხვა ნიშნით გამოიყოფა — მათი კონკრეტულ ობიექტზე მიკუთვნება შეიძლება; მათ შორის ფიქსირებული დანახარჯებიც გვხვდება. ამიტომ პირდაპირი დანახარჯების გამოკლების შემდეგ მიღებული შედეგი მარჟინალური მოგებისგან შეიძლება განსხვავდებოდეს. ამ თემაზე 101-ის მასალაც არის: მარჟინალური მოგების შესახებ.
კომპანიის შედეგის შესაფასებლად მისი ინფრასტრუქტურაც უნდა გაითვალისწინოთ: ოფისი, მმართველი პერსონალი, მარკეტინგი, პროგრამული უზრუნველყოფა, პროცენტები და გადასახადები. საერთო მოგება ცალკე ჭრილში გამოითვლება: ამონაგებს აკლდება გაყიდული საქონლის ან შესრულებული სამუშაოს თვითღირებულება, რომლის შემადგენლობა აღრიცხვის მოდელში უნდა განსაზღვროთ. საერთო და მარჟინალური მოგება შეიძლება განსხვავდებოდეს. საერთო მოგების შესახებ უფრო ვრცლად 101-ის სტატიაში წაიკითხავთ: რა არის საერთო მოგება და რით განსხვავდება წმინდა მოგებისგან (რუსულად).
თვითღირებულება, მარჟა, საერთო და წმინდა მოგება: როგორ უკავშირდება ერთმანეთს?
ამონაგებისა და მოგების გასარჩევად სასარგებლოა გესმოდეთ, რომელ დანახარჯებს აკლებთ გაყიდვებს თითოეულ გაანგარიშებაში. თითოეულ მაჩვენებელს თავისი მმართველობითი დანიშნულება აქვს; საერთო და მარჟინალური მოგება დანახარჯების დაჯგუფების სხვადასხვა გზას იყენებს.
ყველაფერი თვითღირებულებით იწყება. პერიოდის მოგების გამოსათვლელად საჭიროა იმ გაყიდული საქონლის ან შესრულებული სამუშაოს თვითღირებულება, რომელსაც ამონაგები უკავშირდება. პროექტულ ბიზნესში ის შეიძლება მოიცავდეს შრომას, გამოყენებულ მასალებს, მიწოდებას, ქვეკონტრაქტორების მომსახურებასა და ზედნადები ხარჯების განაწილებულ ნაწილს. დანახარჯების შემადგენლობა და განაწილების საფუძველი წინასწარ განსაზღვრეთ. თუ ზედნადები ხარჯები თვითღირებულებაში უკვე შეტანილია, შედეგიდან მათი ხელახლა გამოკლება დაუშვებელია. დეტალური განხილვა და ფორმულები მოცემულია 101-ის მასალაში „მომსახურების თვითღირებულება: რა არის და როგორ გამოვთვალოთ“.
| მაჩვენებელი | რას გვიჩვენებს? | როგორ გამოითვლება რემონტსა და მშენებლობაში? |
|---|---|---|
| ამონაგები | პერიოდში აღიარებული გაყიდვების მოცულობა | შესრულებული ვალდებულებების ღირებულება არჩეული მოდელის მიხედვით; ეტაპობრივი სამუშაოების შემთხვევაში მას აქტებიც შეიძლება ადასტურებდეს |
| შედეგი პირდაპირი დანახარჯების გამოკლების შემდეგ | რა რჩება პროექტში გაუნაწილებელი საერთო და სხვა ხარჯების გათვალისწინებამდე | პროექტის ამონაგები − ამ ამონაგებთან დაკავშირებული პირდაპირი დანახარჯები |
| მარჟინალური მოგება (დაფარვის წვლილი) | ფიქსირებული ხარჯების დასაფარად და მოგების შესაქმნელად დარჩენილი რესურსი | პროექტის ამონაგები − ამ ამონაგებთან დაკავშირებული ყველა ცვლადი დანახარჯი |
| საერთო მოგება | შედეგი გაყიდვების თვითღირებულების გამოკლების შემდეგ, სხვა ხარჯებამდე | ამონაგები − გაყიდული საქონლის ან შესრულებული სამუშაოს თვითღირებულება, მასში მიკუთვნებული ზედნადები ხარჯების ჩათვლით |
| წმინდა მოგება | კომპანიის ფინანსური შედეგი პერიოდის ყველა შემოსავლის, ხარჯისა და გადასახადის გათვალისწინების შემდეგ | მოგება დაბეგვრამდე, რომელშიც პროცენტები და სხვა შემოსავლები და ხარჯები უკვე გათვალისწინებულია, − მოგების გადასახადები შესაბამისი მოდელის მიხედვით |
მარჟასა და ფასნამატსაც ხშირად ურევენ. პროცენტული მაჩვენებლების შედარებისას ჯერ დანახარჯების ერთნაირი შემადგენლობა განსაზღვრეთ. ფასნამატი არის ფასსა და არჩეულ თვითღირებულებას შორის სხვაობის შეფარდება ამ თვითღირებულებასთან; მარჟა პროცენტებში კი — იმავე სხვაობის შეფარდება ფასთან. თუ ეს თემა თქვენთვის აქტუალურია, გამოგადგებათ 101-ის სტატია მარჟასა და ფასნამატს შორის განსხვავების შესახებ.
ალგორითმი: როგორ გამოთვალოთ პროექტის მოგება?
სწრაფი გაანგარიშებისთვის გასაგები წესებით დაიწყეთ. აირჩიეთ პერიოდი და შეათანხმეთ ამონაგებისა და მასთან დაკავშირებული ხარჯების აღიარება: შესრულებული სამუშაოს დანახარჯები იმავე პერიოდში გაითვალისწინეთ, რომელშიც ამ სამუშაოს ამონაგები, გადახდის თარიღისგან დამოუკიდებლად. საერთო ხარჯები შესაბამის პერიოდს მიაკუთვნეთ არჩეული მოდელის მიხედვით. ფულის შემოსვლა და გადახდები ცალკე აღრიცხეთ — ისინი ფულის კონტროლისთვის გჭირდებათ.
ქვემოთ მოცემული სამუშაო თანმიმდევრობა რემონტს, მშენებლობას, ობიექტების დაკომპლექტებასა და დიზაინპროექტებს შეეფერება:
- აირჩიეთ პერიოდი, მაგალითად, კვირა ან თვე, და განსაზღვრეთ შესრულებული ვალდებულებების მიხედვით ამონაგების აღიარების წესი; ეტაპობრივი სამუშაოების შემთხვევაში შეამოწმეთ დამადასტურებელი აქტები.
- თითოეული პროექტისთვის ცალ-ცალკე შეაგროვეთ არჩეული პერიოდის აღიარებული ამონაგები.
- შეაგროვეთ ამ ამონაგებთან დაკავშირებული პირდაპირი დანახარჯები: გამოყენებული მასალები, მიწოდება, ნარჩენების გატანა, ქვეკონტრაქტორების მომსახურება და შესრულებული სამუშაოს მიხედვით ანაზღაურება. ინსტრუმენტების შემთხვევაში არჩეული მოდელის მიხედვით განსაზღვრეთ სამუშაოსთან დაკავშირებული დანახარჯები — მაგალითად, ქირა ან გამოყენების ღირებულების ნაწილი. მხოლოდ შეძენის თარიღი პერიოდის ხარჯს არ განსაზღვრავს.
- გამოთვალეთ შედეგი პირდაპირი დანახარჯების გამოკლების შემდეგ: პროექტის ამონაგები − ამ ამონაგებთან დაკავშირებული პირდაპირი დანახარჯები. მარჟინალური მოგებისთვის ამონაგებს ცალკე გამოაკელით ყველა ცვლადი დანახარჯი, მათ შორის არაპირდაპირი დანახარჯების ცვლადი ნაწილი, თუ ასეთი არსებობს.
- გაითვალისწინეთ კომპანიის საერთო ხარჯები — ოფისი, რეკლამა, ბუღალტერია, კავშირგაბმულობა, სერვისები. თუ მათ პროექტებს შორის ანაწილებთ, წინასწარ აირჩიეთ განაწილების საფუძველი, მაგალითად, ნამუშევარი საათები, და თითოეული თანხა მხოლოდ ერთხელ გამოაკელით. კომპანიის საერთო შედეგისთვის შეკრიბეთ პროექტების შედეგები და გაითვალისწინეთ მხოლოდ პერიოდის ჯერ გაუთვალისწინებელი ხარჯები, სხვა შემოსავლები, პროცენტები და გადასახადები არჩეული მოდელის მიხედვით.
- ცალკე შეამოწმეთ საბანკო ანგარიშებსა და სალაროში ფულის ფაქტობრივი შემოსვლა და გადახდები, ფულის ნაშთები, დებიტორული და კრედიტორული დავალიანება. შეადარეთ მოსალოდნელი შემოსვლებისა და სავალდებულო გადახდების თარიღები, რათა დაინახოთ სხვაობა „გამოვიმუშავეთ“ და „მივიღეთ“ შორის.
თუ გსურთ გაანგარიშება მართვის ნაწილად აქციოთ, შემდეგი ნაბიჯი რენტაბელობის გამოთვლაა. ის პროექტებისა და მომსახურებების ერთმანეთთან შედარებაში გეხმარებათ. ფორმულისა და გამოთვლის ლოგიკის შესახებ 101-ის მასალაც არის: „როგორ გამოვთვალოთ ბიზნესის რენტაბელობა“.
გავრცელებული შეცდომები: ამონაგები არის, მოგება — არა
ფინანსური შედეგი შეიძლება დამახინჯდეს, როცა ხარჯები სხვადასხვა პერიოდსა და პასუხისმგებელ პირზეა განაწილებული, ხოლო დანახარჯების ნაწილი პროექტის აღრიცხვაში საერთოდ არ ხვდება. შეამოწმეთ შემდეგი შემთხვევები:
- ავანსები ამონაგებად აღირიცხება. ამის გამო თვე თითქოს ზრდით სრულდება, მაშინ როცა სამუშაო ჯერ შესასრულებელია.
- პირდაპირი დანახარჯები გროვდება, კომპანიის საერთო ხარჯები კი გათვალისწინებული არ არის. ობიექტების შედეგები დადებითი ჩანს, მაგრამ საერთო ხარჯების გათვალისწინების შემდეგ კომპანიის მოგება შეიძლება შემცირდეს ან ზარალად იქცეს.
- ანგარიშვალდებულად გაცემული თანხები და მცირე შესყიდვები ანალიზში არ ხვდება. თვის ბოლოს მოულოდნელი ხარჯები იჩენს თავს.
- ხარჯთაღრიცხვა ერთხელ დგება, გეგმა და ფაქტობრივი მონაცემები კი ერთმანეთს არ ედარება. თვითღირებულება იცვლება, ხელშეკრულებაში ფასი უცვლელი რჩება.
- ფული აქტების გაფორმების შემდეგ შემოდის. ქაღალდზე მოგება არის, თუმცა ფულადი დეფიციტია.
საერთო ხარჯებს, რომლებიც პროექტებს შორის იკარგება, 101-ის ცალკე განხილვა ეძღვნება: „ბიზნესის ფარული ხარჯები: სად ვეძებოთ ფული“ (რუსულად). ის კარგად ხსნის, რატომ შეიძლება კომპანიის ბრუნვა მოგებაზე სწრაფად იზრდებოდეს.
რა უნდა აკონტროლოთ რეგულარულად ფინანსური სურათის დასანახად?
რეგულარული შემოწმების მინიმალური ნაკრებია: აღიარებული ამონაგები, მასთან დაკავშირებული პირდაპირი დანახარჯები პროექტების მიხედვით, კომპანიის საერთო ხარჯები, გადახდების კალენდარი, დებიტორული დავალიანება — ვინ უნდა გადაგიხადოთ, და კრედიტორული დავალიანება — ვის უნდა გადაუხადოს კომპანიამ. საბოლოო წმინდა მოგებისთვის ასევე შეამოწმეთ სხვა შემოსავლები და ხარჯები, პროცენტები და გადასახადები არჩეული მოდელის მიხედვით. ეს ნაკრები ფინანსური შედეგის შეფასებასა და ფულის ცალკე კონტროლში გეხმარებათ.
თუ სისტემის აწყობა გსურთ, სასარგებლო იქნება გაეცნოთ, როგორ მუშაობს მმართველობითი აღრიცხვა პროექტულ ბიზნესში: „როგორ მოვაწყოთ მმართველობითი აღრიცხვა“. იქ ახსნილია, რომელი ნაწილებისგან შედგება ფინანსური სურათი და რატომ არის მნიშვნელოვანი პროექტებისა და კომპანიის ხარჯების გამიჯვნა.
როცა აღრიცხვა ცხრილებსა და ჩატებში მიმდინარეობს, ამონაგებს, ხარჯებსა და მოგებას შორის კავშირი შეიძლება დაიკარგოს. ერთ პროექტში შესყიდვის ჩეკი გამორჩათ, მეორეში ქვეკონტრაქტორისთვის გადახდა ვერ გაითვალისწინეს, მესამეში კი კომპანიისა და ობიექტის ფული ერთმანეთში აურიეს. ასეთი გამოტოვებები ფინანსური შედეგისა და ფულის მოძრაობის შეჯერებას ართულებს.
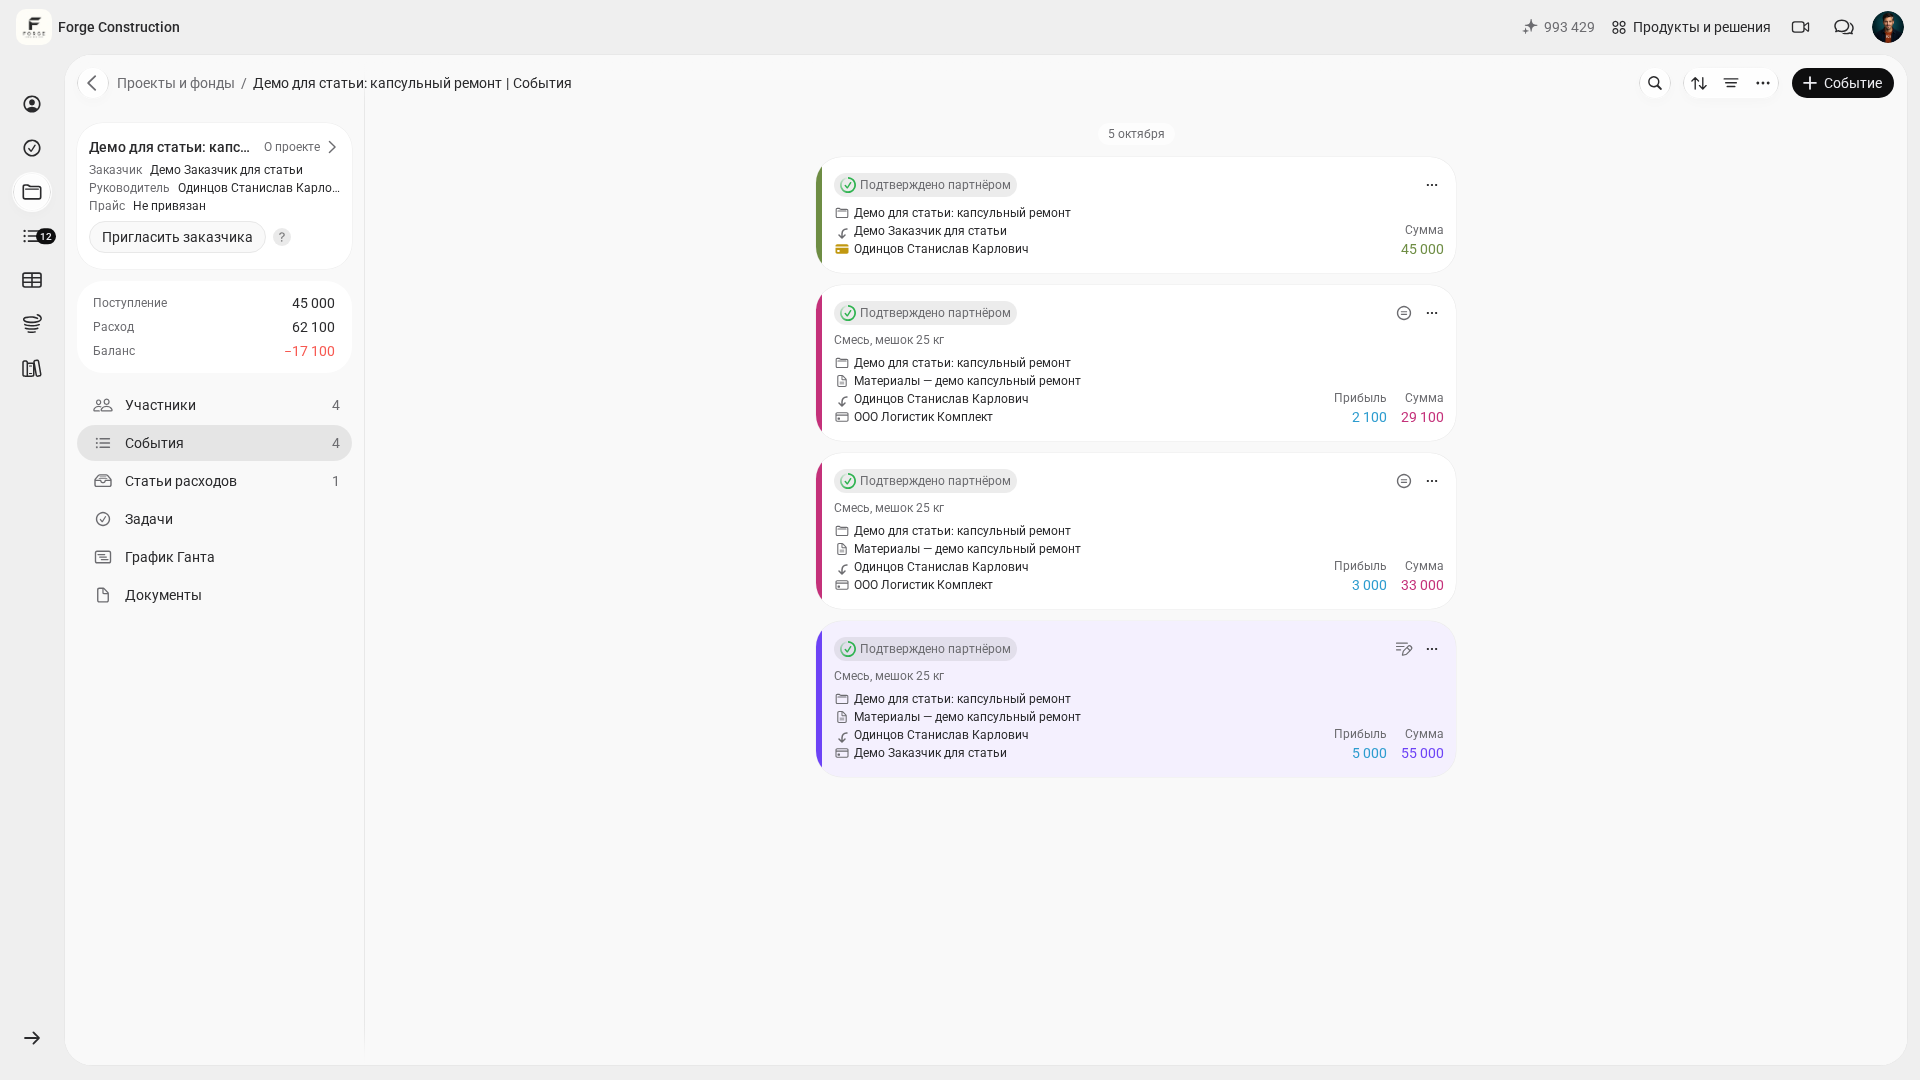
101-ის აპლიკაციაში შეგიძლიათ პროექტების მიხედვით აღრიცხოთ ფულის შემოსვლა და ხარჯები, ხოლო კომპანიის შიდა ხარჯები — კომპანიის ფონდში. პროექტის ბალანსი შემოსულ თანხებსა და აღრიცხულ ხარჯებს შორის სხვაობას გვიჩვენებს. ის არ უდრის კონკრეტული მონაწილის ფულს ან დარიცხვის მეთოდით გამოთვლილ წმინდა მოგებას. პერიოდის წმინდა მოგების გამოსათვლელად ცალკე უნდა შეაჯეროთ აღიარებული ამონაგები, მასთან დაკავშირებული დანახარჯები, სხვა შემოსავლები და ხარჯები, პროცენტები და გადასახადები არჩეული მოდელის მიხედვით. თუ გსურთ ნახოთ, როგორ გამოიყურება აღრიცხვა ეკრანზე და როგორ მოარგოთ ის თქვენს პროცესებს, გამოგადგებათ დემო და ექსპერტის დახმარებით გამართვა.
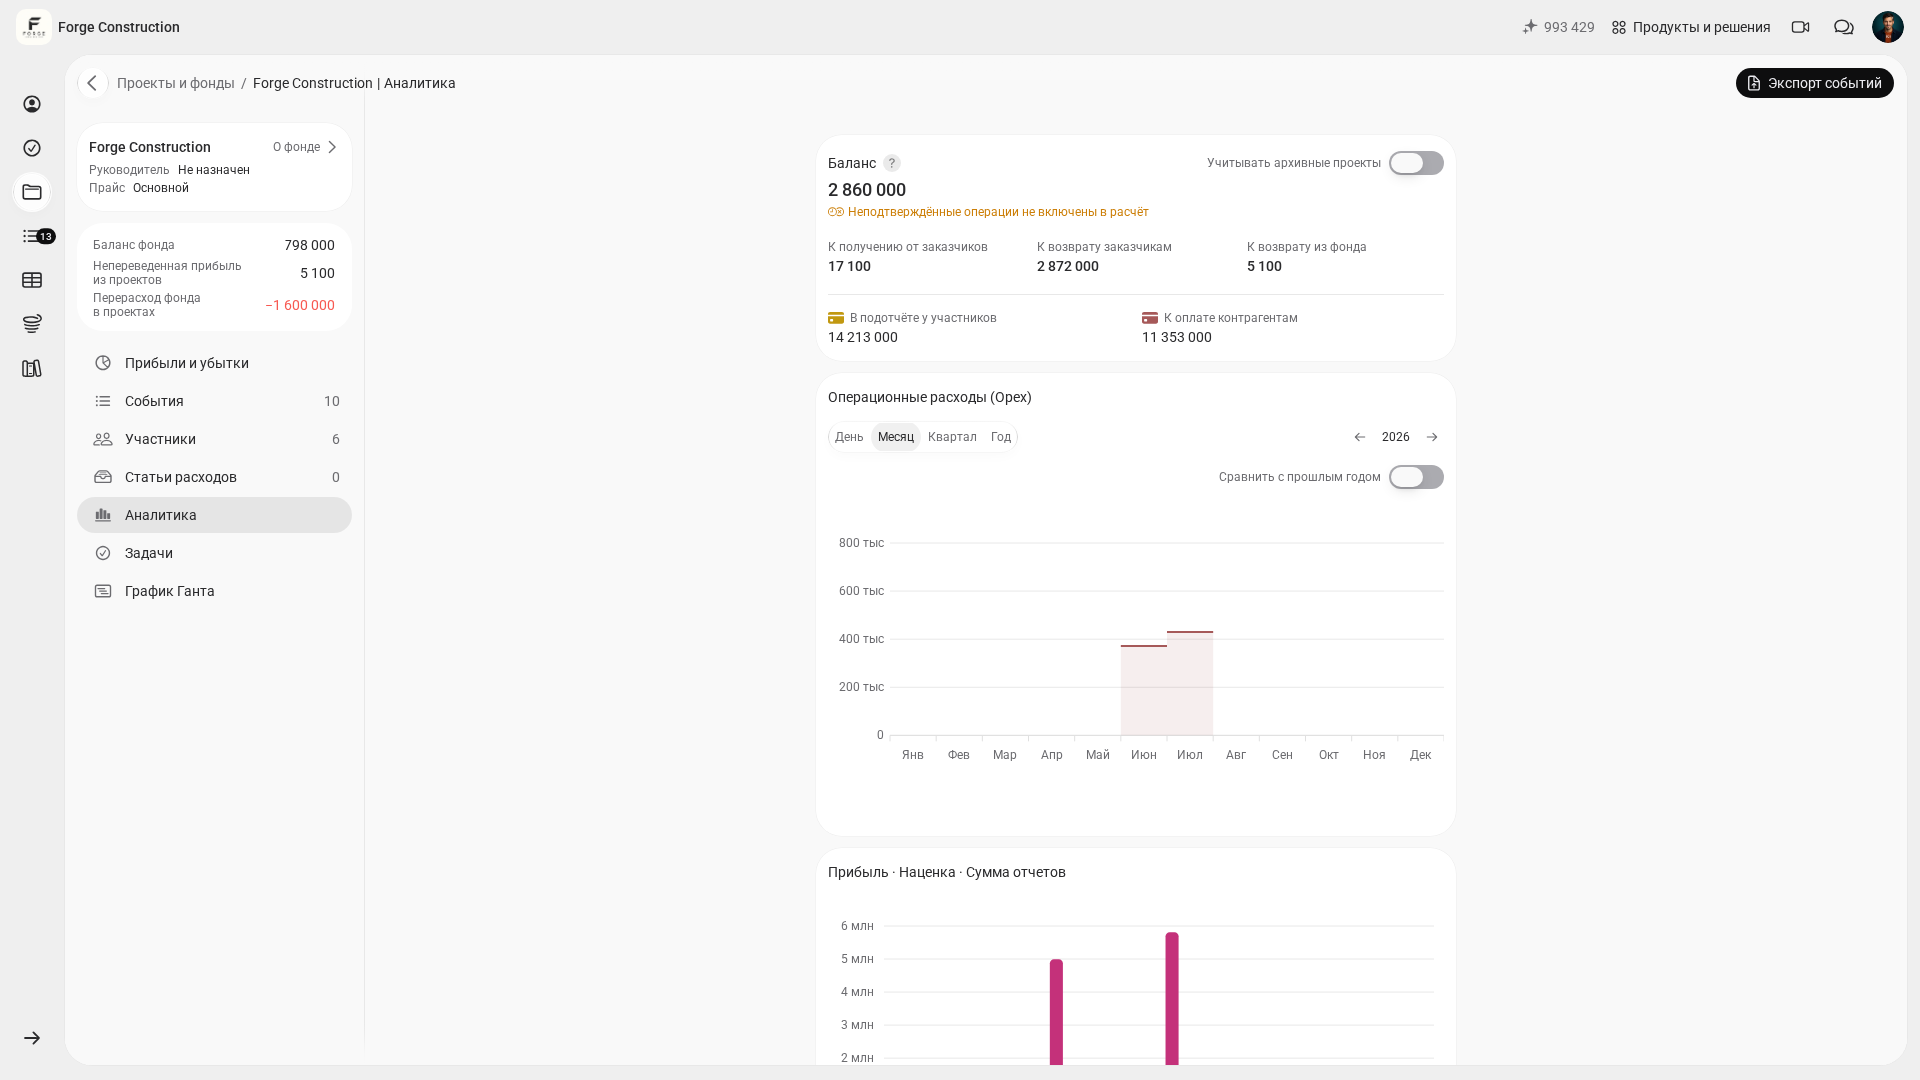
თუ უფრო ღრმა ანალიზი გჭირდებათ — რენტაბელობა, გეგმისა და ფაქტის შედარება, ხარჯების სტრუქტურა მუხლების მიხედვით — ჯერ განსაზღვრეთ მაჩვენებლები, პერიოდი და დანახარჯების შემადგენლობა. შეამოწმეთ, რომელი მონაცემები და ანგარიშგებებია ხელმისაწვდომი თქვენი ტარიფისა და წვდომის უფლებების ფარგლებში: მზა ანგარიშგებები ყველა მმართველობით კითხვას ვერ პასუხობს. დასკვნა იმის შესახებ, რომელი მიმართულებები ამცირებს მარჟინალურობას და სად არის გაუმჯობესების შესაძლებლობა, გადამოწმებულ გაანგარიშებას დააფუძნეთ.
თუ გსურთ ტერმინები „შემოსავალი, ამონაგები, მოგება“ ერთიან სურათში მოაქციოთ, შეგიძლიათ გახსნათ 101-ის საბაზისო სტატია ამ თემაზე: „ამონაგები და მოგება: რა განსხვავებაა“. მისი წაკითხვის შემდეგ გუნდში საერთო ტერმინებზე შეთანხმება უფრო მარტივია.