Los ingresos por ventas y el beneficio suelen confundirse porque ambos indicadores están relacionados con el dinero. Sin embargo, responden a preguntas distintas. Los ingresos por ventas muestran cuánto se ha vendido. El beneficio muestra cuánto queda después de los gastos.
En las empresas que trabajan por proyectos (construcción, reformas y equipamiento), los anticipos, las fases de obra, las actas de aceptación, las compras de materiales y la subcontratación aumentan la confusión. Puede haber una cantidad importante en la cuenta y, aun así, la empresa puede cerrar el mes sin beneficio ni pérdida.
A continuación explicaremos la diferencia con palabras sencillas, distinguiremos los distintos niveles de beneficio y presentaremos un procedimiento breve para calcularlo. También encontrará enlaces a materiales útiles de 101 para profundizar en los detalles.
Contenido:
- Dos preguntas para distinguir los ingresos por ventas del beneficio
- Ingresos por ventas: ¿cuándo se consideran ganados?
- Beneficio: ¿qué es y por qué hay varios tipos?
- Coste, margen, beneficio bruto y neto: ¿cómo se relacionan?
- Procedimiento: ¿cómo calcular el beneficio de un proyecto?
- Errores habituales: hay ingresos, pero no beneficio
- ¿Qué conviene revisar periódicamente para controlar el dinero?
Dos preguntas para distinguir los ingresos por ventas del beneficio
La forma más sencilla de recordar la diferencia es esta: los ingresos por ventas responden a «cuánto le ha comprado el cliente durante el período»; el beneficio responde a «cuánto ha ganado la empresa con esas ventas después de todos los gastos».
Veamos un ejemplo hipotético de una reforma, con importes definidos expresamente para este caso. Durante el mes se ha completado y aceptado una fase: los ingresos reconocidos ascienden a 600 000 ₽. A esa fase corresponden los siguientes costes: trabajo de los profesionales, 240 000 ₽; materiales utilizados, 180 000 ₽; entrega, 15 000 ₽; retirada de escombros, 15 000 ₽. En total, 450 000 ₽; la diferencia respecto a los ingresos es de 150 000 ₽. En este ejemplo consideramos directos y variables todos los costes enumerados, de modo que la diferencia coincide con la contribución a cubrir los costes fijos. Todavía no se han tenido en cuenta los gastos generales de la empresa, los intereses ni los impuestos: no se ha calculado el beneficio neto. Las fechas de pago se comprueban por separado.
Si se guía únicamente por los ingresos por ventas, es fácil sobrevalorar la situación financiera de la empresa. Si se guía solo por el beneficio sin entender los ingresos, resulta difícil gestionar las ventas y la carga de trabajo del equipo. Necesita ambos indicadores dentro de una misma lógica contable.
Ingresos por ventas: ¿cuándo se consideran ganados?
En este artículo utilizamos un cálculo de gestión basado en el principio de devengo: los ingresos por ventas se reconocen a medida que se cumplen las obligaciones frente al cliente, con independencia de la fecha de cobro. En reformas y construcción, las fases cerradas y las actas de aceptación firmadas ayudan a acreditar el volumen de trabajo realizado. Un anticipo por trabajos futuros no constituye por sí solo un ingreso ya ganado. Establezca el procedimiento concreto de reconocimiento en su modelo contable, teniendo en cuenta las condiciones del contrato y las normas aplicables.
Es importante acordar desde el principio qué considera ingresos por ventas en la contabilidad de gestión. En trabajos por fases, puede basarse en los importes de las actas del período si corresponden a obligaciones cumplidas y al modelo de reconocimiento adoptado. Para profundizar en qué se incluye en los ingresos y dónde están sus límites (anticipos, devoluciones y compensaciones de saldos), le resultará útil el artículo de 101 «Qué son los ingresos».
Conviene distinguir también entre los cobros en la cuenta y los ingresos por trabajos: figuran en informes diferentes. Los cobros son importantes para la capacidad de pago y los desfases de tesorería. Los ingresos por ventas permiten evaluar las ventas y la economía de los proyectos. Hay un artículo específico sobre qué es un desfase de tesorería, cuáles son sus causas y cómo resolverlo.
Beneficio: ¿qué es y por qué hay varios tipos?
El beneficio se calcula como la diferencia entre los ingresos y los gastos de un mismo período; en el cálculo principal por proyecto, el punto de partida son los ingresos por ventas. La cuestión es qué gastos incluye en el cálculo. Por eso, la contabilidad de gestión analiza el resultado en distintos niveles: desde el resultado de una obra hasta el beneficio neto de la empresa después de todos los gastos, intereses e impuestos según el modelo adoptado. El beneficio neto no equivale a la cantidad que el propietario puede retirar libremente: compruebe por separado el dinero disponible, las obligaciones y las necesidades de la empresa.
En las empresas que trabajan por proyectos, conviene calcular por separado el margen de contribución: los ingresos del proyecto menos los costes variables. Estos costes cambian con el volumen de trabajo dentro del rango considerado. Los materiales, la remuneración a destajo, la subcontratación y la logística se incluyen en la medida en que realmente dependan del volumen. Los costes directos se identifican con otro criterio: pueden atribuirse a una obra concreta, y algunos pueden ser fijos. Por tanto, el resultado después de los costes directos puede diferir del margen de contribución. Encontrará más información en el artículo de 101 sobre el margen de contribución.
Para evaluar el resultado de la empresa, también debe tener en cuenta su infraestructura: oficina, personal de gestión, marketing, programas informáticos, intereses e impuestos. El beneficio bruto se calcula desde otra perspectiva: se restan de los ingresos por ventas los costes de los bienes vendidos o de los trabajos realizados, cuya composición debe definirse en el modelo contable. El beneficio bruto y el margen de contribución pueden ser distintos. Encontrará más detalles en este artículo de 101: qué es el beneficio bruto y en qué se diferencia del neto (en ruso).
Coste, margen, beneficio bruto y neto: ¿cómo se relacionan?
Para distinguir los ingresos por ventas del beneficio sin consultar una guía, conviene entender qué costes se han restado de las ventas en cada cálculo. Cada indicador tiene su utilidad para la gestión; el beneficio bruto y el margen de contribución agrupan los costes de formas distintas.
Todo empieza por el coste. Para calcular el beneficio de un período necesita el coste de los bienes vendidos o de los trabajos realizados a los que corresponden los ingresos. En una empresa por proyectos puede incluir mano de obra, materiales utilizados, entrega, subcontratación y una parte de los costes indirectos asignada al proyecto. Defina de antemano qué costes se incluyen y qué base utilizará para distribuirlos. Si los costes indirectos ya están incluidos en el coste de ventas, no debe volver a restarlos del resultado. Encontrará una explicación detallada y las fórmulas en el artículo de 101 «Coste de un servicio: qué es y cómo calcularlo».
| Indicador | ¿Qué muestra? | ¿Cómo calcularlo en reformas y construcción? |
|---|---|---|
| Ingresos por ventas | Volumen de ventas reconocido en el período | Valor de las obligaciones cumplidas según el modelo adoptado; en los trabajos por fases, las actas de aceptación pueden acreditarlo |
| Resultado después de los costes directos | Lo que queda del proyecto antes de los gastos generales no asignados y otros gastos | Ingresos del proyecto − costes directos correspondientes a esos ingresos |
| Margen de contribución | Recursos para cubrir los costes fijos y generar beneficio | Ingresos del proyecto − todos los costes variables correspondientes a esos ingresos |
| Beneficio bruto | Resultado después del coste de ventas y antes de los demás gastos | Ingresos por ventas − coste de los bienes vendidos o de los trabajos realizados, incluidos los costes indirectos que se hayan incorporado a ese coste |
| Beneficio neto | Resultado financiero de la empresa en el período después de todos los ingresos, gastos e impuestos | Beneficio antes de impuestos, que ya tiene en cuenta los intereses y los demás ingresos y gastos, − impuestos sobre el beneficio según el modelo aplicable |
El margen y el recargo también suelen confundirse. Para compararlos en porcentaje, defina primero la misma composición de costes para ambos cálculos. El recargo es la diferencia entre el precio y el coste elegido, dividida por ese coste; el margen porcentual es esa misma diferencia dividida por el precio. Si le interesa este tema, le resultará útil el artículo de 101 sobre la diferencia entre margen y recargo.
Procedimiento: ¿cómo calcular el beneficio de un proyecto?
Para hacer un cálculo rápido, empiece por unas reglas claras. Elija un período y coordine el reconocimiento de los ingresos por ventas y de los gastos asociados: impute los costes de los trabajos realizados al mismo período que sus ingresos, con independencia de la fecha de pago. Impute los gastos generales al período correspondiente según el modelo adoptado. Registre los cobros y los pagos por separado: son necesarios para controlar el dinero.
Este procedimiento puede utilizarse en reformas, construcción, equipamiento y proyectos de diseño:
- Elija un período (por ejemplo, una semana o un mes) y establezca la regla para reconocer los ingresos por las obligaciones cumplidas; en trabajos por fases, compruebe las actas de aceptación que los acreditan.
- Reúna los ingresos reconocidos de cada proyecto por separado para el período elegido.
- Reúna los costes directos correspondientes a esos ingresos: materiales utilizados, entrega, retirada de residuos, subcontratación y remuneración a destajo. En el caso de las herramientas, determine los costes atribuibles a los trabajos según el modelo adoptado, como el alquiler o la parte del coste de utilización que corresponda. La fecha de compra no determina por sí sola el gasto del período.
- Calcule el resultado después de los costes directos: ingresos del proyecto − costes directos correspondientes a esos ingresos. Para obtener el margen de contribución, reste por separado de los ingresos todos los costes variables, incluida la parte variable de los costes indirectos, si la hay.
- Tenga en cuenta los gastos generales de la empresa (oficina, publicidad, contabilidad, comunicaciones y servicios). Si los distribuye entre proyectos, elija de antemano una base, como las horas de trabajo, y reste cada importe una sola vez. Para obtener el resultado de la empresa, sume los resultados de los proyectos e incluya únicamente los gastos del período que aún no se hayan tenido en cuenta, los demás ingresos, los intereses y los impuestos según el modelo adoptado.
- Compruebe por separado los cobros y pagos reales en cuentas bancarias y caja, los saldos de dinero, las cuentas por cobrar y las cuentas por pagar. Compare las fechas de los cobros previstos y de los pagos obligatorios para detectar la diferencia entre «ganado» y «cobrado».
Si desea incorporar este cálculo a la gestión, el siguiente paso es calcular la rentabilidad. Le ayudará a comparar proyectos y servicios. Encontrará la fórmula y la lógica del cálculo en el artículo de 101 «Cómo calcular la rentabilidad de un negocio».
Errores habituales: hay ingresos, pero no beneficio
El resultado financiero puede distorsionarse cuando los gastos se reparten entre distintos períodos y responsables, y una parte de los costes queda fuera del proyecto. Compruebe estas situaciones:
- Los anticipos se registran como ingresos por ventas. Después parece que el mes se ha cerrado con crecimiento, aunque los trabajos aún están por realizar.
- Se recopilan los costes directos, pero no se tienen en cuenta los gastos generales de la empresa. Los resultados de las obras parecen positivos; sin embargo, al incluir los gastos generales, el beneficio de la empresa puede ser menor o convertirse en pérdida.
- Los fondos pendientes de justificar y las pequeñas compras quedan fuera del análisis. Al final del mes aparecen las sorpresas.
- El presupuesto se calcula una sola vez y no se compara lo previsto con lo real. Los costes cambian, pero el precio del contrato sigue siendo el mismo.
- Los cobros llegan después de las actas de aceptación. Hay beneficio sobre el papel, pero falta dinero en caja.
El artículo de 101 sobre los «gastos generales que se diluyen entre los proyectos» analiza esta cuestión con más detalle: «Gastos ocultos del negocio: dónde buscar el dinero» (en ruso). Explica bien por qué el volumen de negocio de la empresa puede crecer más deprisa que el beneficio.
¿Qué conviene revisar periódicamente para controlar el dinero?
El conjunto mínimo para una revisión periódica incluye: ingresos por ventas reconocidos, costes directos por proyecto correspondientes a esos ingresos, gastos generales de la empresa, calendario de pagos, cuentas por cobrar (quién debe pagar) y cuentas por pagar (a quién debe pagar la empresa). Para obtener el beneficio neto final, compruebe también los demás ingresos y gastos, los intereses y los impuestos según el modelo adoptado. Este conjunto permite evaluar el resultado financiero y controlar el dinero por separado.
Si desea establecer un sistema, le resultará útil conocer cómo funciona la contabilidad de gestión en las empresas por proyectos: «Cómo organizar la contabilidad de gestión». El artículo muestra con claridad qué elementos forman la visión financiera y por qué es importante separar los proyectos de los gastos de la empresa.
Cuando la contabilidad se lleva en hojas de cálculo y chats, existe el riesgo de perder la relación entre ingresos por ventas, gastos y beneficio. En un proyecto se ha olvidado el justificante de una compra; en otro, un pago al subcontratista; en un tercero, se ha mezclado el dinero de la empresa con el de la obra. Estas omisiones dificultan la conciliación del resultado financiero y de los movimientos de dinero.
En la aplicación 101 puede registrar los cobros y los gastos por proyecto, y los gastos internos de la empresa en el Fondo de la empresa. El saldo del proyecto muestra la diferencia entre los cobros y los gastos registrados. No equivale al dinero de un participante concreto ni al beneficio neto calculado por devengo. Para calcular el beneficio neto de un período, debe comprobar por separado los ingresos reconocidos, los costes correspondientes a esos ingresos, los demás ingresos y gastos, los intereses y los impuestos según el modelo adoptado. Si desea ver cómo se organiza este registro en pantalla y cómo adaptarlo a sus procesos, puede recurrir a una demostración y a la configuración con un experto.
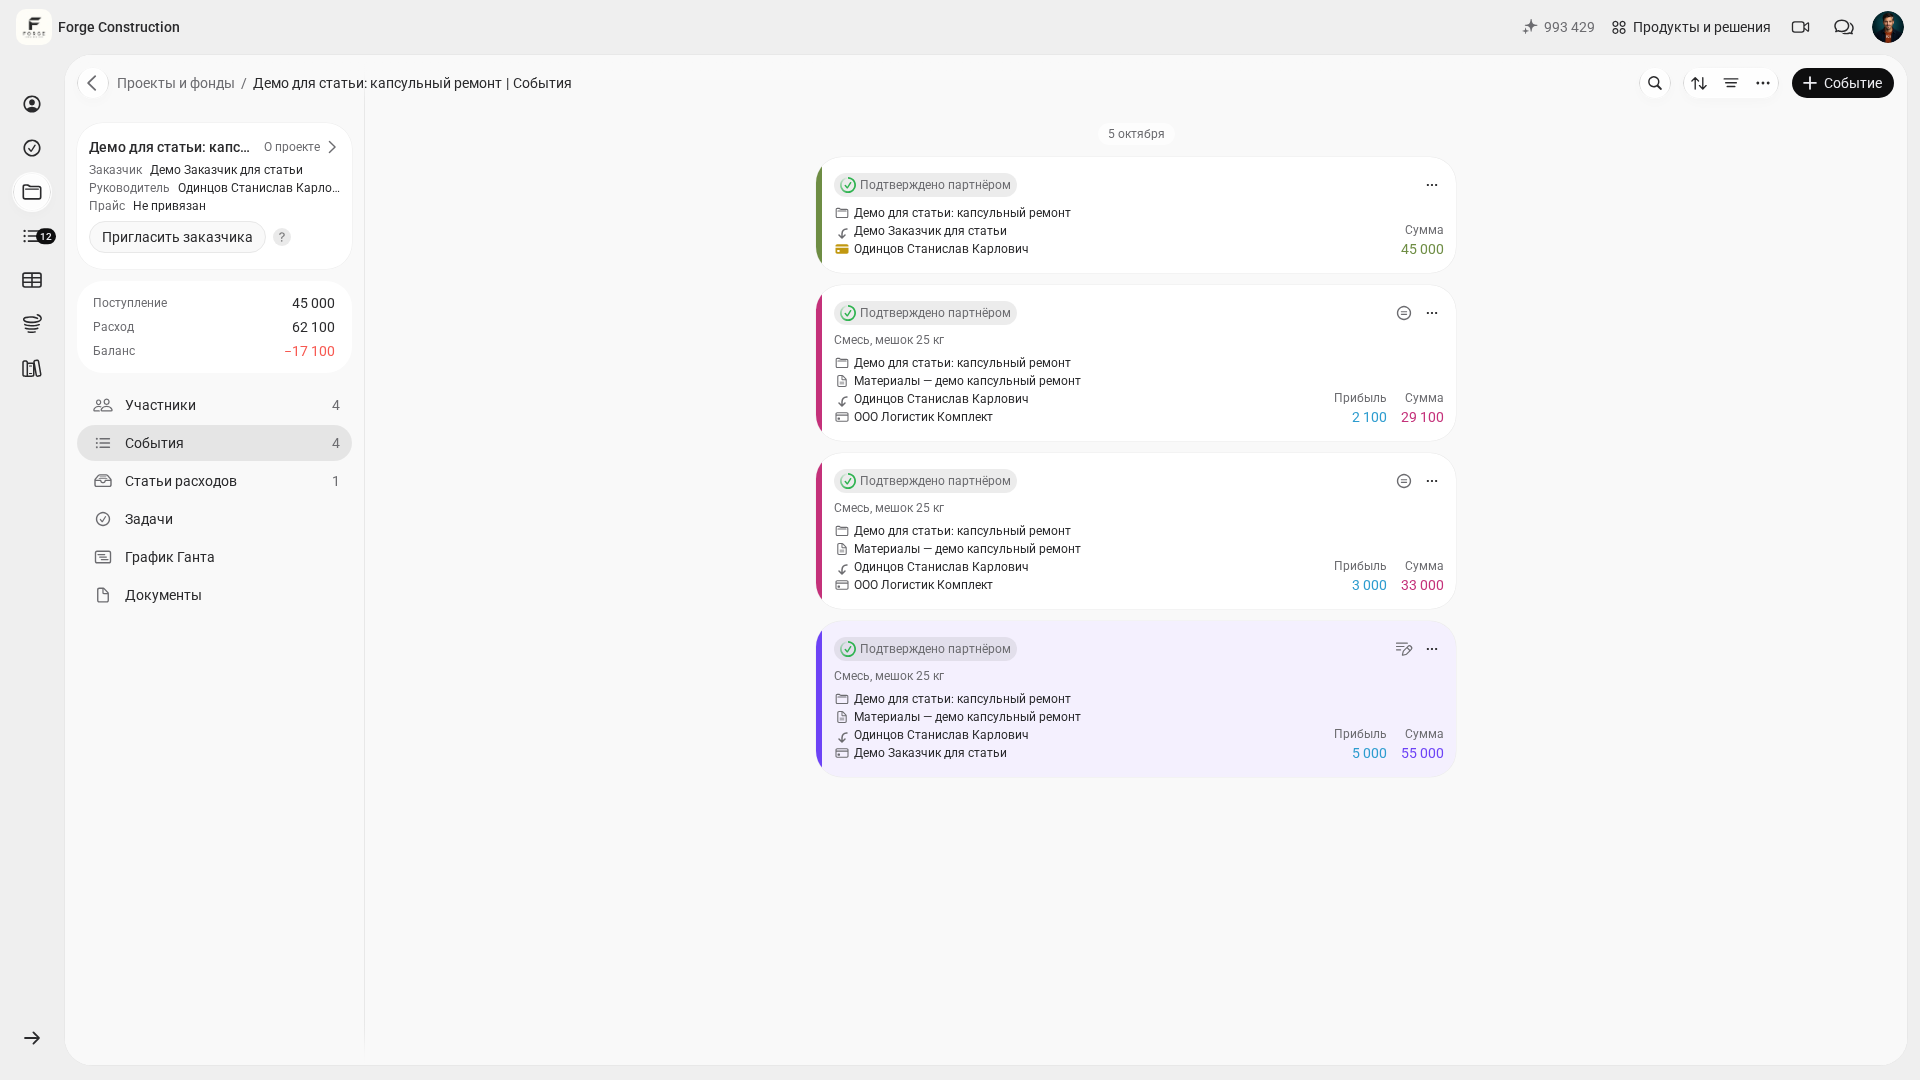
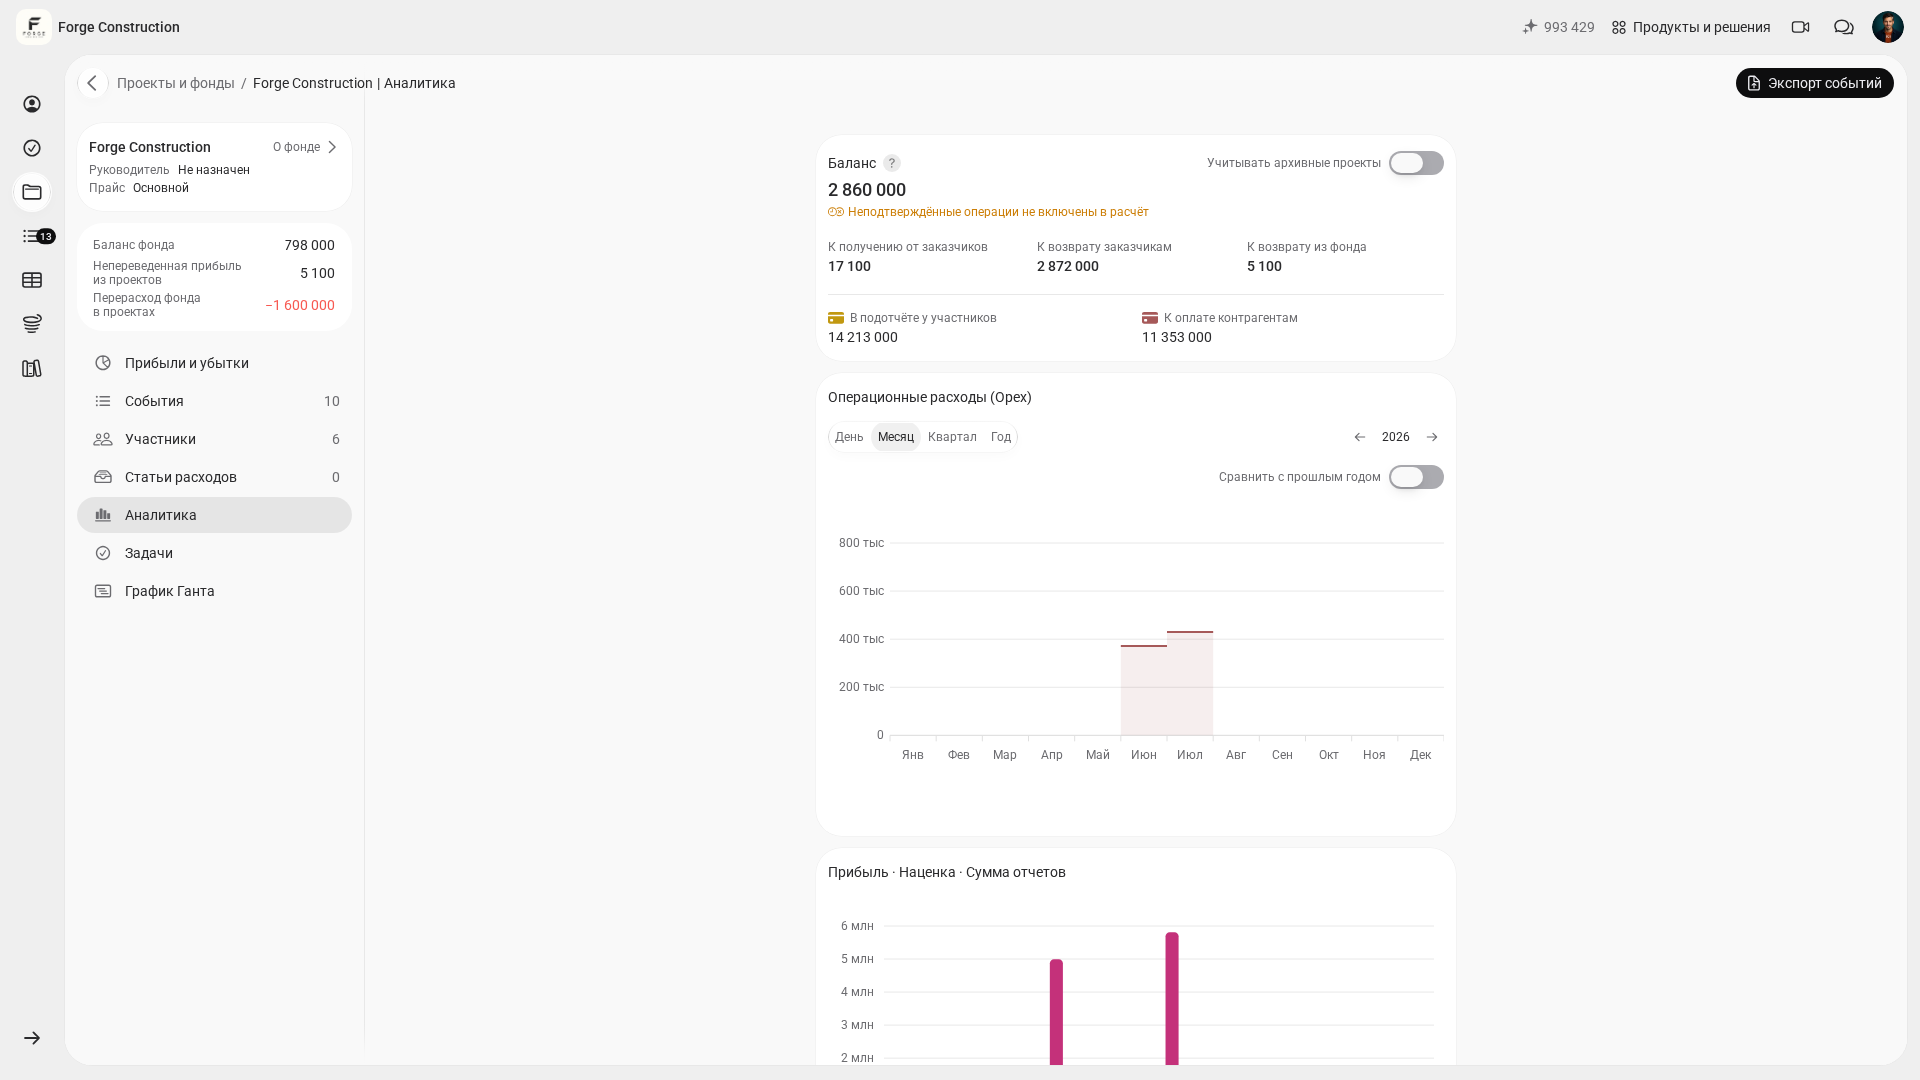
Si necesita un análisis más profundo —rentabilidad, comparación entre lo previsto y lo real o estructura de gastos por categorías—, defina primero los indicadores, el período y la composición de los costes. Compruebe qué datos e informes tiene disponibles con su plan y sus permisos: los informes predefinidos no cubren todas las cuestiones de gestión. Base sus conclusiones sobre qué actividades reducen el margen y dónde hay posibilidades de mejora en un cálculo verificado.
Para afianzar en una sola imagen los conceptos de «ingresos, ingresos por ventas y beneficio», puede consultar el artículo básico de 101 sobre el tema: «Ingresos por ventas y beneficio: en qué se diferencian». Después le resultará más fácil acordar un lenguaje común dentro del equipo.