En el informe mensual, los ingresos por ventas pueden ser menores y el beneficio, mayor. La primera impresión puede ser positiva, pero conviene comprobar si el resultado es sostenible. El beneficio cambia por los resultados económicos de los proyectos, los hechos puntuales y las reglas contables; algunas de estas causas pueden ir acompañadas de falta de dinero para atender los pagos.
Analizaremos qué significa la combinación «los ingresos por ventas bajan y el beneficio sube», cómo comprobar las cifras y qué decisiones valorar teniendo en cuenta el dinero disponible y los futuros pedidos.
Para aclarar los conceptos básicos, consulte el artículo de 101 sobre la diferencia entre ingresos por ventas y beneficio: le ayudará a hablar de los indicadores con su equipo y con contabilidad utilizando los mismos términos.
Contenido:
- ¿Qué significa que el beneficio suba mientras bajan los ingresos por ventas?
- ¿Qué tipo de beneficio ha aumentado y cómo comprobar el cálculo?
- ¿Qué 7 escenarios pueden explicar que el beneficio suba mientras bajan los ingresos por ventas?
- ¿Dónde está la trampa?
- ¿Qué hacer?
- ¿Cómo mantener el beneficio bajo control?
¿Qué significa que el beneficio suba mientras bajan los ingresos por ventas?
Los ingresos por ventas reflejan el valor de las obras o servicios reconocido a medida que se cumplen las obligaciones o en el momento de su cumplimiento, de acuerdo con las condiciones del contrato y las reglas contables adoptadas. Recibir un anticipo no implica por sí solo reconocer ingresos por ventas. Un acta u otro documento puede confirmar el resultado; la fecha de firma no es una fecha universal de reconocimiento para cualquier contrato. Esta distinción es importante tanto en construcción como en reformas.
El beneficio es la diferencia entre los ingresos y los gastos de un período. Compare el mismo tipo de beneficio entre períodos comparables. Cuando los ingresos por ventas disminuyen, el beneficio puede aumentar si los gastos correspondientes se reducen en un importe mayor que la caída de esos ingresos, si cambian otros ingresos y gastos o si el período anterior incluyó pérdidas puntuales que ahora no se han repetido. Descarte también, de forma separada, los errores contables.
Ejemplo hipotético: el mes pasado se terminaron muchas obras pequeñas con descuentos y trabajos que hubo que repetir por cuenta de la empresa. En el mes actual se completaron menos etapas, pero sin repetir trabajos y con un presupuesto claramente definido. Los ingresos por ventas son menores. Si la reducción de los costes variables en términos monetarios superó la caída de los ingresos por ventas, el margen de contribución total aumentó. Si los demás gastos operativos no cambian, también aumentará el beneficio operativo; un aumento del porcentaje de margen, por sí solo, no permite llegar a esa conclusión.
¿Qué tipo de beneficio ha aumentado y cómo comprobar el cálculo?
El primer paso es aclarar qué ha aumentado: el margen de contribución, el beneficio operativo o el beneficio neto. En el estado de resultados (P&L) se comparan los ingresos por ventas, el coste de las ventas, los demás gastos operativos y el resultado final. El margen de contribución equivale a los ingresos por ventas menos los costes variables. En un modelo simplificado cuyas partidas variables y fijas incluyen todos los gastos operativos de un mismo período, al restar los gastos fijos del margen de contribución se obtiene el beneficio operativo. El beneficio neto también tiene en cuenta los resultados financieros, otros resultados y los impuestos. Los costes directos, el coste de producción y los costes variables responden a criterios de clasificación distintos; incluya cada partida una sola vez en el cálculo.
El segundo paso es revisar las reglas de reconocimiento. Con el criterio de devengo, los ingresos por ventas se registran cuando se cumplen las obligaciones o a medida que se cumplen, y los gastos, según las reglas de reconocimiento e imputación al período correspondiente. Comprar materiales o anticipar un pago a un proveedor no equivale por sí solo a un gasto del mes: puede dar lugar a existencias o a un anticipo. Relacione el coste de los recursos utilizados y el coste de las ventas con las obras correspondientes y los ingresos reconocidos, conforme a las reglas elegidas. Por eso, el beneficio y los cobros de un mismo mes pueden ser diferentes.
El tercer paso es evaluar el margen operativo: beneficio operativo ÷ ingresos por ventas; para expresarlo en porcentaje, multiplique el cociente por 100%. La fórmula se aplica cuando los ingresos por ventas son positivos; con ingresos nulos, la división no está definida. El indicador refleja el beneficio operativo por cada rublo de ingresos por ventas; compárelo con el importe del beneficio y el volumen de ventas, ya que un porcentaje mayor no garantiza un importe mayor. En el Blog de 101 encontrará un análisis detallado del margen operativo.
¿Qué 7 escenarios pueden explicar que el beneficio suba mientras bajan los ingresos por ventas?
Examinemos siete escenarios posibles en los que el beneficio aumenta mientras los ingresos por ventas disminuyen. Son líneas de comprobación; la conclusión depende de los importes reales, del tipo de beneficio elegido y de las reglas contables:
- Ha cambiado la composición de los proyectos y el porcentaje de margen. En el período actual se terminaron obras más rentables, mientras que las de menor margen pasaron al mes siguiente. Compruebe el margen de contribución total y los demás gastos: un porcentaje de margen mayor con menos ingresos por ventas no demuestra por sí solo que el beneficio haya aumentado.
- Los costes han disminuido en un importe mayor que los ingresos por ventas. Entre las posibles causas están la revisión de las compras, la reducción de las pérdidas de materiales, el cambio de contratistas y el control de los costes directos. Compare el ahorro monetario con la caída de los ingresos por ventas; compruebe por separado qué costes son variables y qué gastos corresponden al período elegido.
- Se han reducido los gastos fijos. Por ejemplo, se ha prescindido de un almacén innecesario, se ha revisado la remuneración del personal directivo o se han suspendido canales publicitarios que no generaban contratos. Valore el ahorro real y su efecto en la calidad, la ejecución de las obras y las ventas futuras.
- El mes pasado hubo pérdidas puntuales. Una multa, una baja contable, trabajos repetidos por cuenta de la empresa o la inactividad de las cuadrillas pudieron reducir el resultado anterior. Si esos gastos no se han producido en el período actual, la comparación del beneficio mejorará. Compruebe que realmente no existen y que no se han omitido ni imputado por error a otro período.
- Han cambiado otros ingresos y los resultados puntuales. Cuando se vende una herramienta en uso registrada como activo, el resultado se calcula como el precio de venta menos el valor contable y los gastos atribuibles a la venta. Una compensación se evalúa según su fundamento y las reglas contables. La devolución de un pago en exceso previamente registrado como un derecho de cobro frente al proveedor cancela ese derecho; no genera automáticamente un nuevo ingreso. Distinga el efecto de estas operaciones en el tipo de beneficio elegido de los cobros y de los ingresos por ventas de la actividad principal.
- Las fechas de ejecución, confirmación y reconocimiento son distintas. Las obras pueden haberse ejecutado antes de que el cliente firme el acta. Revise el momento o el grado de cumplimiento de las obligaciones, las condiciones del contrato y las reglas adoptadas para reconocer los ingresos por ventas y los gastos relacionados. El mero aplazamiento de la firma no obliga a trasladar automáticamente los ingresos a otro período ni a mantener el coste asociado en otro mes. Los errores de imputación temporal pueden distorsionar la comparación en ambos sentidos. Hay otro artículo sobre las señales de problemas con los ingresos por ventas: por qué disminuyen los ingresos por ventas y qué hacer (en ruso).
- Han cambiado los gastos en un contexto de apalancamiento operativo. Con un margen de contribución unitario positivo, precios constantes, costes variables unitarios constantes y el mismo importe total de gastos fijos, una reducción de las ventas disminuye el beneficio operativo. Para que el beneficio aumente con menores ingresos por ventas, debe cambiar otro factor: por ejemplo, los gastos de administración deben reducirse en una cuantía suficiente. El apalancamiento operativo describe la sensibilidad porcentual del beneficio a las ventas con una estructura de costes determinada. Encontrará más información en el artículo sobre el apalancamiento operativo (en ruso).
¿Dónde está la trampa?
El aumento del beneficio exige comprobar, al mismo tiempo, la capacidad de pago. Un resultado positivo en el estado de resultados puede coexistir con una falta de dinero disponible para atender los pagos corrientes.
Situación hipotética: el estado de resultados muestra un beneficio, el cliente ha retrasado el pago de los trabajos documentados en las actas, los materiales ya se han comprado y los salarios deben pagarse hoy. Si el dinero disponible y las fuentes de financiación no bastan para los pagos obligatorios, se produce un desfase de tesorería, incluso en un proyecto rentable. En el Blog de 101 encontrará un análisis del desfase de tesorería en construcción.
Compare tres informes: el estado de resultados muestra los ingresos, los gastos y el resultado del período; el estado de flujos de efectivo, los cobros y los pagos; y el balance general, los activos, los pasivos y el patrimonio en una fecha determinada. Esta comparación es aplicable a construcción, reformas, diseño y organización de eventos cuando los datos y las reglas contables son coherentes. Encontrará más detalles en el artículo sobre los tres informes esenciales para el propietario de un negocio.
Compruebe las necesidades de financiación de las obras hasta que el cliente pague. La caída de los ingresos por ventas no demuestra por sí sola que se haya reducido la reserva de efectivo o el capital de trabajo: importan los plazos de pago, el efectivo, las cuentas por cobrar, las existencias y los pasivos corrientes. El capital de trabajo neto se calcula como los activos corrientes menos los pasivos corrientes; su composición se analiza junto con el calendario de pagos. Encontrará más información en «Capital de trabajo de la empresa».
¿Qué hacer?
Aborde conjuntamente dos cuestiones: comprobar si el aumento de la rentabilidad es sostenible y determinar las causas de la caída de los ingresos por ventas. Contraste las decisiones comerciales con el margen, la calidad de la ejecución y las obligaciones de pago.
Para un diagnóstico inicial puede elegir un horizonte de trabajo de 30 días, aproximadamente un mes. El plazo y la profundidad de la revisión dependen de la disponibilidad de datos y de la complejidad de los proyectos; los ocho pasos siguientes marcan el orden de trabajo:
- Defina un período comparable y las reglas contables: reconocimiento de ingresos por ventas, imputación de los costes directos a las obras y registro de los gastos generales. Aplique las reglas de forma coherente. Documente los cambios de método y las correcciones de errores, comprobando que los períodos sigan siendo comparables.
- Distinga el margen de contribución, el beneficio operativo y el beneficio neto. Compruebe qué indicador ha aumentado y utilice el modelo de costes correspondiente sin restar dos veces los mismos importes.
- Identifique las causas por proyecto: qué obras generaron beneficio, qué cambios redujeron los ingresos por ventas y dónde hubo sobrecostes. Contraste su contribución con los gastos generales de la empresa.
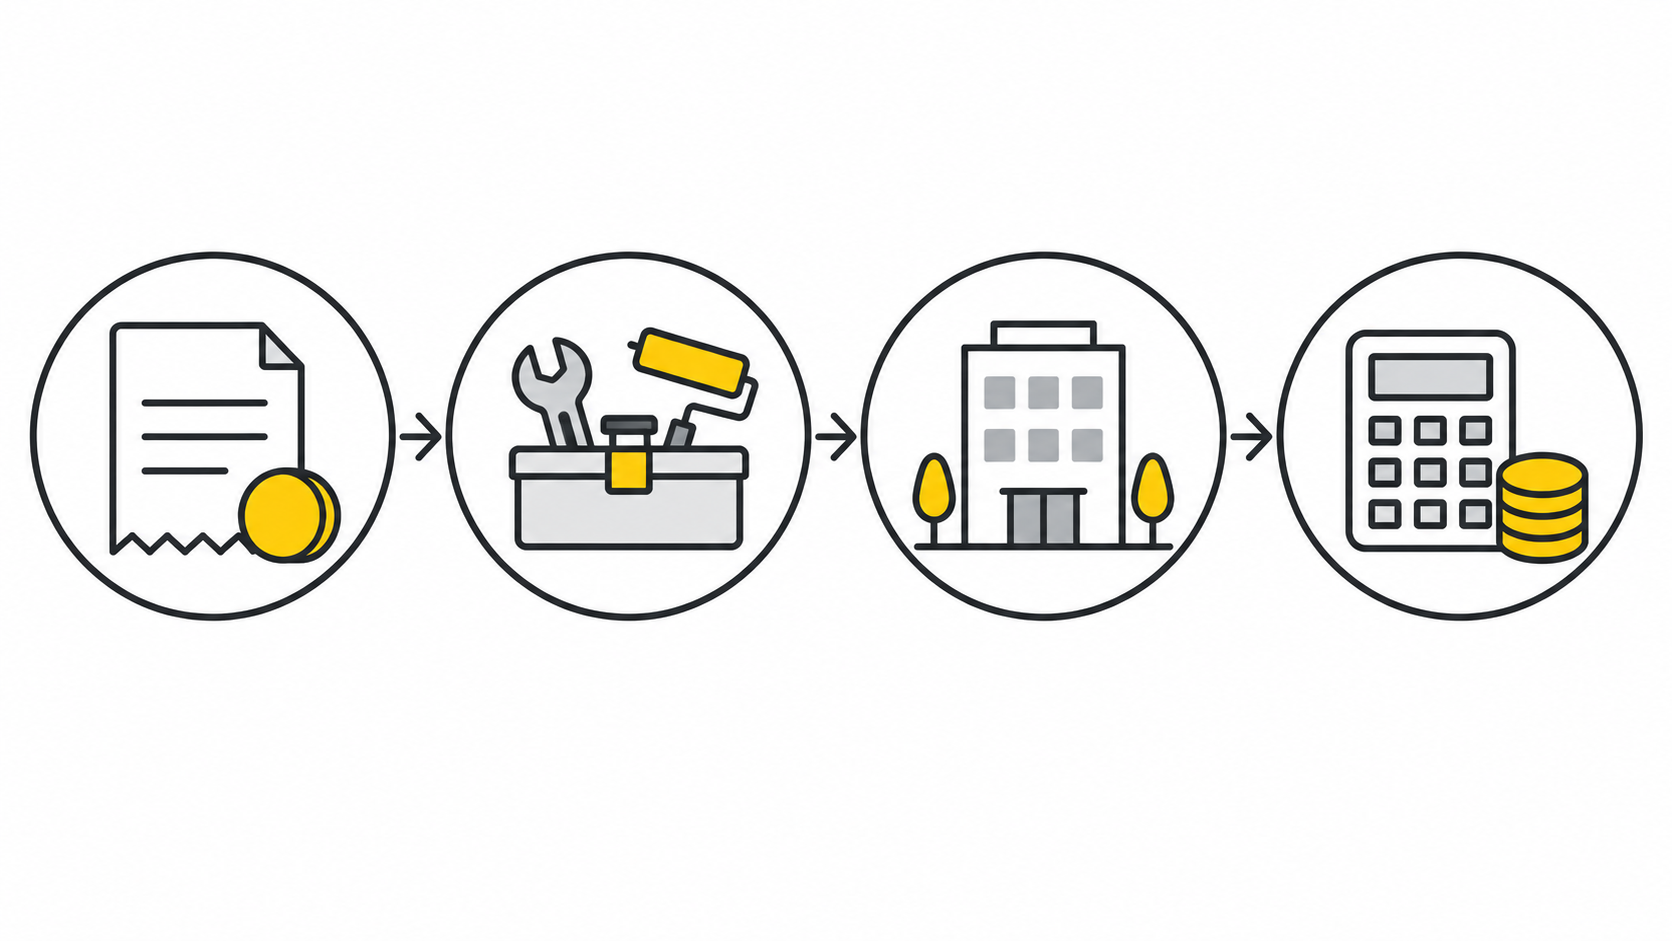
- Revise el recorrido desde las solicitudes, pasando por la toma de medidas o la reunión y el contrato, hasta la ejecución y confirmación de las etapas, el reconocimiento de ingresos por ventas y el cobro. Compruebe por separado el reconocimiento de ingresos y la recepción del dinero. Si se retrasa la aprobación de documentos, asigne plazos y responsables; el efecto de la demora en el informe depende de las condiciones del contrato y de las reglas contables.
- Revise los costes directos: materiales, trabajos contratados y pagos a destajo. Determine por separado cuáles varían con el volumen de actividad. Aclare en qué condiciones puede mantenerse el ahorro obtenido y cómo se relaciona con la calidad de las obras.
- Valore si los recortes de gastos fijos son reversibles: qué recursos pueden recuperarse en caso necesario y cómo puede afectar su ausencia a la calidad, la rapidez, las ventas y la ejecución de las obras. Para comprobarlo, puede considerar un horizonte de 1–2 meses; es un período de previsión, no un plazo establecido para que aparezcan las consecuencias.
- Prepare una previsión de flujos de efectivo para las próximas 4 semanas: fechas de cobro a clientes y de pago de compras, salarios e impuestos. Compare el saldo previsto y la financiación disponible con los pagos obligatorios; examine un escenario de retraso de los cobros.
- Elija una acción para comprobar su efecto en el crecimiento de los ingresos por ventas: contactar con clientes anteriores, agilizar la firma de contratos o revisar un paquete de trabajos con mayor margen. Céntrese en una iniciativa antes de poner en marcha diez a la vez; evalúe su efecto y los costes necesarios.
¿Cómo mantener el beneficio bajo control?
Los datos pueden estar repartidos entre chats, notas y extractos y recopilarse después manualmente. Si las fuentes utilizan períodos y reglas diferentes, el cálculo de los ingresos por ventas y los gastos deja de ser comparable. La coherencia de los datos y la comprobación de que estén completos proporcionan una base para tomar decisiones fundamentadas.
En un negocio por proyectos conviene calcular por separado el resultado económico de cada proyecto y después consolidar los resultados de la empresa. Registre y distribuya los gastos generales con reglas uniformes. Así podrá comprobar dónde ha cambiado el porcentaje de margen, cuándo se cumplieron las condiciones para reconocer los ingresos por ventas y cómo afectó la distribución de los gastos generales a una obra concreta.
La Aplicación 101 permite registrar ingresos y gastos, trabajar con proyectos y evaluar los resultados financieros de los proyectos y de la empresa. Según la oferta publicada de PRO+, la suscripción incluye el registro de operaciones financieras por proyecto y por fondo de la empresa, el análisis de los flujos financieros y los informes financieros del fondo desglosados por proyectos. Las funciones de la herramienta deben contrastarse con sus reglas de reconocimiento y clasificación de costes.
Si desea comentar cómo aplicar el sistema a sus proyectos, puede inscribirse en una presentación gratuita. Según la información del sitio web de 101, un experto analiza las necesidades de la empresa, muestra cómo funciona el sistema y responde a las preguntas. En la reunión, aclare qué datos de partida y qué configuración necesitará para su modelo contable y de análisis del beneficio.
Un aumento del beneficio con una caída de los ingresos por ventas puede reflejar una mejora del rendimiento económico, un resultado puntual o un error contable. Comparar los tipos de beneficio, los proyectos, el estado de resultados y el estado de flujos de efectivo ayuda a identificar la causa y comprobar si es sostenible. La duración del análisis depende de la calidad y la integridad de los datos. A continuación, valore qué cambios pueden mantenerse y qué acciones sobre los ingresos por ventas son compatibles con el margen objetivo, la calidad y el calendario de pagos.