კომპანიის ფინანსური ციკლი გვიჩვენებს, რამდენი დრო გადის მომწოდებლებისთვის თანხის გადახდიდან კლიენტისგან ფულის მიღებამდე: თანხები იხარჯება სამუშაოებსა და შესყიდვებზე, შემდეგ კი გადახდის სახით ბრუნდება. თეორიაში ყველაფერი თანმიმდევრულად გამოიყურება. პრაქტიკაში ფული თითქმის ყოველთვის დაგვიანებით, ნაწილ-ნაწილ და რამდენიმე ადამიანის გავლით მოძრაობს.
ამის გამო ადვილად შეიძლება შეიქმნას ვითარება, როცა დოკუმენტების მიხედვით მოგება არსებობს, სამუშაოები მიმდინარეობს, გუნდი დაკავებულია, ანგარიშზე კი ფული არ არის. ასე ხდება, როდესაც მხოლოდ შემოსულ და გასულ თანხებს მართავენ და მესამე ნაწილს — ვალდებულებებსა და მომავალ გადახდებს — ყურადღების მიღმა ტოვებენ.
შინაარსი:
რა არის კომპანიის ფინანსური ციკლი?
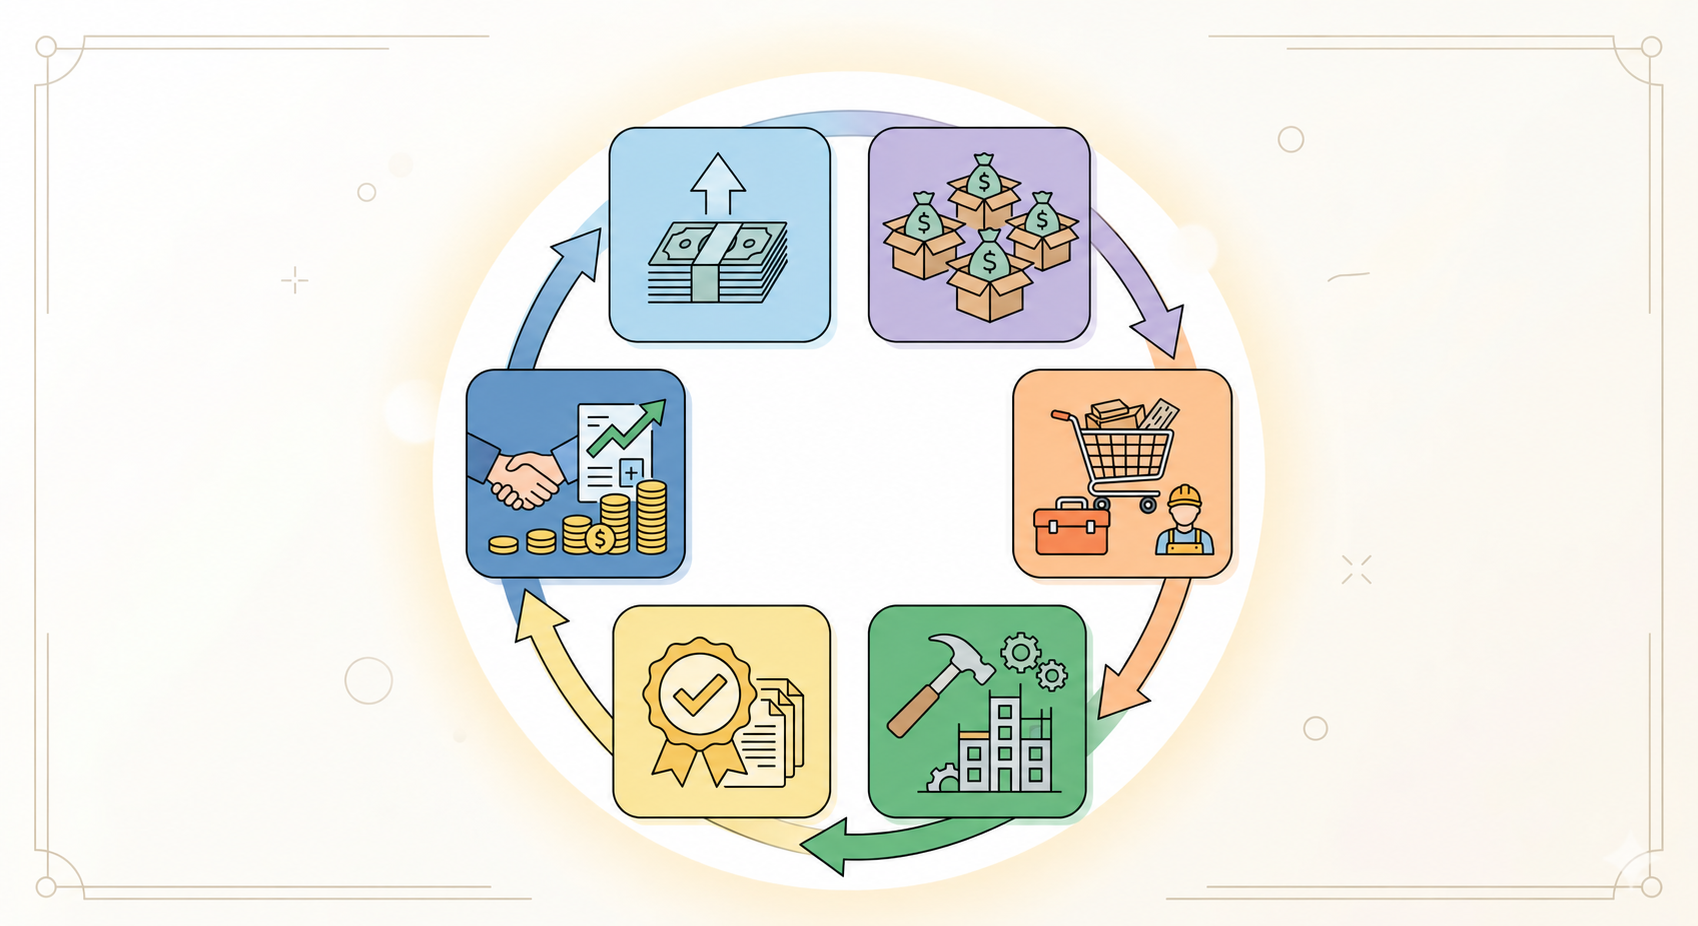
სტანდარტულ მოდელში ფინანსური, ანუ ფულადი, ციკლი არის პერიოდი მომწოდებლებისთვის თანხის გადახდასა და კლიენტისგან გადახდის მიღებას შორის. პროექტულ ბიზნესში ფულის მოძრაობა ხშირად სამუშაოების ეტაპებს უკავშირდება: კლიენტის ავანსი → შესყიდვები და შემსრულებლებისთვის ავანსების გაცემა → შესრულება → მიღება-ჩაბარება → საბოლოო გადახდა.
აქ სასარგებლოა ორი მსგავსი ტერმინის გამიჯვნა. საოპერაციო ციკლი გრძელდება სამუშაოებისთვის რესურსების შეძენიდან კლიენტისგან გადახდის მიღებამდე და ამ გადახდის მოლოდინის პერიოდსაც მოიცავს. სტანდარტულ მოდელში ფულადი ციკლი = DIO + DSO − DPO: DIO არის მარაგების ბრუნვის საშუალო პერიოდი, დაუმთავრებელი წარმოების ჩათვლით; DSO — გადავადებული გადახდით გაყიდვიდან მყიდველის მიერ თანხის გადახდამდე საშუალო დრო; DPO — გადავადებული გადახდით შესყიდვიდან მომწოდებლისთვის თანხის გადახდამდე საშუალო დრო. სამივე მაჩვენებელი დღეებში გამოისახება და ერთი და იმავე პერიოდის მონაცემებით გამოითვლება. ამ მოდელში საოპერაციო ციკლი უდრის DIO + DSO-ს, მომწოდებლების მიერ გადახდის გადავადება კი ფულად ციკლს ამცირებს.
სანამ ციკლი სიტყვებითა და რიცხვებით არ იქნება აღწერილი, მისი მართვა შეუძლებელია. რჩება მხოლოდ განცდები: „ფული საკმარისი უნდა იყოს“, „კლიენტი იხდის“, „მოგებაზე ვართ“. ასეთი განცდები, როგორც წესი, ფულადი სახსრების დეფიციტით სრულდება.
რა ეტაპებს მოიცავს ფინანსური ციკლი?
ფინანსურ ციკლში ცოტა „მაგიაა“ და ბევრი მექანიკა. ფული განმეორებადი სქემით მოძრაობს მაშინაც კი, როცა ბიზნესს სხვადასხვა მომსახურება ან სხვადასხვა ობიექტი აქვს.
ქვემოთ მოცემულია პროექტში ფულის მოძრაობის მაგალითი: მშენებლობა, მოპირკეთება, ღონისძიება ან სხვა პროექტული ფორმატი, რომელშიც არიან კონტრაქტორები, გამოიყენება მასალები, გაიცემა ავანსები და ხდება მიღება-ჩაბარება. სქემა მოიცავს როგორც სამუშაოებთან დაკავშირებულ ანგარიშსწორებას, ისე დაფინანსების წყაროებს; თანმიმდევრობა ხელშეკრულებაზეა დამოკიდებული. ავანსებმა და ეტაპობრივმა გადახდებმა შეიძლება დაფინანსების საჭიროება შეამციროს: მარტივ მოდელში ფულადი ციკლი ნულოვანია, როცა კლიენტის გადახდისა და მომწოდებლებისთვის თანხის გადახდის ვადები ემთხვევა ერთმანეთს, ხოლო უარყოფითია, როცა კლიენტი უფრო ადრე იხდის. ასეთი პროექტისთვის მნიშვნელოვანია კონკრეტული შემოსულობებისა და გადახდების კალენდარი.
- ფულის შემოსვლა. ავანსი, ეტაპის ანაზღაურება, სესხი, პარტნიორის თანხა, დებიტორული დავალიანების დაფარვა.
- განაწილება. რა შეიძლება დაიხარჯოს პროექტზე, რა უნდა გადაიდოს რეგულარული ხარჯებისა და გადასახადებისთვის და რა დარჩეს რეზერვში.
- ფულის გასვლა. მასალები, კონტრაქტორები, ხელფასები, ქირა, ლოგისტიკა, ანგარიშვალდებულ პირებზე გაცემული თანხები.
- მომავალი ვალდებულებები. ის, რისი გადახდაც უკვე იკისრეთ: დამტკიცებული ანგარიშები, კონტრაქტორების გადახდის გრაფიკები, ხელშეკრულებით გათვალისწინებული შესყიდვები. სავარაუდო მომავალი შესყიდვები გადახდების გეგმაში ცალკე აისახება.
- მიღება-ჩაბარება და ამონაგების აღიარება. ხელმოწერილი აქტები, დადასტურებული მოცულობები და დასრულებული ეტაპები სამუშაოების შესრულებას ადასტურებს. ამონაგების აღიარების დროსა და ოდენობას ხელშეკრულების პირობებისა და მოქმედი აღრიცხვის წესების მიხედვით განსაზღვრავენ; თვითონ მოვლენა მის ავტომატურ აღიარებას არ ნიშნავს.
- ფულის დაბრუნება. საბოლოო გადახდა, დაკავებული თანხები, დამატებითი სამუშაოები, თანხის დაბრუნება, ჯარიმები — ყველაფერი, რაც თანხის ფაქტობრივ მიღებაზე მოქმედებს.
სად იკარგება ფული ყველაზე ხშირად?
პროექტულ კომპანიებში ფული იშვიათად ქრება „უკვალოდ“. ჩვეულებრივ, ის სამი მიმართულებიდან ერთ-ერთშია მოქცეული: დებიტორული დავალიანება — კლიენტებს გადასახდელი აქვთ; მარაგები — მასალები უკვე შეძენილია; ანგარიშვალდებულ პირებზე გაცემული თანხები და ავანსები — ფული გაცემულია, ანგარიში ან ანგარიშსწორების დასრულება კი მოგვიანებით იქნება.
ფულადი სახსრების დეფიციტი ასე გამოიყურება: კონკრეტულ დღეს თანხის გადახდა ვერ ხერხდება, რადგან შემოსულობებს შორის ხელმისაწვდომი ნაშთი იმ სავალდებულო გადასახდელზე ნაკლებია, რომლის ვადაც უკვე დადგა. ამავე დროს პროექტი შეიძლება მოგებიანი იყოს.
ხშირი შეცდომაა რამდენიმე პროექტის თანხების გაერთიანება და გადაწყვეტილების საერთო ნაშთის მიხედვით მიღება. ასეთ დროს ერთი ობიექტი შეიძლება ზარალზე იყოს და საბრუნავ კაპიტალს ხარჯავდეს, მეორე მხოლოდ ახალი ავანსების ხარჯზე მუშაობდეს, მესამე კი მოგებიანად გამოიყურებოდეს, სანამ სავალდებულო გადახდების დრო დადგება.
იმის გასარკვევად, თუ სად ფერხდება ფული უშუალოდ თქვენს ბიზნესში, ორი კითხვით დაიწყეთ: რა გაქვთ უკვე წინასწარ გადახდილი — მასალები, კონტრაქტორებისთვის ავანსები — და რა თანხა გაქვთ ჯერ მისაღები — ეტაპების, აქტების თუ დამატებითი სამუშაოების მიხედვით. ამის შემდეგ ნათელი ხდება, რატომ მოძრაობს ფული ბიზნესში ნელა.
სამი ანგარიში, რომელიც ციკლის კონტროლში გეხმარებათ
ფინანსური ციკლის დანახვა მმართველობითი აღრიცხვის სამი ანგარიშით შეიძლება: ფულადი ნაკადების ანგარიშგებით, მოგება-ზარალის ანგარიშგებითა და მმართველობითი ბალანსით. პირველი ფულს აჩვენებს, მეორე — მოგებას, მესამე კი იმას, თუ სად არის რესურსები და დავალიანებები.
| ანგარიში | კითხვა, რომელსაც პასუხობს |
|---|---|
| ფულადი ნაკადების ანგარიშგება | როდის და რა ოდენობის თანხა შემოვიდა ან გავიდა რეალურად |
| მოგება-ზარალის ანგარიშგება (P&L) | რამდენი გამოიმუშავა ბიზნესმა დარიცხვის მეთოდით და როგორია მისი რენტაბელობა |
| ბალანსი | რა აქტივები, ვალდებულებები და კაპიტალი აქვს კომპანიას ანგარიშგების თარიღისთვის, მათ შორის დებიტორული დავალიანება, მარაგები და სესხები |
თუ ფული „ამ მომენტში“ არ გყოფნით, დაიწყეთ ფულადი ნაკადების ანგარიშგებით: ის ფაქტობრივ შემოსულობებსა და გადახდებს აჩვენებს და მათი კანონზომიერებების დანახვაში გეხმარებათ. მომავალი ფულადი დეფიციტი ცალკე ფასდება მოსალოდნელი შემოსულობებისა და სავალდებულო გადახდების კალენდრით. 101-ის ბლოგში ფულადი ნაკადების ანგარიშგების შესახებ მასალა მის სტრუქტურას განიხილავს: საოპერაციო, საინვესტიციო და საფინანსო საქმიანობას.
თუ გეჩვენებათ, რომ სამუშაო ბევრია, შემოსავალი კი მცირეა, მოგება-ზარალის ანგარიშგება გჭირდებათ. ის აჩვენებს პერიოდის ამონაგებსა და ხარჯებს, ასევე წმინდა მოგებას ან ზარალს დარიცხვის მეთოდით, მაშინაც კი, თუ თანხის ნაწილი მოგვიანებით შემოვა ან გავა.
თუ გაუგებარია, რატომ არ არის ანგარიშზე ფული ნორმალური ამონაგების პირობებში, ბალანსი გჭირდებათ. ის დებიტორულ და კრედიტორულ დავალიანებას აჩვენებს: ვის აქვს თქვენი ვალი და ვისი ვალი გაქვთ თქვენ.
როგორ უკავშირდება ერთმანეთს საოპერაციო ციკლი და საბრუნავი კაპიტალი?
სხვა თანაბარ პირობებში, რაც უფრო გრძელია საოპერაციო ციკლი, მით მეტი რესურსი რჩება ბიზნესის პროცესში ჩართული. მშენებლობასა და რემონტში ციკლი შეიძლება თვეები, ზოგჯერ კი წლებიც გაგრძელდეს ხანგრძლივი სამუშაოების, დაუმთავრებელი წარმოებისა და დამკვეთისგან გადახდის მოლოდინის გამო.
აქ საბრუნავ კაპიტალში იგულისხმება მიმდინარე აქტივები: ანგარიშებზე არსებული ფული, მასალები, დებიტორული დავალიანება და მიმდინარე ბრუნვაში ჩართული სხვა რესურსები. ცალკე მაჩვენებელია წმინდა საბრუნავი კაპიტალი: მიმდინარე აქტივებს გამოკლებული მოკლევადიანი ვალდებულებები. ინგლისურენოვან წყაროებში working capital ხშირად სწორედ ამ წმინდა მაჩვენებელს აღნიშნავს. ამონაგების აღიარება და დამკვეთისგან ფულის მიღება აღრიცხვაში ცალ-ცალკე აისახება.
პრაქტიკული დასკვნა მარტივია: სამუშაოების უცვლელი მოცულობისას, მომწოდებლებისგან დამატებითი გადავადების ან კლიენტისგან ავანსის გარეშე, ციკლის გახანგრძლივება, როგორც წესი, დაფინანსების საჭიროებას ზრდის. კლიენტმა გადახდა დააყოვნა, აქტების გაფორმება შეფერხდა, შესყიდვები კი უკვე შესრულებულია. კომპანიას უწევს სამუშაოების შენელება ან დამატებითი დაფინანსების მოძიება, მათ შორის საკუთარი თანხების გამოყენება.
ციკლის ხანგრძლივობის მართვას ხშირად პროექტის ეტაპებად დაყოფა და თითოეული ეტაპის მკაფიო მიღება-ჩაბარება ეხმარება. მშენებლობაში ეს დოკუმენტებსა და დისციპლინას უკავშირდება, ამიტომ სასარგებლოა წინასწარ შეთანხმება, როგორ და როდის დადასტურდება მიღება-ჩაბარება. ცალკე რუსულ მაგალითად შეგიძლიათ გაეცნოთ მასალას КС-2 ფორმის — სამუშაოების მიღება-ჩაბარების აქტის — შესახებ (რუსულ ენაზე).
როგორ მოაწყოთ ფულადი სახსრების მოძრაობის კონტროლი?
ფინანსური ციკლის კონტროლის მოწყობა კომპანიის შიგნით რამდენიმე საკითხზე შეთანხმებას ნიშნავს: რა ფიქსირდება დაუყოვნებლივ, ვინ ადასტურებს მას და რამდენად ხშირად ახლდება გადახდების გეგმა. თუ მოვლენების აღრიცხვა გვიანდება, ბიუჯეტი ვარაუდებზე აგებული ხდება.
სამუშაო ალგორითმი ასეთია.
- აღწერეთ პროექტის ეტაპები და ამონაგების აღიარების წესები ხელშეკრულებისა და მოქმედი აღრიცხვის წესების მიხედვით; განსაზღვრეთ, რას ადასტურებს მიღება-ჩაბარება, აქტი და სხვა მოვლენები.
- შეადგინეთ კლიენტებისგან თანხების მიღების კალენდარი: ავანსები, ეტაპების ანაზღაურება, საბოლოო გადახდა, დაკავებული თანხები.
- შეადგინეთ სავალდებულო გადახდების კალენდარი: კონტრაქტორები, მასალები, გადასახადები, მუდმივი ხარჯები.
- გამოყავით თანხების ცალკე ჯგუფები: პროექტის ფული, კომპანიის ფონდი, ანგარიშვალდებულ პირებზე გაცემული თანხები, რეზერვები.
- კვირაში ერთხელ განაახლეთ ფულადი ნაკადების ფაქტობრივი მონაცემები და გადახდების კალენდარი; კალენდარში აკონტროლეთ ორი თარიღი: უახლოესი შესაძლო ფულადი დეფიციტი და უახლოესი მსხვილი შემოსულობა.
- თვეში ერთხელ დახურეთ მოგება-ზარალის ანგარიშგება და ბალანსი, რათა დაინახოთ მოგება და ის მიმართულებები, სადაც ფული ჩერდება.
თუ აღრიცხვა ისეთ სისტემაში წარმოებს, სადაც თითოეული ობიექტი ცალკე პროექტია, ეს კონტროლი მარტივდება: შემოსულობები, ხარჯები, ვალდებულებები და ბალანსი ერთ სივრცეში იყრის თავს. 101-ში ეს პროექტული მიდგომით — „ერთი ობიექტი — ერთი პროექტი“ — და მოვლენების ფაქტობრივი დაფიქსირებით ხორციელდება.
თემის უფრო ღრმად გასაცნობად სასარგებლოა 101-ის ბლოგის რამდენიმე მასალა ახლოს გქონდეთ: ფულადი ნაკადების ანგარიშგების, მოგება-ზარალის ანგარიშგებისა და ბალანსის შესახებ, ფულადი სახსრების დეფიციტის შესახებ, საბრუნავი კაპიტალის შესახებ და ამონაგებსა და მოგებას შორის განსხვავების შესახებ. ისინი პასუხობს ტიპურ კითხვებს, რომლებიც ფინანსური ციკლის აღწერის პირველი მცდელობის შემდეგ ჩნდება.
თუ გსურთ ციკლი თქვენი მონაცემებით განიხილოთ და გაიგოთ, სად ჩერდება ფული — დებიტორულ დავალიანებაში, მასალებში თუ კონტრაქტორებისთვის გაცემულ ავანსებში — სასარგებლოა მოკლე დემონსტრაციაზე ნახოთ, როგორ გამოიყურება პროექტების მიხედვით აღრიცხვა პრაქტიკაში.