Kompaniyaning moliyaviy sikli yetkazib beruvchilarga pul to‘lashdan mijozdan pul olishgacha bo‘lgan vaqtni ko‘rsatadi: mablag‘lar ishlarni bajarish va xaridlarga yo‘naltiriladi, keyin esa to‘lov ko‘rinishida qaytadi. Nazariyada hammasi bir maromda kechadi. Amalda esa pul deyarli har doim kechikib, qismlarga bo‘linib va bir nechta odam orqali kelib-ketadi.
Shu sababli hujjatlarga ko‘ra foyda bor, ishlar davom etyapti, jamoa band, ammo hisobda pul yo‘q bo‘lgan vaziyatga tushish oson. Bu faqat «kirimlar» va «chiqimlar» boshqarilib, uchinchi tarkibiy qism — majburiyatlar va kelgusidagi to‘lovlar e’tibordan chetda qolganda yuz beradi.
Mundarija:
- Kompaniyaning moliyaviy sikli deganda nimani tushunish kerak?
- Moliyaviy sikl qanday bosqichlardan iborat?
- Pul eng ko‘p qayerda yo‘qoladi?
- Siklni nazorat qilishga yordam beradigan uchta hisobot
- Operatsion sikl va aylanma kapital qanday bog‘langan?
- Pul harakati ustidan nazoratni qanday yo‘lga qo‘yish mumkin?
Kompaniyaning moliyaviy sikli deganda nimani tushunish kerak?
Standart modelda moliyaviy sikl, ya’ni pul aylanish sikli — yetkazib beruvchilarga haq to‘lash bilan mijozdan to‘lov olish o‘rtasidagi davr. Loyiha asosida ishlaydigan biznesda pul harakati ko‘pincha ish bosqichlariga bog‘liq: avans → xaridlar va ijrochilarga avanslar → ishlarni bajarish → qabul qilish → yakuniy to‘lov.
Bu yerda bir-biriga o‘xshash ikki atamani ajratish foydali. Operatsion sikl ishlar uchun resurslarni olishdan mijoz to‘lovini olishgacha davom etadi va shu to‘lovni kutish davrini ham qamrab oladi. Standart modelda pul aylanish sikli = DIO + DSO − DPO: DIO — zaxiralarning, jumladan tugallanmagan ishlab chiqarishning o‘rtacha aylanish muddati; DSO — to‘lovni kechiktirish sharti bilan sotishdan xaridor to‘lovigacha bo‘lgan o‘rtacha muddat; DPO — to‘lovni kechiktirish sharti bilan xarid qilishdan yetkazib beruvchiga haq to‘lashgacha bo‘lgan o‘rtacha muddat. Uchala ko‘rsatkich ham kunlarda ifodalanadi va bir xil davr ma’lumotlari asosida hisoblanadi. Bu modelda operatsion sikl DIO + DSO ga teng, yetkazib beruvchilar bergan to‘lovni kechiktirish muddati esa pul aylanish siklini qisqartiradi.
Sikl so‘zlar va raqamlar bilan tavsiflanmaguncha, uni boshqarib bo‘lmaydi. «Pul yetishi kerak», «mijoz to‘layapti», «foydadamiz» degan taxminlar qoladi. Odatda bunday taxminlar kassa uzilishi bilan tugaydi.
Moliyaviy sikl qanday bosqichlardan iborat?
Moliyaviy siklda «sehr» kam, mexanika ko‘p. Biznesning xizmatlari yoki obyektlari turlicha bo‘lsa ham, pul takrorlanuvchi sxema bo‘yicha harakatlanadi.
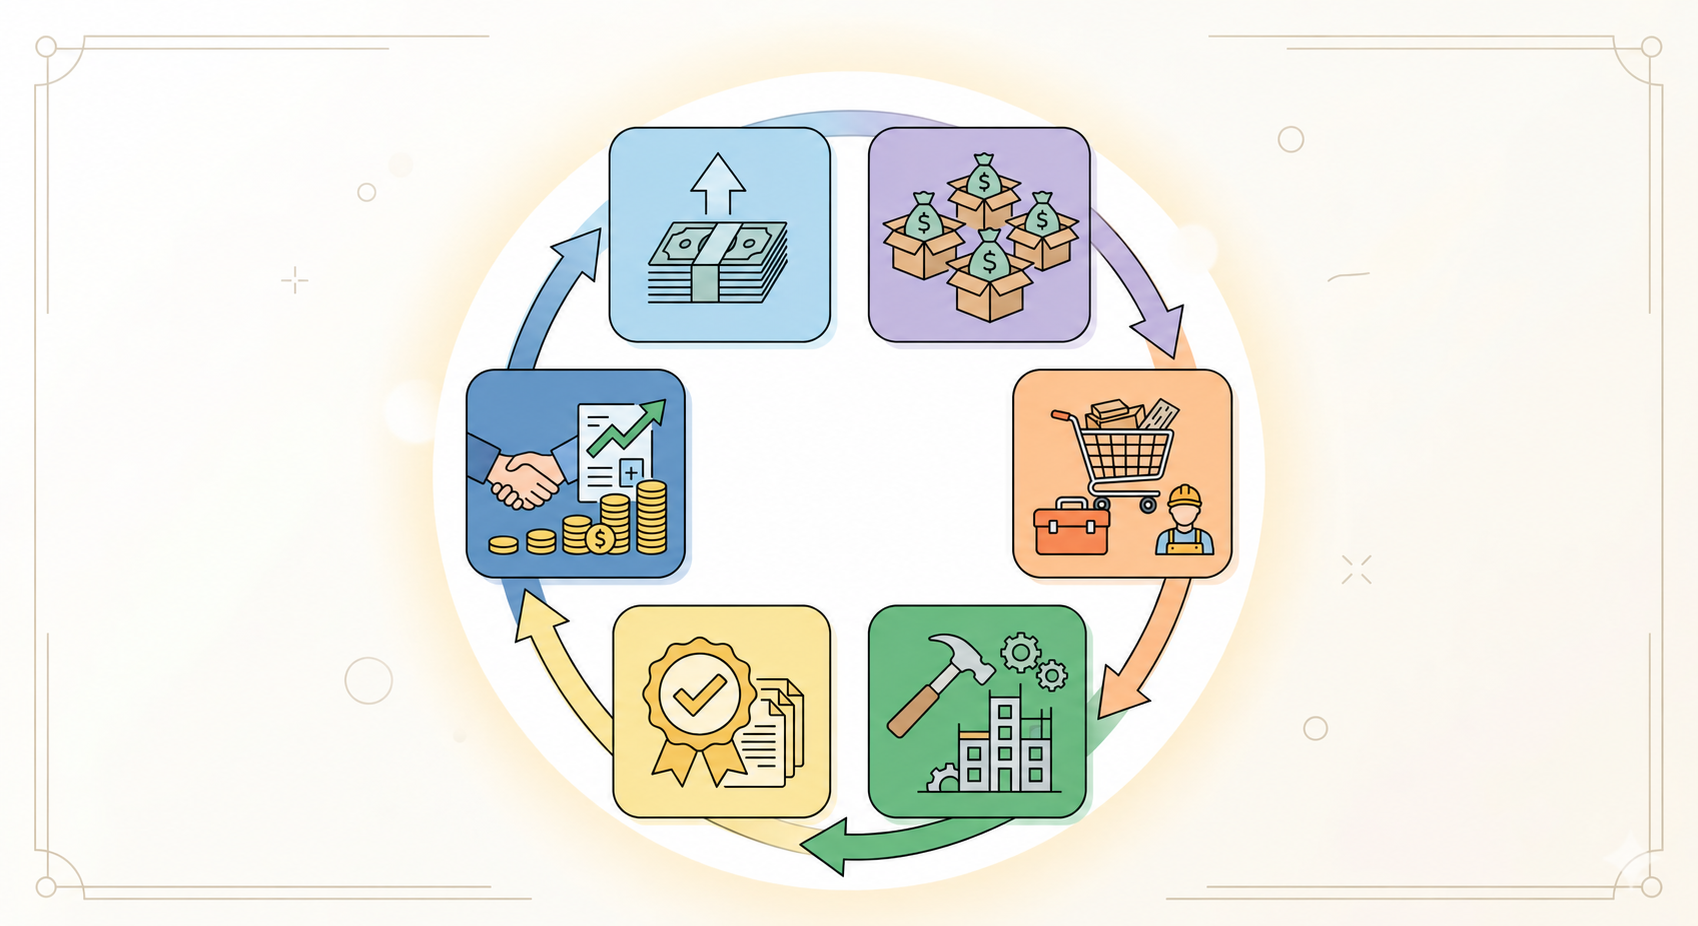
Quyida loyiha pulining harakatiga misol keltirilgan: qurilish, pardozlash, tadbir tashkil etish yoki pudratchilar, materiallar, avanslar va qabul qilish mavjud bo‘lgan boshqa loyiha shakli. Sxema ishlar bo‘yicha hisob-kitoblarni ham, moliyalashtirish manbalarini ham o‘z ichiga oladi; ularning ketma-ketligi shartnomaga bog‘liq. Avanslar va bosqichma-bosqich to‘lovlar moliyalashtirishga ehtiyojni kamaytirishi mumkin: oddiy modelda mijoz to‘lovi bilan yetkazib beruvchilarga to‘lov muddatlari bir vaqtda kelganda pul aylanish sikli nol, mijoz ertaroq to‘laganda esa manfiy bo‘lishi mumkin. Bunday loyiha uchun aniq kirimlar va chiqimlar taqvimi muhim.
- Pul kelib tushishi. Avans, bosqich uchun to‘lov, kredit, hamkorning mablag‘i, debitorlik qarzining qaytarilishi.
- Taqsimlash. Loyihaga qancha sarflash mumkinligi, muntazam xarajatlar va soliqlar uchun qancha ajratish, qancha mablag‘ni zaxirada qoldirish.
- Pul chiqishi. Materiallar, pudratchilar, ish haqi, ijara, logistika, hisobdor shaxslarga berilgan mablag‘lar.
- Kelgusi to‘lov majburiyatlari. Siz allaqachon to‘lash majburiyatini olgan summalar: to‘lashga kelishilgan hisoblar, pudratchilarning to‘lov jadvallari, shartnomada belgilangan xaridlar. Kelajakda amalga oshirilishi taxmin qilinayotgan xaridlar to‘lov rejasiga alohida kiritiladi.
- Ishlarni qabul qilish va tushumni tan olish. Imzolangan dalolatnomalar, tasdiqlangan ish hajmlari va yakunlangan bosqichlar ishlar bajarilganini tasdiqlaydi. Tushumni tan olish vaqti va summasi shartnoma shartlari hamda qo‘llaniladigan hisob qoidalariga ko‘ra belgilanadi; hodisaning o‘zi tushum avtomatik ravishda tan olinishini anglatmaydi.
- Pulning qaytishi. Yakuniy to‘lov, ushlab qolinadigan summalar, qo‘shimcha ishlar, qaytarilgan summalar, jarimalar — pulning amalda kelib tushishiga ta’sir qiladigan barcha omillar.
Pul eng ko‘p qayerda yo‘qoladi?
Loyiha asosida ishlaydigan kompaniyalarda pul kamdan-kam hollarda izsiz yo‘qoladi. Odatda u uchta «cho‘ntak»ning birida bo‘ladi: debitorlik qarzlari (mijozlar qarzdor), zaxiralar (materiallar sotib olingan), hisobdor shaxslarga berilgan pul va avanslar (pul berilgan, hisobot yoki hisob-kitobni yakunlash esa keyinroq bo‘ladi).
Kassa uzilishi shunday ko‘rinadi: muayyan kunda to‘lashga pul yetmaydi, chunki kirimlar orasida mavjud qoldiq muddati kelgan majburiy to‘lov summasidan kam bo‘ladi. Shu paytda loyihada foyda bo‘lishi ham mumkin.
Bir nechta loyihaning pulini bitta «hamyon»ga qo‘shib, umumiy qoldiqqa qarab qaror qilish — keng tarqalgan xato. Bunda bir obyekt manfiy qoldiq bilan ishlab, aylanma mablag‘larni sarflab borishi, ikkinchisi faqat yangi avanslar hisobiga turishi, uchinchisi esa majburiy to‘lovlar kelguncha foyda keltirayotgandek ko‘rinishi mumkin.
Pul aynan sizda qayerda turib qolayotganini aniqlash uchun ikki savoldan boshlang: hozir nimalar uchun oldindan haq to‘langan (materiallar, pudratchilarga avanslar) va sizga nimalar uchun hali haq to‘lanmagan (bosqichlar, dalolatnomalar, qo‘shimcha ishlar). Shundan keyin pul biznes orqali nega sekin o‘tayotgani ravshanlashadi.
Siklni nazorat qilishga yordam beradigan uchta hisobot
Moliyaviy siklni uchta boshqaruv hisoboti orqali ko‘rish mumkin: pul oqimi hisoboti, foyda va zararlar hisoboti hamda boshqaruv balansi. Biri pulni, ikkinchisi foydani, uchinchisi esa resurslar va qarzlar qayerda ekanini ko‘rsatadi.
| Hisobot | Qaysi savolga javob beradi? |
|---|---|
| Pul oqimi hisoboti (cash flow) | Qachon va qancha pul amalda kelib tushgan va chiqib ketgan? |
| Foyda va zararlar hisoboti (P&L) | Hisoblash usuli bo‘yicha biznes qancha foyda olgan va uning rentabelligi qanday? |
| Balans | Hisobot sanasida kompaniyada qanday aktivlar, majburiyatlar va kapital mavjud: jumladan debitorlik qarzlari, zaxiralar va kreditlar |
Ayni paytda pul yetishmayotgan bo‘lsa, pul oqimi hisobotidan boshlang: u amaldagi kirimlar va chiqimlarni ko‘rsatib, ularning qonuniyatlarini tushunishga yordam beradi. Kelajakdagi pul yetishmovchiligi kutilayotgan kirimlar va majburiy to‘lovlarning to‘lov taqvimi bo‘yicha alohida baholanadi. 101 blogidagi pul oqimi hisoboti haqidagi maqolada uning tuzilishi keltirilgan: operatsion, investitsion va moliyalashtirish faoliyati.
Ish ko‘p-u, foyda kamdek tuyulsa, foyda va zararlar hisoboti kerak. U ayrim pullar keyinroq kelishi yoki to‘lanishidan qat’i nazar, hisoblash usuli bo‘yicha davr tushumi va xarajatlarini, shuningdek sof foyda yoki zararni ko‘rsatadi.
Tushum me’yorida bo‘lsa-da, nega hisobda pul yo‘qligi tushunarsiz bo‘lsa, balans kerak. U debitorlik va kreditorlik qarzlarini: sizga kim qarzdorligini va siz kimga qarzdor ekaningizni ko‘rsatadi.
Operatsion sikl va aylanma kapital qanday bog‘langan?
Boshqa shartlar o‘zgarmaganda, operatsion sikl qancha uzoq bo‘lsa, biznes shuncha ko‘p resursni jarayon ichida ushlab turadi. Qurilish va ta’mirlashda uzoq davom etadigan ishlar, tugallanmagan ishlab chiqarish va buyurtmachi to‘lovini kutish sababli sikl oylar, ba’zan esa yillar davom etishi mumkin.
Bu yerda aylanma kapital deganda joriy aktivlar: hisobvaraqlardagi pul, materiallar, debitorlik qarzlari va joriy aylanmadagi boshqa resurslar tushuniladi. Alohida ko‘rsatkich — sof aylanma kapital: joriy aktivlar minus qisqa muddatli majburiyatlar. Ingliz tilidagi manbalarda working capital atamasi ko‘pincha aynan shu sof ko‘rsatkichni anglatadi. Tushumni tan olish va buyurtmachidan pul kelib tushishi alohida hisobga olinadi.
Amaliy xulosa oddiy: ish hajmi avvalgidek bo‘lib, yetkazib beruvchilar qo‘shimcha to‘lov muddati bermasa va mijoz qo‘shimcha avans to‘lamasa, siklning uzayishi odatda moliyalashtirishga ehtiyojni oshiradi. Mijoz to‘lovni kechiktirdi, dalolatnomalarni tasdiqlash cho‘zildi, xaridlar esa allaqachon qilingan. Kompaniya ishlarni sekinlashtirishiga yoki qo‘shimcha moliyalashtirish, jumladan o‘z mablag‘larini jalb qilishiga to‘g‘ri keladi.
Loyihani bosqichlarga bo‘lish va har bir bosqichni aniq tartibda qabul qilish ko‘pincha sikl muddatini boshqarishga yordam beradi. Qurilishda bu hujjatlar va intizomga bog‘liq, shuning uchun qabul qilish qanday va qachon tasdiqlanishini oldindan kelishib olish foydali. Alohida Rossiya misoli sifatida KS-2 shakli — ishlarni qabul qilish dalolatnomasi haqidagi materialni (rus tilida) ko‘rishingiz mumkin.
Pul harakati ustidan nazoratni qanday yo‘lga qo‘yish mumkin?
Moliyaviy siklni yo‘lga qo‘yish — kompaniya ichidagi bir qator kelishuvlar: nimalar darhol qayd etiladi, kim tasdiqlaydi, to‘lov rejasi qanchalik tez-tez yangilanadi. Hodisalarni qayd etish kechiksa, budjet taxminlarga aylanadi.
Amaliy ish tartibi quyidagicha.
- Loyiha bosqichlari hamda shartnoma va qo‘llaniladigan hisob qoidalariga ko‘ra tushumni tan olish tartibini tavsiflang; qabul qilish, dalolatnoma va boshqa hodisalar nimani tasdiqlashini belgilang.
- Mijozlardan kelib tushadigan mablag‘lar taqvimini tuzing: avanslar, bosqichlar uchun to‘lovlar, yakuniy to‘lov, ushlab qolinadigan summalar.
- Majburiy to‘lovlar taqvimini tuzing: pudratchilar, materiallar, soliqlar, doimiy xarajatlar.
- Mablag‘lar uchun alohida «cho‘ntaklar» ajrating: loyiha pullari, kompaniya fondi, hisobdor shaxslarga berilgan pul, zaxiralar.
- Har hafta pul oqimi hisobotining amaldagi ma’lumotlarini va to‘lov taqvimini yangilang; taqvimda ikki sanaga qarang: eng yaqin ehtimoliy pul yetishmovchiligi va eng yaqin yirik kirim.
- Har oy foyda va zararlar hisoboti hamda balansni yakunlab, foydani va pul turib qolgan joylarni aniqlang.
Hisob har bir obyekt alohida loyiha sifatida yuritiladigan tizimda olib borilsa, bunday nazorat osonlashadi: kirimlar, xarajatlar, majburiyatlar va balans bir joyda jamlanadi. 101 da buning uchun «bir obyekt — bir loyiha» tamoyili va amalda sodir bo‘lgan hodisalarni qayd etishdan foydalaniladi.
Mavzuni chuqurroq tushunish uchun 101 blogidagi bir nechta materialni qo‘l ostida saqlash foydali: pul oqimi, foyda va zararlar hisobotlari hamda balans haqida, kassa uzilishi haqida, aylanma kapital haqida, tushum va foyda o‘rtasidagi farq haqida. Ular moliyaviy siklni ilk bor tuzishga uringandan keyin paydo bo‘ladigan odatiy savollarga javob beradi.
Siklni o‘z raqamlaringiz asosida tahlil qilib, pul aynan qayerda — debitorlik qarzlarida, materiallarda yoki pudratchilarga avanslarda — turib qolayotganini tushunmoqchi bo‘lsangiz, qisqa namoyish bilan tanishib, loyihalar bo‘yicha hisob amalda qanday yuritilishini ko‘rish foydali.