На словах инвестиция в своё дело выглядит просто: вы покупаете оборудование, нанимаете сильного специалиста, вкладываетесь в рекламу и ожидаете роста заказов и прибыли. На практике почти каждое такое вложение требует сопоставить риск и ожидаемую доходность.
Доходность в бизнесе часто считают по ощущениям: «денег стало больше» или «команда стала быстрее». Риск тоже ощущается телом: в один месяц все летит, в другой платежи задержались и касса пустая. Пока эти ощущения не переведены в цифры, решения получаются дорогими.
Разберём, как риск и доходность связаны именно в инвестициях в своё дело: от запуска нового направления до вложений в учёт, найм и маркетинг. Без подробного разбора биржевых инструментов, с прикладными проверками по данным вашего бизнеса.
Содержание:
Что в бизнесе означает связка «риск и доходность»?
В инвестициях обычно требуют более высокой ожидаемой доходности за более высокий риск. Это требование к оценке вложения, которое не гарантирует фактической прибыли. В собственном бизнесе неопределённость особенно важна для текущих операций: деньги нужны на зарплаты, материалы, аренду и обязательства перед подрядчиками.
Условный пример: компания рассматривает покупку станка за 600 000 ₽. Для иллюстрации предположим, что благодаря экономии на подрядчиках он даёт дополнительный чистый денежный эффект 80 000 ₽ в месяц уже после новых текущих затрат. При равномерном эффекте и отсутствии других первоначальных вложений простой срок окупаемости равен 600 000 / 80 000 = 7,5 месяца — меньше года. Этот расчёт не учитывает дисконтирование. Если станок простаивает две недели, мастер уходит, заказы сезонные или клиент задерживает аванс, исходный прогноз нужно пересчитать: денежный эффект и срок возврата вложения могут измениться. Экономия на подрядчиках до вычета новых расходов сама по себе такую окупаемость не подтверждает.
Полезно сразу отделить две штуки. Первая: «риск ради роста» (инвестиция, которая расширяет возможности). Вторая: «риск из-за слепых зон» (инвестиция, где цифры не собраны, контроль слабый, деньги перемешаны). Со второй категорией можно справляться управленческим учетом и дисциплиной данных.
Что считать доходностью, когда вы инвестируете в своё дело?
Доходность вложения в своё дело оценивают по относящемуся к нему результату, размеру вложенного капитала и выбранному периоду. Общая чистая прибыль бизнеса «по итогам года» сама по себе этого не показывает. Деньги уходят сегодня, эффект распределяется по месяцам: часть проявляется в экономии времени, часть — в марже, часть — в устойчивости работы.
Зафиксируйте, что именно вы хотите получить от вложения. Денежный эффект можно оценивать через прирост дополнительного денежного потока или маржинальной прибыли с указанием периода и базы сравнения. Снижение кассового напряжения и рост управляемости, когда бизнес выдерживает больше проектов без потери качества, отмечайте отдельно. Такие результаты полезны, но автоматически не являются процентной доходностью; для денежной оценки нужно обосновать, как они меняют поступления или выплаты.
Эта рамка связана с базовыми отчётами собственника: ДДС показывает поступления и выплаты, ОПиУ — доходы, расходы и финансовый результат, баланс — активы, обязательства и капитал на определённую дату. В блоге 101 есть опорная статья про ДДС, ОПиУ и баланс.
Внутри этих отчётов появляются конкретные метрики, которые помогают оценивать результат вложений. Для выручки есть база: что такое выручка и как её считать. Для анализа проектов полезна маржинальная прибыль — выручка за вычетом переменных затрат. Этот показатель отличается от свободных денег на счёте: поступления и выплаты проверяйте отдельно.
Как риски приводят к кассовым разрывам?
При оценке риска важно учитывать возможность результата хуже ожиданий. Для решения полезно разобрать три сценария: прямые убытки, временный дефицит денег и упущенная прибыль. Так становится понятнее, какие потери нужно сопоставить с ожидаемой доходностью.
Один из сценариев риска в проектном бизнесе — кассовый разрыв. По расчёту договор может быть прибыльным, но денег на оплату людей и материалов сегодня не хватает: поступления задерживаются, выплаты нужны раньше. Тогда приходится финансировать проект собственными средствами или кредитом. Статья про кассовый разрыв показывает, как такое возможно даже в прибыльной компании.
Второй распространенный риск — смешение денег: один проект кормит, второй тянет вниз, третий завис на авансах. Когда учет по проектам отсутствует, риск становится невидимым, управлять им нечем.
Третий риск — структурный. Он возникает, когда растёт доля постоянных расходов, а выручка меняется неравномерно. Здесь важен операционный рычаг: при положительной операционной прибыли он показывает, как её процентное изменение связано с процентным изменением выручки. Высокая доля постоянных затрат может усиливать этот эффект и риск убытков при падении продаж. Если тема знакома, полезно почитать про операционный рычаг в проектном бизнесе.
Когда риски описаны, нужно оценить, какой денежный поток и требуемая доходность им соответствуют. Для сравнения денег в разные моменты времени используют дисконтирование.
Как назначить цену риску?
Инвестиция в бизнес связывает деньги во времени: средства вкладываются сейчас, эффект ожидается позже. На более длинном горизонте нужно учитывать возможные изменения: задержку платежа, изменение объёма работ или условий поставки, переделки, уменьшающие маржу. Для более рискованного проекта обычно требуется более высокая ожидаемая доходность.
Дисконтирование помогает привести будущие деньги к «стоимости на сегодня», чтобы сравнить варианты без самообмана. В 101 блоге есть подробный разбор: дисконтирование денег, формулы PV и NPV и выбор ставки.
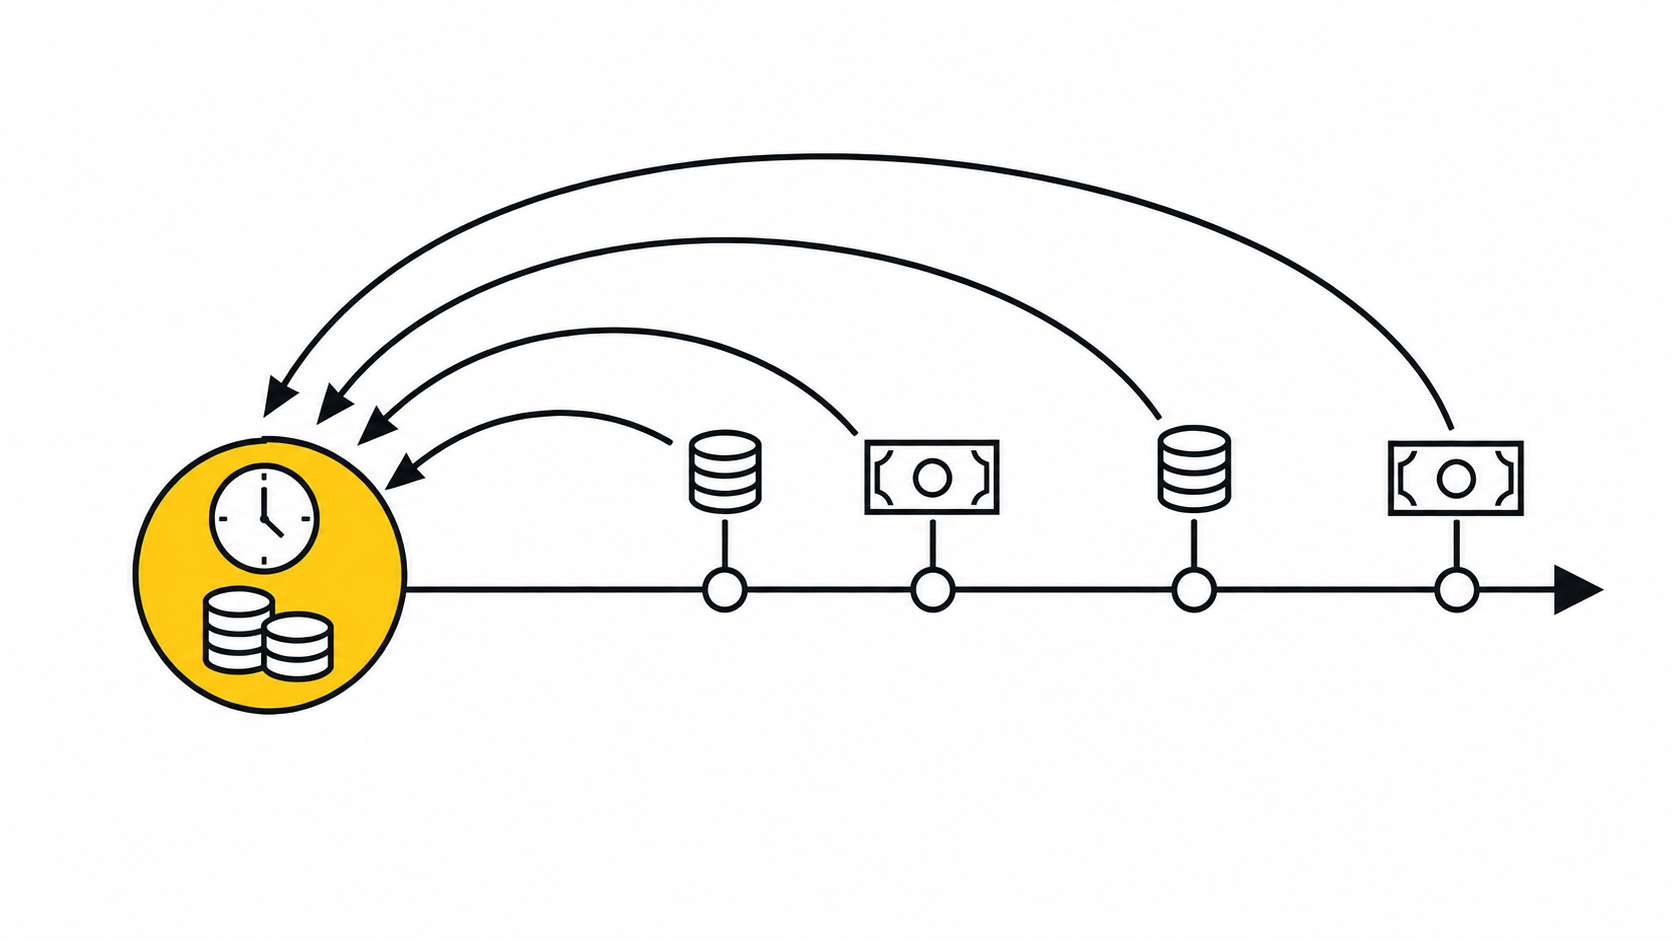
В прикладном расчёте ставку дисконтирования подбирают под вид и риск денежного потока. Стоимость капитала компании может быть отправной точкой, если риск проекта ей соответствует. Кредит, рассрочка поставщиков и собственный капитал имеют разную стоимость; ставка одного кредита автоматически не становится ставкой проекта. При отличающемся риске нужна обоснованная корректировка. Учитывайте конкретные угрозы: неустойчивого заказчика, сложную логистику, сезонность и вероятность переделок. Одну и ту же премию не прибавляйте повторно, если соответствующий риск уже включён в используемую ставку. Период ставки должен соответствовать периоду денежного потока.
Полезная проверка — пересчитать NPV при 2–3 обоснованных ставках и сдвинуть поступления на один расчётный период. Если период модели равен месяцу, отдельно оцените последствия месячной задержки оплаты. Сильное ухудшение результата показывает чувствительность к условиям сделки и графику платежей.
Алгоритм: как принять инвестиционное решение внутри бизнеса?
Во вложениях в своё дело вы можете управлять частью условий: менять договорённости, останавливать проект, перестраивать процесс. Объём такого контроля зависит от ситуации. Одновременно возникает риск концентрации, если основные деньги зависят от одной бизнес-модели и одной команды; его полезно сравнивать с распределением вложений между разными источниками результата.
Для сопоставления риска и ожидаемой доходности можно начать с короткого алгоритма. Он подходит для предварительного анализа найма, маркетинга, внедрения учёта и покупки оборудования. Глубина расчёта зависит от размера и сложности вложения.
- Опишите гипотезу в одном предложении: что вы приобретаете, какого эффекта ожидаете и за какой срок.
- Зафиксируйте базу: текущую выручку, маржу, нагрузку команды и узкое место. Если исходных данных недостаточно, начните с управленческого учёта доходов и расходов: финансовый учёт доходов и расходов.
- Соберите дополнительный денежный поток относительно варианта без инвестиции: разовые вложения, новые регулярные выплаты, ожидаемые дополнительные поступления и экономию платежей. Для контроля денег в моменте полезен отчёт ДДС.
- Выберите метрику решения и период оценки: окупаемость, прирост маржинальной прибыли, прирост денежного остатка или снижение кассовых провалов. Для оценки доходности обозначьте также базу вложения.
- Учтите риск в допущениях: задержку эффекта, рост затрат и недозагрузку. Проверьте чувствительность расчёта: один месяц задержки, плюс 10–15% к затратам, минус 10–15% к эффекту.
- Установите правило остановки: при каком значении показателя и к какой дате вы остановите вложение или перестроите процесс.
Если инвестиция связана с привлечением клиентов, добавьте показатели юнит-экономики: CAC (стоимость привлечения клиента), валовую прибыль на единицу и срок окупаемости привлечения. Это помогает оценивать вложения в маркетинг по выбранной модели и проверять её допущения. Материал 101: юнит-экономика.
Как снижать риск и сохранять ожидаемую доходность?
Снижение риска может улучшить финансовый результат: меньше переделок, срывов сроков и внезапных нехваток денег. Такой эффект сравнивайте с затратами на меры контроля и с результатами других вариантов вложения. Его величина зависит от конкретного бизнеса.
Первый слой — раздельный учёт проектов и прозрачность денег. Когда доходы и расходы собираются по объектам, легче проверять, где средства задерживаются в обороте, где авансы ещё не закрыты и где дополнительные работы уменьшают маржу. В Приложении 101 предусмотрены учёт финансовых операций по проектам и контроль финансовых отчётов. Наличие инструмента само по себе не гарантирует окупаемости: результат зависит от полноты данных и принятых решений.
Второй слой — учёт расходов компании отдельно от расходов проектов. Маркетинг, продажи, офис, налоги и сервисы требуют понятных правил учёта и распределения; без них оценка прибыльности может искажаться. В 101 для общих операций есть Фонд компании. В опубликованной оферте PRO+ предусмотрены подробный учёт финансовых операций фонда и просмотр его финансовой отчётности по отдельным проектам. Состав возможностей сверяйте с актуальными условиями подписки.
Третий слой — резерв. Резервный фонд — запас ликвидности, который может помочь пережить временную нехватку денег и дать время на перестройку, включая пересмотр инвестиционных планов. Его полезность зависит от обязательств, затрат на содержание и альтернатив использования средств. В блоге 101 есть отдельный разбор, как подойти к этой копилке: резервный фонд.
Четвёртый слой — аналитика. Когда вы видите маржинальность проектов, чистую прибыль и структуру общих расходов, проще сравнить варианты: где сократить лишнее, куда вложить больше, где изменить модель продаж. Достоверность выводов зависит от методики расчёта и исходных данных. По теме пригодится материал про систему бизнес-аналитики.
Связь риска и доходности во вложениях в своё дело можно сформулировать так: возможные потери денег и времени нужно сопоставлять с ожидаемым результатом. Учёт, отчёты и правила остановки помогают проверять предположения и управлять частью рисков. Фактическая доходность всё равно остаётся неопределённой.