Самая опасная ошибка учёта — принимать решение по неполной цифре: остатку на счёте, общей выручке или разнице двух сумм без остальных затрат. На стройке это быстро проявляется в нехватке денег на очередной этап.
Разберём пять типовых ситуаций и проверку для каждой. Все суммы ниже — учебные; они не описывают реальную компанию и не задают отраслевую норму.
Содержание:
1. Не видеть выплаты до следующего поступления
Кассовый разрыв возникает, когда к сроку обязательного платежа доступных денег недостаточно. Прибыльный по итогам договор тоже может попасть в такую ситуацию, если аванс, закупка и расчёт с мастерами разнесены по датам.
Составьте календарь ближайших поступлений и выплат с ответственными и подтверждёнными условиями. Отдельно отметьте ожидаемые суммы, по которым ещё нет надёжного срока. Не стройте обязательную выплату только на надежде, что новый клиент внесёт аванс.
Если дефицит уже есть, сначала проверьте суммы, сроки и возможные согласованные изменения графика. Решения о заимствовании требуют оценки полной стоимости и источника возврата. Покупка подписки сама по себе разрыв не закрывает.
2. Смешивать личные и рабочие деньги
Перевод собственника может выглядеть как доход, а личная покупка — как расход объекта. Тогда результат проекта и потребность бизнеса в финансировании искажаются. Для управленческой модели выделяйте внесение денег, возврат, личное изъятие и хозяйственную операцию по их смыслу.
Для каждой записи сохраняйте дату, сумму, основание и участника. Порядок юридического оформления и налогообложения зависит от формы бизнеса и операции; эта статья не устанавливает правила снятия денег со счёта.
3. Считать прибыль по обороту
Учебное условие: себестоимость работ 1 000 000 ₽, наценка 30%, цена заказчику 1 300 000 ₽. Разница — 300 000 ₽, а её доля в выручке составляет примерно 23,08%. Наценка 30% не превращается в такую же рентабельность продаж.
Если вознаграждение агента по условию составляет 10% от выручки, это 130 000 ₽. После него остаётся 170 000 ₽ до общих расходов, налогов и других неучтённых затрат. Делить эту сумму между партнёрами как окончательную чистую прибыль рано.
Уточняйте базу каждого процента и состав расходов. Подробно уровни результата разобраны в статье «Валовая прибыль». Число поступлений от заказчиков также не равно признанной выручке за выполненные работы.
4. Копировать чужую наценку
Размер наценки зависит от состава услуги, оплаты команды, накладных затрат, условий снабжения и риска проекта. Универсального минимума 40% или обязательных 60% для «настоящей компании» нет.
Проверьте несколько сценариев: базовый объём, дополнительные затраты, задержка и скидка. При расчёте цены сначала перечислите расходы, затем задайте желаемый результат. Для доли прибыли от цены и наценки к затратам применяются разные формулы.
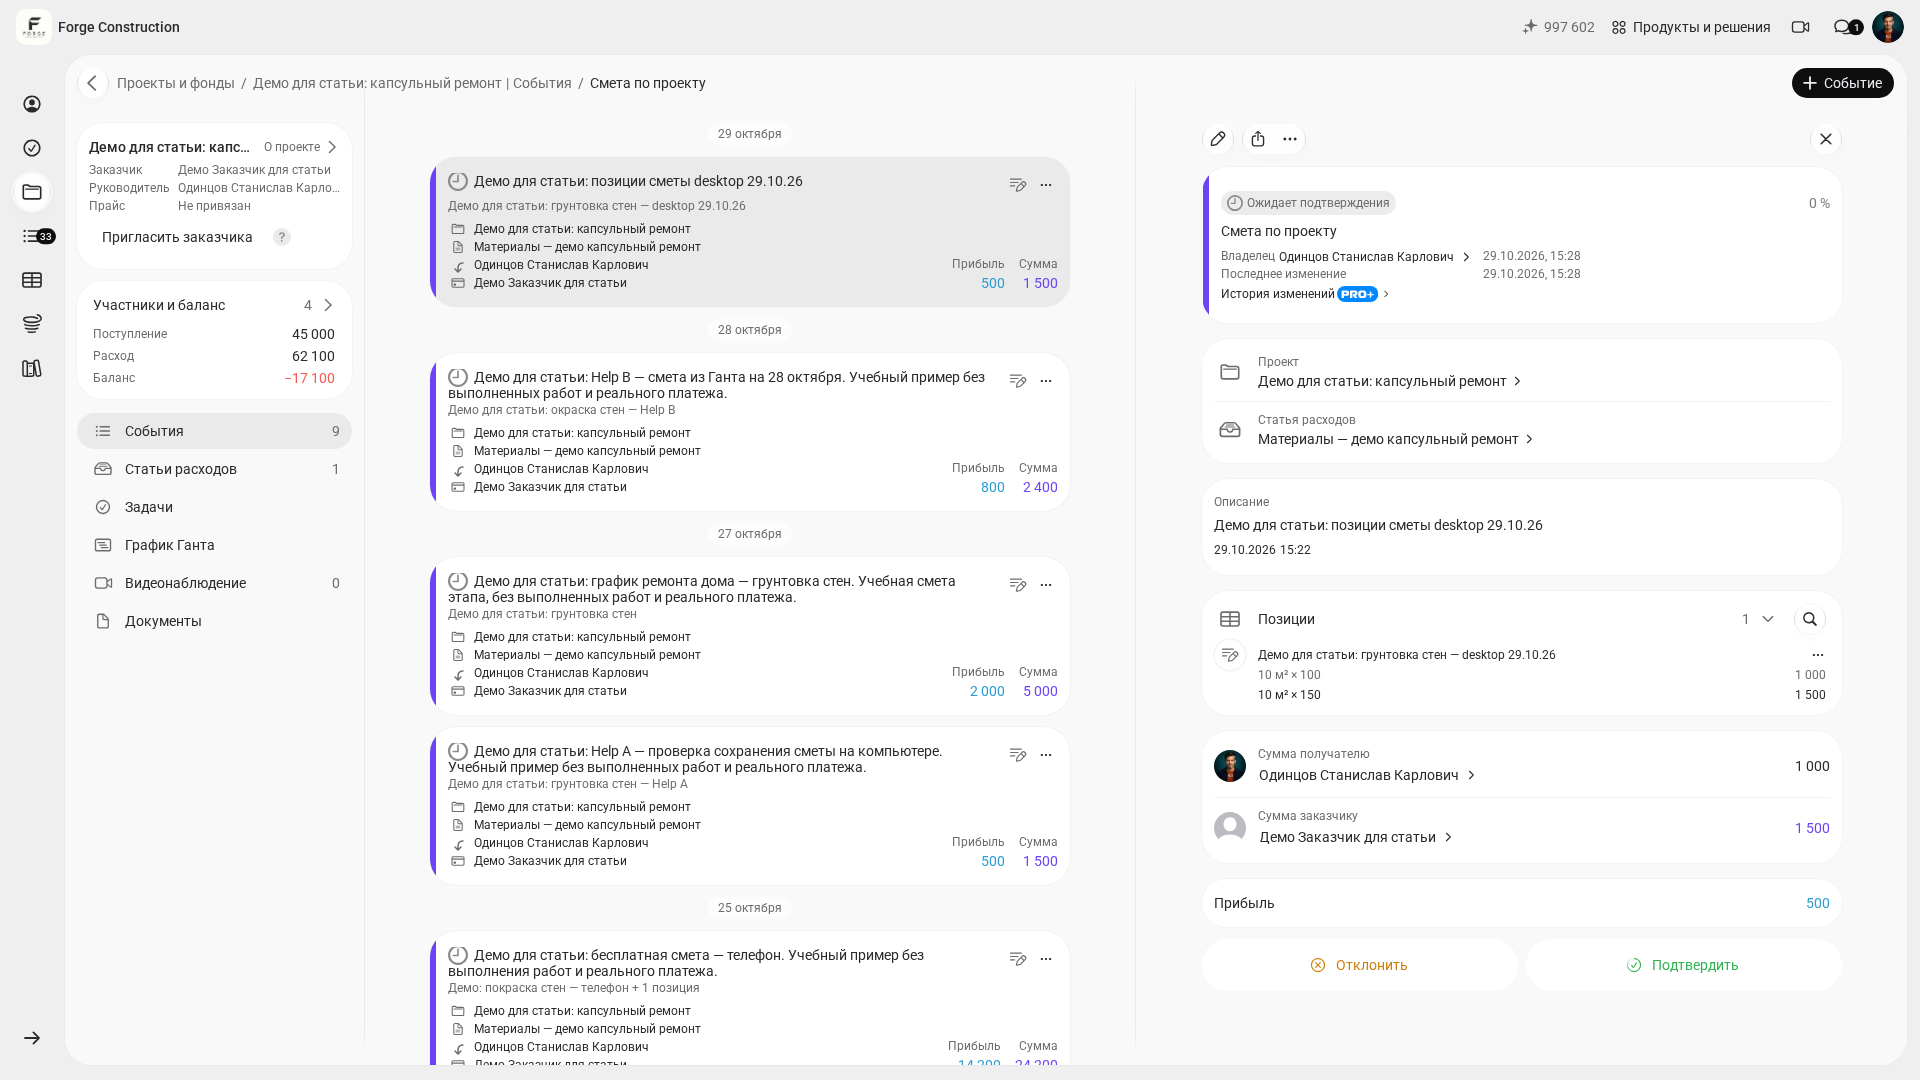
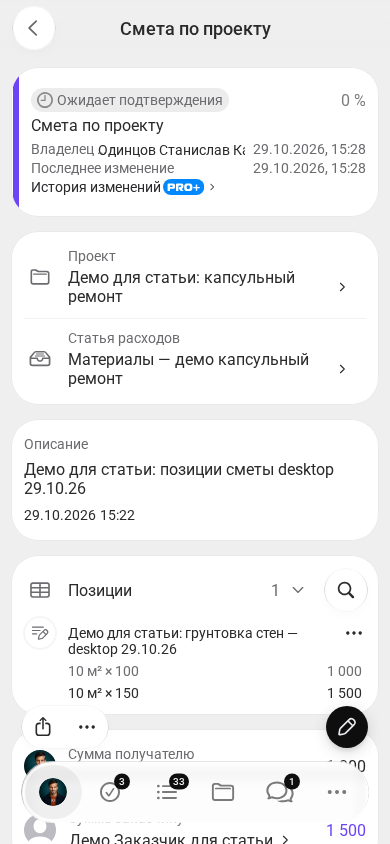
В 101 можно увидеть состав предварительной сметы. Здесь учебные 10 м² по двум ценам дают 1 000 и 1 500 ₽; статус ожидания подтверждения и прогресс 0% отделяют план от результата.
5. Собирать записи без проверки
Даже подробный список не даст надёжной картины, если пропущены доставки, дважды внесён один чек или расход отнесён к другому объекту. Назначьте регулярную сверку и понятный срок внесения данных. Ответственный должен разбирать исключения, а не просто требовать больше отчётов.
В учебном отчёте 101 видны проект, статья расходов, 50 мешков смеси и суммы 27 000 ₽ получателю и 29 100 ₽ заказчику. Проверка этих полей помогает обнаружить ошибку до сводного расчёта.
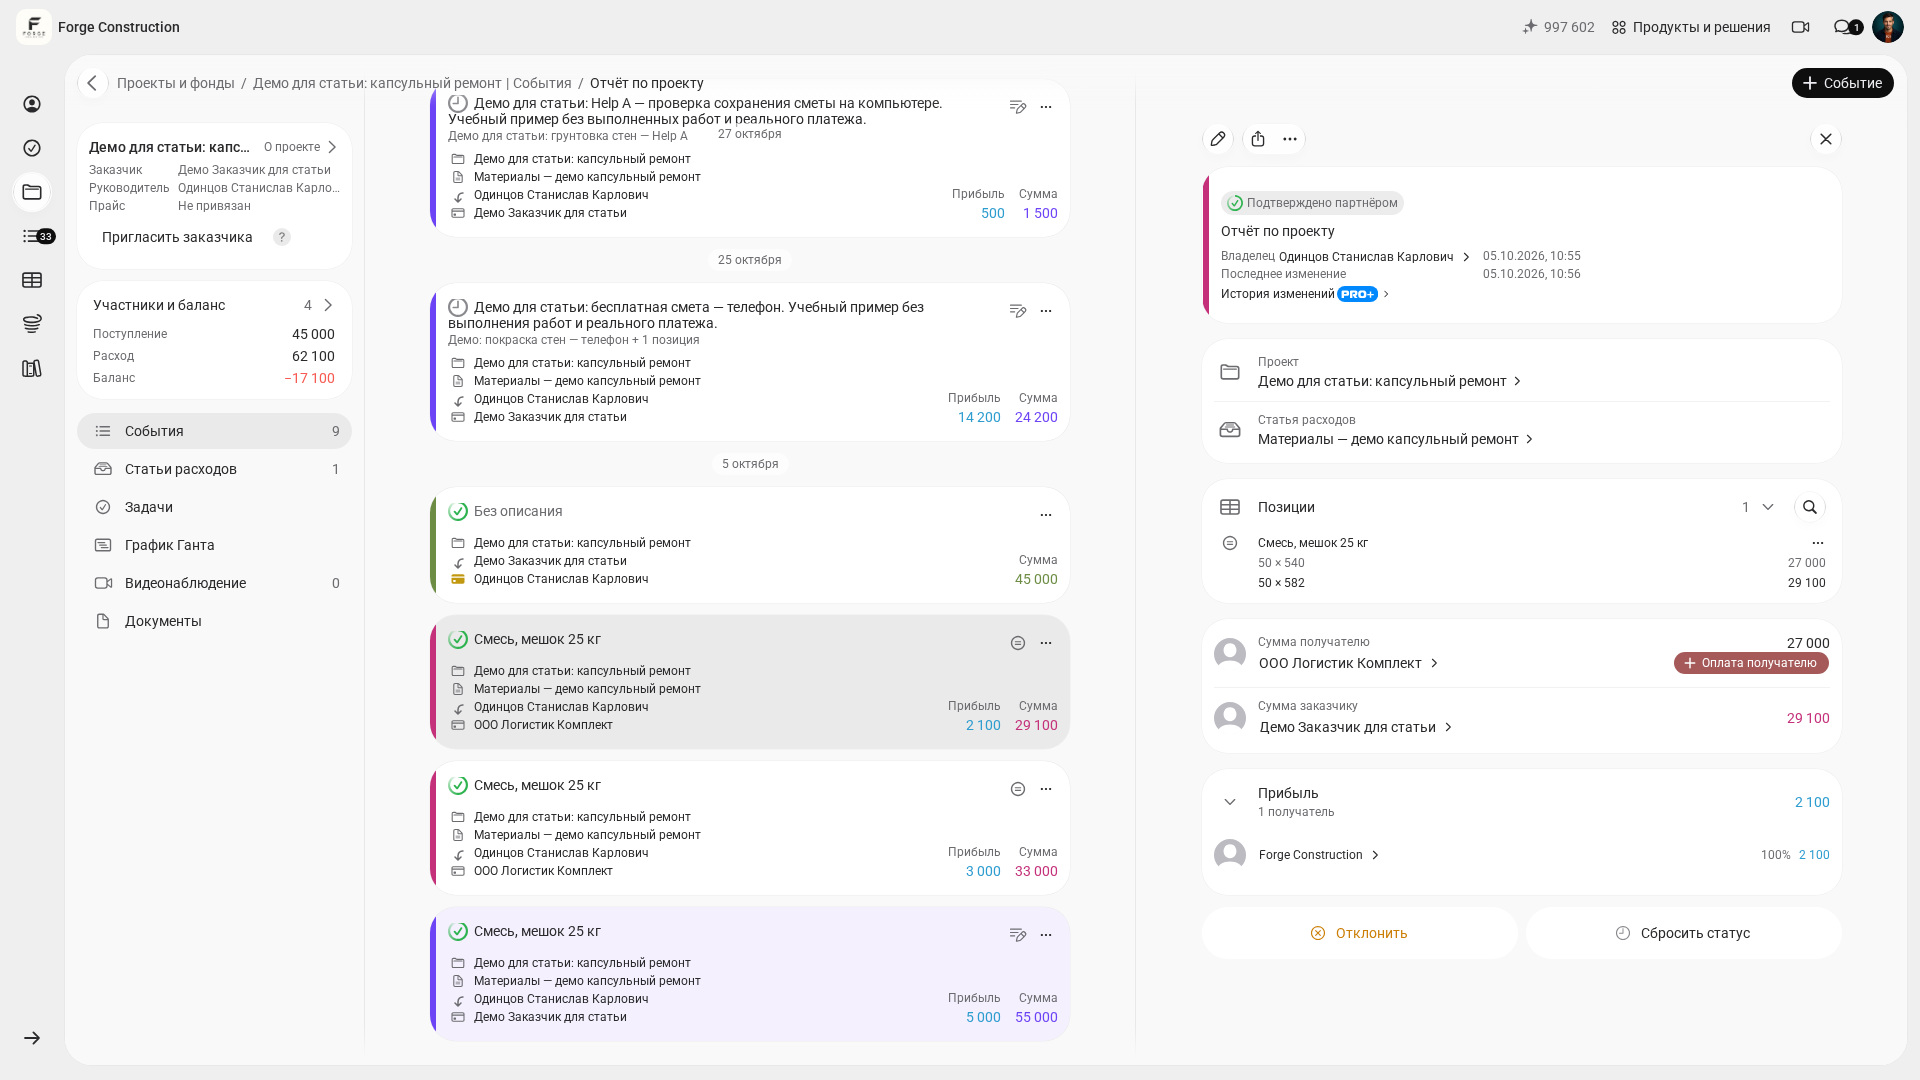
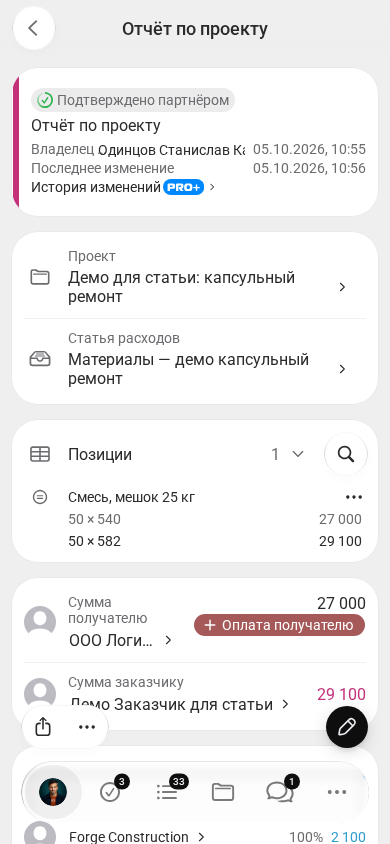
Подтверждение отчёта не доказывает оплату: для неё на экране остаётся отдельная кнопка. Правильно выбранный инструмент помогает хранить и проверять данные, но не заменяет ответственность команды и не гарантирует финансовый результат.
Какой минимум ввести на этой неделе?
- Сверьте доступные деньги и обязательные платежи до ближайшего поступления.
- Разделите личные переводы и хозяйственные операции.
- Проверьте один проект целиком: выручка, затраты, оставшиеся работы и обязательства.
- Пересчитайте цену нового заказа с явной базой процентов.
- Закрепите ответственного, срок внесения и порядок исправления ошибок.
Так появится повторяемая проверка, по которой можно сравнивать результат. Для структуры затрат используйте статью «Статьи расходов в строительстве».