«Korporativ tadbirga pul yig‘amizmi?» degan gap beozor eshitiladi. Amalda esa bu ko‘pincha tortishuvga aylanadi: kim qancha beradi, nimalar kiradi, xarajatni kim tasdiqlaydi, nega bir kishi ikki kishining pulini to‘laydi, cheklar qayerda?
Korporativ tadbirning boshqaruvga oid oddiy tomoni bor: bu yo kompaniyaning xarajati, yo jamoaning ixtiyoriy sarfidir. Bu masala noaniq qolishi bilan pul munosabatlarni har qanday noo‘rin tabrik so‘zidan ham tezroq buzishni boshlaydi.
Quyida to‘lovni tashkil etishning bir nechta amaliy usuli hamda byudjet, to‘lovlar va yakuniy tasdiqlovchi hujjatlarni qayd etish uchun qulay vositalar keltirilgan. Shunda korporativ tadbir jamoa uchun bayram bo‘lib qoladi, pul esa janjal mavzusiga aylanmaydi.
Mundarija:
Korporativ tadbir deganda nima tushuniladi?
«Korporativ tadbir» deganda turli uchrashuv va bayramlar tushuniladi. Kim to‘lashi ham, xarajatlarni qanday rasmiylashtirish ham tadbirning turiga bog‘liq.
Odatda uchta holat uchraydi. Birinchisi — xodimlar uchun tadbir: Yangi yil, kompaniya kuni yoki yozgi sayohat. Ikkinchisi — hamkorlar yoki mijozlar bilan muzokara va ish maqsadi ko‘zlangan uchrashuv. Uchinchisi — ishdan keyingi norasmiy jamoaviy uchrashuv: kompaniya moliyaviy hissa qo‘shishi mumkin, biroq tadbir xodimlarning tashabbusi bo‘lib qoladi.
Korporativ tadbir uchun kim to‘lashi kerak?
Amaliy yo‘l — to‘lov masalasini tashabbuskor bilan oldindan kelishib olish. Bu kelishuv usuli bo‘lib, o‘z-o‘zidan tadbir haqini to‘lash bo‘yicha yuridik majburiyat yaratmaydi. Agar kompaniya korporativ tadbirni ichki madaniyatining bir qismi sifatida tashkil etsa, xarajat kompaniya mablag‘idan qoplanadi. Agar jamoa o‘z tashabbusi bilan «o‘zi uchun» uchrashayotgan bo‘lsa, xarajatlarni ishtirokchilar o‘rtasida bo‘lishish mumkin.
Amaliyotda ko‘pincha aralash usul tanlanadi. Kompaniya asosiy qismini — joy, taom va boshlovchi haqini to‘laydi. Xodimlar esa shaxsiy qo‘shimchalar uchun to‘laydi: hamroh olib kelish, alohida stol, asosiy tadbirdan keyingi bazm yoki o‘zi uchun buyurtma qilingan alkogolli ichimliklar. Asosiy shart — ixtiyoriylik. Badallar majburiy yig‘imga aylansa, jamoada tezda nosog‘lom muhit yuzaga keladi.
Tadbir xarajatlariga soliq nuqtayi nazaridan qanday yondashish yurisdiksiya, tadbir maqsadi, ishtirokchilari va to‘lov usuliga bog‘liq. Xarajatlarni hisobga olish imkoniyati, shuningdek shaxsiy xarajatlar bilan bog‘liq soliqlar va majburiy badallarni kompaniyangizning vaziyatidan kelib chiqib, oldindan buxgalter bilan aniqlashtiring.
Korporativ tadbir uchun to‘lov usullari
Quyidagi usullar odatda nizolarsiz ishlaydi. Siz jamoangizning kattaligi va tadbirning qanchalik rasmiy ekaniga qarab tanlang.
| Usul | Kim to‘laydi? | Qanday qayd etiladi? | Qanday muammo chiqishi mumkin? |
|---|---|---|---|
| 1) Kompaniya barcha xarajatni qoplaydi | Kompaniya | Yagona smeta, bitta mas’ul, korporativ kartadan to‘lov, yakuniy tasdiqlovchi hujjatlar | Umumiy hisobga «shaxsiy» xarajatlar qo‘shilib ketadi |
| 2) Har bir kishi uchun byudjet | Kompaniya | Har bir ishtirokchi uchun limit + shu limit doirasida nimalar qoplanishi ko‘rsatilgan ro‘yxat | «Kim bir soatga keldi» va «kim hamroh bilan keldi» degan bahslar |
| 3) Asosiy xarajatni kompaniya, qo‘shimchalarni ishtirokchilar to‘laydi | Aralash | Ikkita byudjet: «umumiy» va «shaxsiy», to‘lovlar alohida | Turli to‘lovlar bitta chekda izohsiz aralashib ketadi |
| 4) Bo‘lim jamg‘armasi | Kompaniya | Har oy bo‘lim jamg‘armasiga mablag‘ ajratiladi, keyin rahbar qaroriga ko‘ra sarflanadi | Jamg‘arma nimaga sarflanishi va xarajatni kim tasdiqlashi bo‘yicha qoidalar yo‘q |
| 5) Ishtirokchilarning ixtiyoriy badali | Xodimlar | Ochiq-oydin pul yig‘ish + xarajatlar hisoboti + qoldiqni qaytarish yoki keyingi tadbirga o‘tkazish | «Bir maqsadga yig‘ib, boshqasiga sarflashdi» |
Xarajatlarni qanday qayd etish va cheklarni yo‘qotmaslik mumkin?
Korporativ tadbirlarda odatiy muammo bor: pul sarflanadi, keyin cheklarni qidirish va suhbatda kim nima to‘laganini eslash boshlanadi. Buni bitta mas’ul tayinlash va xarajatlarni muntazam qayd etish orqali hal qilish mumkin.
Byudjet uchun mas’ul va aniq harakat tartibi kerak:
- Tadbir shakli va maqomini tasdiqlang: kompaniya tadbirimi yoki jamoa tashabbusimi?
- Xarajat moddalari bo‘yicha smeta tuzing: joy, taom, ichimliklar, dastur, transport, foto/video, sovg‘alar va boshqa xarajatlar.
- Shaxsiy qo‘shimchalar qoidalarini belgilang: hamroh olib kelish, alohida buyurtmalar, tadbirdan keyingi bazm va qo‘shimcha mashg‘ulotlar.
- To‘lov usulini belgilang: korporativ karta, pudratchi taqdim etgan hisobvaraq yoki mas’ulga hisobdorlik asosida mablag‘ berish.
- Har bir to‘lovni amalga oshirilgan kunida qayd eting va tasdiqlovchi hujjatni — chek, hisobvaraq yoki dalolatnomani ilova qiling.
- Reja va amaldagi xarajatlarni solishtiring: har bir modda bo‘yicha qancha sarflandi va nima sababdan?
- Rahbar yoki jamoa uchun yakuniy hisobot tayyorlang: umumiy summa, qoldiq va shaxsiy qo‘shimchalar uchun kim to‘lagani.
Jarayonda muayyan kishiga tegishli shaxsiy xarajatlar — ism yozilgan chipta, qiymati ko‘rsatilgan sertifikat yoki alohida xarid — paydo bo‘lsa, ularni hisobda alohida belgilash va kompaniya bunday xarajatlarni qanday rasmiylashtirishini oldindan buxgalterdan so‘rash maqsadga muvofiq.
Xarajatlar hisobini qayerda yuritish mumkin?
Vosita tanlash maqsadga bog‘liq. Jamoaga haqqoniy hisobot berish kerak bo‘lsa, elektron jadval yetadi. To‘lovlar, hisobdorlik asosida berilgan mablag‘lar va hujjatlarni nazorat qilish kerak bo‘lsa, xarajatlar, tasdiqlovchi hujjatlar va mas’ullar bir joyda yuritiladigan tizim qulayroq.
Korporativ tadbir uchun odatda quyidagi vositalar mos keladi:
| Vosita | Qachon mos keladi? | Nimaga e’tibor berish kerak? |
|---|---|---|
| Elektron jadval (Excel / Google Sheets) | Jamoa kichik, pudratchilar kam bo‘lsa | Ma’lumotlarni o‘z vaqtida kiritish, chek va hisobvaraqlarning skaner nusxalarini saqlash |
| Bank + korporativ kartalar | Mayda to‘lovlar ko‘p bo‘lib, limitlarni nazorat qilish kerak bo‘lsa | Toifalar, operatsiyalarga izohlar, cheklarni yuklash, rollar |
| Buxgalteriya tizimi | Xarajatlarni hisobga olish va birlamchi hujjatlarni yig‘ish kerak bo‘lsa | Yakuniy tasdiqlovchi hujjatlarning to‘liqligi, avans hisobotlari |
| Loyihalar bo‘yicha boshqaruv hisobi xizmati | Korporativ tadbir kompaniyaning muntazam xarajatlariga kirsa, reja va amaldagi xarajatlar taqqoslanishi hamda ochiqlik kerak bo‘lsa | Xarajat moddalari, hisobdor mablag‘lar, operatsiyalarga ilovalar, hisobotlar |
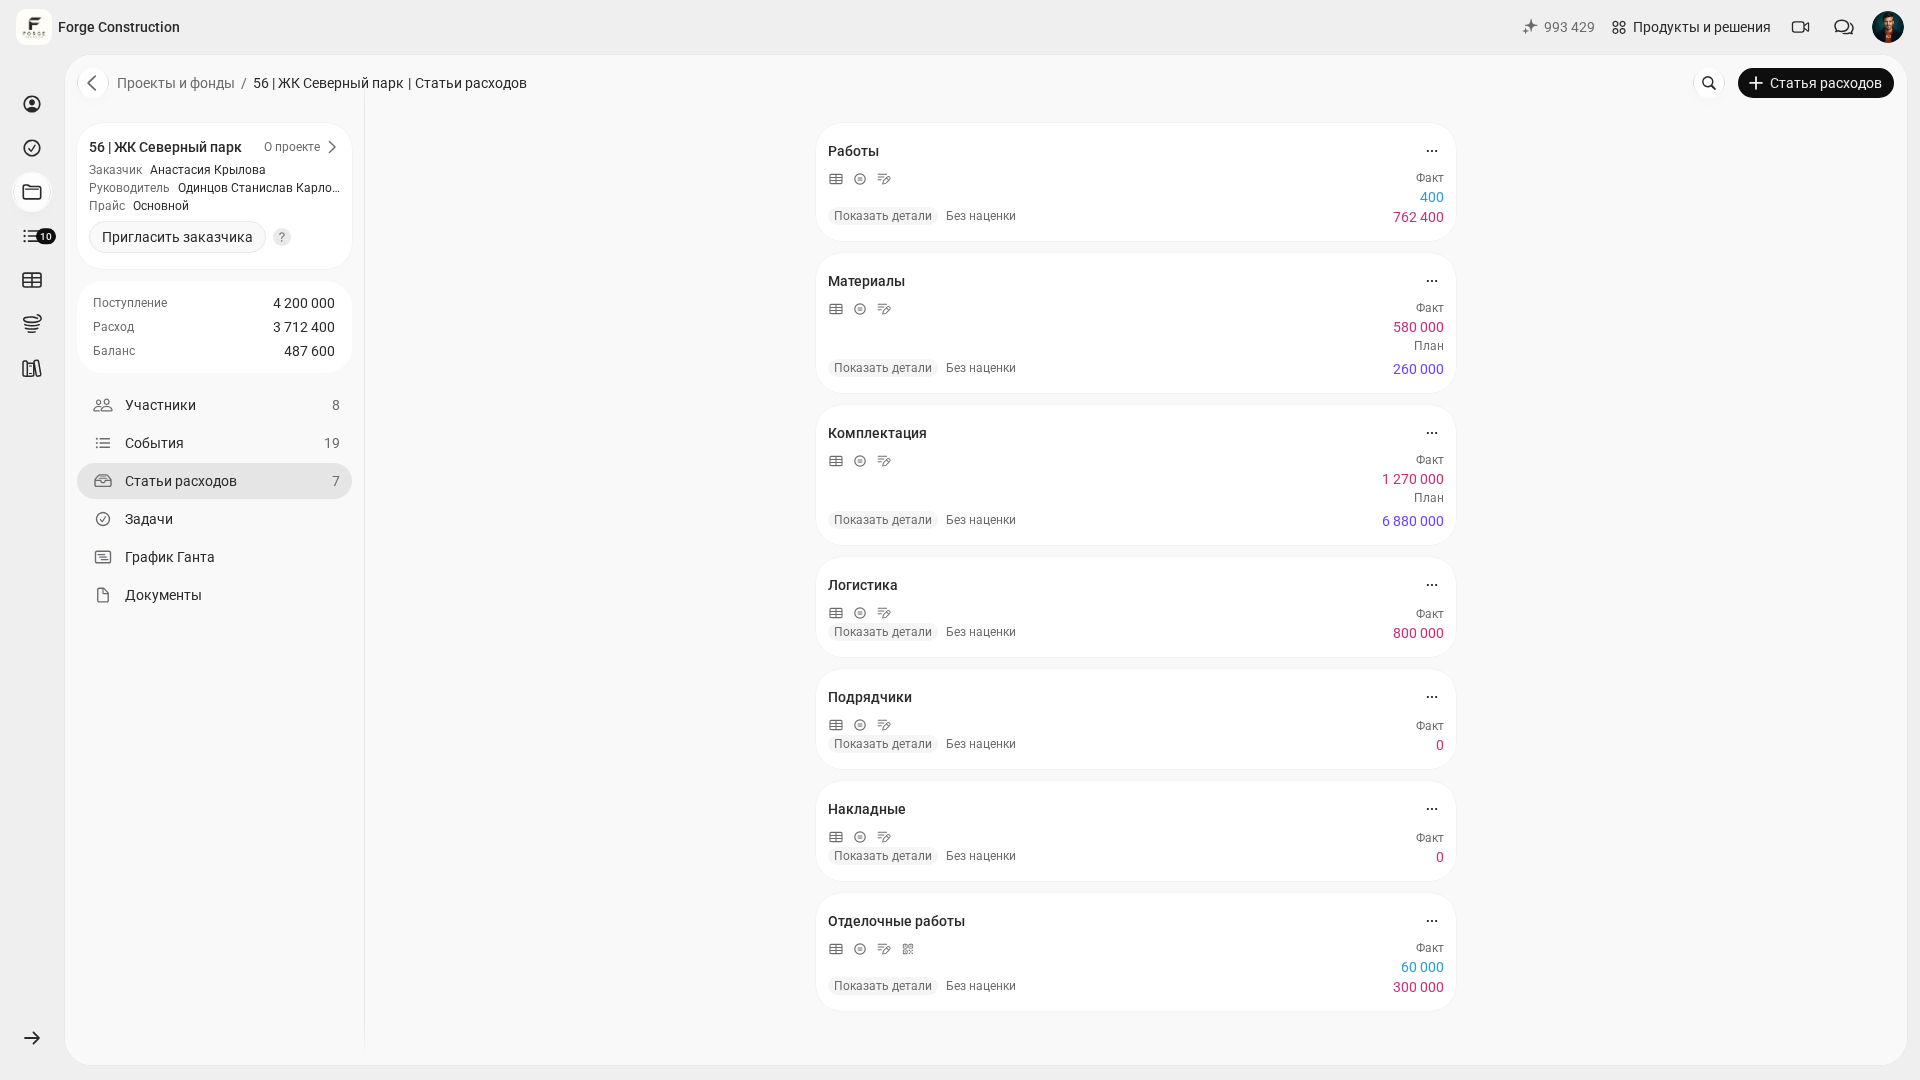
Korporativ tadbirni tushunarli «ichki loyiha» sifatida yuritmoqchi bo‘lsangiz, 101 ilovasida «Korporativ tadbir 2026» nomli alohida loyiha ochish qulay. Uni boshqa byudjetlar kabi yuriting: rejani smetada, amaldagi xarajatlarni Hisobotlarda qayd eting, pul berish va o‘tkazishlarni esa alohida hisobga oling. Hodisalarga tasdiqlovchi hujjatlarni ilova qilish mumkin. Smeta, hisobot, tushum va pul o‘tkazmasi o‘rtasidagi farqlar hodisa turlari haqidagi qo‘llanmada (rus tilida) bayon qilingan. «Reja + amaldagi natija + majburiyatlar» yondashuvi loyiha byudjeti haqidagi maqolada (rus tilida) batafsil tushuntirilgan.
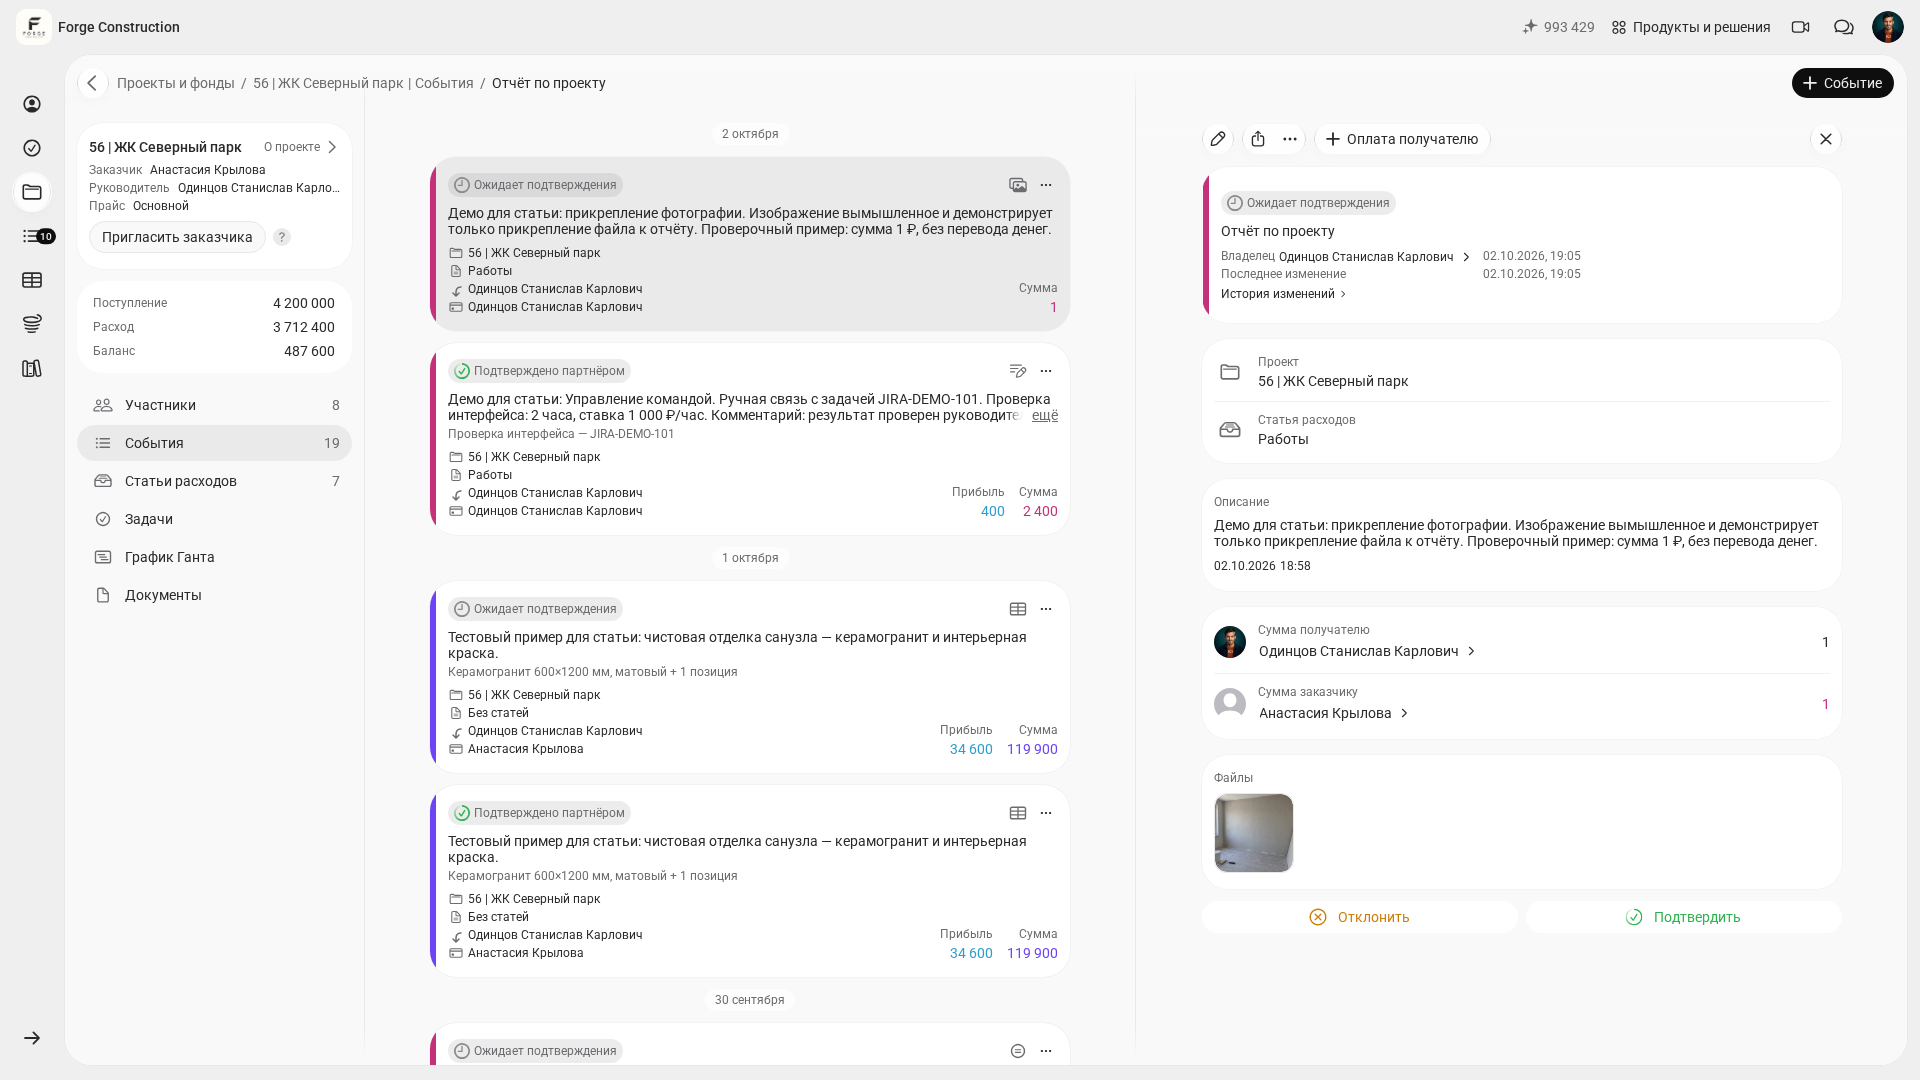
101da berilgan pul hisobidan xarid qilish uchun «Loyiha bo‘yicha hisobdorlik asosida mablag‘ o‘tkazish» nomli alohida hodisa turidan foydalaning. U kimga qancha pul berilganini ko‘rsatadi. Haqiqiy xaridni aynan shu loyiha bo‘yicha alohida Hisobotda qayd eting; pul avval berilgan bo‘lsa, uni yana o‘tkazish kerak emas. Rasmiylashtirgandan so‘ng hodisalarning holatini va oluvchining tegishli loyiha bo‘yicha balanslarini tekshiring: Hisobotning saqlangani o‘z-o‘zidan hisobdorlik asosida berilgan mablag‘lar bo‘yicha hisob-kitob yopilganini tasdiqlamaydi. Batafsil — hisobdorlik asosida mablag‘ berish va xaridni hisobga olish tartibi (rus tilida).
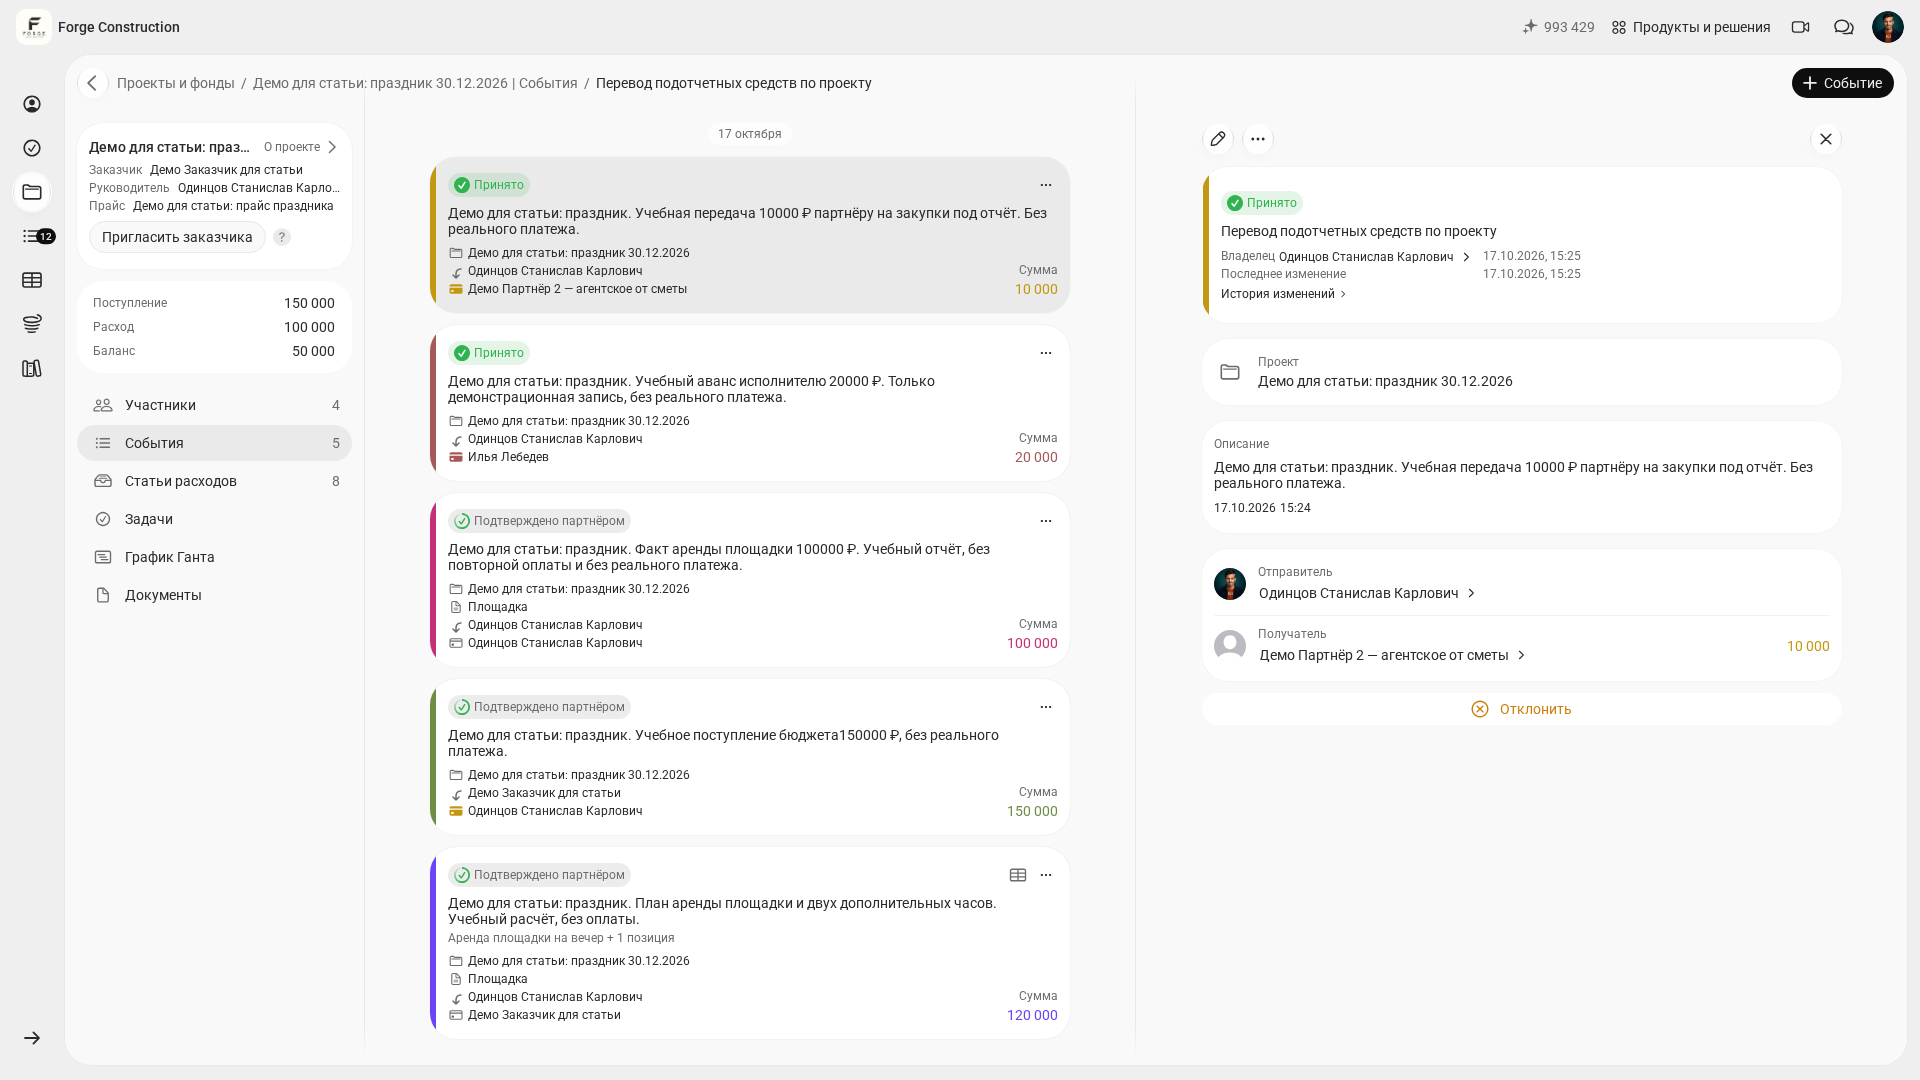
Agar korporativ tadbir kompaniyaning umumiy mablag‘idan to‘lansa, uni boshqa ustama xarajatlar qatorida hisobga olib, loyiha byudjetlariga aralashtirmaslik mumkin. Ustama xarajatlar hamda «loyiha xarajatlari» va «kompaniya xarajatlari»ni ajratish tamoyilini ustama xarajatlar haqidagi maqola orqali tekshirib olishingiz mumkin.
Loyihalar bo‘yicha hisob yuritadigan tizimning yana bir afzalligi — hisobot haqiqiy ma’lumotlardan tuziladi: kim to‘ladi, nima xarid qilindi, qaysi hujjat ilova qilindi. Shu tamoyil kompaniyaning boshqaruv ma’lumotlarini tartibda saqlashga va ularni ko‘plab suhbatlar hamda fayllardan yig‘ib yurmaslikka yordam beradi. Bu mavzu Sizga dolzarb bo‘lsa, boshqaruv ma’lumotlari haqidagi tahlil foydali bo‘ladi (rus tilida).
Jamoa xarajatlari hisobini o‘z misolingizda ko‘rib chiqmoqchi bo‘lsangiz, 101 ilovasi namoyishiga tashrif buyuring.
To‘lovdan oldingi tekshiruv ro‘yxati:
- Bu kompaniya tadbirimi yoki jamoa tashabbusimi — aniq.
- Byudjet va xarajatlarni tasdiqlash vakolatiga ega mas’ul bor.
- Umumiy hisobga nimalar kirishi va nimalar shaxsiy qo‘shimcha hisoblanishi qayd etilgan.
- To‘lov usuli tushunarli: karta, hisobvaraq yoki hisobdorlik asosida mablag‘ berish.
- Har bir xarajatning tasdiqlovchi hujjati bor: chek, hisobvaraq yoki dalolatnoma.
- Shaxsiy xarajatlar mavjud bo‘lsa, alohida belgilangan: ism yozilgan chiptalar, sertifikatlar.
- Tadbirdan keyin reja va amaldagi xarajatlar solishtirilgan, yakuniy hisobot tuzilgan, qoldiq hisobga olingan.