Kalimat «Bagaimana kalau kita patungan untuk acara perusahaan?» terdengar biasa saja. Namun, dalam praktiknya, pertanyaan itu sering memicu perdebatan: berapa bagian masing-masing, apa saja yang termasuk, siapa yang menyetujui, mengapa satu orang membayar untuk dua orang, dan di mana struknya.
Dari sisi pengelolaan, pembedaannya sederhana: acara perusahaan merupakan pengeluaran perusahaan atau pengeluaran sukarela tim. Begitu hal ini tidak jelas, persoalan uang mulai merusak hubungan lebih cepat daripada ucapan bersulang yang tidak tepat.
Berikut beberapa skema pembayaran yang dapat diterapkan beserta alat untuk mencatat anggaran, pembayaran, dan dokumen penyelesaian transaksi. Dengan begitu, acara tetap menjadi momen kebersamaan bagi tim, sementara uang tidak lagi menjadi bahan pertengkaran.
Daftar isi:
Apa yang dimaksud dengan acara perusahaan?
Istilah «acara perusahaan» mencakup berbagai bentuk kegiatan. Bentuk acara menentukan siapa yang membayar dan bagaimana pengeluarannya didokumentasikan.
Ada tiga situasi yang umum dijumpai. Pertama, kegiatan untuk karyawan: perayaan Tahun Baru, hari jadi perusahaan, atau kegiatan bersama pada musim panas. Kedua, pertemuan dengan mitra atau klien yang mencakup negosiasi dan memiliki tujuan bisnis. Ketiga, pertemuan santai tim setelah jam kerja: perusahaan dapat ikut menyumbang dana, tetapi kegiatan tersebut tetap merupakan inisiatif karyawan.
Siapa yang harus membayar acara perusahaan?
Pilihan praktisnya adalah menyepakati pembayaran terlebih dahulu dengan pihak yang mengusulkan acara. Ini merupakan bentuk kesepakatan yang dengan sendirinya tidak menimbulkan kewajiban hukum untuk membiayai kegiatan. Jika perusahaan menyelenggarakan acara sebagai bagian dari budaya internalnya, biaya dibayar dari dana perusahaan. Jika pertemuan diadakan «untuk kalangan sendiri» atas inisiatif tim, biaya dapat dibagi di antara peserta.
Dalam praktik bisnis, model gabungan sering digunakan. Perusahaan membayar kebutuhan utama, seperti tempat, makanan, dan pembawa acara. Karyawan membayar tambahan pribadi: membawa pendamping, meja terpisah, pesta lanjutan setelah acara utama, atau pesanan minuman beralkohol pribadi. Hal terpenting adalah sifatnya sukarela. Jika iuran berubah menjadi pungutan wajib, suasana tim dapat cepat memburuk.
Perlakuan pajak atas biaya kegiatan bergantung pada yurisdiksi, tujuan kegiatan, peserta, dan cara pembayaran. Konsultasikan terlebih dahulu dengan akuntan mengenai kemungkinan pengakuan biaya serta pajak dan iuran wajib atas pengeluaran pribadi, sesuai dengan keadaan perusahaan Anda.
Skema pembayaran acara perusahaan
Skema berikut umumnya dapat berjalan tanpa konflik. Pilihlah sesuai dengan ukuran tim Anda dan tingkat formalitasnya.
| Skema | Siapa yang membayar? | Bagaimana mencatatnya? | Masalah apa yang mungkin muncul? |
|---|---|---|---|
| 1) Seluruh biaya ditanggung perusahaan | Perusahaan | Satu rencana anggaran biaya, satu penanggung jawab, pembayaran dengan kartu perusahaan, dan dokumen penyelesaian transaksi | Pengeluaran «pribadi» masuk ke dalam tagihan bersama |
| 2) Anggaran per orang | Perusahaan | Batas biaya per peserta + daftar hal yang sudah termasuk dalam batas tersebut | Perdebatan tentang «siapa yang hanya hadir satu jam» dan «siapa yang membawa pendamping» |
| 3) Perusahaan membayar kebutuhan utama, peserta membayar tambahan | Gabungan | Dua anggaran, yaitu «bersama» dan «pribadi», dengan pembayaran terpisah | Berbagai pembayaran tercampur dalam satu struk tanpa perincian |
| 4) Dana departemen | Perusahaan | Penyisihan dana setiap bulan untuk departemen, lalu digunakan berdasarkan keputusan kepala departemen | Tidak ada aturan tentang penggunaan dana dan siapa yang menyetujui pengeluarannya |
| 5) Iuran sukarela peserta | Karyawan | Pengumpulan dana secara transparan + laporan pengeluaran + pengembalian sisa atau penyimpanannya untuk kegiatan berikutnya | «Dana dikumpulkan untuk satu hal, tetapi dibelanjakan untuk hal lain» |
Bagaimana mencatat pengeluaran tanpa kehilangan struk?
Ada satu masalah yang umum terjadi pada acara perusahaan: uang sudah dibelanjakan, lalu orang mulai mencari struk dan mengingat kembali di percakapan grup siapa yang membayar apa. Masalah ini dapat diatasi dengan menetapkan satu penanggung jawab dan kebiasaan pencatatan yang sederhana.
Diperlukan penanggung jawab anggaran dan urutan tindakan yang jelas:
- Tetapkan bentuk dan status kegiatan: acara perusahaan atau inisiatif tim.
- Susun rencana anggaran biaya per pos: tempat, makanan, minuman, program acara, transportasi, foto/video, hadiah, dan lainnya.
- Tentukan aturan untuk tambahan pribadi: membawa pendamping, pesanan terpisah, pesta lanjutan, dan kegiatan tambahan.
- Tentukan cara pembayaran: kartu perusahaan, tagihan dari penyedia jasa, atau penyerahan dana kepada penanggung jawab untuk dipertanggungjawabkan.
- Catat setiap pembayaran pada hari pembayaran dilakukan dan lampirkan buktinya, seperti struk, tagihan, atau berita acara.
- Bandingkan rencana dan realisasi: berapa pengeluaran setiap pos dan mengapa jumlahnya demikian.
- Susun laporan akhir untuk pimpinan atau tim: jumlah keseluruhan, sisa dana, dan siapa yang membayar tambahan pribadi.
Jika muncul pengeluaran pribadi untuk orang tertentu, seperti tiket atas nama seseorang, voucer dengan nilai tertentu, atau pembelian individual, sebaiknya tandai secara terpisah dalam pencatatan dan tanyakan terlebih dahulu kepada akuntan bagaimana perusahaan mendokumentasikan pengeluaran tersebut.
Di mana sebaiknya mencatat pengeluaran?
Pemilihan alat bergantung pada tujuan Anda. Jika tujuannya memberikan laporan yang jujur kepada tim, lembar kerja sudah memadai. Jika Anda perlu mengendalikan pembayaran, dana yang harus dipertanggungjawabkan, dan dokumen, akan lebih nyaman menggunakan sistem yang menyatukan pengeluaran, bukti pendukung, dan penanggung jawab.
Berikut pilihan yang biasanya sesuai untuk acara perusahaan:
| Alat | Kapan sesuai digunakan? | Apa yang perlu diperhatikan? |
|---|---|---|
| Lembar kerja (Excel / Google Sheets) | Tim kecil dengan sedikit penyedia jasa | Kedisiplinan memasukkan data serta penyimpanan hasil pindai struk dan tagihan |
| Bank + kartu perusahaan | Banyak pembayaran kecil dan batas pengeluaran perlu dikendalikan | Kategori, komentar pada transaksi, unggahan struk, dan peran pengguna |
| Sistem akuntansi | Pengeluaran perlu dibukukan dan dokumen sumber perlu dikumpulkan | Kelengkapan dokumen penyelesaian transaksi dan laporan pertanggungjawaban uang muka |
| Layanan akuntansi manajemen berbasis proyek | Acara merupakan bagian dari pengeluaran rutin perusahaan dan memerlukan perbandingan rencana dengan realisasi serta transparansi | Pos pengeluaran, dana yang harus dipertanggungjawabkan, lampiran transaksi, dan pelaporan |
Jika Anda ingin mengelola acara sebagai «proyek internal» yang jelas, salah satu cara yang praktis adalah membuat proyek tersendiri bernama «Acara Perusahaan 2026» di Aplikasi 101. Kelola seperti anggaran lainnya: rencana melalui Estimasi, biaya aktual berdasarkan Laporan, dan pencatatan penyerahan dana secara terpisah. Bukti pendukung dapat dilampirkan pada catatan aktivitas. Perbedaan antara estimasi, laporan, penerimaan, dan transfer dijelaskan dalam panduan jenis aktivitas (dalam bahasa Rusia). Pola «rencana + realisasi + kewajiban» dibahas secara terperinci dalam artikel tentang anggaran proyek (dalam bahasa Rusia).
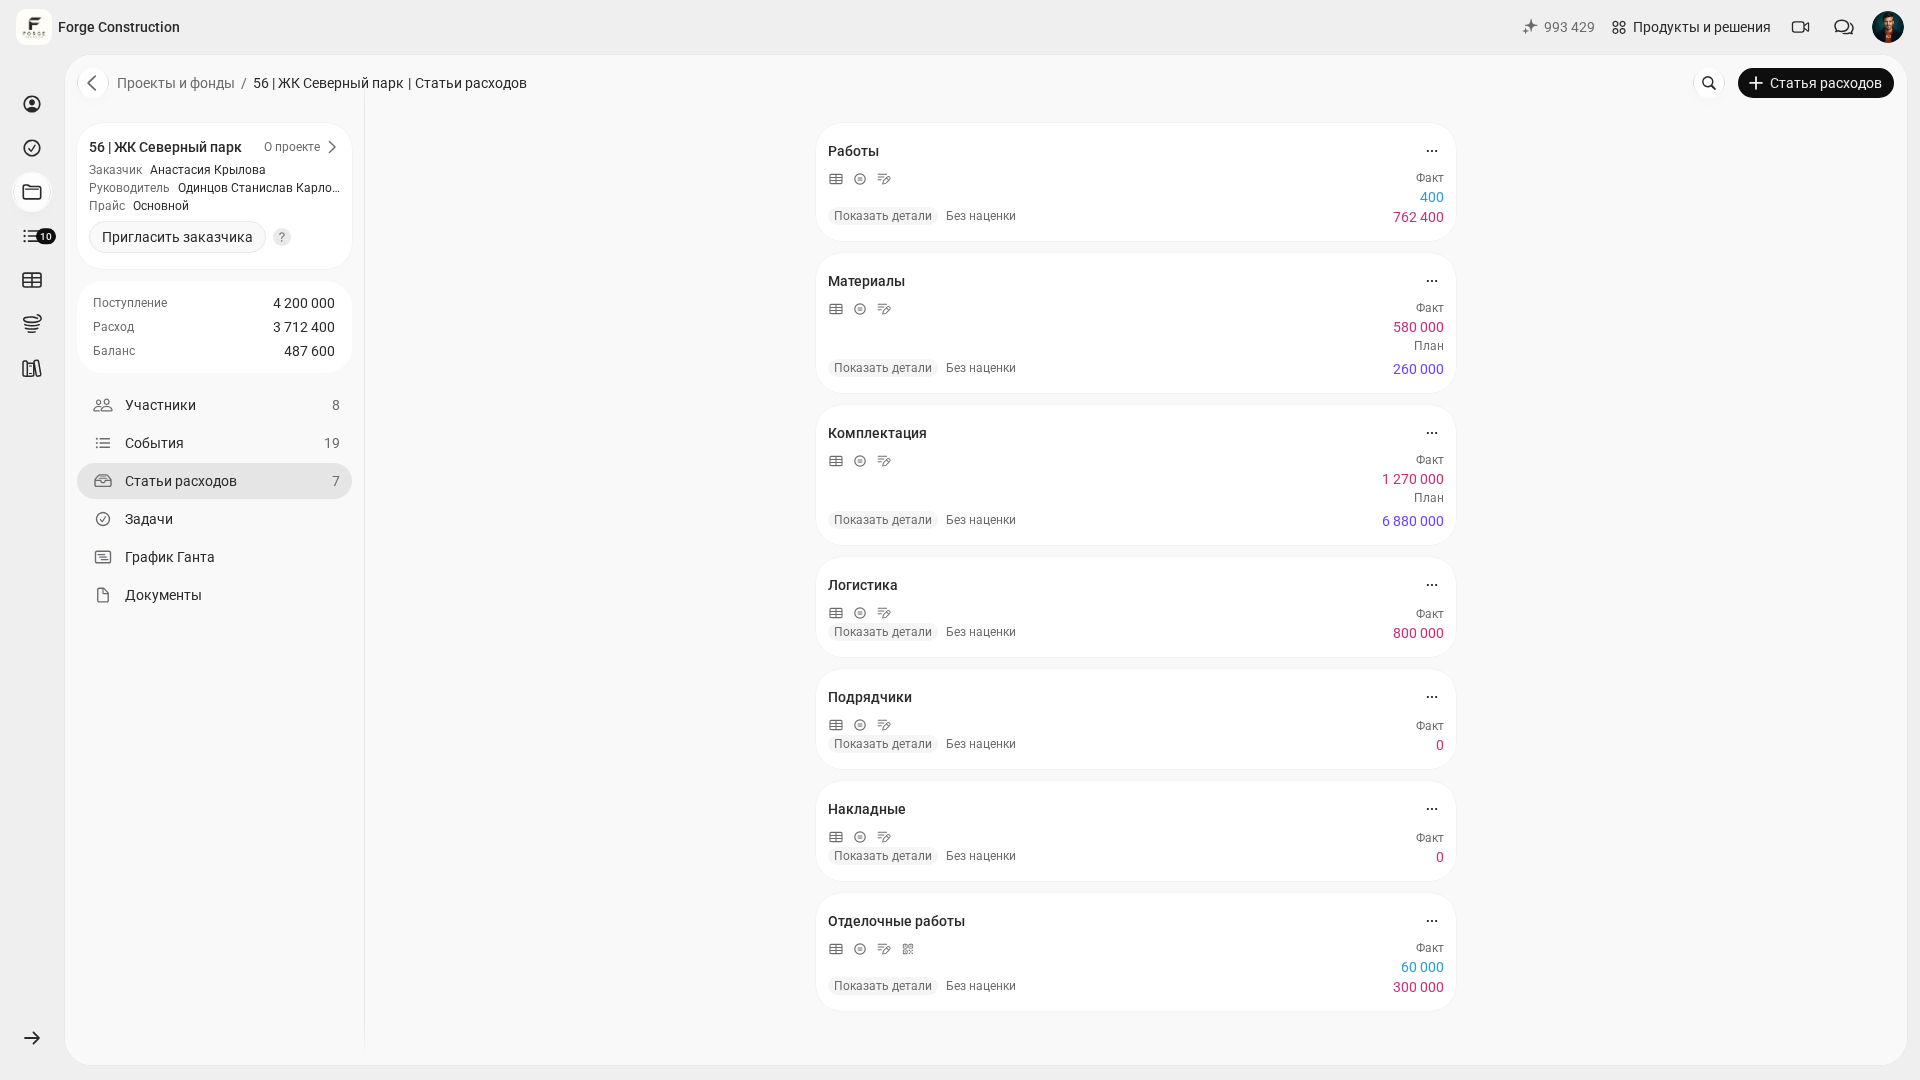
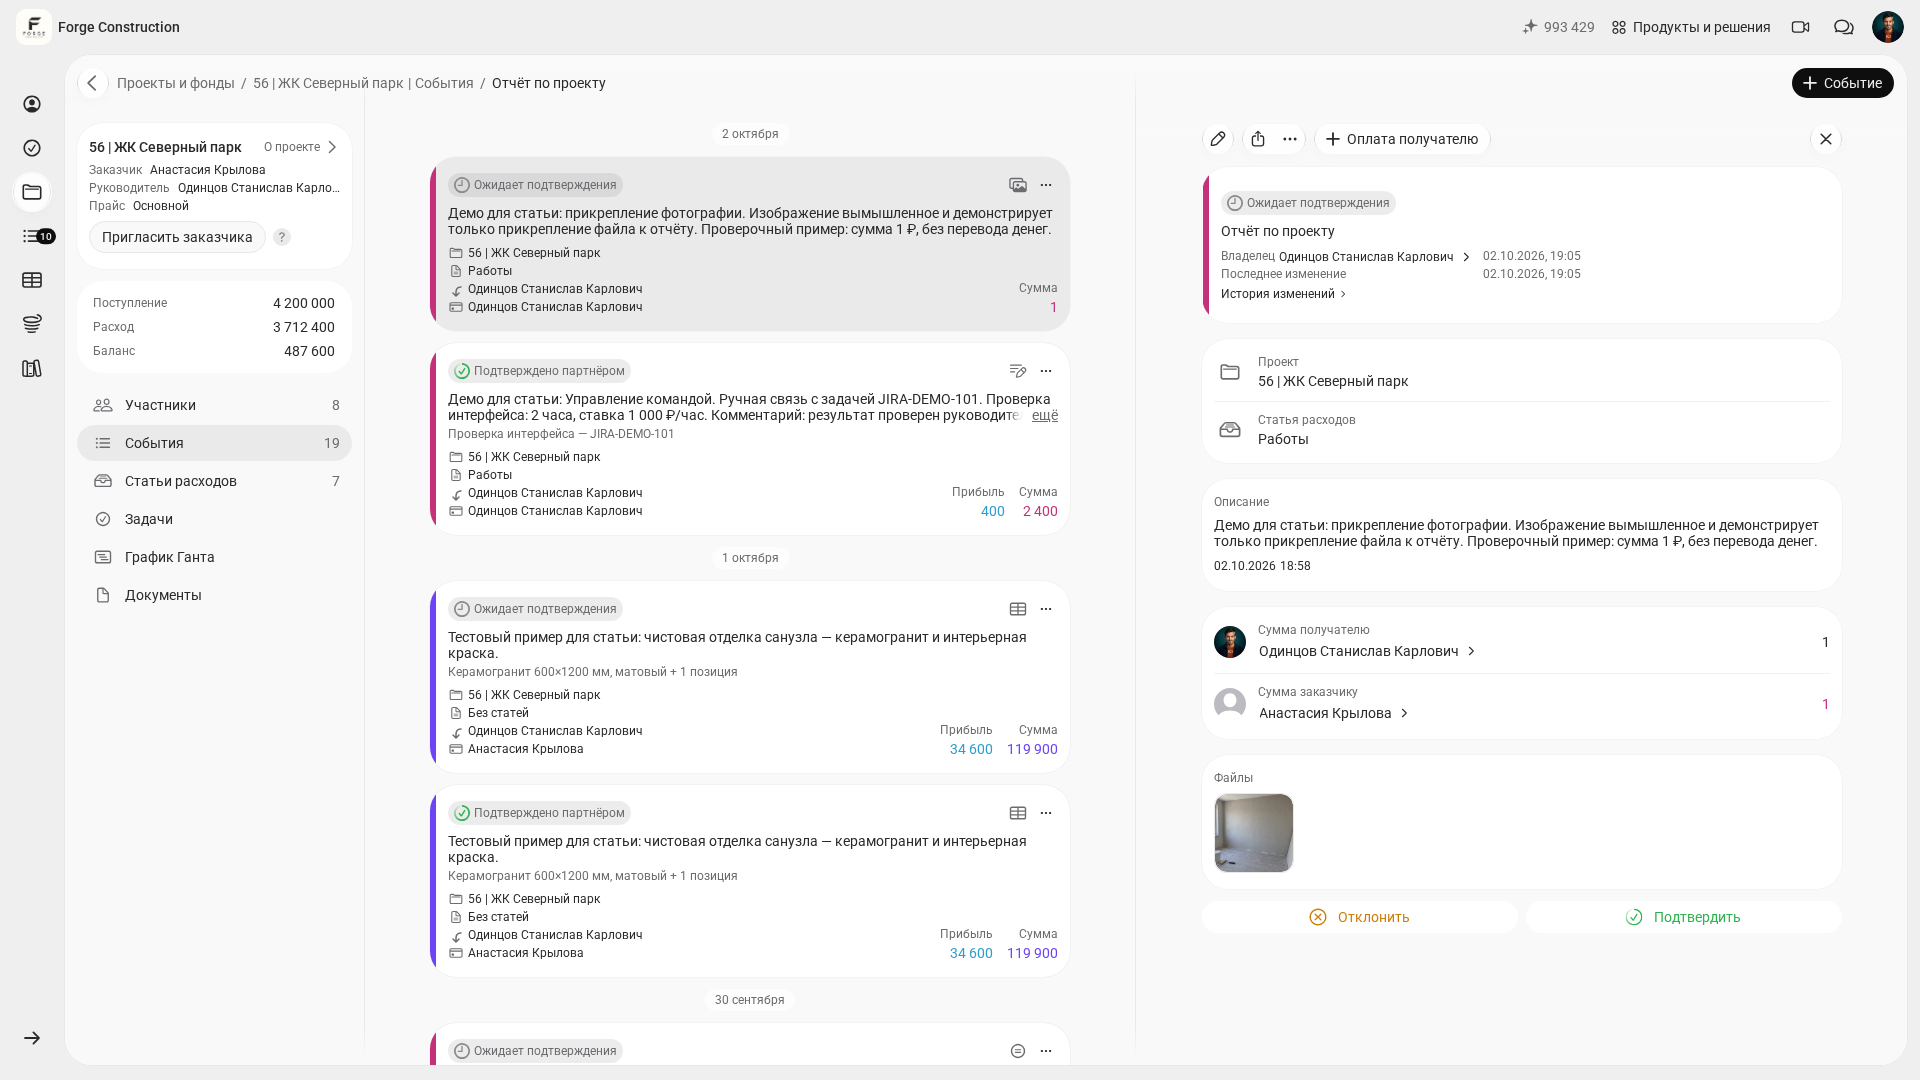
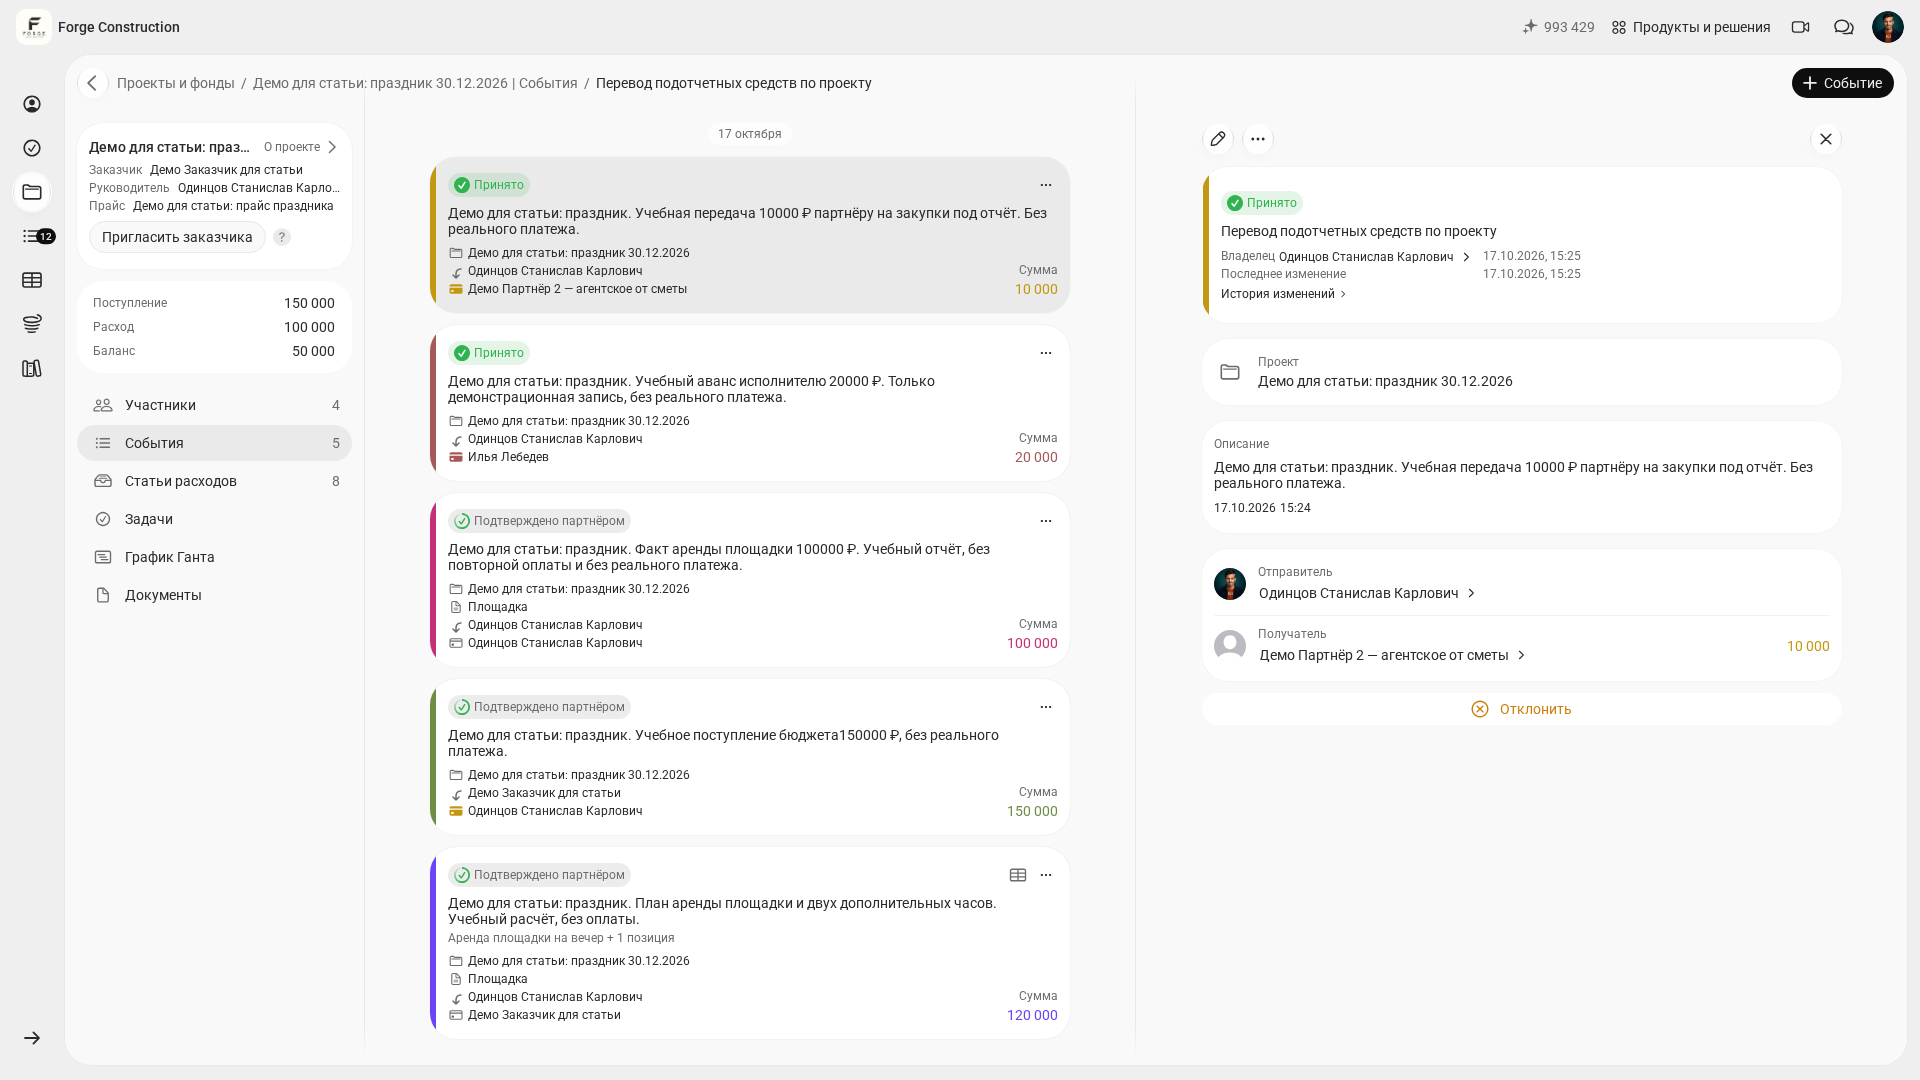
Untuk pembelian menggunakan dana yang sudah diserahkan, gunakan jenis aktivitas tersendiri di 101, yaitu «Transfer dana proyek yang harus dipertanggungjawabkan». Aktivitas ini menunjukkan kepada siapa dana diserahkan dan berapa jumlahnya. Catat pembelian yang benar-benar dilakukan melalui Laporan terpisah pada proyek yang sama; jika dana sudah diserahkan, Anda tidak perlu membuat transfer lagi. Setelah pencatatan, periksa status aktivitas dan saldo penerima pada proyek yang bersangkutan: tersimpannya Laporan saja belum membuktikan bahwa pertanggungjawaban dana yang diserahkan telah selesai. Selengkapnya — cara menyerahkan dana untuk dipertanggungjawabkan dan mencatat pembelian (dalam bahasa Rusia).
Jika acara dibiayai dari dana umum perusahaan, pengeluarannya dapat dicatat bersama biaya overhead lainnya tanpa dicampur dengan anggaran proyek. Penjelasan biaya overhead serta pemisahan «pengeluaran proyek» dan «pengeluaran perusahaan» dapat Anda baca dalam artikel tentang biaya overhead.
Keuntungan lain dari sistem berbasis proyek adalah laporan disusun dari fakta: siapa yang membayar, apa yang dibeli, dan dokumen apa yang dilampirkan. Prinsip yang sama membantu menjaga data manajemen perusahaan tetap teratur, sehingga Anda tidak perlu mengumpulkannya kembali dari banyak percakapan dan berkas. Jika topik ini relevan bagi Anda, bacalah ulasan tentang data manajemen (dalam bahasa Rusia).
Jika Anda ingin membahas pencatatan pengeluaran tim dengan contoh Anda sendiri, silakan ikuti demonstrasi Aplikasi 101.
Daftar pemeriksaan sebelum membayar:
- Sudah jelas apakah kegiatan merupakan acara perusahaan atau inisiatif tim.
- Tersedia anggaran dan penanggung jawab yang berwenang menyetujui pengeluaran.
- Sudah tercatat apa yang termasuk dalam tagihan bersama dan apa yang dianggap sebagai tambahan pribadi.
- Pembayaran dilakukan dengan cara yang jelas: kartu, tagihan, atau dana yang harus dipertanggungjawabkan.
- Setiap pengeluaran memiliki bukti, seperti struk, tagihan, atau berita acara.
- Pengeluaran pribadi, jika ada, ditandai secara terpisah, seperti tiket atas nama seseorang dan voucer.
- Setelah acara, rencana dan realisasi telah dibandingkan, laporan akhir telah disusun, dan sisa dana telah dicatat.