
Uang muka dari pelanggan dalam renovasi dan konstruksi sering terdengar seperti kesepakatan sederhana: “Transfer uang agar kami bisa membeli bahan dan mulai bekerja.” Dalam praktiknya, uang muka memengaruhi hak para pihak, dokumen proyek, dan pajak. Kesalahan dalam kontrak atau pembukuan dapat mengubah pembayaran biasa menjadi sengketa tentang “uang itu milik siapa”.
Intinya, uang muka adalah dana yang masih harus diperoleh kontraktor melalui hasil pekerjaan dan dokumennya. Sampai pekerjaan menghasilkan sesuatu, dana itu merupakan kewajiban kontraktual dan utang kepada pelanggan dalam pembukuan; perlakuan pajaknya memiliki aturan tersendiri, terutama untuk PPN dan rezim pajak sederhana.
Artikel ini membahas praktik kontraktor di Rusia per Maret 2026: apa yang perlu dicantumkan dalam kontrak, bagaimana mencatat pembayaran, dan bukti tertulis maupun digital apa yang perlu disimpan. Aturan hukum dan pajak Rusia berikut tidak boleh diterapkan pada kontrak atau pajak negara lain.
Daftar isi:
- Apa itu uang muka dalam kontrak pekerjaan?
- Apa perbedaan uang muka, uang tanda jadi, dan deposit jaminan?
- Ketentuan uang muka apa yang perlu ada dalam kontrak?
- Bagaimana uang muka dicatat?
- Dokumen apa yang menunjukkan bahwa uang muka telah menjadi hak kontraktor?
- Bagaimana mengendalikan uang muka dalam proyek?
Apa itu uang muka dalam kontrak pekerjaan?
Menurut aturan umum kontrak pekerjaan Rusia, pelanggan membayar setelah hasil pekerjaan diserahkan. Kontraktor dapat menuntut uang muka jika undang-undang atau kontrak mengaturnya. Para pihak sebaiknya menentukan waktu dan jumlah pembayaran, penggunaannya, serta cara membuktikan penyelesaian pekerjaan.
Bayangkan proyek renovasi: pada minggu pertama, kontraktor harus membayar pengiriman bahan dan memberi pembayaran awal kepada tim. Pelanggan bersedia mentransfer uang, tetapi ingin mengetahui penggunaannya. Uang muka membantu memulai proyek, sedangkan catatan yang transparan menjaga komunikasi tetap jelas.
Uang muka dalam kontrak pekerjaan juga dapat dipandang sebagai kredit komersial kepada kontraktor: pelanggan membayar sebelum menerima hasilnya. Karena itu, kontrak sebaiknya menjelaskan bagaimana uang muka diperhitungkan terhadap tahapan pekerjaan yang telah diterima.
Apa perbedaan uang muka, uang tanda jadi, dan deposit jaminan?
Istilah-istilah ini sering dicampuradukkan dalam percakapan sehari-hari. Menurut hukum Rusia, akibatnya berbeda, terutama ketika kontrak berakhir.
Uang muka adalah bagian harga yang dibayar sebelum pekerjaan dilaksanakan. Jika kontrak berakhir dan tidak ada pekerjaan, atau pekerjaan lebih sedikit dari rencana, jumlah yang dapat ditahan kontraktor dan yang harus dikembalikan bergantung pada bukti pelaksanaan serta perhitungan akhir.
Uang tanda jadi adalah sarana menjamin suatu kewajiban. Kesepakatannya harus dibuat tertulis. Jika dokumen menimbulkan keraguan apakah pembayaran itu uang tanda jadi, hukum Rusia umumnya menganggapnya uang muka. Uang tanda jadi dapat menimbulkan akibat seperti penalti, tergantung pihak yang bertanggung jawab atas tidak dipenuhinya kontrak.
Deposit jaminan dapat disepakati untuk menutup pelanggaran di masa depan, seperti utang, denda, atau kerugian. Dalam renovasi, deposit kadang digunakan untuk melindungi pelanggan atau kontraktor. Jangan menyamakannya dengan uang muka: tujuan keduanya berbeda dan membutuhkan klausul serta dokumen perhitungan yang berbeda.
Ketentuan uang muka apa yang perlu ada dalam kontrak?
Uang muka paling mudah dikelola dengan tiga dasar: kontrak, tahapan yang jelas, dan penerimaan hasil melalui berita acara atau prosedur yang disepakati. Pelanggan mengetahui apa yang dibayar, sedangkan kontraktor mengetahui kapan pekerjaan dapat dilanjutkan atau ditangguhkan jika pembayaran terkait belum dilakukan.
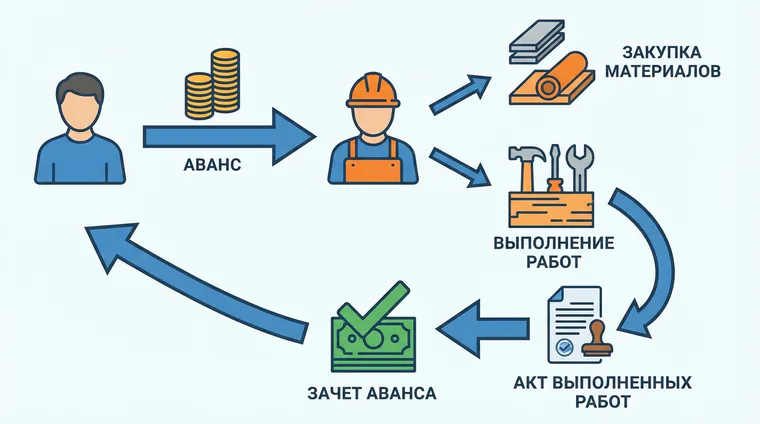
Cara paling sederhana adalah menghubungkan uang muka dengan tahapan: pembayaran → pekerjaan → laporan atau berita acara penerimaan → pembayaran berikutnya. Kami membahas cara beralih ke skema ini dalam “Apa yang harus dilakukan jika pelanggan menolak membayar uang muka” (dalam bahasa Rusia).
Saat menyiapkan kontrak yang dapat dipakai, pastikan hal berikut tercakup:
- Jumlah dan jadwal uang muka. Jumlah tetap atau persentase, tanggal pembayaran, dan syarat pembayaran berikutnya.
- Tujuan uang muka. Biaya yang ditanggung: pekerjaan, bahan, pengiriman, pengerahan tim, atau peralatan.
- Aturan perhitungan. Bagaimana uang muka menjadi pembayaran untuk pekerjaan yang selesai: melalui berita acara, laporan, atau tahapan.
- Prosedur penerimaan. Apa yang dianggap sebagai penerimaan, tenggat untuk menyampaikan keberatan, dan apa yang terjadi jika pelanggan tidak menjawab. Untuk praktik penerimaan konstruksi Rusia, baca artikel kami tentang berita acara penerimaan pekerjaan KS-2 (dalam bahasa Rusia).
- Hak menangguhkan pekerjaan jika pembayaran tidak dilakukan. Ini mengurangi risiko membiayai proyek dengan dana kontraktor sendiri.
- Pengembalian sisa uang muka yang belum menjadi hak kontraktor. Tenggat, cara menghitung, serta bukti biaya dan pekerjaan yang selesai.
Jika Anda memerlukan dokumen siap pakai yang mencakup tahapan konstruksi dan dokumen digital, lihat kontrak pekerjaan renovasi 101 (dalam bahasa Rusia) dan paket di bagian kontrak untuk kontraktor bangunan (dalam bahasa Rusia). Bacalah juga pembahasan kami tentang risiko kontrak pekerjaan (dalam bahasa Rusia) agar klausul kecil tetapi mahal tidak terlewat.
Bagaimana uang muka dicatat?
Dalam pembukuan, uang muka pelanggan biasanya dicatat sebagai kewajiban kontraktor kepada pelanggan: uang telah diterima, tetapi pekerjaan belum diakui sebagai pendapatan. Sampai pekerjaan dilaksanakan dan diterima, pembayaran itu belum menjadi pendapatan yang telah diperoleh menurut pendekatan akuntansi ini.
Urutan pencatatan yang umum ialah mencatat penerimaan sebagai uang muka, memperhitungkannya setelah berita acara penerimaan ditandatangani, lalu mengakui pendapatan dan biaya. Entri yang tepat bergantung pada kebijakan akuntansi dan cara penyelesaian tiap tahap, terutama dalam proyek konstruksi yang panjang.
| Rezim pajak | Apa yang penting untuk uang muka? |
|---|---|
| Sistem pajak umum Rusia, pembayar PPN | PPN umumnya timbul pada tanggal yang lebih awal antara penerimaan uang muka dan penyerahan hasil pekerjaan. Sejak 1 Januari 2026, tarif PPN standar Rusia adalah 22%; PPN atas uang muka umumnya dihitung dengan pecahan 22/122. Saat pekerjaan dilaksanakan, PPN yang sebelumnya dihitung atas uang muka dapat dikurangkan sesuai aturan yang berlaku. |
| Sistem pajak sederhana Rusia (basis kas) | Pendapatan diakui ketika uang diterima. Pengembalian uang muka mengurangi pendapatan pada periode pengembalian. Sejak 2026, sebagian usaha dalam sistem sederhana dapat menjadi wajib PPN berdasarkan ambang batas baru; periksa omzet dan ketentuan kontrak Anda. |
| Rezim paten Rusia / pajak atas penghasilan profesional | Pengakuan pendapatan bergantung pada rezim dan metode pembayaran. Untuk uang muka, tanggal dan tujuan pembayaran dalam kontrak harus sesuai dengan bukti pembayarannya. |
Pembayaran dari pelanggan perorangan memerlukan perhatian khusus. Jika Anda menerima uang muka dari individu dan diwajibkan menggunakan mesin kasir daring menurut aturan Rusia, struk uang muka menjadi penting. Indikator metode pembayaran pada struk harus menunjukkan apakah jumlah tersebut merupakan pembayaran di muka atau uang muka; saat pekerjaan selesai, struk pelunasan akhir diterbitkan. Tanggal dan indikator mudah tertukar bila ada beberapa tahap.
Dokumen apa yang menunjukkan bahwa uang muka telah menjadi hak kontraktor?
Dari sisi hukum dan akuntansi, hak atas uang muka dibuktikan melalui rantai: apa yang dikerjakan → bagaimana hal itu didokumentasikan → bagaimana pelanggan menerimanya. Semakin jelas rantai ini, semakin mudah mengelola pembayaran dan membahas pengembalian bila proyek berhenti.
Proyek konstruksi dan renovasi Rusia sering memakai formulir KS dan berita acara penerimaan. Untuk gambaran dokumen dasar, lihat “Formulir KS: daftar lengkap dan alur dokumen” (dalam bahasa Rusia). Jika Anda menggunakan KS-2 dan KS-3, baca artikel kami tentang perbedaan KS-2 dan KS-3 (dalam bahasa Rusia): artikel tersebut menjelaskan formulir yang mencatat volume pekerjaan dan yang mencatat nilai uang.
Misalnya, pelanggan meminta sisa uang muka dikembalikan dan menyatakan “tidak ada pekerjaan yang dilakukan”. Kontraktor kemudian menunjukkan jurnal pekerjaan, foto bertanggal, surat jalan, kuitansi, dan berita acara penerimaan per tahap. Dengan catatan yang baik, sengketa menjadi perhitungan pekerjaan, pembelian, hasil yang diterima, dan sisa yang harus dikembalikan.
Bagaimana mengendalikan uang muka dalam proyek?
Uang muka sering menimbulkan masalah pengelolaan sebelum sengketa masuk pengadilan: uang datang, pembelian dan pekerjaan dimulai, tetapi pada akhir bulan tidak ada yang mengetahui sisanya. Pembayaran berikutnya tertunda dan negosiasi menjadi tegang. Catatan per proyek membantu mencegahnya.
Dua alat yang berguna adalah kalender pembayaran dan saldo proyek. Jika sisa dana dan pembayaran mendatang terlihat, uang muka tidak lagi tampak seperti “uang bebas di rekening”, melainkan sumber daya proyek. Untuk memahami kekurangan kas dan arus kas, baca “Kesenjangan kas dalam konstruksi” (dalam bahasa Rusia) dan “Laporan arus kas” (dalam bahasa Rusia). Baca juga panduan kami tentang modal kerja (dalam bahasa Rusia): panduan itu menunjukkan mengapa uang muka memengaruhi ketahanan usaha.
Di aplikasi 101 Anda dapat menyimpan jejak digital uang muka dalam proyek: penerimaan dari pelanggan, pengeluaran, laporan, dokumen, dan berita acara penerimaan. Jika menggunakan KS-2, lihat cara pembuatan berita acara otomatis dalam “Membuat berita acara KS-2 di aplikasi 101” (dalam bahasa Rusia).
Berikut daftar singkat untuk mengendalikan uang muka:
- Catat uang muka, tahapan, penerimaan, perhitungan, dan kemungkinan penangguhan karena pembayaran tidak dilakukan dalam kontrak.
- Pisahkan uang muka dari laba dalam keputusan dan catatan: uang sudah masuk, tetapi kewajiban masih ada.
- Tutup setiap tahap dengan dokumen; jangan menunda berita acara penerimaan sampai akhir proyek.
- Periksa rezim pajak Rusia dan status PPN Anda untuk 2026.
- Simpan bukti pengeluaran dan pekerjaan dalam satu proyek agar pembahasan pembayaran didasarkan pada catatan.