
რემონტისა და მშენებლობის დროს დამკვეთის ავანსი ხშირად მარტივ შეთანხმებად ჩანს: „გადმორიცხეთ თანხა, რომ მასალები ვიყიდოთ და მუშაობა დავიწყოთ“. სინამდვილეში ავანსი გავლენას ახდენს მხარეთა უფლებებზე, პროექტის დოკუმენტებზე და გადასახადებზე. ხელშეკრულებაში ან აღრიცხვაში შეცდომამ ჩვეულებრივი გადახდა შეიძლება დავად აქციოს იმის შესახებ, თუ „ვის ეკუთვნის ეს ფული“.
მთავარი აზრი ასეთია: ავანსი არის თანხა, რომელიც შემსრულებელმა ჯერ უნდა გამოიმუშაოს სამუშაოს შედეგითა და დოკუმენტებით. მანამდე ის ხელშეკრულებით ნაკისრი ვალდებულება და ბუღალტრულ აღრიცხვაში დამკვეთის მიმართ დავალიანებაა; საგადასახადო წესები კი ცალკეა, განსაკუთრებით დღგ-ისა და გამარტივებული რეჟიმის შემთხვევაში.
სტატია აღწერს რუსეთში მოქმედი შემსრულებლების პრაქტიკას 2026 წლის მარტის მდგომარეობით: რა ჩაიწეროს ხელშეკრულებაში, როგორ აღირიცხოს გადახდა და რა ქაღალდისა თუ ციფრული მტკიცებულება შეინახოთ. ქვემოთ მოცემული რუსეთის სამართლებრივი და საგადასახადო წესები სხვა ქვეყნების ხელშეკრულებებსა და გადასახადებზე არ ვრცელდება.
შინაარსი:
რა არის ავანსი ნარდობის ხელშეკრულებაში?
რუსული ნარდობის ხელშეკრულების საერთო წესით, დამკვეთი იხდის სამუშაოს შედეგის ჩაბარების შემდეგ. შემსრულებელს ავანსის მოთხოვნა შეუძლია, თუ ამას კანონი ან ხელშეკრულება ითვალისწინებს. მხარეებმა უნდა განსაზღვრონ გადახდის დრო, თანხა, დანიშნულება და შესრულების დადასტურების წესი.
წარმოიდგინეთ სარემონტო პროექტი: პირველ კვირაში საჭიროა მასალების მიტანის საფასურის გადახდა და გუნდისთვის წინასწარი თანხის მიცემა. დამკვეთი მზად არის თანხის გადასარიცხად, მაგრამ სურს იცოდეს, რაში დაიხარჯება იგი. ავანსი პროექტის დაწყებას უწყობს ხელს, ხოლო გამჭვირვალე აღრიცხვა კომუნიკაციას ამარტივებს.
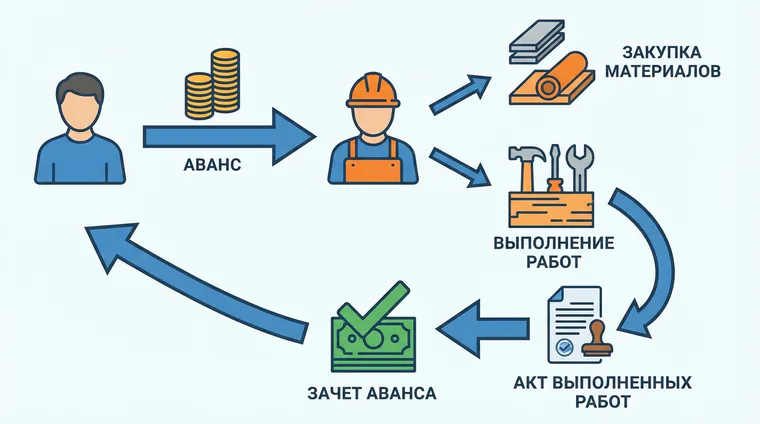
ნარდობის ხელშეკრულებაში ავანსი შეიძლება შემსრულებლისთვის კომერციულ კრედიტადაც ჩაითვალოს: დამკვეთი შედეგის მიღებამდე იხდის. ამიტომ ხელშეკრულებაში სასურველია აღწეროთ, როგორ ჩაითვლება ავანსი ეტაპობრივად მიღებული სამუშაოს საფასურში.
რით განსხვავდება ავანსი ბესა და უზრუნველყოფის დეპოზიტისგან?
საუბარში ამ ცნებებს ხშირად ერთმანეთში ურევენ. რუსეთის სამართალში მათ სხვადასხვა შედეგი აქვს, განსაკუთრებით ხელშეკრულების შეწყვეტისას.
ავანსი არის ფასის ნაწილი, რომელიც სამუშაოს შესრულებამდე გადაიხდება. თუ ხელშეკრულება დასრულდა და სამუშაო არ შესრულებულა ან დაგეგმილზე ნაკლები გაკეთდა, შემსრულებლის მიერ დასატოვებელი და დასაბრუნებელი თანხა შესრულების მტკიცებულებებსა და საბოლოო ანგარიშზეა დამოკიდებული.
ბე ვალდებულების შესრულების უზრუნველყოფის საშუალებაა და წერილობით უნდა გაფორმდეს. თუ დოკუმენტებიდან საეჭვოა, რომ გადახდა ბე იყო, რუსეთის სამართალი მას, როგორც წესი, ავანსად მიიჩნევს. ბეს შეიძლება სანქციის მსგავსი შედეგი ჰქონდეს იმის მიხედვით, ვისი ბრალია ხელშეკრულების შეუსრულებლობა.
უზრუნველყოფის დეპოზიტი შეიძლება შეთანხმდეს მომავალი დარღვევების, მაგალითად ვალის, ჯარიმის ან ზარალის დასაფარად. რემონტისას ის ზოგჯერ დამკვეთის ან შემსრულებლის დაცვას ემსახურება. ავანსში არ აურიოთ: მათი მიზანი განსხვავებულია და სხვადასხვა სახელშეკრულებო პირობა და ჩათვლის დოკუმენტი სჭირდება.
ავანსის რა პირობები უნდა იყოს ხელშეკრულებაში?
ავანსის მართვა სამ საყრდენზეა მარტივი: ხელშეკრულება, მკაფიო ეტაპები და შედეგის მიღება აქტით ან შეთანხმებული წესით. ასე დამკვეთმა იცის, რაში იხდის, ხოლო შემსრულებელმა — როდის შეუძლია გაგრძელება ან შეჩერება, თუ შესაბამისი გადახდა არ შესრულდა.
უმარტივესია ავანსის ეტაპებთან დაკავშირება: გადახდა → შესრულება → ანგარიში ან მიღება-ჩაბარების აქტი → შემდეგი გადახდა. ამ სქემაზე გადასვლას განვიხილავთ სტატიაში „რა ვქნათ, თუ დამკვეთი ავანსის გადახდაზე უარს ამბობს“ (რუსულ ენაზე).
პრაქტიკული ხელშეკრულების შედგენისას შეამოწმეთ, რომ მასში იყოს:
- ავანსის ოდენობა და გრაფიკი. ფიქსირებული თანხა ან პროცენტი, თარიღები და შემდეგი გადახდის პირობები.
- ავანსის დანიშნულება. რას ფარავს: სამუშაოს, მასალებს, მიწოდებას, გუნდის მობილიზებას თუ ტექნიკას.
- ჩათვლის წესი. როგორ გადაიქცევა ავანსი შესრულებული სამუშაოს საფასურად: აქტების, ანგარიშების ან ეტაპების მიხედვით.
- მიღების პროცედურა. რა ითვლება მიღებად, რა ვადაში შეიძლება შენიშვნების წარდგენა და რა ხდება, თუ დამკვეთი არ პასუხობს. რუსეთის სამშენებლო პრაქტიკაში მიღების შესახებ იხილეთ ჩვენი სტატია KS-2 შესრულებული სამუშაოს აქტზე (რუსულ ენაზე).
- გადაუხდელობისას სამუშაოს შეჩერების უფლება. ეს ამცირებს პროექტის საკუთარი სახსრებით დაფინანსების რისკს.
- გამოუმუშავებელი ნაშთის დაბრუნება. ვადა, გამოთვლის წესი და ხარჯებისა თუ შესრულებული სამუშაოს მტკიცებულებები.
თუ გჭირდებათ მზა დოკუმენტი სამშენებლო ეტაპებისა და ციფრული დოკუმენტების გათვალისწინებით, იხილეთ 101-ის სარემონტო სამუშაოების ხელშეკრულება (რუსულ ენაზე) და კრებულები სექციაში ხელშეკრულებები მშენებლებისთვის (რუსულ ენაზე). ასევე სასარგებლოა წაიკითხოთ ნარდობის ხელშეკრულების რისკებზე (რუსულ ენაზე), რომ მცირე, მაგრამ ძვირადღირებული პირობები არ გამოგრჩეთ.
როგორ აღირიცხება ავანსი?
ბუღალტრულ აღრიცხვაში დამკვეთის ავანსი, ჩვეულებრივ, შემსრულებლის ვალდებულებაა დამკვეთის მიმართ: თანხა მიღებულია, მაგრამ სამუშაო ჯერ შემოსავლად არ აღიარებულა. სანამ სამუშაო არ შესრულდება და არ მიიღება, ამ სააღრიცხვო მიდგომით ის გამომუშავებულ შემოსავლად არ ითვლება.
ჩვეულებრივი გატარებების რიგია თანხის ავანსად აღრიცხვა, მიღება-ჩაბარების აქტების ხელმოწერის შემდეგ ჩათვლა და შემდგომ შემოსავლებისა და ხარჯების აღიარება. ზუსტი გატარებები დამოკიდებულია სააღრიცხვო პოლიტიკასა და ეტაპების დახურვაზე, განსაკუთრებით ხანგრძლივ მშენებლობაში.
| საგადასახადო რეჟიმი | რა არის მნიშვნელოვანი ავანსისთვის? |
|---|---|
| რუსეთის საერთო საგადასახადო სისტემა, დღგ-ის გადამხდელი | დღგ, როგორც წესი, წარმოიშობა ავანსის მიღებისა და სამუშაოს რეალიზაციის თარიღებიდან უფრო ადრინდელზე. 2026 წლის 1 იანვრიდან რუსეთში დღგ-ის სტანდარტული განაკვეთი 22%-ია; ავანსზე დღგ, ჩვეულებრივ, 22/122 პროპორციით გამოითვლება. სამუშაოს შესრულებისას ავანსზე ადრე დარიცხული დღგ შეიძლება მოქმედი წესით გამოიქვითოს. |
| რუსეთის გამარტივებული საგადასახადო სისტემა (საკასო მეთოდი) | შემოსავალი თანხის მიღებისას აღიარდება. დაბრუნებული ავანსი დაბრუნების პერიოდის შემოსავალს ამცირებს. 2026 წლიდან გამარტივებულ რეჟიმში მყოფ ზოგიერთ კომპანიას ახალი ზღვრების გამო შეიძლება დღგ-ის გადახდა დაეკისროს; შეამოწმეთ ბრუნვა და ხელშეკრულების პირობები. |
| რუსეთის საპატენტო რეჟიმი / პროფესიულ შემოსავალზე გადასახადი | შემოსავლის აღიარება რეჟიმსა და გადახდის მეთოდზეა დამოკიდებული. ავანსის შემთხვევაში ხელშეკრულებასა და ქვითრებში თარიღები და გადახდის დანიშნულება უნდა ემთხვეოდეს. |
კერძო პირებისგან მიღებულ გადახდებს ცალკე ყურადღება სჭირდება. თუ კერძო დამკვეთისგან ავანსს იღებთ და რუსეთის წესებით ონლაინ სალაროს გამოყენება გევალებათ, ავანსის ჩეკი მნიშვნელოვანია. გადახდის მეთოდის მაჩვენებელმა უნდა ასახოს, თანხა წინასწარი გადახდაა თუ ავანსი; სამუშაოს დასრულებისას საბოლოო ანგარიშსწორების ჩეკი გაიცემა. რამდენიმე ეტაპისას თარიღებისა და მაჩვენებლების არევა ადვილია.
რომელი დოკუმენტები ადასტურებს ავანსის გამომუშავებას?
სამართლებრივი და სააღრიცხვო თვალსაზრისით ავანსის გამომუშავება მტკიცებულებათა ჯაჭვით დასტურდება: რა გაკეთდა → როგორ გაფორმდა → როგორ მიიღო დამკვეთმა. რაც უფრო მკაფიოა ეს ჯაჭვი, მით მარტივია გადახდების მართვა და პროექტის შეჩერებისას დაბრუნების განხილვა.
რუსეთის სამშენებლო და სარემონტო პროექტებში ხშირად იყენებენ KS ფორმებსა და მიღება-ჩაბარების აქტებს. პირველადი დოკუმენტების მიმოხილვისთვის იხილეთ „KS ფორმები: სრული სია და დოკუმენტაციის ლოგიკა“ (რუსულ ენაზე). თუ KS-2-სა და KS-3-ს იყენებთ, წაიკითხეთ ჩვენი სტატია KS-2-სა და KS-3-ს შორის განსხვავებაზე (რუსულ ენაზე): ის განმარტავს, რომელი ფორმა ასახავს სამუშაოს მოცულობას და რომელი — თანხას.
მაგალითად, დამკვეთი ავანსის ნაშთის დაბრუნებას ითხოვს და ამბობს, რომ „არაფერი გაკეთებულა“. შემსრულებელი აჩვენებს სამუშაო ჟურნალს, დათარიღებულ ფოტოებს, ზედნადებებს, ქვითრებს და ეტაპების მიღება-ჩაბარების აქტებს. კარგი აღრიცხვისას დავა გადაიქცევა შესრულებული სამუშაოს, შესყიდვების, მიღებული სამუშაოს და დასაბრუნებელი ნაშთის გამოთვლად.
როგორ ვაკონტროლოთ ავანსი პროექტში?
ავანსი ხშირად სასამართლომდე, პროექტის მართვაში ქმნის პრობლემას: თანხა მოდის, იწყება შესყიდვები და სამუშაო, მაგრამ თვის ბოლოს ნაშთი არავინ იცის. შემდეგი გადახდა ფერხდება და მოლაპარაკება იძაბება. პროექტის მიხედვით აღრიცხვა ამის თავიდან აცილებას ეხმარება.
ორი სასარგებლო ინსტრუმენტია გადახდის კალენდარი და პროექტის ბალანსი. თუ ხედავთ დარჩენილ თანხასა და მოსალოდნელ გადახდებს, ავანსი აღარ ჰგავს „ბარათზე თავისუფალ ფულს“ და პროექტის რესურსად იქცევა. ფულადი დეფიციტისა და ნაკადების შესახებ იხილეთ „ფულადი დეფიციტი მშენებლობაში“ (რუსულ ენაზე) და „ფულადი ნაკადების ანგარიში“ (რუსულ ენაზე). ასევე წაიკითხეთ ჩვენი გზამკვლევი საბრუნავი კაპიტალის შესახებ (რუსულ ენაზე): ის აჩვენებს, რატომ მოქმედებს ავანსი ბიზნესის მდგრადობაზე.
101 აპში შეგიძლიათ პროექტში ავანსის ციფრული კვალი შეინარჩუნოთ: დამკვეთისგან მიღებული თანხები, ხარჯები, ანგარიშები, დოკუმენტები და მიღება-ჩაბარების აქტები. თუ KS-2-ს იყენებთ, ნახეთ, როგორ ავტომატიზდება აქტების შექმნა სტატიაში „KS-2 აქტების შექმნა 101 აპში“ (რუსულ ენაზე).
ავანსის კონტროლისთვის ეს მოკლე სია გამოგადგებათ:
- ხელშეკრულებაში განსაზღვრეთ ავანსი, ეტაპები, მიღება, ჩათვლა და გადაუხდელობისას სამუშაოს შეჩერება.
- გადაწყვეტილებებსა და აღრიცხვაში ავანსი მოგებისგან გამიჯნეთ: თანხა მიღებულია, მაგრამ ვალდებულება რჩება.
- ყოველი ეტაპი დოკუმენტებით დახურეთ; მიღება-ჩაბარების აქტები პროექტის ბოლომდე არ გადადოთ.
- შეამოწმეთ თქვენი რუსული საგადასახადო რეჟიმი და დღგ-ის სტატუსი 2026 წლისთვის.
- ხარჯებისა და სამუშაოს მტკიცებულებები ერთ პროექტში შეაგროვეთ, რომ გადახდაზე საუბარი ჩანაწერებს დაეყრდნოს.