
El anticipo de un cliente en una obra de reforma o construcción suele parecer un acuerdo sencillo: «transfiera el dinero para comprar materiales y empezar». En realidad, afecta a los derechos de las partes, la documentación del proyecto y los impuestos. Un error en el contrato o en la contabilidad puede convertir un pago corriente en una disputa sobre «de quién es ese dinero».
La idea principal es esta: el anticipo es dinero que el contratista todavía debe justificar con el resultado del trabajo y los documentos. Hasta entonces, representa una obligación contractual y una deuda frente al cliente en la contabilidad; los impuestos siguen reglas propias, especialmente el IVA y el régimen simplificado.
Este artículo describe la práctica de los contratistas en Rusia en marzo de 2026: qué incluir en el contrato, cómo contabilizar el pago y qué pruebas impresas y digitales conservar. Las normas jurídicas y fiscales rusas que siguen no deben aplicarse a contratos ni impuestos de otros países.
Contenido:
- ¿Qué es un anticipo en un contrato de obra?
- Anticipo, arras y depósito de garantía: ¿en qué se diferencian?
- ¿Qué condiciones sobre el anticipo debe incluir el contrato?
- ¿Cómo se contabilizan los anticipos?
- ¿Qué documentos acreditan que el anticipo se ha devengado?
- ¿Cómo controlar los anticipos de un proyecto?
¿Qué es un anticipo en un contrato de obra?
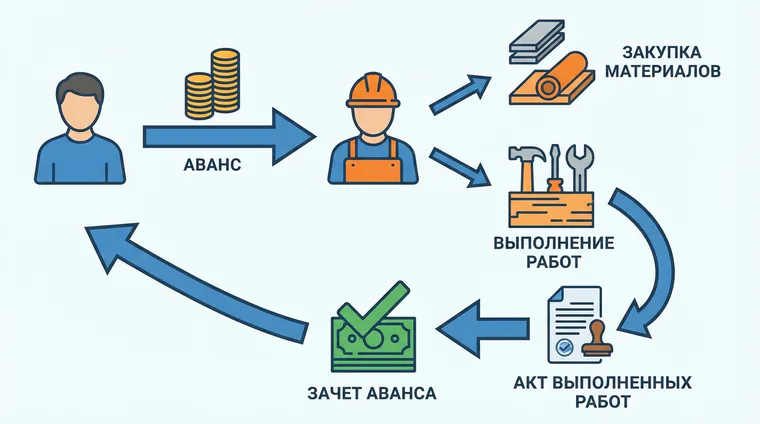
En un contrato de obra ruso, la regla general es que el cliente paga después de recibir el resultado. El contratista puede exigir un anticipo cuando lo prevén la ley o el contrato. Las partes deben fijar cuándo se paga, cuánto, para qué se destina y cómo se acredita la ejecución.
Imagine una reforma: durante la primera semana hay que pagar la entrega de materiales y adelantar dinero al equipo. El cliente está dispuesto a transferir los fondos, pero quiere saber cómo se utilizarán. El anticipo permite iniciar el proyecto, mientras que un registro transparente facilita la comunicación.
Otro aspecto: el anticipo en un contrato de obra puede entenderse como crédito comercial al contratista, pues el cliente paga antes de recibir el resultado. Por eso conviene describir en el contrato cómo se compensa el anticipo con las etapas aceptadas.
Anticipo, arras y depósito de garantía: ¿en qué se diferencian?
En el lenguaje corriente suelen confundirse. En el derecho ruso tienen consecuencias diferentes, sobre todo cuando se resuelve el contrato.
Anticipo es una parte del precio pagada antes de ejecutar los trabajos. Si el contrato termina y no se ha trabajado, o se ha ejecutado menos de lo previsto, las pruebas de la ejecución y el cálculo final determinan qué puede conservar el contratista y qué debe devolver.
Arras son una forma de garantizar una obligación. Deben constar por escrito. Si los documentos dejan dudas de que el pago fueran arras, el derecho ruso suele considerarlo un anticipo. Las arras pueden tener un efecto sancionador según qué parte sea responsable del incumplimiento.
Depósito de garantía puede pactarse para cubrir futuros incumplimientos, como deudas, penalizaciones o pérdidas. En las reformas a veces se utiliza como protección del cliente o del contratista. No debe confundirse con el anticipo: cumplen funciones distintas y requieren cláusulas y documentos de compensación diferentes.
¿Qué condiciones sobre el anticipo debe incluir el contrato?
El anticipo funciona mejor cuando se apoya en tres elementos: contrato, etapas claras y aceptación del resultado mediante actas o conforme al procedimiento pactado. Así el cliente sabe qué paga y el contratista sabe cuándo puede continuar o suspender el trabajo si falta el pago correspondiente.
Lo más sencillo es vincular los anticipos a las etapas: pago → ejecución → informe o acta → siguiente pago. Explicamos cómo pasar a este esquema en «Qué hacer si el cliente se niega a pagar un anticipo» (en ruso).
Si está preparando un contrato práctico, compruebe que incluya lo siguiente:
- Importe y calendario del anticipo. Una cantidad fija o un porcentaje, las fechas y las condiciones del siguiente pago.
- Destino del anticipo. Los gastos que cubre: trabajos, materiales, entrega, movilización del equipo o maquinaria.
- Reglas de compensación. Cómo se convierte el anticipo en pago por los trabajos ejecutados: mediante actas, informes o etapas.
- Procedimiento de aceptación. Qué se considera aceptación, cuánto tiempo hay para formular objeciones y qué ocurre si el cliente no responde. Sobre la aceptación en la construcción rusa, consulte el artículo sobre el acta de trabajos KS-2 (en ruso).
- Derecho a suspender el trabajo en caso de impago. Reduce el riesgo de financiar la obra con fondos propios.
- Devolución del saldo no devengado. Plazos, método de cálculo y pruebas de los gastos y trabajos realizados.
Si necesita un documento ya preparado que contemple las etapas de obra y los documentos digitales, vea el contrato de reforma de 101 (en ruso) y los paquetes de la sección contratos para constructores (en ruso). También conviene revisar los riesgos del contrato de obra (en ruso) para no pasar por alto cláusulas pequeñas pero costosas.
¿Cómo se contabilizan los anticipos?
En la contabilidad, el anticipo del cliente suele registrarse como una obligación del contratista frente a él: se ha recibido el dinero, pero el trabajo todavía no se ha reconocido como ingreso. Mientras no se ejecute y acepte, no es un ingreso devengado según este enfoque contable.
Una secuencia habitual de asientos consiste en registrar el cobro como anticipo, compensarlo tras firmar las actas y reconocer después los ingresos y gastos. Los asientos exactos dependen de la política contable y de cómo se cierren las etapas, especialmente en obras largas.
| Régimen fiscal | ¿Qué importa respecto al anticipo? |
|---|---|
| Régimen general ruso, sujeto al IVA | El IVA suele devengarse en la fecha anterior entre el cobro del anticipo y la realización del trabajo. Desde el 1 de enero de 2026, el tipo general ruso es del 22 %; para anticipos normalmente se calcula con la fracción 22/122. Al ejecutar el trabajo, el IVA calculado sobre el anticipo puede deducirse conforme a las normas aplicables. |
| Régimen simplificado ruso (criterio de caja) | El ingreso se reconoce cuando se recibe el dinero. La devolución del anticipo reduce los ingresos del período en que se devuelve. Desde 2026, algunas empresas de este régimen pueden quedar sujetas al IVA por los nuevos umbrales; revise su facturación y las condiciones contractuales. |
| Régimen ruso de patente / impuesto sobre ingresos profesionales | El reconocimiento del ingreso depende del régimen y del método de cobro. En los anticipos, las fechas y el concepto del pago deben coincidir en el contrato y los justificantes. |
Los cobros de clientes particulares requieren atención aparte. Si recibe un anticipo de un particular y está obligado a usar una caja registradora en línea según las normas rusas, el justificante del anticipo es importante. Debe indicar si se trata de un pago anticipado o un anticipo; al cerrar el trabajo se emite un justificante de liquidación final. Con varias etapas es fácil equivocarse en fechas e indicadores.
¿Qué documentos acreditan que el anticipo se ha devengado?
Desde el punto de vista jurídico y contable, el anticipo se justifica mediante una cadena: qué se hizo → cómo se documentó → cómo lo aceptó el cliente. Cuanto más clara sea, más fácil será gestionar los pagos y discutir una devolución si el proyecto se detiene.
En las obras rusas se usan a menudo formularios KS y actas de aceptación. Para entender los documentos primarios, consulte «Formularios KS: lista completa y lógica de la documentación» (en ruso). Si trabaja con KS-2 y KS-3, lea nuestro artículo sobre la diferencia entre KS-2 y KS-3 (en ruso): explica qué documento refleja el volumen de obra y cuál refleja el dinero.
Por ejemplo, el cliente pide que se le devuelva el resto del anticipo y afirma que «no se ha hecho nada». Entonces el contratista presenta el diario de obra, fotografías fechadas, albaranes, recibos y actas de aceptación por etapas. Con buenos registros, la disputa se convierte en un cálculo de trabajos realizados, compras, trabajos aceptados y saldo a devolver.
¿Cómo controlar los anticipos de un proyecto?
Los anticipos suelen causar problemas en la gestión antes de llegar a los tribunales: entra el dinero, empiezan las compras y el trabajo, pero a fin de mes nadie conoce el saldo. El siguiente pago se retrasa y llegan las negociaciones tensas. Los registros por proyecto ayudan a evitarlo.
Dos herramientas útiles son el calendario de pagos y el balance del proyecto. Si ve el saldo y los próximos pagos, el anticipo deja de parecer «dinero libre en una tarjeta» y se convierte en un recurso de la obra. Para ampliar la información sobre faltas de liquidez y flujos de efectivo, consulte «Falta de liquidez en la construcción» (en ruso) y «Estado de flujos de efectivo» (en ruso). También puede consultar nuestra guía sobre capital circulante (en ruso): muestra por qué los anticipos influyen en la estabilidad del negocio.
En la aplicación 101 puede mantener el rastro digital de un anticipo dentro del proyecto: cobros del cliente, gastos, informes, documentos y actas. Si utiliza KS-2, vea cómo se automatiza la creación de actas en «Creación de actas KS-2 en la aplicación 101» (en ruso).
Para terminar, esta lista ayuda a mantener los anticipos bajo control:
- Incluya en el contrato el anticipo, las etapas, la aceptación, la compensación y la suspensión por impago.
- Distinga el anticipo del beneficio en sus decisiones y registros: llegó el dinero, pero la obligación sigue vigente.
- Cierre cada etapa con documentos; no deje las actas para el final del proyecto.
- Compruebe su régimen fiscal ruso y su situación respecto al IVA en 2026.
- Reúna las pruebas de los gastos y trabajos en un mismo proyecto para hablar de pagos con datos.