
غالبًا ما تبدو الدفعة المقدمة من العميل في أعمال الترميم والبناء اتفاقًا بسيطًا: «حوّل المال لنشتري المواد ونبدأ العمل». لكنها تؤثر عمليًا في حقوق الطرفين ووثائق المشروع والضرائب. وقد يحوّل خطأ في صياغة العقد أو المحاسبة دفعة عادية إلى نزاع حول «لمن تعود هذه الأموال».
الفكرة الأساسية هي أن الدفعة المقدمة مال لم يكتسبه المقاول بعد؛ عليه أن يثبت استحقاقه بنتيجة العمل ووثائقه. وحتى ذلك الحين، تمثل التزامًا بموجب العقد ودينًا للعميل في المحاسبة؛ وللضرائب قواعدها الخاصة، ولا سيما ضريبة القيمة المضافة والنظام الضريبي المبسط.
تشرح هذه المقالة ممارسة المقاولين في روسيا حتى مارس 2026: ما الذي ينبغي إدراجه في العقد، وكيف تُسجَّل الدفعة، وما الأدلة الورقية والرقمية التي يجب حفظها. لا يجوز تطبيق القواعد القانونية والضريبية الروسية الواردة أدناه على عقود أو ضرائب بلدان أخرى.
المحتويات:
ما الدفعة المقدمة في عقد المقاولة؟
القاعدة العامة في عقد المقاولة الروسي أن العميل يدفع بعد تسلّم نتيجة العمل. ويجوز للمقاول طلب دفعة مقدمة إذا نص القانون أو العقد على ذلك. وينبغي للطرفين تحديد موعد الدفع ومبلغه وغرضه وكيفية إثبات التنفيذ.
تخيّل مشروع ترميم: خلال الأسبوع الأول يجب دفع تكلفة توصيل المواد ومبالغ أولية لفريق العمل. العميل مستعد لتحويل المال، لكنه يريد معرفة أوجه استخدامه. تساعد الدفعة المقدمة على بدء المشروع، وتدعم السجلات الواضحة التواصل بين الطرفين.
يمكن أيضًا النظر إلى الدفعة المقدمة في عقد المقاولة باعتبارها ائتمانًا تجاريًا للمقاول، لأن العميل يدفع قبل تسلّم النتيجة. لذلك من الأفضل أن يوضح العقد كيف تُحتسب الدفعة ضمن قيمة مراحل العمل المقبولة.
ما الفرق بين الدفعة المقدمة والعربون ومبلغ الضمان؟
كثيرًا ما تختلط هذه المصطلحات في الكلام اليومي. لكن آثارها تختلف في القانون الروسي، ولا سيما عند انتهاء العقد.
الدفعة المقدمة هي جزء من الثمن يُدفع قبل تنفيذ العمل. وإذا انتهى العقد من دون تنفيذ العمل، أو نُفّذ منه أقل مما كان متوقعًا، تحدد أدلة التنفيذ والحساب النهائي ما يجوز للمقاول الاحتفاظ به وما يجب رده.
العربون وسيلة لضمان الالتزام ويجب إثباته كتابة. وإذا تركت الوثائق شكًا في أن المبلغ عربون، يعدّه القانون الروسي عادةً دفعة مقدمة. وقد تكون للعربون آثار شبيهة بالجزاء بحسب الطرف المسؤول عن عدم تنفيذ العقد.
مبلغ الضمان يمكن الاتفاق عليه لتغطية إخلالات مستقبلية، مثل الديون أو الغرامات أو الخسائر. ويستخدمه البعض في أعمال الترميم لحماية العميل أو المقاول. لا تخلطه بالدفعة المقدمة: فلكل منهما غرض مختلف وشروط تعاقدية ووثائق تسوية مختلفة.
ما شروط الدفعة المقدمة التي ينبغي أن يتضمنها العقد؟
يسهل ضبط الدفعة المقدمة إذا قامت على ثلاثة أسس: عقد واضح، ومراحل محددة، وقبول نتيجة العمل بمحاضر أو وفق الإجراء المتفق عليه. عندئذ يعرف العميل مقابل ماذا يدفع، ويعرف المقاول متى يمكنه متابعة العمل أو تعليقه إذا لم يحصل على الدفعة المقابلة.
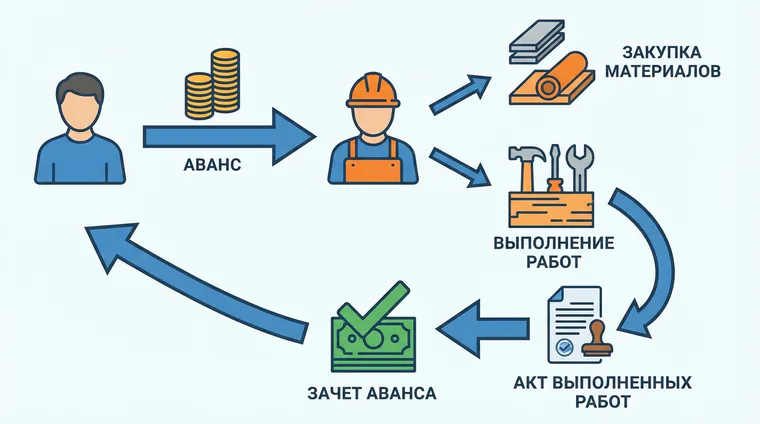
أبسط طريقة هي ربط الدفعات بالمراحل: دفع → تنفيذ → تقرير أو محضر قبول → الدفعة التالية. نناقش الانتقال إلى هذا النظام في مقالتنا «ماذا تفعل إذا رفض العميل دفع مبلغ مقدم؟» (بالروسية).
عند إعداد عقد عملي، تأكد من أنه يتناول النقاط الآتية:
- مبلغ الدفعة المقدمة وجدولها. مبلغ ثابت أو نسبة مئوية، ومواعيد الدفع، وشروط الدفعة التالية.
- غرض الدفعة المقدمة. المصروفات التي تغطيها: العمل والمواد والتوصيل وتجهيز الفريق أو المعدات.
- قواعد التسوية. كيف تتحول الدفعة المقدمة إلى مقابل للعمل المنجز: بمحاضر القبول أو التقارير أو المراحل.
- إجراءات القبول. ما الذي يُعد قبولًا، والمهلة المتاحة للاعتراض، وما يحدث إذا لم يرد العميل. وعن القبول في ممارسة البناء الروسية، انظر مقالتنا عن محضر قبول الأعمال KS-2 (بالروسية).
- حق تعليق العمل عند عدم الدفع. يحد ذلك من خطر تمويل المشروع بأموال المقاول الخاصة.
- رد الرصيد غير المستحق. المدة وطريقة الحساب وأدلة المصروفات والعمل المنجز.
إذا كنت تحتاج إلى وثيقة جاهزة تشمل مراحل البناء والمستندات الرقمية، فانظر عقد أعمال الترميم من 101 (بالروسية) والحزم في قسم العقود المخصصة للبنّائين (بالروسية). ويُستحسن أيضًا قراءة مناقشتنا حول مخاطر عقد المقاولة (بالروسية) حتى لا تغفل شروطًا صغيرة لكنها مكلفة.
كيف تُسجَّل الدفعات المقدمة محاسبيًا؟
في المحاسبة، تُسجَّل دفعة العميل المقدمة عادةً التزامًا على المقاول تجاه العميل: فقد استُلم المال، لكن العمل لم يُعترف به إيرادًا بعد. وإلى أن يُنفّذ العمل ويُقبل، لا يُعد إيرادًا مكتسبًا وفق هذا النهج المحاسبي.
التسلسل المحاسبي المعتاد هو تسجيل المقبوضات دفعة مقدمة، ثم تسويتها بعد توقيع محاضر القبول، ثم الاعتراف بالإيرادات والمصروفات. وتتوقف القيود الدقيقة على السياسة المحاسبية وطريقة إغلاق المراحل، ولا سيما في مشاريع البناء الطويلة.
| النظام الضريبي | ما المهم بشأن الدفعة المقدمة؟ |
|---|---|
| النظام الضريبي العام الروسي، الخاضع لضريبة القيمة المضافة | تنشأ ضريبة القيمة المضافة عمومًا في التاريخ الأسبق بين استلام الدفعة المقدمة وتنفيذ العمل. ومنذ 1 يناير 2026، أصبح المعدل العام للضريبة في روسيا 22%؛ وتُحسب الضريبة على الدفعة المقدمة عادةً بنسبة 22/122. وعند تنفيذ العمل، يمكن خصم الضريبة المحتسبة سابقًا على الدفعة وفق القواعد المعمول بها. |
| النظام الضريبي المبسط الروسي (الأساس النقدي) | يُعترف بالإيراد عند استلام المال. ويخفض رد الدفعة المقدمة إيرادات الفترة التي يحدث فيها الرد. ومنذ 2026، قد تخضع بعض الشركات في النظام المبسط لضريبة القيمة المضافة بسبب الحدود الجديدة؛ تحقق من إيراداتك وشروط العقد. |
| نظام البراءة الروسي / ضريبة الدخل المهني | يعتمد الاعتراف بالإيراد على النظام وطريقة الدفع. وبالنسبة إلى الدفعات المقدمة، يجب أن تتطابق تواريخ الدفع والغرض منه في العقد والإيصالات. |
تحتاج المدفوعات من العملاء الأفراد إلى اهتمام مستقل. فإذا تلقيت دفعة مقدمة من عميل فرد، وكانت القواعد الروسية تلزمك باستخدام صندوق تسجيل نقدي متصل بالإنترنت، فإن إيصال الدفعة مهم. ويجب أن يبين مؤشر طريقة الدفع ما إذا كان المبلغ دفعًا مسبقًا أم دفعة مقدمة؛ وعند إكمال العمل يصدر إيصال التسوية النهائية. ومن السهل الخلط بين التواريخ والمؤشرات إذا تعددت المراحل.
ما الوثائق التي تثبت استحقاق الدفعة المقدمة مقابل العمل؟
من الناحيتين القانونية والمحاسبية، يُثبت استحقاق الدفعة المقدمة بسلسلة أدلة: ما الذي أُنجز → كيف وُثّق → كيف قبله العميل. وكلما اتضحت هذه السلسلة، سهل ضبط المدفوعات ومناقشة أي رد للأموال إذا توقف المشروع.
غالبًا ما تستخدم مشاريع البناء والترميم الروسية نماذج KS ومحاضر القبول. وللاطلاع على الوثائق الأولية، انظر «نماذج KS: القائمة الكاملة ومنطق المستندات» (بالروسية). وإذا كنت تستخدم KS-2 وKS-3، فاقرأ مقالتنا عن الفرق بين KS-2 وKS-3 (بالروسية): فهي تشرح أي النموذجين يسجل حجم العمل وأيهما يسجل المبلغ المالي.
على سبيل المثال، يطلب العميل رد ما تبقى من الدفعة المقدمة ويقول إن «شيئًا لم يُنجز». عندها يقدم المقاول سجل العمل، وصورًا مؤرخة، وإشعارات التسليم، والإيصالات، ومحاضر قبول المراحل. ومع وجود سجلات جيدة، يصبح النزاع حسابًا للعمل المنجز والمشتريات والعمل المقبول والرصيد الواجب رده.
كيف تضبط الدفعات المقدمة في المشروع؟
غالبًا ما تثير الدفعات المقدمة مشكلات إدارية قبل وصول أي نزاع إلى المحكمة: يصل المال، وتبدأ المشتريات والعمل، لكن لا أحد يعرف الرصيد في نهاية الشهر. وتتأخر الدفعة التالية وتصبح المفاوضات متوترة. تساعد سجلات كل مشروع على منع ذلك.
أداتان مفيدتان هما جدول المدفوعات وميزان المشروع. فإذا رأيت المال المتبقي والمدفوعات المقبلة، لم تعد الدفعة تبدو «مالًا فائضًا على البطاقة»، بل موردًا للمشروع. ولمزيد من المعلومات عن العجز النقدي والتدفق النقدي، اقرأ «العجز النقدي في البناء» (بالروسية) و «قائمة التدفقات النقدية» (بالروسية). واقرأ أيضًا دليلنا عن رأس المال العامل (بالروسية): فهو يبين لماذا تؤثر الدفعات المقدمة في متانة النشاط التجاري.
في تطبيق 101 يمكنك حفظ أثر رقمي للدفعة المقدمة داخل المشروع: الأموال المستلمة من العميل، والمصروفات، والتقارير، والوثائق، ومحاضر القبول. وإذا كنت تستخدم KS-2، فانظر كيف تُؤتمت عملية إعداد المحاضر في «إعداد محاضر KS-2 في تطبيق 101» (بالروسية).
إليك قائمة قصيرة تساعد على ضبط الدفعات المقدمة:
- حدد في العقد الدفعة المقدمة والمراحل والقبول والتسوية وتعليق العمل عند عدم الدفع.
- افصل بين الدفعة المقدمة والربح في قراراتك وسجلاتك: وصل المال، لكن الالتزام ما زال قائمًا.
- أغلق كل مرحلة بوثائقها؛ لا تؤجل محاضر القبول حتى نهاية المشروع.
- تحقق من نظامك الضريبي الروسي ووضعك بالنسبة إلى ضريبة القيمة المضافة في 2026.
- اجمع أدلة المصروفات والعمل في مشروع واحد لتستند مناقشة المدفوعات إلى السجلات.