La gestión de riesgos es necesaria siempre que haya incertidumbre: plazos, dinero, suministros, personas, requisitos, clima y normativa. Si el proyecto avanza según lo previsto, es fácil olvidarse de los riesgos. Si el plan falla, ya no queda tiempo para decidir con calma.
Gestionar los riesgos permite acordar de antemano cómo afrontar la realidad: qué puede salir mal, hasta qué punto es grave, quién lo detectará primero, qué hacer y a qué renunciar si no quedan otras opciones.
En la práctica, la gestión de riesgos resulta útil tanto en una gran empresa como en un pequeño negocio. Se aprecia especialmente en proyectos de reforma y construcción: un solo retraso en el suministro puede alterar toda la secuencia de trabajos.
Contenido:
¿Qué es la gestión de riesgos?
La gestión de riesgos es un sistema de acciones que ayuda a identificar los riesgos, evaluar su impacto, elegir medidas de respuesta y comprobar periódicamente que el plan siga siendo adecuado.
Un riesgo es un suceso o una condición que puede afectar a un objetivo. El objetivo puede ser el beneficio, el plazo de entrega de una obra, la seguridad, la calidad, la reputación o el cumplimiento del contrato. Los riesgos suelen describirse a partir de su probabilidad y sus consecuencias, pero en la práctica basta con responder a dos preguntas: qué puede ocurrir y qué pasaría entonces.
Una situación en un proyecto: el contratista ha terminado una fase, el presupuesto se ha acordado y el cliente espera que empiecen los trabajos en la siguiente zona. De pronto, el proveedor aplaza el envío una semana. Formalmente, es un problema «ajeno». En la práctica, supone un riesgo para los plazos, el dinero y las relaciones. La gestión de riesgos ayuda a evitar que estas situaciones sean una sorpresa.
¿En qué consiste la gestión de riesgos?
El proceso de gestión de riesgos es cíclico. Es útil recordarlo como un bucle que se repite: detectar — evaluar — decidir — comprobar. En una obra de construcción o reforma, este ciclo se repite cada semana y, a veces, cada día.
Si el ciclo no está formalizado, los riesgos se comentan en los mensajes, afloran en los conflictos y se pierden con los cambios de responsable. Cuando el ciclo está definido, el equipo entiende con mayor rapidez qué hacer: reforzar el control, modificar el plan, prever una reserva o renegociar las condiciones.
- Defina el objetivo y los límites: qué considera un éxito, qué plazos y presupuesto tiene y qué restricciones de calidad debe respetar.
- Elabore una lista de riesgos: por fases de trabajo, contratistas, suministros, documentos y personas.
- Evalúe el riesgo: consecuencias, probabilidad y señales tempranas (qué indicios le permitirán reconocer que el riesgo empieza a materializarse).
- Elija la respuesta: evitarlo, reducirlo, transferirlo (seguros, condiciones contractuales) o aceptarlo con una reserva.
- Asigne un responsable del riesgo y una fecha de revisión: una persona responde del seguimiento y de las acciones.
- Realice el seguimiento: actualice el estado, registre las decisiones y cierre los riesgos que hayan dejado de ser relevantes.
El punto clave del ciclo es fijar de antemano un «umbral de dolor»: qué nivel de perjuicio obliga a tratar un riesgo, qué reserva es admisible y qué concesiones en materia de calidad están prohibidas.
Tipos de riesgos: clasificación
La clasificación tiene una utilidad práctica: ayuda a no olvidar lo importante y a repartir responsabilidades. Cuando la lista de riesgos sigue una lógica clara, el equipo detecta las lagunas con más rapidez.
En las empresas suelen encontrarse los siguientes grupos:
- Estratégicos: cambios en el mercado, pérdida de un cliente clave o una apuesta equivocada por un producto o una región.
- Operativos: fallos en los procesos, falta de personal, errores de planificación e incumplimientos de los procedimientos técnicos.
- Financieros: desfases de tesorería, aumento de los costes, variaciones del tipo de cambio, penalizaciones e impagos.
- Jurídicos: riesgos contractuales, licencias, requisitos regulatorios y datos personales.
- De proyecto: incumplimiento de plazos, cambios en el alcance del trabajo y dependencia de suministros externos.
- Reputacionales: conflictos públicos, reseñas negativas y desconfianza de los socios.
- Seguridad y salud laboral: lesiones, incidentes y paradas por incumplimientos.
En los proyectos de reforma conviene tratar por separado los riesgos en los puntos de enlace entre fases, donde una depende de otra. El enlucido depende de los trabajos eléctricos; estos dependen del suministro de materiales, y el suministro depende del pago. Esta perspectiva suele aportar más que una larga lista de «todo lo imaginable».
Tipos de gestión de riesgos según el enfoque y el nivel
Los enfoques de gestión de riesgos se diferencian por la profundidad y el método de evaluación. Una pequeña empresa rara vez necesita cálculos complejos. A menudo basta con disciplina: revisar los riesgos con regularidad y aplicar una lógica clara al tomar decisiones.
| Enfoque | Cuándo es adecuado | Qué se hace en la práctica |
|---|---|---|
| Cualitativo | Hay que priorizar los riesgos con rapidez y hay pocos datos | Escalas «bajo/medio/alto», matriz de riesgos y debate en la reunión del equipo |
| Cuantitativo | Las pérdidas potenciales son elevadas, hay estadísticas y se necesita precisión | Evaluación en dinero y plazos, modelización de escenarios y cálculo de reservas |
| De proyecto | Existe un proyecto con un plazo y un resultado | Registro de riesgos del proyecto, control de cadenas críticas y plan de respuesta |
| Corporativo (ERM) | Hay muchos riesgos interrelacionados entre departamentos | Reglas comunes, informes y cultura de responsabilidad ante los riesgos |
Otra distinción importante se refiere a la respuesta. La gestión proactiva busca los riesgos con antelación y prevé medidas. La reactiva se activa después de un incidente. Este modo también resulta útil si el equipo recoge las lecciones aprendidas y modifica el proceso para que la situación no se repita.
¿Quién se encarga de la gestión de riesgos en la empresa?
La respuesta a quién se encarga depende del reparto de responsabilidades, independientemente del cargo. El propietario del negocio fija las reglas: qué riesgos son inaceptables, qué reserva es admisible y qué tiene prioridad cuando hay un conflicto de criterios: los plazos, el dinero, la calidad o la seguridad.
Después hay que repartir las funciones. En una gran organización puede existir una función específica (CRO, gestor de riesgos o comité de riesgos). En una pequeña empresa, suele asumirla el responsable del proyecto o el director de operaciones. El principio es el mismo: todo riesgo significativo necesita un responsable.
- Responsable del riesgo: se encarga del seguimiento, de las señales tempranas y de las acciones.
- Responsable del proyecto: reúne los riesgos en una visión de conjunto, coordina las decisiones y gestiona las reservas.
- Finanzas: comprueba los riesgos monetarios, los límites y las condiciones de pago.
- Asesor jurídico: gestiona los riesgos contractuales y regulatorios.
- Control interno o auditoría (si existen): comprueban que las reglas funcionan y que los incidentes se han analizado.
Una buena prueba de la madurez del sistema es esta: si mañana se marchara el responsable del proyecto, ¿seguirían los riesgos bajo control o todo se desmoronaría al depender de acuerdos personales y conversaciones por mensajes?
Herramientas y documentos
El conjunto mínimo de herramientas para gestionar los riesgos se reduce a unos pocos documentos y registros. Pueden mantenerse en una hoja de cálculo, en un sistema corporativo o en un gestor de tareas. La regularidad y la claridad importan más que el formato.
1) Registro de riesgos. Una fila por riesgo: descripción, consecuencias, probabilidad, responsable, medidas, estado y fecha de la próxima revisión. El registro ayuda a evitar discusiones basadas en recuerdos y la búsqueda de culpables al final.
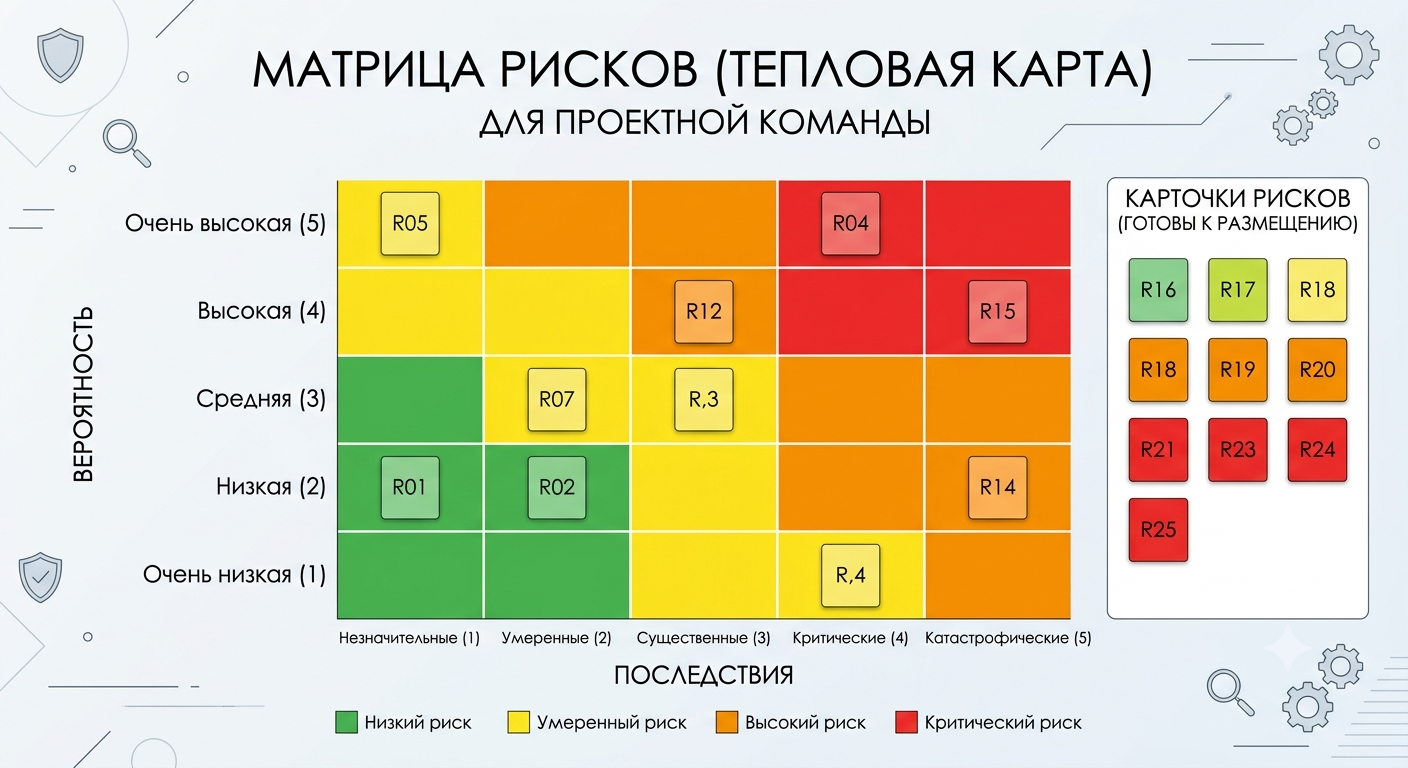
2) Matriz de riesgos. Una cuadrícula visual de «probabilidad × consecuencias» ayuda a definir prioridades. Si los riesgos están en la zona roja, hacen falta un plan de acción y una reserva. Para los riesgos de la zona verde, a menudo basta con el seguimiento, siempre que se respeten los requisitos y las reglas establecidos. Las medidas obligatorias se aplican independientemente del color de la casilla.
3) Plan de respuesta. Un texto breve: qué hacemos cuando se materializa el riesgo, quién decide, qué recursos movilizamos y cómo informamos al cliente o a la dirección.
4) Registro de incidentes y lecciones aprendidas. Si un riesgo se convierte en un problema, registre las causas y las acciones. Un mes después, esa anotación ahorra tiempo en una situación similar.
Las herramientas digitales merecen una mención aparte. Cuando el proyecto se gestiona en un solo lugar, es más fácil ver los plazos, las dependencias, los estados y las señales tempranas. Esto reduce los riesgos operativos: tareas olvidadas, acuerdos perdidos y versiones divergentes de los planes. 101 App ayuda en estos casos: el equipo reúne en un mismo lugar las tareas del proyecto, las personas asignadas, los plazos y los estados, sin una recopilación manual adicional.
Errores habituales
La gestión de riesgos rara vez falla por la complejidad de los métodos. Más a menudo la perjudican los hábitos: acordar las cosas de palabra, no actualizar la lista, no asignar un responsable o posponer una conversación incómoda.
- La lista de riesgos se prepara una sola vez y se olvida hasta el final del proyecto.
- Se confunden riesgos y problemas: un riesgo es lo que puede ocurrir; un problema es lo que ya ha ocurrido.
- No hay responsable: «todos responden» acaba siendo «nadie responde».
- Se evalúa solo la probabilidad y se olvidan las consecuencias y las señales tempranas.
- El plan de respuesta no está vinculado a los recursos reales: no hay reserva de tiempo, dinero ni personas.
- Se ocultan los riesgos para que los informes no den una mala imagen o para preservar las relaciones. Después llega la factura del silencio.
Si quiere empezar sin complicaciones, haga una cosa: reúna los 10–15 riesgos clave del proyecto, asigne responsables y fije una fecha de revisión para dentro de una semana. En un mes tendrá un marco de gestión de riesgos funcional, basado en la disciplina. Las presentaciones por sí solas no bastan.