

С 1 апреля 2026 года появились новые льготы по НДС для части малого бизнеса. Речь про временное освобождение от НДС в общепите: его ввели как «подушку» после налоговых изменений 2026 года, когда многие на УСН и ПСН внезапно стали плательщиками НДС.
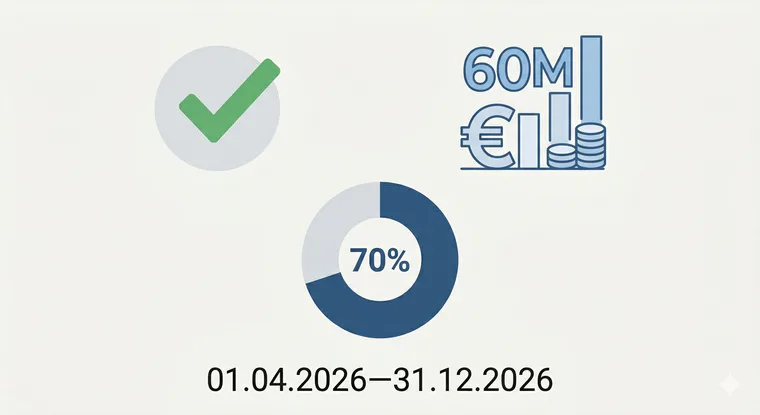
Важно про даты: закон подписан 25 апреля 2026 года, при этом льгота действует задним числом с 1 апреля 2026 года и заканчивается 31 декабря 2026 года включительно. Это как раз тот редкий случай, когда стоит перепроверить чеки и документы уже после факта.
Ниже разложил, кому подходит льгота, какие условия проверять и что сделать в учете, кассе и отчетности. Если нужен контекст по всей картине НДС-2026 (ставка 22%, переходные операции, типовые ошибки), держи разбор в блоге 101: НДС в 2026 году: ставка 22% и что делать бизнесу.
Содержание:
Что изменилось с 1 апреля 2026 года?
С 1 апреля 2026 года до 31 декабря 2026 года услуги общепита можно временно освободить от НДС, если бизнес работает на УСН или потерял право на патент (ПСН) и из-за реформы с 1 января 2026 года стал плательщиком НДС.
У льготы две практичные цели. Первая: дать время перестроить цены и договоры, чтобы НДС не «съел» маржу. Вторая: снять часть админки с малого бизнеса, который в 2026 году впервые столкнулся с НДС.
Дополнительно в этой же пачке изменений убрали требование по «средней зарплате» для применения льготы в общепите. До апреля 2026 этот критерий многим мешал: формально общепит есть, по доходам проходишь, по зарплате не проходишь.
Кому подходит льгота и какие условия проверить?
Льгота рассчитана на общепит: рестораны, кафе, столовые, буфеты, кулинарии с продажей собственной продукции физлицам, доставка и выездное обслуживание, точки питания при гостиницах. Важна суть: доход должен формироваться именно от услуг общепита.
Ключевые условия привязаны к 2025 году. Это логично: закон «перехватывает» тех, кто вошел в 2026 год на спецрежиме, по итогам 2025 вышел за лимиты и с января попал в НДС.
Проверка сводится к двум цифрам:
- доход за 2025 год — не выше 60 млн рублей (для УСН, при совмещении УСН с ПСН берется суммарно);
- доля выручки от услуг общепита — не ниже 70% (ориентир по виду деятельности — ОКВЭД 56).
Отдельная мера, не связанная с долей доходов от общепита: ИП на УСН или УСН вместе с ПСН, чей общий доход за 2025 год не превысил 60 млн рублей, вправе исключить проценты по банковским вкладам и остаткам на счетах при проверке порога освобождения от НДС 20 млн рублей. Если без процентов порог не превышен, освобождение действует с 1 апреля 2026 года. Это самостоятельное освобождение ИП, а не способ пересчитать условия льготы общепита. Разъяснение ФНС.
Чтобы не спорить с цифрами «на глаз», удобно вести управленческий учет и раскладывать доходы по направлениям. В строительстве похожая логика: один контракт способен утащить бизнес в другой налоговый режим. Мы эту тему разбирали шире в материале Налоговая реформа 2026 и в статье Изменения в УСН в 2026 году.
Если нужно держать под контролем лимиты и доли по выручке, Приложение 101 помогает разнести доходы и расходы по проектам, объектам и направлениям. Тогда проверка условий по льготе превращается в быстрый отчет, без ручной сборки по выпискам.
Что делать с чеками и документами, если НДС уже пробивали?
Самый частый сценарий в апреле–мае 2026: с января НДС пробивали в кассе и выставляли в документах, потом вышел закон и разрешил освобождение с 1 апреля. Тут важно разделить периоды.
За январь–март 2026 льгота не действует. За операции с 1 апреля 2026 можно работать без НДС, если выполняются условия. Значит, задача на практике такая: корректно «переключиться» в кассе и в учетной системе с даты 01.04.2026.
Налоговая служба отдельно обращала внимание на кассовую часть: если с 1 апреля уже пробивали чеки с НДС, их можно скорректировать и пробить чеки на ту же сумму без НДС. Конкретный способ зависит от кассы и того, как оформлялись возвраты и коррекции в твоей схеме, тут лучше идти вместе с бухгалтером и обслуживающей кассу компанией.
Отдельная зона риска — договоры и прайсы. Если цена была «включая НДС», после освобождения возникает вопрос: цена для клиента меняется или твоя маржа растет. Универсального ответа нет, зато есть полезная привычка: в договорах держать понятный пункт про изменение налогов и итоговую цену. Для подряда и услуг это особенно заметно, поэтому держи шпаргалку: Риски договора подряда.
Как отчитаться по НДС за 2 квартал 2026?
Даже если попал под освобождение, отчетность часто остается. За 2 квартал 2026 декларацию по НДС нужно сдать в срок до 27 июля 2026 года. В ней заполняют раздел по операциям, освобождаемым от НДС, и указывают код льготы.
И тут ловушка простая: «НДС к уплате нет» не равно «декларацию сдавать не надо». Сдача отчетности зависит от статуса плательщика и того, какие операции были в квартале. Если с января 2026 ты стал плательщиком НДС из-за УСН или потери патента, лучше заранее договориться с бухгалтером, как закрываете 2 квартал и что именно показываете в декларации.
Если учет ведется вразнобой, сроки поджимают быстро. В строительстве похожая история с КС-ками и актами: документы делаются позже, деньги уже ушли, сверка превращается в ручную археологию. Ровно поэтому мы постоянно упираемся в дисциплину учета и календарь обязательных действий.
Спорные ситуации
1) Смешанная деятельность. Если у бизнеса есть общепит плюс торговля, производство, кейтеринг плюс аренда, доля 70% становится главным ограничителем. Нужно уметь отделять выручку общепита от остального и подтверждать структуру доходов.
2) Совмещение УСН и ПСН. Лимит 60 млн проверяется по совокупному доходу за 2025 год при совмещении режимов. Тут легко ошибиться, если держать цифры в разных таблицах.
3) Проценты по вкладам у ИП. Освобождение с 1 апреля для ИП, превысивших порог 20 млн рублей только из-за банковских процентов, проверяют отдельно от льготы общепита. Условие доли общепита 70% к этому основанию не относится.
4) Попытка «дробить» ради режима. На фоне реформы многие снова смотрят в сторону формального разделения потоков. Это скользкий путь: налоговая умеет склеивать искусственные конструкции. Если тема актуальна, держи ориентир: Гид по дроблению бизнеса.
Короткий план действий
Если работаешь в общепите и с 2026 года попал в НДС, смысл простой: проверь право на льготу, переключи кассу и учет, закрой 2 квартал без сюрпризов.
Чтобы это заняло вечер, а не неделю, удобно идти по списку:
- Шаг 1. Собери цифры за 2025 год: общий доход, доход по режимам (если совмещал), долю выручки от общепита.
- Шаг 2. Для льготы общепита проверьте условия 60 млн и 70%. Отдельное освобождение ИП по банковским процентам проверяйте самостоятельно: оно не зависит от доли выручки общепита.
- Шаг 3. Зафиксируй дату переключения: с 01.04.2026 работаешь по общепиту без НДС. Согласуй это с бухгалтером и кассовым обслуживанием.
- Шаг 4. Приведи в порядок кассу: номенклатуру, ставки, правила печати чеков, порядок коррекций, если успел пробить НДС после 1 апреля.
- Шаг 5. Пересмотри договоры и прайсы: как формулируется цена, что написано про налоги, как объясняешь изменения клиентам.
- Шаг 6. Закрой 2 квартал 2026: подготовь декларацию по НДС и проверь заполнение раздела по льготе.
Текст не заменит консультацию бухгалтера: в НДС много деталей, которые зависят от формулировок услуг, структуры бизнеса и того, как оформлялись документы в январе–марте 2026. Зато после этой заметки проще задать бухгалтеру точные вопросы и быстро собрать исходные цифры.