Содержание:
Что случилось? Налоговая реформа 2026
Минфин России внес в Правительство РФ пакет законопроектов, в которых также имеются важные поправки в Налоговый Кодекс с 01.01.2026. Если внимательно изучить документ, то в нем четко обозначена причина ужесточения каких-либо правил и отмена тех или иных льгот:
Стратегический приоритет — финансовое обеспечение потребностей обороны и безопасности страны, социальная поддержка семей-участников СВО. Ещё одним важным направлением бюджета является обеспечение технологического лидерства и развитие инфраструктуры.
На данные направления будет выделено множество млрд рублей, которые должны появиться в бюджете за счет различных манипуляций. Например, с помощью пересмотра некоторых положений Налогового Кодекса.
Обсудим основные положения, которые вызывают тревогу среди представителей малого бизнеса:
Ставка НДС до 22% с 2026 года
С 1 января 2026 года основная ставка НДС повышена с 20% до 22%, то есть на 2 процентных пункта. Ставки 10% и 0% применяются в предусмотренных законом случаях. Источник: ФНС России.
Повышение основной ставки НДС может повлиять на цены и маржу. Масштаб изменения зависит от структуры закупок, права на вычет и условий договоров. Автоматический рост цен на каждом этапе сделки из одного изменения ставки не следует; для планирования пересчитайте собственную модель.
НДС на УСН: действующие лимиты
В 2026 году освобождение от НДС на УСН действует, если доходы за 2025 год не превысили 20 млн ₽. Если доходы за 2025 год превысили 20 млн ₽, НДС исчисляется с 1 января 2026 года; если порог превышен в течение 2026 года — с первого числа следующего месяца.
Источник: ФНС России — Налоги 2026.
Зачем все это? Считается, что подобное решение поможет государству в борьбе со схемами дробления бизнеса, а растущим предприятиям плавно подготовиться к последующему переходу на ОСН. Сработает ли? Сомнительно, но окэй.
Ставки по НДС, которые могут применять организации и ИП:
- Общеустановленные ставки НДС, включая 22%, применяются при доходах свыше 20 млн ₽; верхний лимит применения УСН в 2026 году составляет 490,5 млн ₽.
Она позволяет делать вычет входящего НДС, поэтому может быть выгодна предпрнимателям и организациям, у которых много закупок и партнеров, которые также платят этот налог.
- 5% — при доходах свыше 20 млн ₽ до 272,5 млн ₽ включительно.
Если доходы с начала 2026 года впервые превысят 20 млн ₽, обязанность платить НДС наступает с первого числа следующего месяца.
- 7% — при доходах свыше 272,5 млн ₽ до 490,5 млн ₽ включительно.
Ставка 7% без вычета входного НДС применяется после превышения порога 272,5 млн ₽ и до верхнего лимита УСН 490,5 млн ₽.
ПСН в 2026 году: лимит дохода 20 млн ₽
Это одно из самых спорных решений, которое произвело резонанс в сети. Мы уже обсудили его в сообществе прогрессивных строителей.
Что изменится?
- Для применения ПСН в 2026 году действует лимит доходов 20 млн ₽. При совмещении ПСН и УСН доходы учитываются совместно.
- При совмещении ПСН и УСН ИП ведёт раздельный учёт по режимам; это не новая обязанность 2026 года. Организации применять ПСН не могут. Источник: ФНС России.
При совмещении ПСН и УСН в 2026 году доходы по двум режимам суммируются для проверки лимита ПСН 20 млн ₽. Превышение приводит к утрате права на патент по правилам статьи 346.45 НК РФ.
Для бизнеса это значит:
- нельзя будет безболезненно «разгружать» патент за счёт параллельного УСН;
- придётся тщательнее планировать доходы и контролировать их ежемесячно;
- тем, у кого доходы стабильно выше 20 млн ₽, нужно заранее выбрать другой режим налогообложения.
Тарифы страховых взносов для МСП в 2026 году
Пониженные тарифы страховых взносов для МСП менялись поэтапно. Не следует переносить нынешний порог 1,5 МРОТ на весь период с 2020 года. Для расчёта взносов в 2026 году проверяют действующий тариф, вид деятельности и условия статьи 427 НК РФ.
В 2026 году общий тариф страховых взносов составляет 30% в пределах единой предельной базы и 15,1% сверх неё. Для МСП пониженные тарифы применяются при выполнении установленных условий, в том числе по виду деятельности и доле профильных доходов. Право на льготу необходимо проверять отдельно. Правила ФНС на 2026 год.
Также вводится правило для руководителей организаций: даже если официальная зарплата директора меньше МРОТ, страховые взносы придётся платить не с фактической суммы, а с уровня не ниже МРОТ. Эта мера направлена против практики «серых» зарплат и формального занижения выплат.
Новые сроки уплаты налогов в 2026 году
Общее правило переноса налогового срока сохранилось: если последний день приходится на выходной или нерабочий праздничный день, срок переносится на ближайший следующий рабочий день. Источник: ФНС России.
При планировании платежей используйте действующие сроки НК РФ и переносы на следующий рабочий день, а не предварительные предложения законопроекта. Источник: ФНС России.
Как не потерять бизнес с новыми налоговыми законами?
Новые правила уже действуют. Проверьте применяемый режим, ставки и условия освобождения, затем пересчитайте налоги и денежный резерв по своим проектам. Ниже — практические шаги для проектного бизнеса. Источник: ФНС России.
1. Скачать Приложение 101
Это первый шаг для тех, кто хочет начать вести финансовый учет, разобраться с доходностью проектов, научиться прогнозировать основные бизнес-показатели. Приложение 101, которое создано, чтобы упростить жизнь предпринимателей — избавить их от бесконечных Excel-таблиц, позволить разделить финансовую ответственность между командой и легко вести отчетность.
Приходите на бесплатную консультацию, чтобы больше узнать о приложении, внедрить его быстрее конкурентов и перестать переживать о завтрашнем дне.
2. Выделять средства в Фонд Компании
По нашим подсчетам, это должно быть не меньше, чем 20% от прибыли. Да, есть компании, которые выделяют 30%, а есть те, кто вообще не заморачивается и не выделяют ничего. Почему мы предлагаем остановиться на числе 20? Считаем: около 10% будет уходить на аренду офиса (сюда же продвижение, оплата подписки на Приложения 101 и другие сервисы), а весь остаток будет покрывать налоги. Для тех, кто также хочет откладывать на будущее и иметь резерв на «черный день».
Организации и ИП на УСН, чьи доходы с начала 2026 года превысили 20 млн ₽, начинают исчислять НДС с первого числа следующего месяца. Ставку выбирают по условиям НК РФ и структуре входного НДС.
Мы не думаем, что строительным компаниям нужен НДС 22%. Для большинства будет достаточно 5 или 7% без возможности уменьшения стоимости на цену этого налога. Нет, конечно, если у вас не ИЖС, а большое строительство и вы регулярно закупаете арматуру, бетон, передаете НДС, тогда вам стоит вместе с грамотным бухгалтером рассчитать выгоду повышенной ставки.
3. Разделять ответственность
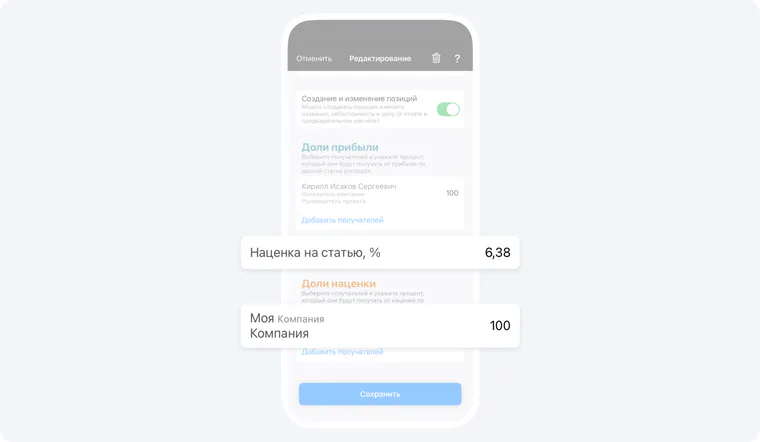
В Приложении 101 можно распределять ответственность за финансовый результат и создавать резерв на налоги. Размер отчислений в резерв рассчитывайте по налоговой базе, применяемой ставке и срокам платежей: несколько процентов от прибыли не гарантируют покрытие НДС, который рассчитывается с реализации. При фиксированной цене с НДС налог выделяется расчётной ставкой, например 5/105 или 7/107. Источник: ФНС России.
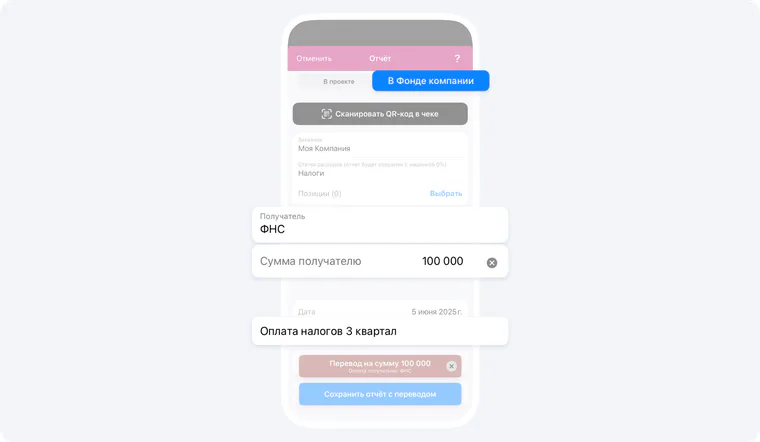
Как только вы заплатили налог, не забудьте внести это в Приложение 101: отчет, счет, перевод на контрагента ФНС, списывая деньги с фонда компании. На конец месяца просто посмотрите, сколько остается в фонде. Денег не хватает? Увеличиваем процент. Денег осталось и слишком много? Можно попробовать уменьшить, увеличив личную прибыль. Делая так, всегда помните, что корова, которая ест мало сена, дает мало молока.
Конечно, могут быть те, кто не согласятся работать на таких условиях. Им можно предложить открыть свое ИП, пусть попробуют поработать самостоятельно, и посмотреть, через сколько они вернутся к вам.
4. Оптимизировать траты
Один из наших пользователей делился своей историей о том, что раньше ему приходилось держать много налички «в кармане», рискуя получить блокировку счета. На вопрос, зачем он идет на такие неудобства он ответил: «Ну, и у меня самые лучшие мастера, я не готов их потерять». И, да, мастера — это главный ресурс в компании, который нужно ценить, но они должны понимать, что компания платит налоги за них и из кожи вон лезет, разыскивая для них наличку.
Оформляйте отношения с исполнителями по их фактическому содержанию. Работника нельзя переводить в самозанятые ради снижения налогов, сохраняя трудовые функции и подчинение. Выплаты по гражданско-правовым договорам от текущего работодателя и бывшего работодателя, если после увольнения прошло менее двух лет, не подпадают под НПД. Наличие других заказчиков само по себе не исключает переквалификацию отношений в трудовые. Источник: ФНС России.
Поверьте, вы можете хорошо зарабатывать, честно платя налог. Но для этого нужно работать эффективнее, избавиться от неугодных мастеров (и заказчиков!), вести учет и делить ответственность. Поверьте, это увеличит вашу прибыль.
Подробнее об этом в новом подкасте на канале «Стройка, деньги, 2 ствола | Приложение 101». Подпишитесь, чтобы не пропускать актуальные материалы, мы готовим для вас много полезного.
В подкасте мы подробно расписали для вас алгоритм действия, позволяющий сохранить свой бизнес в 2026 и даже приумножить прибыль. Внедряйте в работу практики топовых компаний и будьте готовы к любому повороту событий.