Заработная плата работника — один из тех процессов, где ошибки обычно стоят дороже, чем кажется. Сотрудник запоминает не формулировки в договоре, а день, когда деньги пришли, и сумму, которая дошла до карты.
Для работодателя зарплата — это одновременно закон, математика, дисциплина и коммуникация. В ремонте и строительстве добавляется проектная реальность: люди работают на разных объектах, объемы подтверждаются актами, выплаты часто смешиваются с авансами, подотчетом и закупками.
Ниже — практичный гайд: какие документы нужны, как задать сроки выплат, как собрать систему расчета и где чаще всего появляются риски.
Содержание:
Какие документы влияют на систему оплаты?
Типичная история: мастер спрашивает “почему вышло меньше”, прораб говорит “так договорились”, бухгалтер видит третью цифру, записанную в переписке. И спор уходит в эмоции, потому что опереться не на что.
С зарплатой лучше сразу договориться письменно и в одном языке. В трудовых отношениях этот язык задают трудовой договор и внутренние документы работодателя. В проектной работе частая ошибка — подменять документы устными правилами “как обычно”.
Базовый набор документов для согласованной системы оплаты:
- трудовой договор с условиями оплаты и периодичностью выплат;
- система оплаты труда (положение об оплате труда, положение о премировании, правила расчета сдельщины);
- штатное расписание и оклады (если есть окладная часть);
- табель учета рабочего времени (для окладников и почасовой оплаты);
- основания для переменной части: KPI, расценки, акты выполненных работ, наряды.
Если часть команды оформляется через самозанятость или договор ГПХ, важно не смешивать “заработную плату” и “вознаграждение по договору”. По этой теме пригодится разбор про оформление строителей: трудовой договор или самозанятость — там хорошо видно, где граница по формулировкам и фактическим признакам отношений.
Сроки и порядок выплаты зарплаты
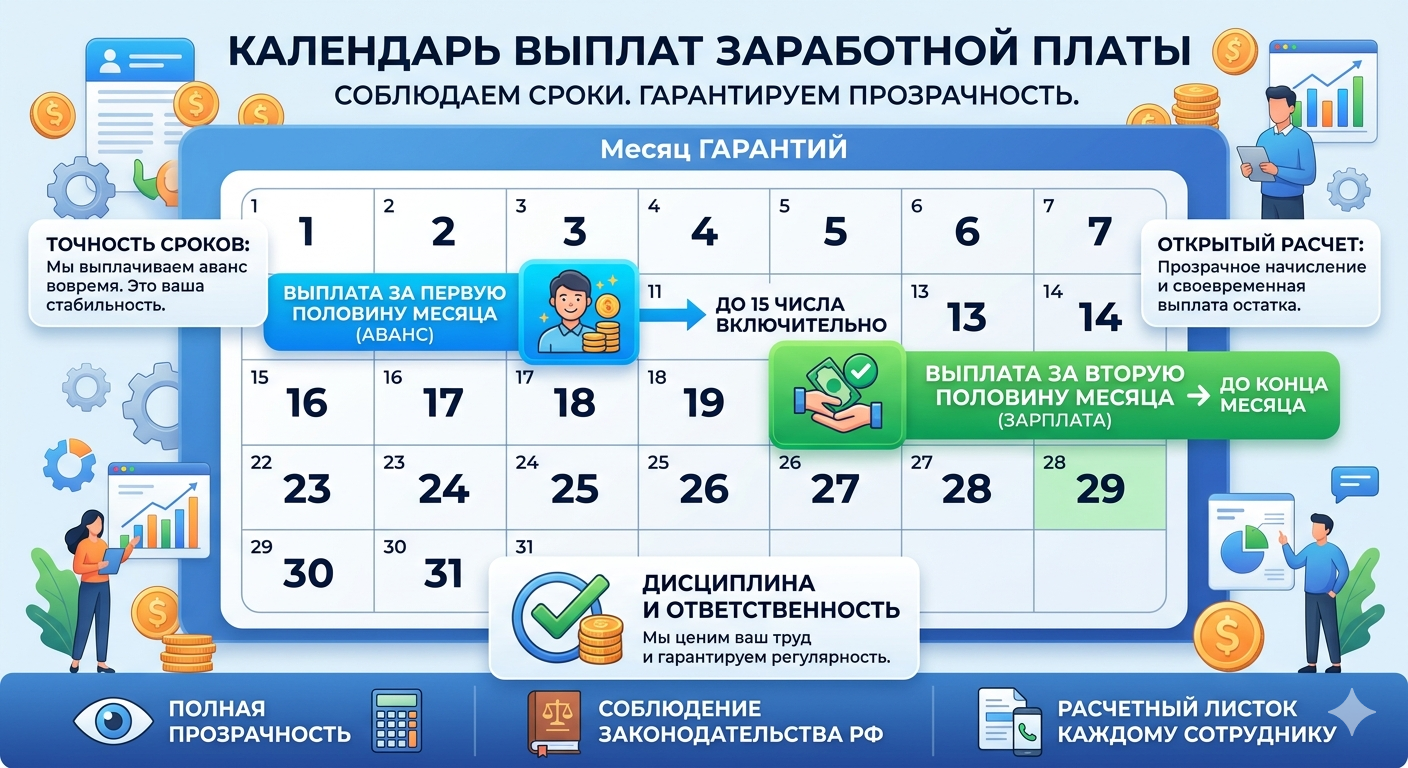
По ТК РФ заработная плата выплачивается не реже чем каждые полмесяца. Конкретные даты работодатель фиксирует в правилах внутреннего трудового распорядка, коллективном договоре или трудовом договоре, с ограничением: не позднее 15 календарных дней после окончания периода, за который начислена зарплата.
В реальности это значит простую вещь: в компании должны жить две понятные даты. Для стройки удобно, когда эти даты совпадают с “ритмом проекта”: закрыли объемы, приняли работы, посчитали, выплатили.
Отдельный слой — способ выплаты. Зарплату выдают наличными в месте выполнения работы или переводят на счет, это тоже фиксируется документами. У сотрудника есть право сменить банк для перечисления зарплаты, если он письменно сообщил новые реквизиты не позднее чем за 15 календарных дней до дня выплаты.
Еще одна обязанность работодателя — информировать работника о составе начислений и удержаний через расчетный листок. Это привязано к выплате зарплаты, форму расчетного листка обычно утверждают внутренним приказом.
Как считать зарплату работника?
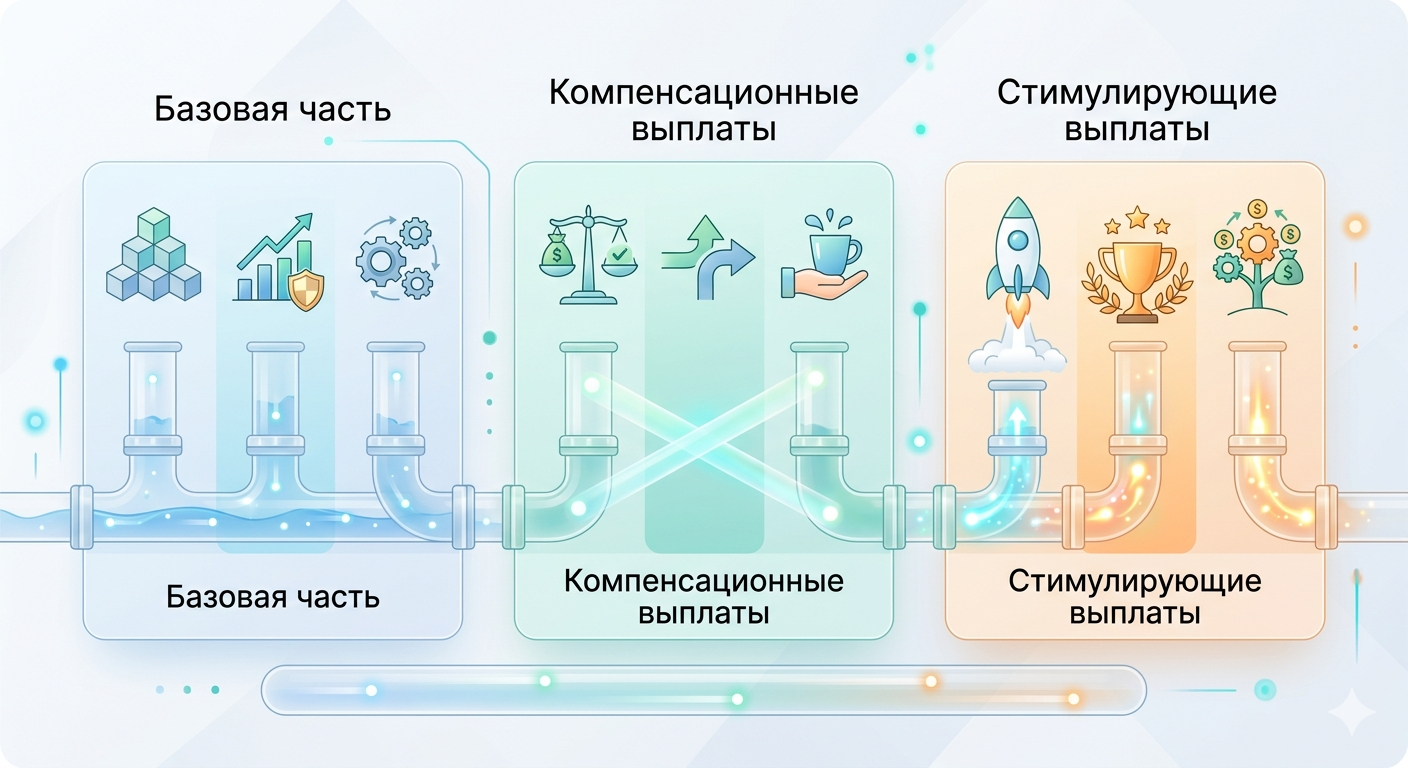
Чтобы система расчета зарплаты не превращалась в “каждый раз по-новому”, полезно держать в голове определение из закона. Заработная плата включает вознаграждение за труд и выплаты двух типов: компенсационные и стимулирующие.
На практике это удобно разложить так: оклад (или тариф/ставка), доплаты за условия и режим (ночные, переработки, разъезды, вредность, районные коэффициенты) и мотивация (премии, бонусы, проценты). Когда эта логика отражена в документах, вопросы “почему так” становятся редкими.
В строительстве и ремонте часто живет сдельщина. Тут главный риск — платить “за обещание объема”, а не за подтвержденный результат. Рабочая связка выглядит так: расценка закреплена, объем закрыт актом/отчетом, выплата идет по факту. Акт или отчёт подтверждает объём для расчёта сдельной оплаты, но для работника по трудовому договору такое подтверждение не переносит установленный срок выплаты зарплаты по статье 136 ТК РФ. Сверьте даты выплаты и правила расчёта с трудовым договором и действующими внутренними документами работодателя. Этот подход снижает конфликты на теме “я сделал, ты не принял”.
С премиями похожая история. Премия становится источником споров. Премия с формулой дисциплинирует обе стороны: ты заранее знаешь, за что платишь, сотрудник заранее видит, что нужно сделать.
Если хочется разнести выплаты по проектам и видеть, что происходит с мотивацией, пригодится раздельный учет внутренних расходов. В экосистеме 101 под это есть “Фонд компании” в PRO+, и это удобно, когда зарплата офисной команды живет поверх нескольких объектов.
Налоги и взносы: что платит работодатель?
Для работодателя зарплата — это сумма “на руки” плюс обязательные платежи. Чем раньше ты считаешь полную стоимость сотрудника, тем реже появляются кассовые разрывы в дни выплат.
Еще одна развилка: оформить сотрудника по ТК РФ или привлечь исполнителя по договору (самозанятого, ИП, подрядчика). Это разные правила денег, документов и ответственности. По самозанятым в строительстве есть отдельный разбор с рисками переквалификации и требованиями по чекам.
Где работодатели чаще ошибаются?
Ошибка № 1 — плавающие сроки. Закон требует регулярной выплаты не реже чем каждые полмесяца, и дату нельзя сдвигать “как получится”.
Ошибка № 2 — задержка зарплаты без расчета компенсации. За задержку предусмотрена материальная ответственность работодателя: денежная компенсация считается минимум из 1/150 действующей ключевой ставки ЦБ РФ за каждый день задержки.
Ошибка № 3 — думать, что ответственность бывает только “перед сотрудником”. Нарушения по выплатам могут дать административные последствия по КоАП РФ, в том числе по статье 5.27.
Ошибка № 4 — размытые основания переменной части. Когда в компании есть “премия за хорошую работу” без критериев, премия быстро превращается в постоянную часть, а при первом ее снижении возникает спор. Формула и условия лишают эту тему драматургии.
Как упростить контроль зарплат на проектах?
Когда объектов больше одного, зарплата перестает быть задачей бухгалтерии. Она становится задачей управления: как собрать факты (часы, объемы, допуски), кто подтверждает, где лежит первичка, как быстро увидеть долг по людям и не пропустить дату выплаты.
В 101 логика учета строится вокруг событий по проекту. Отчёты и переводы помогают фиксировать расходы и сверять расчёты по каждому объекту.
Если в компании есть премии и разовые выплаты, их проще оформлять отдельным контуром, чтобы не смешивать с оплатой работ по объекту. В 101 это можно вести через Фонд компании (доступно в PRO+) и фиксировать премии отдельной статьей расходов.
Если хочется собрать управляемую модель, полезно связать зарплату с экономикой проекта: наценка, маржа, внутренние расходы, фонд команды. Для этой логики хорошо заходит материал про зарплату собственника, потому что он возвращает к простому вопросу: сколько бизнес реально зарабатывает и сколько может стабильно платить.
Хочется посмотреть, как это выглядит в работе на реальных проектах, и заодно задать вопросы по логике учета зарплат, выплат и фондов? Запишись на презентацию 101 и проговори свой сценарий с командой.