
व्यवसाय के वित्तीय संकेतक बताते हैं कि पैसों के साथ क्या हो रहा है: कंपनी कितना कमा रही है, उसका लाभ मार्जिन कहाँ घट रहा है, कार्यशील पूंजी पर्याप्त है या नहीं और भुगतान के समय नकदी कम पड़ने का कितना जोखिम है। इनका उपयोग निवेशक को रिपोर्ट देने या महीने के अंत में औपचारिकता पूरी करने से कहीं आगे जाता है।
अक्सर समस्या अलग-अलग वित्तीय अवधारणाओं को एक जैसा मान लेने से शुरू होती है। राजस्व बढ़ता है, ऑर्डर बहुत हैं और पूरी टीम व्यस्त है। फिर भी खाते में पैसे नहीं होते, आपूर्तिकर्ता भुगतान का इंतज़ार करते हैं और मालिक को दोबारा अपनी रकम लगानी पड़ती है। जब व्यवसाय के मुख्य वित्तीय संकेतक हर अवधि में एक ही तरीके से दर्ज और गणना किए जाते हैं, तो ऐसी गड़बड़ियाँ किसी के “तुरंत पैसे चाहिए” कहने से पहले दिखाई देने लगती हैं।
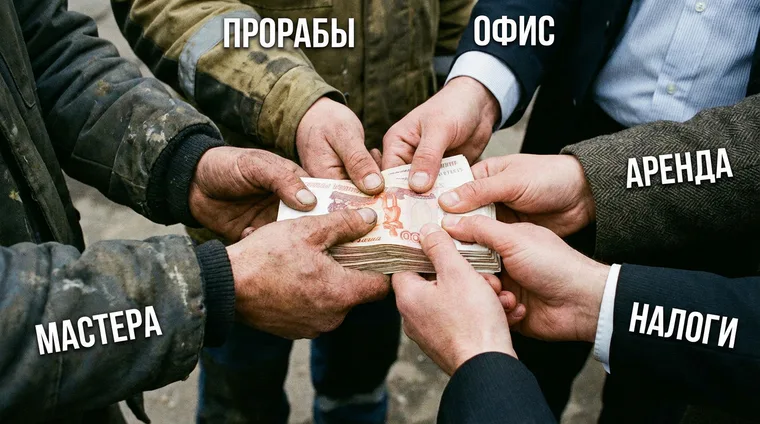
चित्र में खर्चों के नाम रूसी में हैं। उनका हिंदी अर्थ है: कामगार, साइट पर्यवेक्षक, कार्यालय, किराया और कर। ये अलग-अलग खर्च कंपनी के पास उपलब्ध रकम में हिस्सेदारी करते हैं।
विषय-सूची:
राजस्व
परियोजना आधारित काम में राजस्व उस काम से अर्जित राशि है जिसे पूरा करके स्वीकार किया जा चुका है। काम पूरा होने की स्वीकृति के दस्तावेज़ इसका आधार हो सकते हैं। यह केवल उस अवधि में मिले ऑर्डरों का कुल मूल्य नहीं होता। लगभग हर कोई सबसे पहले राजस्व देखता है, इसलिए यह भ्रम भी पैदा कर सकता है: खर्चों में अव्यवस्था और घटते लाभ मार्जिन के साथ भी राजस्व बढ़ सकता है।
राजस्व को उपयोगी संकेतक बनाने के लिए उसे अलग-अलग हिस्सों में देखना ज़रूरी है। निर्माण, आंतरिक सज्जा, एजेंसी या प्रोडक्शन जैसे परियोजना आधारित व्यवसायों में हर परियोजना और पूरी कंपनी का राजस्व अलग देखें। इससे पता चलता है कि कौन-सा काम कारोबार बढ़ा रहा है और कौन-सा केवल व्यस्तता पैदा कर रहा है। किसी व्यावसायिक परियोजना के वित्तीय प्रदर्शन को समझने का यह महत्वपूर्ण हिस्सा है।
नियंत्रण का व्यावहारिक तरीका सरल है: एक अवधि तय करें, जैसे सप्ताह या महीना, और राजस्व दर्ज करने का एक समान नियम अपनाएँ। प्रबंधन लेखांकन में अक्सर पूरे और स्वीकार किए गए काम या चरणों के आधार पर राजस्व दर्ज किया जाता है; नकदी के रिकॉर्ड में रकम मिलने की तारीख देखी जाती है। दोनों तरीकों को मिला देने से मुख्य वित्तीय संकेतक आपस में मेल नहीं खाएँगे।
अंशदान लाभ और अंशदान अनुपात
अंशदान लाभ बताता है कि परियोजना की परिवर्ती लागतें घटाने के बाद कितनी राशि बचती है। इनमें सामग्री, प्रति इकाई काम की मजदूरी, ठेकेदारों का भुगतान और परिवहन का वह हिस्सा शामिल हो सकता है जो काम की मात्रा के साथ बदलता है। किसी परियोजना से सीधे जुड़ी हर लागत परिवर्ती नहीं होती; दोनों श्रेणियों का अंतर बनाए रखें।
सूत्र: अंशदान लाभ = राजस्व − परिवर्ती लागतें।
अंशदान अनुपात राजस्व में अंशदान लाभ का प्रतिशत है: अंशदान अनुपात = अंशदान लाभ / राजस्व × 100%।
यह संकेतक शुद्ध लाभ की तुलना में कई फैसले जल्दी लेने में मदद करता है: कीमत दोबारा तय करना, लागत अनुमान सुधारना या ऐसा काम बंद करना जो कारोबार तो बढ़ाता है लेकिन उपयोगी योगदान नहीं देता।
इस विषय को विस्तार से समझने के लिए अंशदान लाभ पर लेख पढ़ें। इसमें मार्जिन और लागत पर जोड़े जाने वाले प्रतिशत, यानी मार्कअप, का अंतर और व्यवसाय के वित्तीय प्रदर्शन पर उसका असर समझाया गया है।
मार्जिन की सही गणना के लिए खर्चों को उनकी सही मदों में दर्ज करना ज़रूरी है। यदि सभी खर्च “खरीद” नाम की एक ही पंक्ति में डाल दिए जाएँ, तो अंशदान अनुपात का आकलन अनुमान बन जाता है। इसके लिए खर्चों को अलग-अलग मदों में बाँटने का लेख (रूसी में) उपयोगी है।
काम की लागत और प्रत्यक्ष लागतें
काम की लागत इस प्रश्न का उत्तर देती है: “काम पूरा करने में कितना खर्च हुआ?” सेवाओं में इसमें श्रम, सामग्री, ठेकेदार, परिवहन, औज़ारों का किराया और वारंटी के तहत दोबारा साइट पर जाने का खर्च शामिल हो सकता है। वस्तुओं के व्यवसाय में खरीद और माल ढुलाई भी जुड़ती है। परियोजना आधारित व्यवसाय में लागत लगातार बदलती रहती है: टीम, आपूर्तिकर्ता और साइट की परिस्थितियाँ उसे प्रभावित करती हैं।
लागत को मार्जिन से अलग क्यों देखना चाहिए? क्योंकि कीमत तय करने और योजना बनाने का आधार लागत है। यदि अनुमान में खर्च के कुछ मानक रखे गए हैं और साइट पर वास्तविक खर्च अलग निकलता है, तो व्यवसाय योजना के वित्तीय संकेतक पहले ही कार्यचक्र में वास्तविकता से दूर होने लगते हैं।
नियंत्रण के लिए अनुमानित लागत और वास्तविक खर्च से निकली लागत को एक जैसी मदों में दर्ज करें। इससे बजट और वास्तविक परिणामों की तुलना करते समय साफ दिखता है कि किस मद में ज़्यादा खर्च हुआ।
परिचालन खर्च और परिचालन लाभ मार्जिन
यहाँ परिचालन खर्च से आशय कंपनी चलाने के उन खर्चों से है जो किसी एक परियोजना से सीधे नहीं जुड़े होते: कार्यालय, प्रबंधन कर्मचारियों का वेतन, विपणन, सॉफ़्टवेयर सेवाएँ, संचार और लेखांकन। यदि इन्हें अलग नहीं दिखाया जाए, तो परियोजनाओं की लाभप्रदता पूरी कंपनी की आर्थिक स्थिति से बेहतर दिखाई देती है।
एक सामान्य गणना है: परिचालन लाभ = सकल लाभ − परिचालन खर्च। परिचालन लाभ को कभी-कभी EBIT, यानी ब्याज और आयकर से पहले के लाभ, के साथ देखा जाता है, लेकिन दोनों हमेशा समान नहीं होते: EBIT में गैर-परिचालन मदें भी आ सकती हैं। परिचालन लाभ मार्जिन = परिचालन लाभ / राजस्व × 100%। यह मुख्य वित्तीय संकेतक बताता है कि नियमित कारोबार लाभ दे रहा है या कंपनी कभी-कभार सफल होने वाली परियोजनाओं पर निर्भर है।
परिचालन लाभ मार्जिन पर अलग लेख में इसका सूत्र, आम गलतियाँ और इसे बढ़ाने के तरीके दिए गए हैं। उसमें लाभप्रदता और भुगतान के समय नकदी कम पड़ने के जोखिम का संबंध भी समझाया गया है।
शुद्ध लाभ
शुद्ध लाभ किसी अवधि के सभी खर्च, ब्याज और कर घटाने के बाद बचा लाभ है। इसे अक्सर “मालिक जितनी रकम निकाल सकता है” समझ लिया जाता है। प्रबंधन के लिए यह धारणा जोखिम भरी है: लाभ का कुछ हिस्सा आम तौर पर कारोबार में बनाए रखना पड़ता है, वरना कंपनी की वित्तीय स्थिरता कमज़ोर हो सकती है।
व्यवसाय का मूल्यांकन करते समय शुद्ध लाभ दो कारणों से महत्वपूर्ण है। पहला, उसका रुझान: कंपनी कितनी नियमितता से लाभ कमाती है और विस्तार के साथ उसमें क्या बदलाव आता है। दूसरा, लाभ की गुणवत्ता: वह किन गतिविधियों से बना, उसमें एक बार होने वाले लाभ का कितना हिस्सा है और परियोजनाओं में कितनी अप्रत्यक्ष लागतें छिपी हुई हैं।
वित्तीय संकेतकों की व्यवस्था को बुनियाद से समझने के लिए आय और खर्चों के वित्तीय लेखांकन पर लेख (रूसी में) से शुरू करें। जब लेखांकन के नियम स्थिर होते हैं, तो शुद्ध लाभ अचानक सामने आने वाली अनजान संख्या नहीं रहता।
नकदी प्रवाह
नकदी प्रवाह बताता है कि किसी अवधि में वास्तव में कितनी रकम आई और कितनी गई। रोज़मर्रा के नियंत्रण के लिए प्राप्तियों और भुगतानों को तारीख तथा मद के अनुसार दर्ज करना उपयोगी है। व्यवसाय की योजना में यह बेहद ज़रूरी है, क्योंकि कंपनी का चलते रहना उपलब्ध नकदी पर निर्भर है: कागज़ पर लाभ दिख सकता है, जबकि बैंक खाते में पैसे न हों।
परियोजना आधारित व्यवसाय में नकदी प्रवाह को दो स्तरों पर रखें: हर परियोजना के लिए और पूरी कंपनी के लिए। इससे दिखता है कि कौन-सी साइट पैसे इस्तेमाल कर रही है, कहाँ से पैसे वापस आ रहे हैं और प्राप्तियों तथा भुगतान की तारीखों में कहाँ अंतर पैदा हो रहा है।
रिपोर्ट की संरचना को विस्तार से समझने के लिए नकदी प्रवाह विवरण पर लेख (रूसी में) पढ़ें। यह मदों को व्यवस्थित करने और तस्वीर बिगाड़ने वाले अलग-अलग प्रकार के भुगतानों को आपस में मिलाने से बचने में मदद करता है।
भुगतान के समय नकदी कम पड़ना एक अलग स्थिति है। इस पर निर्माण व्यवसाय में नकदी की कमी पर लेख (रूसी में) उपयोगी है। नकदी प्रवाह नियमित रूप से दर्ज करने पर भुगतान की तारीख आने से पहले ही जोखिम दिखाई दे सकता है।
कार्यशील पूंजी
कार्यशील पूंजी वे पैसे और संसाधन हैं जिन्हें कंपनी अपने परिचालन चक्र में लगाती है, ताकि आगे चलकर ग्राहकों से रकम प्राप्त हो। व्यवहार में यह इस प्रश्न से जुड़ी है: “काम सुचारु रूप से चलाने के लिए व्यवसाय के भीतर कितनी रकम रखनी चाहिए?”
शुद्ध कार्यशील पूंजी का सूत्र है: चालू परिसंपत्तियाँ − चालू देनदारियाँ। कार्यशील पूंजी व्यवसाय मॉडल के वित्तीय संकेतकों से सीधे जुड़ी है। “पहले खरीद, फिर ग्राहक से भुगतान” वाले मॉडल में आम तौर पर अधिक कार्यशील पूंजी चाहिए; “पहले अग्रिम, फिर काम” वाले मॉडल में कम।
कंपनी की कार्यशील पूंजी पर अलग लेख में गणना का तरीका और अपने व्यवसाय के लिए उपयुक्त स्तर तय करने की प्रक्रिया दी गई है।
बजट और वास्तविक परिणामों की तुलना
व्यवसाय योजना के वित्तीय संकेतकों पर नियंत्रण तब बनता है जब योजना की ज़िम्मेदारी किसी व्यक्ति को दी गई हो और उसकी समीक्षा नियमित हो। मासिक तुलना के बिना सालाना योजना केवल बैंक को दिखाने वाला दस्तावेज़ बन सकती है। प्रबंधन के लिए महीने या तिमाही का छोटा समीक्षा चक्र अधिक उपयोगी है।
बजट में तीन स्तर रखें: बिक्री माध्यम या कार्यक्षेत्र के अनुसार राजस्व की योजना, प्रमुख मदों के अनुसार प्रत्यक्ष लागतों की योजना और कंपनी के स्थिर खर्चों की योजना। तब बजट और वास्तविक परिणामों की तुलना एक ठोस प्रश्न का उत्तर देती है: “कहाँ खर्च तय सीमा से बाहर गया और क्यों?”
परियोजना आधारित व्यवसाय में हर साइट का बजट और कंपनी के साझा खर्चों का अलग भाग रखना उपयोगी है। इससे परियोजना के वित्तीय संकेतक कुल खर्चों से जुड़ते हैं और व्यवसाय योजना के मुख्य आँकड़ों का वास्तविकता से मेल बना रहता है।
यदि आप तीन विवरणों—नकदी प्रवाह विवरण, लाभ-हानि विवरण और बैलेंस शीट—के आधार पर संकेतकों की व्यवस्था बना रहे हैं, तो व्यवसाय विश्लेषण की प्रणाली पर लेख (रूसी में) उपयोगी है।
बजट की तुलना और रिपोर्टें एक जगह कैसे तैयार होती हैं, यह देखने के लिए 101 ऐप के निःशुल्क प्रदर्शन में भाग लें और अपने डेटा पर उपयोग के तरीके देखें।
लाभ-अलाभ बिंदु
लाभ-अलाभ बिंदु बताता है कि किस राजस्व पर कंपनी अपना पूरा खर्च निकाल लेती है। मूल सूत्र है: लाभ-अलाभ बिंदु पर राजस्व = स्थिर खर्च / अंशदान अनुपात। यहाँ अनुपात को दशमलव में लें: 25% = 0.25। रूसी रूबल में एक उदाहरण देखें: यदि मासिक स्थिर खर्च 1,000,000 ₽ और अंशदान अनुपात 25% है, तो आवश्यक राजस्व 1,000,000 / 0.25 = 4,000,000 ₽ होगा। यह उदाहरण रूसी मुद्रा में है; रकम भारतीय रुपये में नहीं दी गई है।
स्थिर खर्च या अंशदान अनुपात बदलने पर लाभ-अलाभ बिंदु दोबारा निकालें। इससे व्यवसाय योजना के मुख्य वित्तीय संकेतक कंपनी के साथ बदलते रहेंगे और किसी पुरानी “अंतिम-संस्करण-2” फ़ाइल में अटके नहीं रहेंगे।
संकेतक तय होने के बाद अगला प्रश्न है कि उन्हें हाथ से जोड़ने के बजाय कहाँ एकत्र करें। 101 ऐप के PRO+ में लाभ, मार्जिन और कार्यशील पूंजी का विस्तृत विश्लेषण उपलब्ध है। इससे व्यवसाय के वित्तीय संकेतकों की नियमित समीक्षा करना आसान होता है।
यदि आप तय करना चाहते हैं कि शुरुआत में किन संकेतकों पर ध्यान दें, तो व्यवसाय के प्रदर्शन संकेतकों का चयन (रूसी में) देखें। इसमें मालिक के शुरुआती निगरानी पटल के लिए उपयोगी संकेतक दिए गए हैं।