نادرًا ما تؤثر الأزمة في جميع الشركات بالطريقة نفسها. تنخفض الاستفسارات لدى شركة، وترتفع التكاليف لدى أخرى، وتتجمد أموال ثالثة في أعمال لم يُستكمل إغلاقها. والنتيجة واحدة: يتراجع الربح وتظهر الأخطاء أسرع.
في هذه الفترات يملك المدير وسيلتين: إدارة هامش كل صفقة وإدارة سرعة حركة الأموال. في البناء والتجديد يرتبط ذلك عادة بمحاسبة المشروعات والاتفاقات مع العميل والانضباط في التعامل مع المواد.
فيما يلي خمس طرق قد تساعد على زيادة الربح عندما ينكمش الطلب. المقال موجه للأعمال القائمة على المشروعات: التجديد والتشطيبات والأنظمة الهندسية وفرق المقاولات العامة الصغيرة.
المحتويات:
الأزمة: أين يختبئ ربح الشركة؟
نادراً ما تخلق الأزمة خسائر جديدة بالكامل، بل تكشف القديمة: خصومات غير مسجلة، وزيارات زائدة، واستهلاك مواد يتجاوز الخطة، وأعمال دون كميات معتمدة، وضعف الانضباط في السداد.
ابدؤوا بالتوقف عن قياس العمل بإجمالي الإيرادات فقط، وراجعوا الربحية بحسب المشروع والنشاط. إذا اقتصرت السجلات على «دخل المال وخرج المال»، فابدؤوا بتدقيق مختصر لمنطق الإدارة وبنود التكاليف. يشرح مقال تدقيق المحاسبة الإدارية الأخطاء المعتادة التي تقلل الربح.
بعد ذلك تتحدد الأسئلة: ما الذي يولد هامشًا؟ وما الذي يسبب فجوة نقدية؟ وأين يهدر الفريق الوقت والمواد؟ يمكن تطبيق الطرق الخمس بالتوازي، لكن ابدؤوا بواحدة لقياس أثرها بالأرقام.
1. إعادة حساب الهامش لكل نوع من الأعمال
قد يكون هامش «الشركة كلها» مضللًا أثناء الأزمة. يدعم مشروع الربح، ويستهلك ثانٍ الموارد، ويبدو ثالث مربحًا حتى تبدأ زيارات الضمان. فصلوا الهامش بحسب نوع العمل وشكل المشروع وقناة جذب العملاء.
مثال افتراضي: ينفذ فريق تجديدات كاملة جاهزة للتسليم وحمامات منفصلة. تبدو الحمامات أكثر ربحية لقصر مدتها. لكن إعادة الحساب تكشف تغييرات وتسليمات ومشتريات صغيرة أكثر، وإعادة عمل بسبب التنسيق بين التخصصات. يصبح الهامش النهائي أقل، ويدور المال أسرع، ويزداد الضغط.
لإعادة حساب الهامش تحتاجون إلى ثلاثة أمور: التقدير المخطط، والمصاريف الفعلية، والوقت الفعلي للعمل. نظموا التقديرات كنظام لا كملفات متناثرة. اقرؤوا Excel أم تطبيق 101 للمشروعات (بالروسية) وحددوا ما يعوق الحساب المنتظم. يمكن حساب هامش البنود الفردية والاطلاع أيضًا على أرقام فئات المصروفات كاملة.
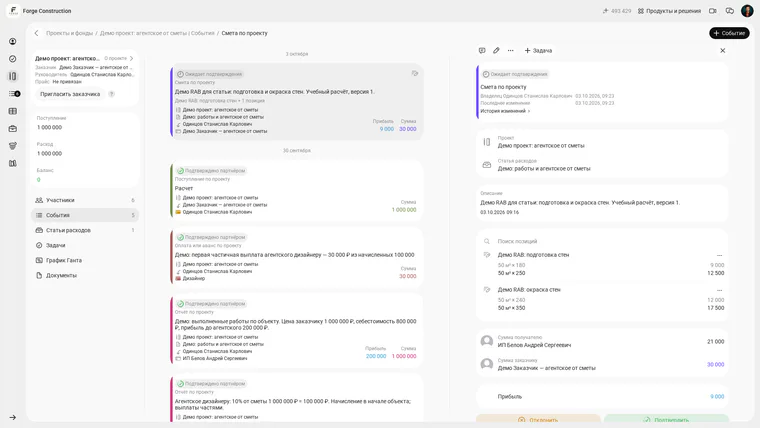
مثال تدريبي في نسخة 101 باللغة الروسية: تقدير محفوظ ببندين. التكاليف 21,000، والمبلغ للعميل 30,000، والربح المخطط 9,000. ينتظر التقدير التأكيد؛ هذه خطة وليست الربح الفعلي للمشروع.
تنتج إعادة الحساب خريطة للقرارات: أي أعمال تُوقف مؤقتًا، وأين تُغيَّر القواعد أو تُرفع الأسعار أو تُعزَّز الرقابة. وهذا أساس الطرق الأربع التالية.
2. زيادة متوسط الطلب بالحزم وقواعد التغيير
أثناء الأزمة قد تميلون إلى تخفيض السعر للحصول على مشروع. المشكلة أن الخصم يخرج غالبًا مباشرة من الربح. من الأسلم زيادة متوسط قيمة الطلب عبر حزم أعمال واضحة وقواعد للتغييرات أثناء التنفيذ.
يمكن لمسارين إظهار نتائج بسرعة. الأول حزم ذات حدود واضحة: «أساسية» و«قياسية» و«موسعة» تجعل النقاش محددًا بشأن المشمول والمهام المنفصلة وبداية الرسوم الإضافية. والثاني إجراء للتغييرات: يُسجل كل تغيير ويُسعّر ويُعتمد ويُضاف إلى جدول الدفعات.
للنقاش الهادئ حول الأسعار، وضحوا الفرق بين السعر والتكلفة، ومعنى التقدير، ومكان احتياطي الإدارة. يساعد مقال السعر والتكلفة: ما الفرق؟ على ربط النقاش بالأرقام.
خطوة أخرى هي بيع نتيجة نهائية واضحة بعملية متوقعة بدل بيع «تجديد» فقط. يساعد تقدير شفاف وجدول مفهوم للأعمال. اقرؤوا ما هو تقدير تكلفة التجديد وكيف يُحسب؟ لتنظيم العرض التجاري.
3. تقليل هدر المواد وإعادة العمل والتعطل
يبدو تحسين التكاليف مملًا حتى تحسبوا خسائر موقع واحد: تسليمات زائدة، ومشتريات «للاحتياط»، وبقايا لم تُعد، وتعطل بسبب مراحل غير منسقة، وإعادة عمل بعد الاستلام. أثناء الأزمة قد يصبح تقليلها فرصة رئيسية لتحسين الربح.
منطق العمل قليل الهدر بسيط: سجلوا الخسائر المتكررة، وضعوا حدودًا، وقيسوا الأثر. استخدموا مقال الإنتاج الرشيق للبنّائين (بالروسية) كمرجع وعدلوا الأفكار لفريقكم.
سيناريو: يطلب المشرف أكياسًا ومثبتات إضافية «حتى لا يتأخر التسليم». يشتري المسؤول كمية احتياطية، وتتنقل البقايا بين المواقع، ويضيع بعضها ويظل بعضها في المخزن. الحل غالبًا قواعد: الشراء وفق قائمة المواد، وتوثيق إرجاع البقايا، ومنع المشتريات خارج الموافقة، ودليل موحد للمواد.
إذا شكلت المواد حصة كبيرة من المصاريف، فنظموا تسجيل المشتريات والمصاريف لضبط التجاوزات. لفحص الأرصدة سجلوا الاستخدام والإرجاع والنقل منفصلًا. يوضح مقال كيف نبسط محاسبة مواد البناء؟ (بالروسية) نقطة البداية.
4. تسريع المال: المقدمات والمراحل ومستندات الإغلاق
قد تحققون هامشًا جيدًا مع نقص دائم في النقد. أثناء الأزمة قد يؤدي ذلك إلى توقف العمل في أسوأ وقت. ضعوا هدفًا مستقلًا: تسريع دورة المال وإدخال جدول الدفعات في إدارة المشروع.
الطبقة الأولى هي الدفعات المقدمة والمراحل. الاعتماد على الدفع بعد الإتمام يزيد المخاطر كثيرًا. يمكن البدء بقاعدة: العقد يتضمن مراحل، ولكل مرحلة نطاق وموعد ومبلغ، ويتضمن المبلغ دفعة مقدمة. استخدموا مقال الانتقال إلى الدفعات المقدمة (بالروسية) كقائمة تحقق للتفاوض.
الطبقة الثانية هي مستندات الإغلاق وتسجيل المنجز. كلما تأخر اعتماد الكميات تأخر تحصيل المال. إذا كثرت المواقع والأعمال، ففكروا في أتمتة إعداد مستندات الإتمام ومتابعة اعتمادها. يشرح مقال إعداد مستندات الأعمال المنجزة (بالروسية) منطق العملية.
الطبقة الثالثة هي توقع النقد لكل مشروع. يبين مكان الفجوة والإجراء الممكن: تأجيل شراء، أو الاتفاق على دفع أبكر، أو إعادة ترتيب المراحل. يفيد الربط بين «ميزانية المشروع + الفعلي + التقويم». اقرؤوا كيف تديرون ميزانية المشروع في تطبيق 101.
5. تطبيق الرقابة الإدارية يوميًا
تبدو الطريقة الخامسة كبيرة، لكن جوهرها الانتظام. لا تترك الأزمة مجالًا للاكتفاء بـ«مراجعة المال يوم الجمعة». تحتاجون إلى إيقاع يومي لمتابعة الهوامش والدفعات والمصاريف وانحراف الفريق عن الخطة.
عندما تتبعثر السجلات تتحول الرقابة إلى بحث يدوي عن الأرقام. يساعد نظام واحد للمشروعات وبنود التكاليف على تجميع تقارير الإدارة دون جهود استثنائية. اقرؤوا تنظيم المحاسبة الإدارية في الأعمال القائمة على المشروعات واختاروا التقارير المناسبة.
اتفقوا داخل الفريق على ثلاثة أسئلة يومية: ماذا نفعل اليوم لإتمام مرحلة وطلب الدفع؟ أي المصاريف ضرورية وأيها يمكن تأجيله؟ وأين يوجد خطر تجاوز التكلفة أو إعادة العمل؟
لجمع الرقابة في مكان واحد، اطلعوا على تنظيم المشروعات والميزانيات والبنود والمصاريف الفعلية والتقارير في 101. قد يكفي للبدء ترتيب بنود المصروفات وفصل الإنفاق الشخصي عن إنفاق المشروع. راجعوا مقال توزيع المصروفات على البنود (بالروسية).
قائمة تحقق لسبعة أيام
إذا ضاق الوقت، استخدموا خطة الأسبوع هذه. تساعد على اختبار التدابير حتى إذا لم يكن لدى الفريق نظام مجهز بالكامل.
- قسموا المشروعات وأنواع الأعمال إلى مجموعات وأعيدوا حساب الهامش الفعلي لآخر 2–3 أشهر.
- حددوا ثلاثة مصادر رئيسية للتجاوزات: المواد وإعادة العمل والتعطل. ضعوا قاعدة تقلل الخسائر ابتداء من الغد.
- أعيدوا إعداد العرض: حزم العمل والحدود وقواعد التغييرات وتقويم الدفع.
- طبقوا الدفع المرحلي في كل العقود الجديدة وتحققوا من خطة إغلاق واضحة للمواقع الحالية.
- اختاروا ثلاثة مؤشرات يومية: هامش المشروع المخطط والفعلي، والمبالغ المستحقة من العملاء، وتجاوز استهلاك المواد.
- سجلوا الانحرافات يوميًا وخطوة واحدة تعيد المشروع إلى الخطة.
- بعد أسبوع أعيدوا الحساب وحددوا ما سيطبق على جميع المواقع.
الأزمة لا تلغي النمو، لكنها تزيد متطلباته: يظهر الربح حيث توجد سجلات وقواعد وانضباط.