კრიზისი ყველა კომპანიას ერთნაირად იშვიათად აზარალებს. ერთ კომპანიაში მოთხოვნების ნაკადი მცირდება, მეორეში თვითღირებულება იზრდება, მესამეში თანხა ჯერ კიდევ ჩაუბარებელ სამუშაოებში რჩება. შედეგი ერთია: მოგება მცირდება და შეცდომები უფრო სწრაფად ჩანს.
ასეთ დროს ხელმძღვანელს ორი ბერკეტი რჩება: გარიგებების მარჟის მართვა და ფულის ბრუნვის სიჩქარის მართვა. მშენებლობასა და რემონტში ეს თითქმის ყოველთვის საპროექტო აღრიცხვას, დამკვეთთან შეთანხმებებსა და მასალების დისციპლინას უკავშირდება.
ქვემოთ მოცემული ხუთი გზა შეიძლება მოგების გაზრდაში დაგეხმაროთ მაშინაც, როცა მოთხოვნა მცირდება. ტექსტი საპროექტო ბიზნესს ეხება: რემონტს, მოსაპირკეთებელ სამუშაოებს, საინჟინრო სამუშაოებსა და მცირე გენერალური კონტრაქტორის გუნდებს.
შინაარსი:
- კრიზისი: სად იმალება კომპანიის მოგება?
- გზა 1. მარჟის გადათვლა სამუშაოების თითოეული ტიპისთვის
- გზა 2. შეკვეთის საშუალო ღირებულების გაზრდა პაკეტებითა და ცვლილებების წესებით
- გზა 3. მასალების დანაკარგების, გადაკეთებისა და მოცდენის შემცირება
- გზა 4. ფულის ბრუნვის დაჩქარება: ავანსები, ეტაპები და ჩაბარების დოკუმენტები
- გზა 5. ყოველდღიური მმართველობითი კონტროლი
- 7-დღიანი საკონტროლო სია
კრიზისი: სად იმალება კომპანიის მოგება?
კრიზისი იშვიათად ქმნის სრულიად ახალ ზარალს. უფრო ხშირად ის ძველ პრობლემებს გამოაჩენს: აღურიცხავ ფასდაკლებებს, ზედმეტ ვიზიტებს, მასალების გადახარჯვას, დაუდასტურებელი მოცულობის სამუშაოებსა და გადახდების სუსტ დისციპლინას.
საწყისი ამოცანა მარტივია: შეწყვიტოთ ბიზნესის მხოლოდ საერთო ამონაგებით შეფასება და პროექტებისა და მიმართულებების მომგებიანობაზე გადახვიდეთ. თუ აღრიცხვა ჯერ მხოლოდ „ფული შემოვიდა, ფული გავიდა“ დონეზეა, დაიწყეთ მართვის ლოგიკისა და ხარჯების კატეგორიების მოკლე აუდიტით. 101-ის ბლოგში იხილეთ მმართველობითი აღრიცხვის აუდიტის შესახებ სტატია და ტიპური ხარვეზები, რომლებიც მოგებას ამცირებს.
შემდეგ სამუშაო კონკრეტული ხდება: რა ქმნის მარჟას, რა იწვევს ფულად დეფიციტს და სად კარგავს გუნდი დროსა და მასალებს. ქვემოთ მოცემული ხუთი გზა შეგიძლიათ პარალელურად დანერგოთ, თუმცა დაიწყეთ ერთით, რათა შედეგი რიცხვებში დაინახოთ.
გზა 1. მარჟის გადათვლა სამუშაოების თითოეული ტიპისთვის
კრიზისში კომპანიის საშუალო მარჟა შეიძლება შეცდომაში შეგიყვანოთ. ერთი პროექტი მოგებას ქმნის, მეორე რესურსებს ხარჯავს, მესამე კი საგარანტიო ვიზიტების გამოჩენამდე მომგებიანი ჩანს. საჭიროა დეტალიზაცია: რამდენ მარჟას იძლევა სამუშაოების თითოეული ტიპი, ობიექტის თითოეული ფორმატი და კლიენტების მოზიდვის თითოეული არხი.
პირობითი მაგალითი: გუნდი იღებს როგორც სრულ რემონტს ჩაბარებამდე, ისე ცალკეული სააბაზანოების მოწყობას. თავდაპირველად სააბაზანოები უფრო მომგებიანი ჩანს, რადგან სამუშაო მოკლეა. გადათვლის შემდეგ სხვა სურათი ჩნდება: სააბაზანოებში უფრო ხშირია ცვლილებები, მეტი მიწოდება და მცირე შესყიდვა, ასევე გადაკეთება სხვადასხვა სპეციალისტის სამუშაოების შეუთანხმებლობის გამო. საბოლოო მარჟა ნაკლებია, ფული უფრო სწრაფად ბრუნავს, მაგრამ გუნდის დატვირთვა და დაძაბულობა იზრდება.
მარჟის გადასათვლელად სამი რამ საკმარისია: დაგეგმილი ხარჯთაღრიცხვა, ფაქტობრივი ხარჯები და ფაქტობრივი შრომითი დანახარჯი. ხარჯთაღრიცხვები სისტემურად მოაწყვეთ და არა საქაღალდეში გაფანტულ ფაილებად. თუ ისინი ხშირად ცხრილებში ინახება, იხილეთ რუსულენოვანი „Excel თუ 101 აპლიკაცია პროექტებისთვის“ და განსაზღვრეთ, რა გიშლით ხელს თანმიმდევრულ დათვლაში. მარჟა შეგიძლიათ შეაფასოთ არა მხოლოდ ცალკეული პოზიციების, არამედ ხარჯების მთელი კატეგორიების მიხედვითაც.
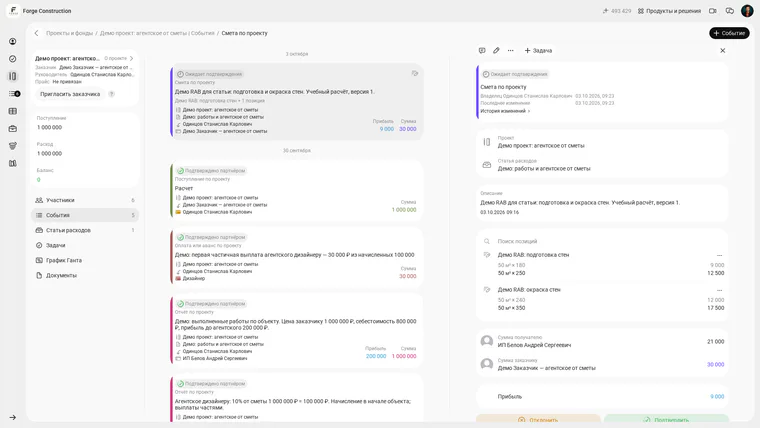
სასწავლო მაგალითი 101-ის რუსულენოვან ვერსიაში: შენახული ხარჯთაღრიცხვა ორი პოზიციით. ხარჯი — 21 000, დამკვეთისთვის თანხა — 30 000, დაგეგმილი მოგება — 9 000. ხარჯთაღრიცხვა დადასტურებას ელოდება; ეს გეგმაა და არა პროექტის ფაქტობრივი მოგება.
გადათვლის შემდეგ გადაწყვეტილებების რუკა ჩნდება: რომელი სამუშაო შეაჩეროთ დროებით, სად შეცვალოთ წესები, სად გაზარდოთ ფასი და სად გაამკაცროთ კონტროლი. ეს შემდეგი ოთხი გზის საფუძველია.
გზა 2. შეკვეთის საშუალო ღირებულების გაზრდა პაკეტებითა და ცვლილებების წესებით
კრიზისში შეიძლება ფასის შემცირება მოგინდეთ, ოღონდ ობიექტი მიიღოთ. პრობლემა ისაა, რომ ფასდაკლება თითქმის ყოველთვის პირდაპირ მოგებას აკლდება. უფრო უსაფრთხო მიდგომაა შეკვეთის საშუალო ღირებულების გაზრდა სამუშაოების პაკეტებად დაყოფითა და ცვლილებების წესების შეთანხმებით.
ორი მიმართულება შედარებით სწრაფ შედეგს იძლევა. პირველი — სამუშაოების პაკეტები მკაფიო საზღვრებით. როდესაც დამკვეთი ხედავს „მინიმალურს“, „სტანდარტულსა“ და „გაფართოებულს“, განხილვა კონკრეტული ხდება: რა შედის პაკეტში, რა ითვლება ცალკე ამოცანად და სად იწყება დამატებითი გადასახადი. მეორე — ცვლილებების წესი. ყოველი ცვლილება ფიქსირდება, ფასდება, მტკიცდება და გადახდის გრაფიკში აისახება.
ფასზე მშვიდი საუბრისთვის ტერმინები მოაწესრიგეთ: რით განსხვავდება ფასი და ღირებულება, რა არის ხარჯთაღრიცხვა და სად არის გათვალისწინებული მართვის რეზერვი. 101-ის ბლოგის სტატია „ფასი და თვითღირებულება: რა განსხვავებაა“ განხილვის რიცხვებზე დაფუძნებაში დაგეხმარებათ.
კიდევ ერთი მიდგომაა გაყიდოთ არა უბრალოდ „რემონტი“, არამედ გასაგები საბოლოო შედეგი პროგნოზირებადი პროცესით. მშენებლობაში ამას ხშირად გამჭვირვალე ხარჯთაღრიცხვა და მკაფიო სამუშაო კალენდარი უზრუნველყოფს. იხილეთ „რა არის სარემონტო ხარჯთაღრიცხვა და როგორ გამოვთვალოთ ის?“, რათა კომერციული შეთავაზება უკეთ ჩამოაყალიბოთ.
გზა 3. მასალების დანაკარგების, გადაკეთებისა და მოცდენის შემცირება
ხარჯების ოპტიმიზაცია მოსაწყენი შეიძლება ჩანდეს, სანამ ერთ ობიექტზე დანაკარგებს არ დაითვლით: ზედმეტ მიწოდებებს, „ყოველი შემთხვევისთვის“ შესყიდვებს, დაუბრუნებელ ნარჩენებს, შეუთანხმებელი ეტაპებით გამოწვეულ მოცდენასა და ჩაბარების შემდეგ გადაკეთებას. კრიზისში ეს დანაკარგები მოგების ზრდის მნიშვნელოვანი შესაძლებლობა ხდება.
რესურსების დამზოგველი მიდგომის ლოგიკა მარტივია: აღრიცხეთ განმეორებადი დანაკარგები, დააწესეთ შეზღუდვები და გაზომეთ შედეგი. საყრდენად შეგიძლიათ გამოიყენოთ რუსულენოვანი სტატია მშენებლებისთვის რესურსების დამზოგველი წარმოების შესახებ და იდეები თქვენს გუნდს მოარგოთ.
სცენარი: ოსტატი დამატებით ტომრებსა და სამაგრებს ითხოვს, „რათა ვადა არ დაირღვეს“. შესყიდვებზე პასუხისმგებელი პირი მარაგით ყიდულობს, ნარჩენები ობიექტებს შორის ნაწილდება, ნაწილი იკარგება, ნაწილი საწყობში რჩება. გამოსავალი ხშირად წესებშია: შესყიდვა დამტკიცებული უწყისით, ნარჩენების დაბრუნება აქტით, შეუთანხმებელი შესყიდვების აკრძალვა და მასალების ერთიანი ცნობარი.
თუ მასალებს ხარჯებში მნიშვნელოვანი წილი აქვთ, მოაწყვეთ შესყიდვებისა და ხარჯების აღრიცხვა, რათა გადახარჯვა აკონტროლოთ. ნაშთების შესამოწმებლად ცალკე აღრიცხეთ მასალების გამოყენება, დაბრუნება და გადატანა. რუსულენოვანი სტატია „როგორ გავამარტივოთ სამშენებლო მასალების აღრიცხვა?“ აჩვენებს, საიდან დაიწყოთ.
გზა 4. ფულის ბრუნვის დაჩქარება: ავანსები, ეტაპები და ჩაბარების დოკუმენტები
შესაძლებელია კარგი მარჟა გქონდეთ და მაინც მუდმივად ფული გაკლდეთ. კრიზისში ამას სამუშაოს ყველაზე მოუხერხებელ მომენტში შეჩერება მოჰყვება. ამიტომ ცალკე მიზანია ფულის ბრუნვის დაჩქარება და გადახდების გრაფიკის პროექტის მართვაში ჩართვა.
პირველი ნაწილი — ავანსები და ეტაპებად დაყოფა. თუ გუნდი მხოლოდ სამუშაოს დასრულების შემდეგ იღებს გადახდას, რისკი მნიშვნელოვნად იზრდება. ცვლილება ხშირად მარტივი წესით იწყება: ხელშეკრულებაში არის ეტაპები, თითოეულ ეტაპს აქვს მოცულობა, ვადა და თანხა, ხოლო გადახდისთვის გათვალისწინებულია წინასწარი გადახდა. რუსულენოვანი სტატია ავანსებზე დაფუძნებულ სისტემაზე გადასვლის შესახებ მოლაპარაკებების საკონტროლო სიად გამოიყენეთ.
მეორე ნაწილი — ჩაბარების დოკუმენტები და შესრულებული სამუშაოს დაფიქსირება. რაც უფრო გვიან თანხმდება მოცულობა, მით უფრო გვიან მიიღებთ თანხას. თუ ბევრი ობიექტი და სამუშაო გაქვთ, მოაწყვეთ ჩაბარების დოკუმენტების ავტომატური მომზადება და შეთანხმების კონტროლი. რუსულენოვან სტატიაში შესრულებული სამუშაოების აქტების მომზადების შესახებ პროცესის ლოგიკაა განხილული.
მესამე ნაწილი — ფულის პროგნოზი თითოეული პროექტისთვის. ის აჩვენებს, სად შეიძლება ფულადი დეფიციტი გაჩნდეს და როგორ იმოქმედოთ: შესყიდვა გადადოთ, ადრეული გადახდა შეათანხმოთ ან ეტაპები გადააწყოთ. აქ დაგეხმარებათ „პროექტის ბიუჯეტი + ფაქტი + კალენდარი“. იხილეთ „როგორ მართოთ პროექტის ბიუჯეტი 101 აპლიკაციაში“.
გზა 5. ყოველდღიური მმართველობითი კონტროლი
მეხუთე გზა მასშტაბურად ჟღერს, თუმცა არსებითად რეგულარულობას ეხება. კრიზისში მხოლოდ პარასკევს ფინანსების განხილვა საკმარისი არ არის. საჭიროა ყოველდღიური რიტმი: რა ხდება მარჟასთან, გადახდებთან და ხარჯებთან, სად გადაუხვია გუნდმა გეგმას.
თუ აღრიცხვა სხვადასხვა ადგილასაა, კონტროლი რიცხვების ხელით ძებნად იქცევა. აქ პროექტებისა და ხარჯების კატეგორიების ერთიანი სისტემა დაგეხმარებათ, რათა მმართველობითი ანგარიშების შეგროვებას განსაკუთრებული ძალისხმევა არ დასჭირდეს. იხილეთ „როგორ მოაწყოთ მმართველობითი აღრიცხვა საპროექტო ბიზნესში?“ და შეარჩიეთ თქვენთვის შესაფერისი ანგარიშები.
კრიზისისთვის სასარგებლო პრაქტიკაა გუნდში სამი ყოველდღიური კითხვის შეთანხმება. რას ვაკეთებთ დღეს ეტაპის დასახურად და გადახდის მოთხოვნის გასაგზავნად? რომელი ხარჯია დღეს აუცილებელი და რომელი შეიძლება გადაიდოს? სად არის ობიექტზე გადახარჯვის ან გადაკეთების რისკი?
თუ კონტროლის ერთ ადგილას თავმოყრა გსურთ, ნახეთ, როგორ არის ეს მოწყობილი 101 აპლიკაციაში: პროექტები, ბიუჯეტები, ხარჯების კატეგორიები, ფაქტობრივი ხარჯები და ანგარიშები. დასაწყისისთვის ხშირად საკმარისია კატეგორიების მოწესრიგება და პირადი ხარჯების პროექტის ხარჯებისგან გამოყოფა. იხილეთ რუსულენოვანი სტატია ხარჯების კატეგორიებად განაწილების შესახებ.
7-დღიანი საკონტროლო სია
თუ დრო ცოტა გაქვთ, გამოიყენეთ ეს ერთკვირიანი გეგმა. ის არჩეული ზომების შემოწმებაში დაგეხმარებათ მაშინაც, თუ გუნდი ჯერ სრულად გამართული სისტემის გარეშე მუშაობს.
- პროექტები და სამუშაოების ტიპები ჯგუფებად დაყავით და ბოლო 2–3 თვის ფაქტობრივი მარჟა გადათვალეთ.
- გამოყავით გადახარჯვის სამი მთავარი წყარო: მასალები, გადაკეთება და მოცდენა. დააწესეთ ერთი წესი, რომელიც დანაკარგებს უკვე ხვალიდან შეამცირებს.
- გადააწყეთ კომერციული შეთავაზება: სამუშაოების პაკეტები, საზღვრები, ცვლილებების წესები და გადახდის კალენდარი.
- ყველა ახალ ხელშეკრულებაში ეტაპობრივი გადახდა დანერგეთ და გადაამოწმეთ, აქვს თუ არა მიმდინარე ობიექტებს ჩაბარების მკაფიო გეგმა.
- შეარჩიეთ სამი ყოველდღიური მაჩვენებელი: ობიექტის მარჟა გეგმისა და ფაქტის მიხედვით, მისაღები თანხების დავალიანება და მასალების გადახარჯვა.
- დღეში ერთხელ აღრიცხეთ გადახრები და ერთი მოქმედება, რომელიც პროექტს გეგმაში აბრუნებს.
- ერთი კვირის შემდეგ რიცხვები ხელახლა გადათვალეთ და გადაწყვიტეთ, რომელი წესი გავრცელდეს ყველა ობიექტზე.
კრიზისი ზრდას არ გამორიცხავს. ის ზრდისთვის მეტ მოთხოვნას აყენებს: მოგება ჩნდება იქ, სადაც აღრიცხვა, წესები და დისციპლინა არსებობს.