Krisis jarang memengaruhi semua perusahaan dengan cara yang sama. Ada yang kehilangan permintaan, ada yang mengalami kenaikan biaya, dan ada yang uangnya tertahan pada pekerjaan yang belum diselesaikan administrasinya. Hasilnya sama: laba menipis dan kesalahan lebih cepat terlihat.
Pada masa seperti ini, pimpinan memiliki dua kendali: margin setiap transaksi dan kecepatan perputaran uang. Dalam konstruksi dan renovasi, hal ini biasanya berkaitan dengan pencatatan proyek, kesepakatan dengan pelanggan, dan disiplin penggunaan material.
Lima cara berikut dapat membantu meningkatkan laba ketika permintaan menyusut. Pembahasan ditujukan untuk bisnis berbasis proyek: renovasi, pekerjaan finishing, instalasi bangunan, dan tim kontraktor umum berskala kecil.
Daftar isi:
- Krisis: di mana laba perusahaan tersembunyi?
- 1. Hitung ulang margin setiap jenis pekerjaan
- 2. Tingkatkan nilai pesanan dengan paket dan aturan perubahan
- 3. Kurangi pemborosan material, pekerjaan ulang, dan waktu menganggur
- 4. Percepat kas: uang muka, tahapan, dan dokumen penyelesaian
- 5. Terapkan kontrol manajemen harian
- Daftar periksa tujuh hari
Krisis: di mana laba perusahaan tersembunyi?
Krisis jarang menciptakan kerugian yang benar-benar baru. Krisis memperlihatkan masalah lama: diskon yang tidak tercatat, kunjungan berlebihan, penggunaan material melampaui rencana, pekerjaan tanpa volume yang disetujui, dan lemahnya disiplin pembayaran.
Mulailah dengan berhenti menilai bisnis hanya dari total pendapatan. Lihat profitabilitas per proyek dan bidang pekerjaan. Jika pencatatan masih sebatas «uang masuk, uang keluar», lakukan audit singkat terhadap logika pengelolaan dan kategori biaya. Artikel tentang audit akuntansi manajemen membahas kelemahan umum yang mengurangi laba.
Selanjutnya, tentukan apa yang menghasilkan margin, menimbulkan kekurangan kas, serta membuang waktu dan material. Kelima cara bisa dijalankan bersamaan, tetapi mulai dengan satu agar dampaknya terlihat dalam angka.
1. Hitung ulang margin setiap jenis pekerjaan
Margin «seluruh perusahaan» bisa menyesatkan saat krisis. Satu proyek menopang laba, proyek kedua menguras sumber daya, dan proyek ketiga tampak menguntungkan sampai kunjungan garansi dimulai. Rinci margin menurut jenis pekerjaan, format proyek, dan saluran perolehan pelanggan.
Contoh ilustratif: tim mengerjakan renovasi lengkap siap pakai dan kamar mandi terpisah. Kamar mandi terasa lebih menguntungkan karena durasinya singkat. Setelah dihitung ulang, ternyata lebih banyak perubahan, pengiriman dan pembelian kecil, serta pekerjaan ulang akibat koordinasi antarbidang. Margin akhirnya lebih rendah, uang berputar lebih cepat, dan tekanan meningkat.
Untuk menghitung ulang margin, diperlukan tiga hal: estimasi biaya rencana, pengeluaran aktual, dan waktu kerja aktual. Susun estimasi sebagai sistem, bukan sekadar berkas dalam folder. Baca Excel atau Aplikasi 101 untuk proyek (dalam bahasa Rusia) dan tentukan apa yang menghambat perhitungan konsisten. Margin dapat dihitung per item, dan angka untuk seluruh kategori pengeluaran juga dapat dilihat.
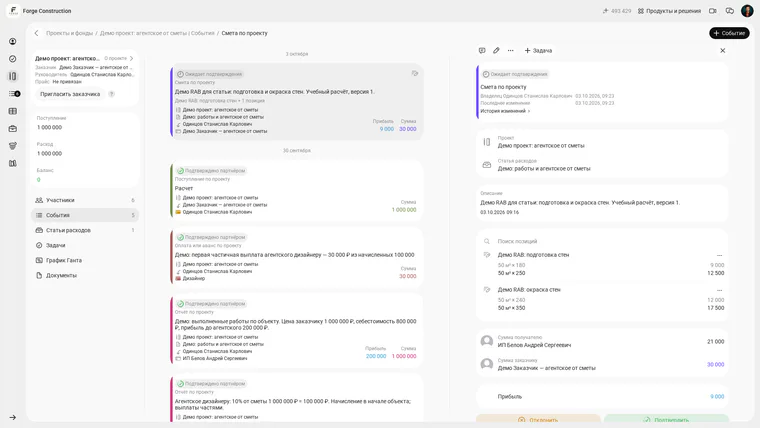
Contoh latihan dalam versi berbahasa Rusia Aplikasi 101: estimasi tersimpan dengan dua item. Biaya 21.000, jumlah untuk pelanggan 30.000, dan laba rencana 9.000. Estimasi menunggu konfirmasi; ini rencana, bukan laba aktual proyek.
Perhitungan ulang menghasilkan dasar keputusan: pekerjaan mana yang dihentikan sementara, aturan mana yang diubah, harga mana yang dinaikkan, dan kontrol mana yang diperkuat. Ini fondasi bagi empat cara berikutnya.
2. Tingkatkan nilai pesanan dengan paket dan aturan perubahan
Saat krisis, menurunkan harga agar memperoleh proyek terasa menggoda. Masalahnya, diskon biasanya langsung mengurangi laba. Lebih aman meningkatkan nilai rata-rata pesanan melalui paket pekerjaan dan aturan perubahan selama pelaksanaan.
Dua langkah bisa memberikan hasil cepat. Pertama, paket pekerjaan dengan batas jelas. Pilihan «dasar», «standar», dan «lengkap» membuat pembahasan lebih konkret: apa yang termasuk, apa yang merupakan tugas terpisah, dan kapan biaya tambahan berlaku. Kedua, prosedur perubahan: setiap perubahan dicatat, dihitung, disetujui, dan dimasukkan ke jadwal pembayaran.
Agar pembahasan harga tenang, jelaskan perbedaan harga dan biaya, makna estimasi, serta tempat mencadangkan biaya tak terduga dalam pengelolaan. Artikel Harga dan biaya: apa perbedaannya? membantu membahasnya berdasarkan angka.
Langkah lain adalah menjual hasil akhir yang jelas dengan proses terprediksi, bukan sekadar «renovasi». Estimasi transparan dan jadwal pekerjaan yang mudah dipahami membantu. Baca Apa itu estimasi renovasi dan bagaimana menghitungnya? untuk menyusun penawaran.
3. Kurangi pemborosan material, pekerjaan ulang, dan waktu menganggur
Optimalisasi biaya terdengar membosankan sampai kerugian satu lokasi dihitung: pengiriman berlebihan, pembelian «untuk berjaga-jaga», sisa yang tidak dikembalikan, waktu menganggur akibat tahap tidak terkoordinasi, dan pekerjaan ulang setelah penerimaan. Saat krisis, kerugian tersebut menjadi peluang penting untuk meningkatkan laba.
Prinsip kerja ramping sederhana: catat pemborosan berulang, tetapkan batas, dan ukur dampaknya. Gunakan artikel tentang produksi ramping untuk pekerja konstruksi (dalam bahasa Rusia) lalu sesuaikan dengan tim.
Skenario: mandor meminta tambahan kantong bahan dan pengikat «agar tenggat tidak terlewat». Bagian pembelian menambah cadangan; sisa berpindah antarproyek, sebagian hilang, sebagian tersimpan di gudang. Solusinya biasanya aturan: pembelian sesuai daftar material, dokumentasi pengembalian, larangan pembelian di luar persetujuan, dan katalog material bersama.
Jika material menyerap banyak biaya, bangun pencatatan pembelian dan pengeluaran untuk mengontrol kelebihan pemakaian. Untuk memeriksa persediaan, catat penggunaan, pengembalian, dan perpindahan secara terpisah. Artikel Bagaimana menyederhanakan pencatatan material konstruksi? (dalam bahasa Rusia) menjelaskan langkah awal.
4. Percepat kas: uang muka, tahapan, dan dokumen penyelesaian
Margin bisa baik sementara kas selalu kurang. Saat krisis, kondisi ini dapat menghentikan pekerjaan pada saat terburuk. Tetapkan sasaran tersendiri: percepat perputaran uang dan jadikan jadwal pembayaran bagian dari pengelolaan proyek.
Lapisan pertama: uang muka dan tahapan. Pembayaran sepenuhnya setelah pekerjaan selesai meningkatkan risiko secara tajam. Perubahan dapat dimulai dengan aturan: kontrak memiliki tahap, setiap tahap memiliki lingkup, tenggat dan nilai, serta nilai tersebut mencakup uang muka. Gunakan artikel tentang beralih ke pembayaran uang muka (dalam bahasa Rusia) sebagai daftar periksa negosiasi.
Lapisan kedua: dokumen penyelesaian dan pencatatan pekerjaan terlaksana. Semakin lambat volume disetujui, semakin lambat pembayaran diterima. Jika proyek dan pekerjaan banyak, pertimbangkan otomatisasi persiapan dokumen penyelesaian serta kontrol persetujuan. Artikel tentang penyiapan dokumen pekerjaan selesai (dalam bahasa Rusia) menjelaskan prosesnya.
Lapisan ketiga: proyeksi kas setiap proyek. Proyeksi menunjukkan letak kekurangan kas dan tindakan yang mungkin: menunda pembelian, menyepakati pembayaran lebih awal, atau menata ulang tahap. Kombinasi «anggaran proyek + aktual + kalender» membantu. Baca Cara mengelola anggaran proyek di Aplikasi 101.
5. Terapkan kontrol manajemen harian
Cara kelima terdengar besar, tetapi intinya keteraturan. Krisis tidak memberi ruang untuk hanya «membahas keuangan setiap Jumat». Diperlukan ritme harian: memantau margin, pembayaran, pengeluaran, dan penyimpangan tim dari rencana.
Jika pencatatan terpencar, kontrol berubah menjadi pencarian angka manual. Sistem proyek dan kategori biaya yang terpadu membantu menyusun laporan manajemen tanpa usaha berlebihan. Baca Cara mengatur akuntansi manajemen dalam bisnis proyek dan pilih laporan yang sesuai.
Sepakati tiga pertanyaan harian: apa yang kita lakukan hari ini untuk menutup tahap dan mengajukan pembayaran? Pengeluaran mana yang wajib dan mana yang dapat ditunda? Di bagian proyek mana terdapat risiko kelebihan biaya atau pekerjaan ulang?
Untuk memusatkan kontrol, lihat pengaturan proyek, anggaran, kategori, pengeluaran aktual, dan laporan dalam Aplikasi 101. Sebagai awal, menata kategori serta memisahkan pengeluaran pribadi dan proyek mungkin cukup. Baca artikel tentang alokasi pengeluaran menurut kategori (dalam bahasa Rusia).
Daftar periksa tujuh hari
Jika waktu terbatas, gunakan rencana satu minggu ini. Rencana membantu menguji langkah yang dipilih meskipun sistem tim belum dikonfigurasi sepenuhnya.
- Kelompokkan proyek dan jenis pekerjaan, lalu hitung ulang margin aktual 2–3 bulan terakhir.
- Pilih tiga sumber utama kelebihan biaya: material, pekerjaan ulang, dan waktu menganggur. Tetapkan satu aturan yang mengurangi kerugian mulai besok.
- Susun ulang penawaran: paket, batas, aturan perubahan, dan kalender pembayaran.
- Terapkan pembayaran bertahap pada semua kontrak baru dan periksa rencana penyelesaian proyek berjalan.
- Pilih tiga metrik harian: margin proyek rencana/aktual, piutang pembayaran, dan kelebihan pemakaian material.
- Catat penyimpangan setiap hari dan satu tindakan yang mengembalikan proyek ke rencana.
- Setelah satu minggu, hitung ulang dan tentukan langkah yang diterapkan ke semua proyek.
Krisis tidak menghapus pertumbuhan. Krisis membuat pertumbuhan lebih menuntut: laba muncul ketika ada pencatatan, aturan, dan disiplin.