Una crisis rara vez afecta a todas las empresas por igual. En unas caen las solicitudes; en otras aumentan los costes; en otras, el dinero queda inmovilizado en trabajos pendientes de cierre. El resultado es el mismo: se estrecha el beneficio y los errores aparecen antes.
En estos periodos, la dirección dispone de dos palancas: gestionar el margen de cada operación y la velocidad del dinero. En construcción y reformas, esto suele depender de la contabilidad por proyectos, los acuerdos con el cliente y la disciplina con los materiales.
Estas cinco medidas pueden ayudar a aumentar el beneficio cuando se contrae la demanda. El artículo se dirige a negocios por proyectos: reformas, acabados, instalaciones y pequeños equipos de contratistas generales.
Contenido:
- Crisis: ¿dónde se esconde el beneficio?
- 1. Recalcular el margen por tipo de trabajo
- 2. Aumentar el importe medio con paquetes y reglas de cambios
- 3. Reducir pérdidas de materiales, retrabajos y tiempos muertos
- 4. Acelerar el dinero: anticipos, etapas y documentos de cierre
- 5. Implantar un control de gestión diario
- Lista de comprobación para siete días
Crisis: ¿dónde se esconde el beneficio?
La crisis rara vez crea pérdidas completamente nuevas: revela las existentes, como descuentos sin registrar, desplazamientos innecesarios, sobreconsumo de materiales, trabajos sin cantidades aprobadas y poca disciplina de cobro.
Empiecen dejando de medir el negocio únicamente por los ingresos totales y analicen la rentabilidad por proyecto y actividad. Si solo registran «entró dinero, salió dinero», conviene revisar la lógica de gestión y las categorías de costes. Consulten la auditoría de contabilidad de gestión y los fallos habituales que reducen el beneficio.
Así pueden identificar qué genera margen, qué provoca déficits de caja y dónde pierde tiempo y materiales el equipo. Las cinco medidas pueden aplicarse en paralelo, pero empiecen por una para medir su efecto.
1. Recalcular el margen por tipo de trabajo
El margen «de toda la empresa» puede engañar. Un proyecto sostiene el beneficio, otro consume recursos y un tercero parece rentable hasta las visitas de garantía. Desglosen el margen por tipo de trabajo, formato de proyecto y canal de captación.
Ejemplo hipotético: un equipo realiza reformas integrales llave en mano y baños independientes. Los baños parecen más rentables por su corta duración, pero al recalcular aparecen más cambios, entregas, pequeñas compras y retrabajos por coordinación entre oficios. El margen final resulta menor, el dinero gira más rápido y aumenta la tensión.
Necesitan tres datos: presupuesto previsto, gastos reales y dedicación laboral real. Organicen los presupuestos como un sistema, no como archivos dispersos. Lean Excel o la aplicación 101 para proyectos (en ruso) e identifiquen qué impide calcular de forma constante. También pueden calcular márgenes por partidas individuales y consultar cifras de categorías completas de gastos.
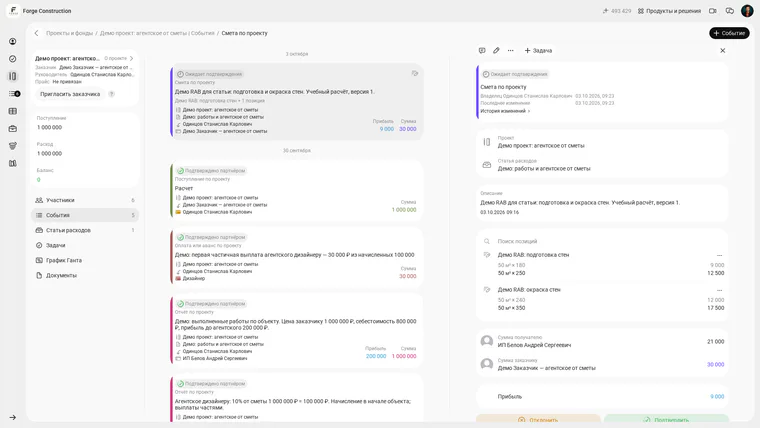
Ejemplo didáctico en la versión rusa de 101: presupuesto guardado con dos partidas. Costes: 21 000; importe al cliente: 30 000; beneficio previsto: 9 000. El presupuesto espera confirmación; representa una previsión, no el beneficio real del proyecto.
El recálculo permite decidir qué trabajos pausar, dónde cambiar reglas, subir precios o reforzar el control. Es la base de las otras cuatro medidas.
2. Aumentar el importe medio con paquetes y reglas de cambios
En una crisis resulta tentador bajar precios para conseguir un proyecto. Sin embargo, el descuento suele salir directamente del beneficio. Es más seguro aumentar el importe medio del pedido mediante paquetes de trabajo y reglas para los cambios.
Dos vías pueden producir resultados rápidos. Primero, paquetes con límites claros: «básico», «estándar» y «ampliado» permiten precisar lo incluido, las tareas independientes y los suplementos. Segundo, un procedimiento de cambios: cada modificación se registra, valora, aprueba e incorpora al calendario de pagos.
Para hablar de precios con calma, aclaren la diferencia entre precio y coste, qué es un presupuesto y dónde incluir una reserva de gestión. Precio y coste: ¿cuál es la diferencia? ayuda a basar la conversación en cifras.
Otra opción es vender un resultado final claro y un proceso previsible, en lugar de vender simplemente «una reforma». En construcción ayudan un presupuesto transparente y un calendario comprensible. ¿Qué es un presupuesto de reforma y cómo se calcula? ayuda a estructurar la propuesta comercial.
3. Reducir pérdidas de materiales, retrabajos y tiempos muertos
Optimizar costes parece aburrido hasta sumar las pérdidas de una obra: entregas innecesarias, compras «por si acaso», sobrantes sin devolver, tiempos muertos por etapas mal coordinadas y retrabajos tras la recepción. En una crisis, reducir estas pérdidas puede mejorar mucho el beneficio.
El enfoque de trabajo sin desperdicios es sencillo: registren pérdidas repetidas, establezcan límites y midan los resultados. Tomen como referencia el artículo sobre producción ajustada para constructores (en ruso) y adapten las ideas al equipo.
Un encargado pide más sacos y fijaciones «para cumplir el plazo». Compras añade un margen de seguridad; los sobrantes circulan entre obras, algunos se pierden y otros quedan almacenados. La solución suele estar en comprar según una lista, documentar devoluciones, prohibir compras fuera de aprobación y mantener un catálogo común de materiales.
Si los materiales representan una parte importante del gasto, organicen el registro de compras y gastos para controlar excesos. Para revisar existencias, registren por separado uso, devoluciones y traslados. Lean ¿Cómo simplificar la contabilidad de materiales de construcción? (en ruso).
4. Acelerar el dinero: anticipos, etapas y documentos de cierre
Es posible tener buen margen y carecer continuamente de efectivo. En una crisis, esto puede parar la obra en el peor momento. Fijen otro objetivo: acelerar la circulación del dinero e integrar los pagos en la gestión del proyecto.
Primera capa: anticipos y etapas. Cobrar solo después de terminar aumenta mucho el riesgo. El cambio puede comenzar con una regla: el contrato define etapas, cada etapa tiene alcance, plazo e importe y ese importe incluye un anticipo. Usen la guía sobre cómo pasar a un sistema de anticipos (en ruso) para preparar la negociación.
Segunda capa: documentación de cierre y registro de lo ejecutado. Cuanto más tarde se aprueban las cantidades, más tarde llega el pago. Si gestionan muchas obras y tareas, conviene automatizar la preparación de documentos y controlar aprobaciones. Consulten la preparación de documentos de trabajos ejecutados (en ruso).
Tercera capa: previsión de caja por proyecto. Permite localizar déficits y decidir si aplazar una compra, acordar un pago anticipado o reorganizar etapas. Ayuda la combinación «presupuesto del proyecto + datos reales + calendario». Lean Cómo gestionar el presupuesto de un proyecto en 101.
5. Implantar un control de gestión diario
La quinta medida parece amplia, pero trata de regularidad. En una crisis no basta con «revisar las finanzas los viernes». Hace falta un ritmo diario: observar márgenes, cobros y gastos, y detectar desviaciones del equipo.
Con registros dispersos, controlar significa buscar cifras manualmente. Un sistema único de proyectos y categorías permite reunir informes sin esfuerzos extraordinarios. Lean Cómo organizar la contabilidad de gestión en un negocio por proyectos y elijan informes adecuados.
Acuerden tres preguntas diarias: ¿qué hacemos hoy para cerrar una etapa y solicitar el pago? ¿Qué gastos son obligatorios y cuáles pueden aplazarse? ¿Dónde existe riesgo de exceso de gasto o retrabajo?
Para reunir el control en un lugar, consulten cómo organiza 101 proyectos, presupuestos, categorías, gastos reales e informes. Para empezar, puede bastar con ordenar las categorías y separar los gastos personales de los del proyecto. Lean el artículo sobre distribución de gastos por categorías (en ruso).
Lista de comprobación para siete días
Si disponen de poco tiempo, utilicen este plan semanal. Ayuda a comprobar las medidas aunque el equipo todavía no tenga un sistema completamente configurado.
- Agrupen proyectos y tipos de trabajo y recalculen el margen real de los últimos 2–3 meses.
- Identifiquen tres fuentes principales de excesos: materiales, retrabajos y tiempos muertos. Establezcan una regla que reduzca pérdidas desde mañana.
- Reorganicen la propuesta: paquetes, límites, reglas de cambios y calendario de pagos.
- Introduzcan pagos por etapas en todos los contratos nuevos y comprueben el plan de cierre de las obras actuales.
- Elijan tres indicadores diarios: margen del proyecto previsto y real, cuentas por cobrar y exceso de materiales.
- Registren cada día las desviaciones y una acción que devuelva el proyecto al plan.
- Tras una semana, recalculen las cifras y decidan qué extender a todas las obras.
La crisis no elimina el crecimiento: lo hace más exigente. El beneficio surge donde hay registros, reglas y disciplina.