في الأعمال القائمة على المشاريع، تتحرك الأموال والأعمال بالتوازي: تصل دفعة مقدمة، وتُشترى مواد، وتُسلَّم أموال لمقاول على سبيل العهدة، وتُغلق مرحلة، ويُتفق على أعمال إضافية، ويتأخر سداد دفعة. إذا بقيت وقائع هذه الأحداث موزعة بين المحادثات والكشوف المصرفية وذاكرة المدير، تبدأ بيانات الإدارة بالتأخر.
عندما تُسجَّل البيانات متأخرة، قد تتأخرون في ملاحظة تجاوز التكاليف، أو نقص النقد قبل استحقاق المدفوعات، أو خسارة بعد إعادة تنفيذ أعمال. يساعد التسجيل في الوقت المناسب على طرح سؤال حول الفروق مبكرًا؛ ولا يزال اتخاذ القرار يتطلب فحص المستندات واكتمال التكاليف المسجلة ومواعيد السداد.
سنوضح فيما يلي ما هي بيانات الإدارة، والحد الأدنى الذي يحتاجه مدير الأعمال القائمة على المشاريع، وكيفية تنظيم جمعها، وكيف يساعد تطبيق 101 في ذلك.
المحتويات:
- ما هي بيانات الإدارة؟
- ما بيانات الإدارة التي يحتاجها مدير الأعمال القائمة على المشاريع؟
- ثلاثة تقارير أساسية: التدفقات النقدية والأرباح والخسائر والمركز المالي
- لماذا لا تتطابق بيانات الإدارة؟
- كيف تنظمون جمع بيانات الإدارة؟
- كيف يساعد تطبيق 101 في جمع بيانات الإدارة؟
- الأسبوع الأول: كيف تبدؤون جمع البيانات في 101؟
ما هي بيانات الإدارة؟
بيانات الإدارة هي وقائع عن المشروع والشركة، تُجمع بطريقة تتيح للمدير الإجابة عن أسئلة عملية: كم تحقق من مكاسب، وأين توجد الأموال، ومن يدين لمن، وما الذي يخلّ بالميزانية، وما الذي ينبغي تغييره في الأسعار والإجراءات. توجد هذه البيانات إلى جانب المحاسبة وتكملها بمنظور إداري: بحسب المشاريع ومجالات العمل والمديرين وبنود المصروفات.
في الأعمال القائمة على المشاريع، من الملائم جمع البيانات حول كل مشروع بوصفه وحدة تسجيل مستقلة. يتيح تطبيق 101 مقارنة المقبوضات والمصروفات ورصيد المشروع المسجلة فيه. يجب التحقق مما تتضمنه السجلات: فحركة النقد ورصيد العمليات لا يبينان الربح بمفردهما. قائمة المركز المالي للشركة تقرير منفصل عن الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
ما بيانات الإدارة التي يحتاجها مدير الأعمال القائمة على المشاريع؟
يعتمد الحد الأدنى من بيانات الإدارة على حجم النشاط. يحتاج المدير إلى معلومات عن الربحية وحركة الأموال عبر الزمن والالتزامات. اختاروا مؤشرات إضافية بحسب القرارات المتعلقة بالتسعير وحجم العمل والنمو وضبط الهامش؛ واتفقوا مسبقًا على مكوناتها وقواعد حسابها.
بعد جمع هذا الحد الأدنى وفق قواعد موحدة، يمكنكم المراجعة أسبوعيًا لمعرفة المشاريع التي ترتفع تكاليفها، والأعمال التي تحقق هامشًا، والبيانات اللازمة لتقييم مديري المشاريع، ومقدار المال المتاح بعد احتساب الالتزامات. مثلًا، يمكن اختيار فترة تجريبية من 2–4 أسابيع للتسجيل والمطابقة المنتظمين. هذه مدة مقترحة على سبيل المثال لتنظيم العمل؛ أما كفاية البيانات والنتيجة فتتوقفان على مدة المشاريع واكتمال السجلات وإجراءات الفريق.
- اقتصاديات المشروع: المخطط والفعلي بحسب البنود، وتكلفة المشروع ونسبة الهامش والربح، مع الاتفاق على ما تشمله الإيرادات والتكاليف وعلى الفترة.
- نقد المشروع: المقبوضات والمدفوعات الفعلية والرصيدان الافتتاحي والختامي؛ وبصورة منفصلة، المقبوضات والمدفوعات المتوقعة لفحص احتمال حدوث عجز نقدي بحسب التواريخ.
- الالتزامات: ما طُلب بالفعل، وما يجب دفعه وموعده، والدفعات المقدمة التي صُرفت، والأعمال التي تم قبولها.
- الديون والعُهد المالية: من يدين لكم، ولمن تدينون، وما المبالغ والمستندات التي لا تزال بحاجة إلى مطابقة.
- ملخص الشركة: المصروفات العامة ومساهمة المشاريع في تغطية التكاليف الثابتة والاحتياطي؛ تحقّقوا بصورة منفصلة مما يشمله الاحتياطي ومدى إتاحة أمواله للاستخدام.
ثلاثة تقارير أساسية: التدفقات النقدية والأرباح والخسائر والمركز المالي
عندما يطلب المدير أرقامًا، فهو يحتاج إلى تقارير ذات سؤال واضح ومجموعة محددة من المؤشرات. تستخدم المحاسبة الإدارية عادة ثلاثة تقارير: قائمة التدفقات النقدية، وقائمة الأرباح والخسائر، وقائمة المركز المالي. وهي تصف جوانب مختلفة من النشاط. يتطلب إعدادها قواعد متفقًا عليها وبيانات مصدرية؛ فوجود سجل أو مؤشر في التطبيق لا يؤكد بعد أن التقرير مكتمل.
قائمة التدفقات النقدية تبيّن المقبوضات والمدفوعات الفعلية بحسب التواريخ والبنود خلال فترة معينة. للإجابة عما إذا كانت الأموال ستكفي للمدفوعات القريبة، أضيفوا الرصيد الافتتاحي وتوقعات المقبوضات والمدفوعات الملزمة. تعكس الدفعة المقدمة المقبوضة حركة نقدية، ولا تؤكد وحدها تحقق إيراد مكتسب.
قائمة الأرباح والخسائر تقارن الإيرادات والمصروفات الخاصة بالفترة وتساعد على تقييم نتائج مجالات العمل والمشاريع. قد يختلف تاريخ الدفع عن تاريخ الاعتراف بالإيراد أو المصروف. لحساب الهامش، حددوا مسبقًا التكاليف التي يشملها؛ ولحساب صافي الربح، احتسبوا جميع مصروفات الشركة المتعلقة بالفترة، بما فيها المصروفات العامة والضرائب الواجبة التطبيق والتعديلات.
قائمة المركز المالي تبيّن أصول الشركة والتزاماتها وحقوق ملكيتها في تاريخ محدد، بما في ذلك الذمم المدينة والدائنة. تساعد تفاصيلها على التحقق من مواضع احتجاز الأموال. ولتقييم مدى إلحاح سداد الديون، تحتاجون أيضًا إلى مواعيد الاستحقاق وجدول المدفوعات. لا يحل رصيد المشروع المبني على العمليات المسجلة أو الرصيد المصرفي محل هذا التقرير.
لماذا لا تتطابق بيانات الإدارة؟
أحد أسباب الفروق هو تأخر جمع البيانات. من المفيد أن تتحققوا يوميًا من الأموال المقبوضة والمدفوعة، ومن الالتزامات التي نشأت عن الأعمال والمواد والدفعات المقدمة. إذا أُعيد بناء هذه المعلومات لاحقًا من المحادثات والكشوف، فحددوا البيانات الناقصة وطابقوها قبل استنتاج شيء عن الميزانية أو نتيجة المشروع.
السبب الثاني هو غياب أدلة موحدة للمشاريع وبنود المصروفات والأطراف المتعاملة. إذا أُدرجت مشتريات متماثلة تحت بنود مختلفة، تتشوه مقارنة التكاليف. اتفقوا على قواعد التصنيف وصححوا السجلات على أساس واضح؛ فتعديل الرقم النهائي يدويًا دون فحص العمليات الأصلية يخفي سبب الفرق.
السبب الثالث هو اعتماد إدخال البيانات على شخص واحد. إذا كان المختص المالي يتلقى جميع المعلومات ويفحصها ويدخلها وحده، فقد تحدث تأخيرات عند زيادة عبء العمل. وزعوا جمع الوقائع المصدرية وفحصها بحيث يعرف المدير التاريخ الذي تمثله البيانات، والمستندات الناقصة، والمسؤولين عن التوضيحات.
كيف تنظمون جمع بيانات الإدارة؟
يبدأ تنظيم جمع بيانات الإدارة بقواعد مختصرة ومسؤوليات واضحة: من يسجل الواقعة، ومتى، ومن يفحص المستند الداعم، وأين تُراجع النتيجة. حددوا لكل قاعدة مسؤولًا وطريقة التصرف عند التأخر أو الخطأ.
يمكن استخدام مبدأ «موقع عمل واحد — مشروع واحد» بوصفه هيكلًا أوليًا. ثم وزعوا المسؤولية: يتابع مدير المشروع التسجيل في الوقت المناسب، ويجمع الفريق الوقائع في الموقع، ويراجع المالك الملخص مرة أسبوعيًا. اختبروا ملاءمة هذا الهيكل لعقودكم ومراحل العمل. وتُعرض طريقة تنظيم هذا النهج في مقال «تسجيل بيانات المشاريع دون اختناق العمل لدى موظف واحد» (باللغة الروسية).
- الخطوة 1. حددوا القرارات التي تريدون اتخاذها بناءً على الأرقام: التسعير، واختيار المشاريع، والتوظيف، وتقييم مديري المشاريع، والاحتياطي. اختاروا لكل قرار سؤالًا والبيانات اللازمة له.
- الخطوة 2. ثبّتوا الهيكل: قائمة المشاريع وبنود الإيرادات والمصروفات وقواعد الأعمال الإضافية والمبالغ المعادة. اتفقوا على كيفية فصل تكاليف المشاريع عن المصروفات العامة للشركة.
- الخطوة 3. حددوا المسؤولين: من يسجل المقبوضات والمصروفات، ومن يطابق العُهد المالية والمبالغ المعادة، ومن يفحص المستندات. وضحوا صلاحيات الوصول اللازمة لكل مشارك.
- الخطوة 4. اعتمدوا قاعدة التسجيل في يوم وقوع الحدث حيثما أمكن. إذا كان المستند سيصل لاحقًا، فسجلوا واقعة الالتزام وعلامة تشير إلى المراجعة اللاحقة وفق الإجراء المتفق عليه. ضعوا التأخيرات في الحسبان عند التحليل.
- الخطوة 5. حددوا نقاط المراجعة: مثلًا، يراجع مدير المشروع العمليات المسجلة والرصيد يوميًا، بينما يراجع المالك الملخص مرة أسبوعيًا. راعوا مدة المراحل وجدول المدفوعات واكتمال البيانات؛ وحددوا إجراءً وموعدًا نهائيًا لكل فرق يُكتشف.
كيف يساعد تطبيق 101 في جمع بيانات الإدارة؟
يمكن استخدام تطبيق 101 لتسجيل الأحداث والعمليات النقدية بحسب المشاريع. توفر المقبوضات والمصروفات والأرصدة المسجلة أساسًا للمطابقة مع المستندات والالتزامات. ويتطلب حساب التكلفة والهامش والربح أيضًا تحديدًا متفقًا عليه للمؤشرات وفترة محددة ومعلومات مصدرية كاملة؛ فرصيد العمليات الحالي لا يؤكد هذه النتائج تلقائيًا.
يعرض الملف الشخصي رصيد العُهد المالية ورصيد الأموال الشخصية بصورة منفصلة. لفحص العُهد المالية، طابقوا المبالغ المسلّمة والمصروفات المسجلة والمبالغ المعادة مع المستندات. لا يثبت الرصيد الظاهر وحده تسوية المبلغ المسلّم بالمستندات، أو الرصيد المصرفي الفعلي، أو تنفيذ دفعة؛ ولا يمكن مساواته بصافي ربح الشركة.
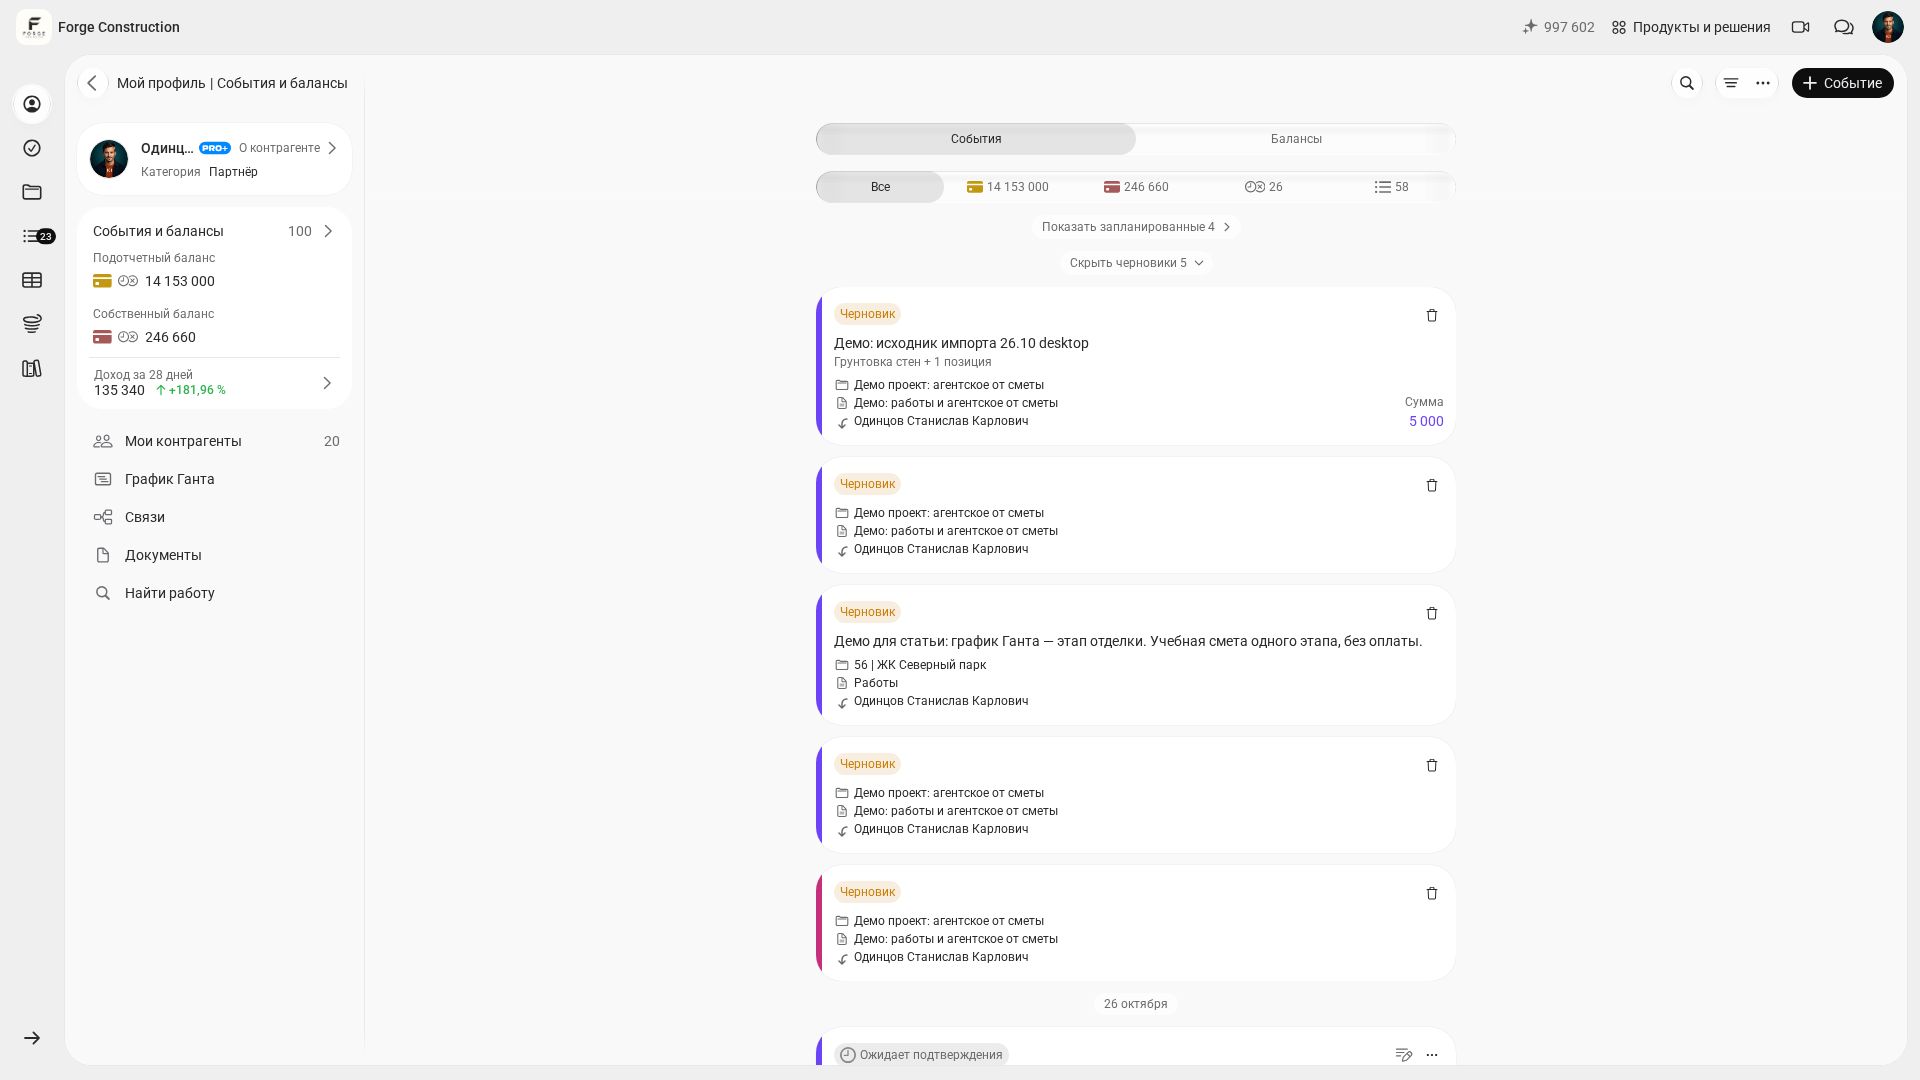
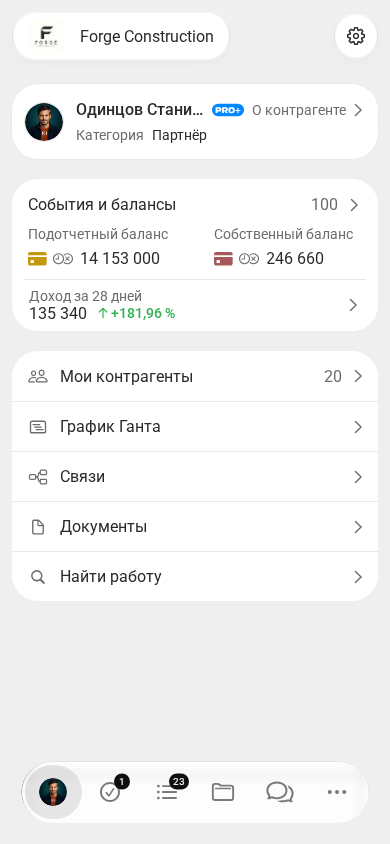
لجمع المعلومات في الوقت المناسب، عيّنوا الأشخاص الذين يتلقون معلومات عن الشراء أو العمل المنجز أو الدفع. حددوا المستندات الداعمة التي يجب الاحتفاظ بها، والمشروع والبند اللذين يُنسب إليهما السجل، ومن سيراجعه. قبل بدء العمل، تحققوا على الأجهزة المستخدمة من طرق الإدخال وإرفاق المستندات المتاحة لحسابكم ودوركم.
إذا كانت المعلومات تصل من المقاولين والمشاركين في المشروع، فاتفقوا على طريقة إرسالها وفحصها. قد يقلل توزيع هذه المسؤوليات الأعمال المنتظرة لدى موظف واحد إذا التزم الفريق بالتوقيت. طابقوا الصورة النهائية مع العمليات المصدرية والمستندات والبيانات الناقصة؛ فالملخص الآلي وحده لا يضمن اكتمال البيانات أو صحة الاستنتاج.
بعد انتظام إجراءات الإدخال والمطابقة، قيّموا الأدوات الإضافية اللازمة لتحليل المصروفات العامة ورأس المال العامل ونتائج المشاريع. إذا كنتم تفكرون في PRO+، فاستوضحوا ما تتضمنه الخطة حاليًا: هل تتاح التقارير والمؤشرات والإجراءات المرتبطة بصندوق الشركة التي تحتاجونها لدوركم وحالتكم تحديدًا؟ اختبروا ذلك على مثال من أعمالكم؛ فتفعيل الخطة لا يعالج العمليات غير المسجلة ولا يثبت صافي الربح.
الأسبوع الأول: كيف تبدؤون جمع البيانات في 101؟
في الأسبوع الأول، اختاروا نطاقًا صغيرًا للفحص: مثلًا، مشروعًا جاريًا واحدًا وفترة متفقًا عليها. هدفكم تنظيم تسجيل الوقائع في مكان واحد وفق قواعد موحدة، وتحديد المسؤولين، واكتشاف النواقص. هذه بداية فحص العملية؛ ويتوقف اكتمال الصورة خلال أسبوع على إتاحة المستندات ومواعيد العمليات.
نقطة الانطلاق في المراجعة الأولى هي مطابقة سجلات المقبوضات والمصروفات والعُهد المالية والديون مع مستندات المشروع المختار. سجلوا بصورة منفصلة ما لم يصل بعد، ومن سيفحصه ومتى. بعد المطابقة، يمكن تحديد البيانات والحسابات الناقصة لتحليل الهامش والمصروفات العامة وصندوق الشركة والتقارير الموجهة إلى المالك؛ واستوضحوا الوظائف المتاحة بصورة منفصلة. ومن المواد المرجعية التقارير الثلاثة الأساسية لصاحب النشاط والمقال عن رأس المال العامل.
لمناقشة هيكل تسجيل مناسب لنشاطكم، يمكنكم حجز عرض توضيحي لتطبيق 101. جهّزوا مثالًا لمشروع، وقائمة بمصادر البيانات، وأسئلة عن الوظائف وصلاحيات الوصول المطلوبة. وفي الاجتماع، استوضحوا مدى ملاءمة الهيكل المقترح لعقودكم وطريقة عملكم.