Loyihalar asosida ishlaydigan biznesda pul va ishlar bir vaqtda harakatlanadi: avans kelib tushadi, materiallar sotib olinadi, pudratchiga hisobot berish sharti bilan mablag‘ beriladi, bosqich yopiladi, qo‘shimcha ishlar kelishiladi yoki to‘lov kechikadi. Bu voqealar haqidagi ma’lumotlar chatlarda, bank ko‘chirmalarida va rahbarning xotirasida qolib ketsa, boshqaruv ma’lumotlari kechika boshlaydi.
Yozuvlar kech kiritilsa, ortiqcha xarajatni, to‘lovlar oldidan pul yetishmasligini yoki qayta bajarilgan ishlardan keyingi zararni kech payqashingiz mumkin. O‘z vaqtida qayd etish tafovut masalasini ertaroq ko‘tarishga yordam beradi; qaror qabul qilish uchun hujjatlar, xarajatlarning to‘liq hisobga olingani va to‘lov muddatlarini ham tekshirish kerak.
Quyida boshqaruv ma’lumotlari nima ekanini, loyihalar asosida ishlaydigan biznes rahbariga qanday eng zarur ma’lumotlar kerakligini, ularni yig‘ishni qanday tashkil etish va bunda 101 ilovasi qanday yordam berishini ko‘rib chiqamiz.
Mundarija:
- Boshqaruv ma’lumotlari nima?
- Loyiha biznesi rahbariga qanday boshqaruv ma’lumotlari kerak?
- Uchta asosiy hisobot: pul oqimlari, foyda va zararlar, balans
- Nega boshqaruv ma’lumotlari bir-biriga mos kelmaydi?
- Boshqaruv ma’lumotlarini yig‘ishni qanday tashkil etish kerak?
- 101 ilovasi boshqaruv ma’lumotlarini yig‘ishga qanday yordam beradi?
- Birinchi hafta: 101 da ma’lumot yig‘ishni qanday boshlash kerak?
Boshqaruv ma’lumotlari nima?
Boshqaruv ma’lumotlari — rahbar amaliy savollarga javob topa oladigan shaklda yig‘ilgan loyiha va kompaniya haqidagi faktlar: qancha ishlab topildi, pul qayerda, kim kimga qarzdor, nima budjetni izdan chiqaryapti, narx va jarayonda nimani o‘zgartirish kerak. Bu ma’lumotlar buxgalteriya hisobi bilan yonma-yon yuritiladi va uni loyihalar, faoliyat yo‘nalishlari, rahbarlar hamda xarajat moddalari bo‘yicha boshqaruv nuqtayi nazari bilan to‘ldiradi.
Loyiha biznesida ma’lumotlarni alohida hisob birligi bo‘lgan loyiha atrofida yig‘ish qulay. 101 ilovasida kiritilgan pul tushumlari, xarajatlar va loyiha balansini solishtirish mumkin. Yozuvlarga nimalar kirganini tekshirish zarur: pul harakati va operatsiyalar bo‘yicha qoldiqning o‘zi foydani ko‘rsatmaydi. Kompaniyaning moliyaviy balansi — tanlangan sanadagi aktivlar, majburiyatlar va kapital haqidagi alohida hisobot.
Loyiha biznesi rahbariga qanday boshqaruv ma’lumotlari kerak?
Boshqaruv ma’lumotlarining eng zarur to‘plami biznes ko‘lamiga bog‘liq. Rahbarga foydalilik, pulning vaqt bo‘yicha harakati va majburiyatlar haqida ma’lumot kerak. Qo‘shimcha ko‘rsatkichlarni narx, ish yuklamasi, o‘sish va marjani nazorat qilish bo‘yicha qarorlarga mos tanlang; ularning tarkibi va hisoblash qoidalarini oldindan kelishib oling.
Bu eng zarur ma’lumotlarni umumiy qoidalar asosida yig‘ib, haftada bir marta qaysi loyihalarda xarajatlar oshayotganini, qaysi ishlar marja berayotganini, loyiha rahbarlarini baholash uchun qanday ma’lumot kerakligini va majburiyatlar hisobga olinganda qancha pul mavjudligini tekshirish mumkin. Masalan, sinov uchun 2–4 hafta davomida muntazam qayd etish va solishtirishni tanlash mumkin. Bu ishni tashkil qilish muddati uchun misol; ma’lumotning yetarliligi va natija loyihalar davomiyligi, yozuvlarning to‘liqligi va jamoa harakatlariga bog‘liq.
- Loyiha iqtisodiyoti: moddalar bo‘yicha reja va amaldagi natija, tannarx, marja ulushi va foyda; daromadlar, xarajatlar tarkibi hamda davr oldindan kelishilgan bo‘lishi kerak.
- Loyiha puli: amaldagi pul tushumlari va to‘lovlar, boshlang‘ich va yakuniy qoldiqlar; sanalar bo‘yicha ehtimoliy pul yetishmovchiligini tekshirish uchun kutilayotgan tushumlar va to‘lovlar alohida yuritiladi.
- Majburiyatlar: nimalar buyurtma qilingan, nimani va qachon to‘lash kerak, qanday avanslar berilgan va qaysi ishlar qabul qilingan.
- Qarzlar va hisobdor mablag‘lar: kim sizga qarzdor, siz kimga qarzdorsiz, qaysi summalar va hujjatlarni hali solishtirish kerak.
- Kompaniya bo‘yicha jamlanma: umumiy xarajatlar, loyihalarning doimiy xarajatlarni qoplashga qo‘shgan hissasi va zaxira; zaxira tarkibi va mablag‘lardan foydalanish imkoniyatini alohida tekshiring.
Uchta asosiy hisobot: pul oqimlari, foyda va zararlar, balans
Rahbar raqamlarni so‘raganda, unga aniq savolga javob beradigan va ko‘rsatkichlari tarkibi tushunarli bo‘lgan hisobotlar kerak. Boshqaruv hisobida odatda uchta shakldan foydalaniladi: pul oqimlari to‘g‘risidagi hisobot, foyda va zararlar to‘g‘risidagi hisobot hamda moliyaviy balans. Ular biznesning turli tomonlarini tasvirlaydi. Ularni tayyorlash uchun kelishilgan qoidalar va boshlang‘ich ma’lumotlar kerak; ilovada yozuv yoki ko‘rsatkich borligining o‘zi hisobot to‘liq ekanini hali tasdiqlamaydi.
Pul oqimlari hisoboti davr mobaynidagi amaldagi tushumlar va to‘lovlarni sanalar hamda moddalar bo‘yicha ko‘rsatadi. Yaqin to‘lovlarga pul yetadimi degan savolga javob berish uchun uni boshlang‘ich qoldiq, kutilayotgan tushumlar va majburiy to‘lovlar prognozi bilan to‘ldiring. Olingan avans pul harakatini aks ettiradi va o‘z-o‘zidan ishlab topilgan sotuv daromadini tasdiqlamaydi.
Foyda va zararlar hisoboti davrga tegishli daromadlar va xarajatlarni solishtiradi hamda faoliyat yo‘nalishlari va loyihalar natijasini baholashga yordam beradi. To‘lov sanasi daromad yoki xarajat tan olingan sanadan farq qilishi mumkin. Marja uchun xarajatlar tarkibini oldindan belgilang; sof foyda uchun kompaniyaning davrga tegishli barcha xarajatlarini, jumladan umumiy xarajatlar, qo‘llaniladigan soliqlar va tuzatishlarni hisobga oling.
Moliyaviy balans kompaniyaning tanlangan sanadagi aktivlari, majburiyatlari va kapitalini, jumladan debitorlik va kreditorlik qarzlarini ko‘rsatadi. Uning tafsilotlari mablag‘lar qayerda bog‘lanib qolganini tekshirishga yordam beradi. Qarzlarning qanchalik tez to‘lanishi kerakligini baholash uchun hisob-kitob muddatlari va to‘lov jadvali ham zarur. Kiritilgan operatsiyalar bo‘yicha loyiha balansi va bankdagi qoldiq bu hisobotning o‘rnini bosmaydi.
Nega boshqaruv ma’lumotlari bir-biriga mos kelmaydi?
Tafovutlarning sabablaridan biri — ma’lumotlarning kech yig‘ilishi. Har kuni qancha pul tushgani va to‘langani, ishlar, materiallar va avanslar bo‘yicha qanday majburiyatlar qabul qilinganini tekshirish foydali. Agar bu ma’lumotlar keyinchalik chatlar va ko‘chirmalardan tiklansa, yetishmayotgan ma’lumotlarni belgilang va budjet yoki loyiha natijasi haqida xulosa chiqarishdan oldin ularni solishtiring.
Ikkinchi sabab — loyihalar, xarajat moddalari va kontragentlar bo‘yicha umumiy ma’lumotnomalar yo‘qligi. Bir xil xaridlar turli moddalarga yozilsa, xarajatlarni taqqoslash buziladi. Tasniflash qoidalarini kelishib oling va yozuvlarni aniq asos bilan tuzating; boshlang‘ich operatsiyalarni tekshirmay yakuniy raqamni qo‘lda o‘zgartirish tafovut sababini yashiradi.
Uchinchi sabab — qayd etishning bir kishiga bog‘liqligi. Moliyachi barcha ma’lumotlarni bir o‘zi qabul qilib, tekshirib va ko‘chirib kiritsa, katta yuklama paytida kechikishlar yuz berishi mumkin. Faktlarni yig‘ish va tekshirishni shunday taqsimlangki, rahbar ma’lumotlar qaysi sanaga tegishli ekanini, qaysi hujjatlar yetishmayotganini va aniqlashtirishga kim mas’ul ekanini bilsin.
Boshqaruv ma’lumotlarini yig‘ishni qanday tashkil etish kerak?
Boshqaruv ma’lumotlarini yig‘ishni tashkil etish qisqa qoidalar va tushunarli vazifalardan boshlanadi: faktni kim, qachon qayd etadi, tasdiqlovchi hujjatni kim tekshiradi va yakunni qayerdan ko‘rish mumkin. Har bir qoida uchun mas’ulni hamda kechikish yoki xato yuz bersa, qanday harakat qilishni belgilang.
Boshlang‘ich sxema sifatida «bitta obyekt — bitta loyiha» yondashuvidan foydalanish mumkin. Keyin mas’uliyatni taqsimlang: loyiha rahbari yozuvlarning o‘z vaqtida kiritilishini kuzatadi, jamoa joyida faktlarni yig‘adi, biznes egasi jamlanmani haftada bir marta ko‘rib chiqadi. Sxemaning sizga mosligini o‘z shartnomalaringiz va ish bosqichlaringiz asosida tekshiring. Bu yondashuvni tashkil etish «Loyiha hisobini bitta xodimga bog‘lanib qolmasdan yuritish» maqolasida (rus tilida) tushuntirilgan.
- 1-qadam. Raqamlar asosida qanday qarorlar qabul qilmoqchi ekaningizni aniqlang: narxlar, loyihalarni tanlash, xodim yollash, loyiha rahbarlarini baholash va zaxira. Har bir qaror uchun savol va zarur ma’lumotlarni tanlang.
- 2-qadam. Tuzilmani belgilang: loyihalar ro‘yxati, daromad va xarajat moddalari, qo‘shimcha ishlar va qaytarishlar qoidalari. Loyiha xarajatlarini kompaniyaning umumiy xarajatlaridan qanday ajratishni kelishib oling.
- 3-qadam. Mas’ullarni belgilang: pul tushumlari va xarajatlarni kim kiritadi, hisobdor mablag‘lar va qaytarishlarni kim solishtiradi, hujjatlarni kim tekshiradi. Har bir ishtirokchi uchun kerakli kirish huquqlarini aniqlashtiring.
- 4-qadam. Imkon bo‘lgan joyda voqeani o‘sha kunning o‘zida qayd etish qoidasini joriy qiling. Hujjat keyinroq kelsa, kelishilgan tartib bo‘yicha majburiyat faktini va keyinchalik tekshirish kerakligi haqidagi belgini saqlang. Tahlil paytida kechikishlarni hisobga oling.
- 5-qadam. Nazorat nuqtalarini belgilang: masalan, loyiha rahbari kiritilgan operatsiyalar va balansni har kuni tekshiradi, biznes egasi esa jamlanmani haftada bir marta ko‘rib chiqadi. Bosqichlar davomiyligi, to‘lov jadvali va ma’lumotlarning to‘liqligini hisobga oling; topilgan tafovutlar bo‘yicha amal va muddat belgilang.
101 ilovasi boshqaruv ma’lumotlarini yig‘ishga qanday yordam beradi?
101 ilovasidan loyihalar bo‘yicha voqealar va pul operatsiyalarini hisobga olish uchun foydalanish mumkin. Kiritilgan tushumlar, xarajatlar va balans hujjatlar hamda majburiyatlar bilan solishtirish uchun asos beradi. Tannarx, marja va foydani hisoblash uchun ko‘rsatkichlarning kelishilgan tarkibi, belgilangan davr va to‘liq boshlang‘ich ma’lumotlar ham zarur; operatsiyalar bo‘yicha joriy qoldiq bu natijalarni avtomatik tasdiqlamaydi.
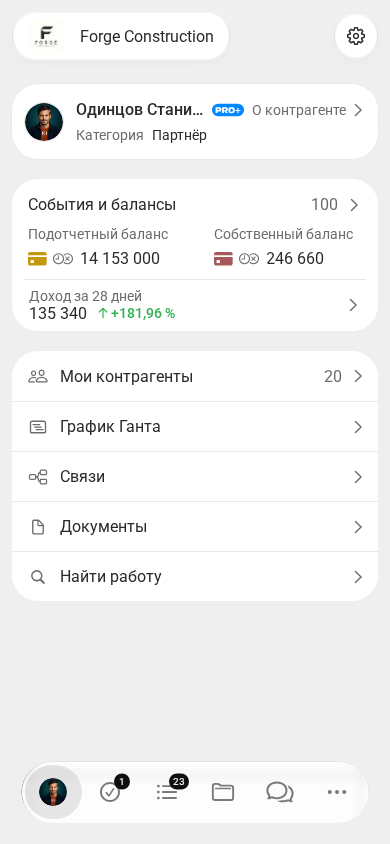
Profilda hisobdor mablag‘lar balansi va o‘z mablag‘lari balansi alohida ko‘rsatiladi. Hisobdor mablag‘larni tekshirish uchun berilgan summalar, hisobga olingan xarajatlar va qaytarishlarni hujjatlar bilan solishtiring. Ko‘rinib turgan qoldiqning o‘zi berilgan mablag‘ hujjatlar bilan yopilganini, bankdagi haqiqiy qoldiqni yoki to‘lov amalga oshirilganini isbotlamaydi; uni kompaniyaning sof foydasiga tenglashtirish mumkin emas.
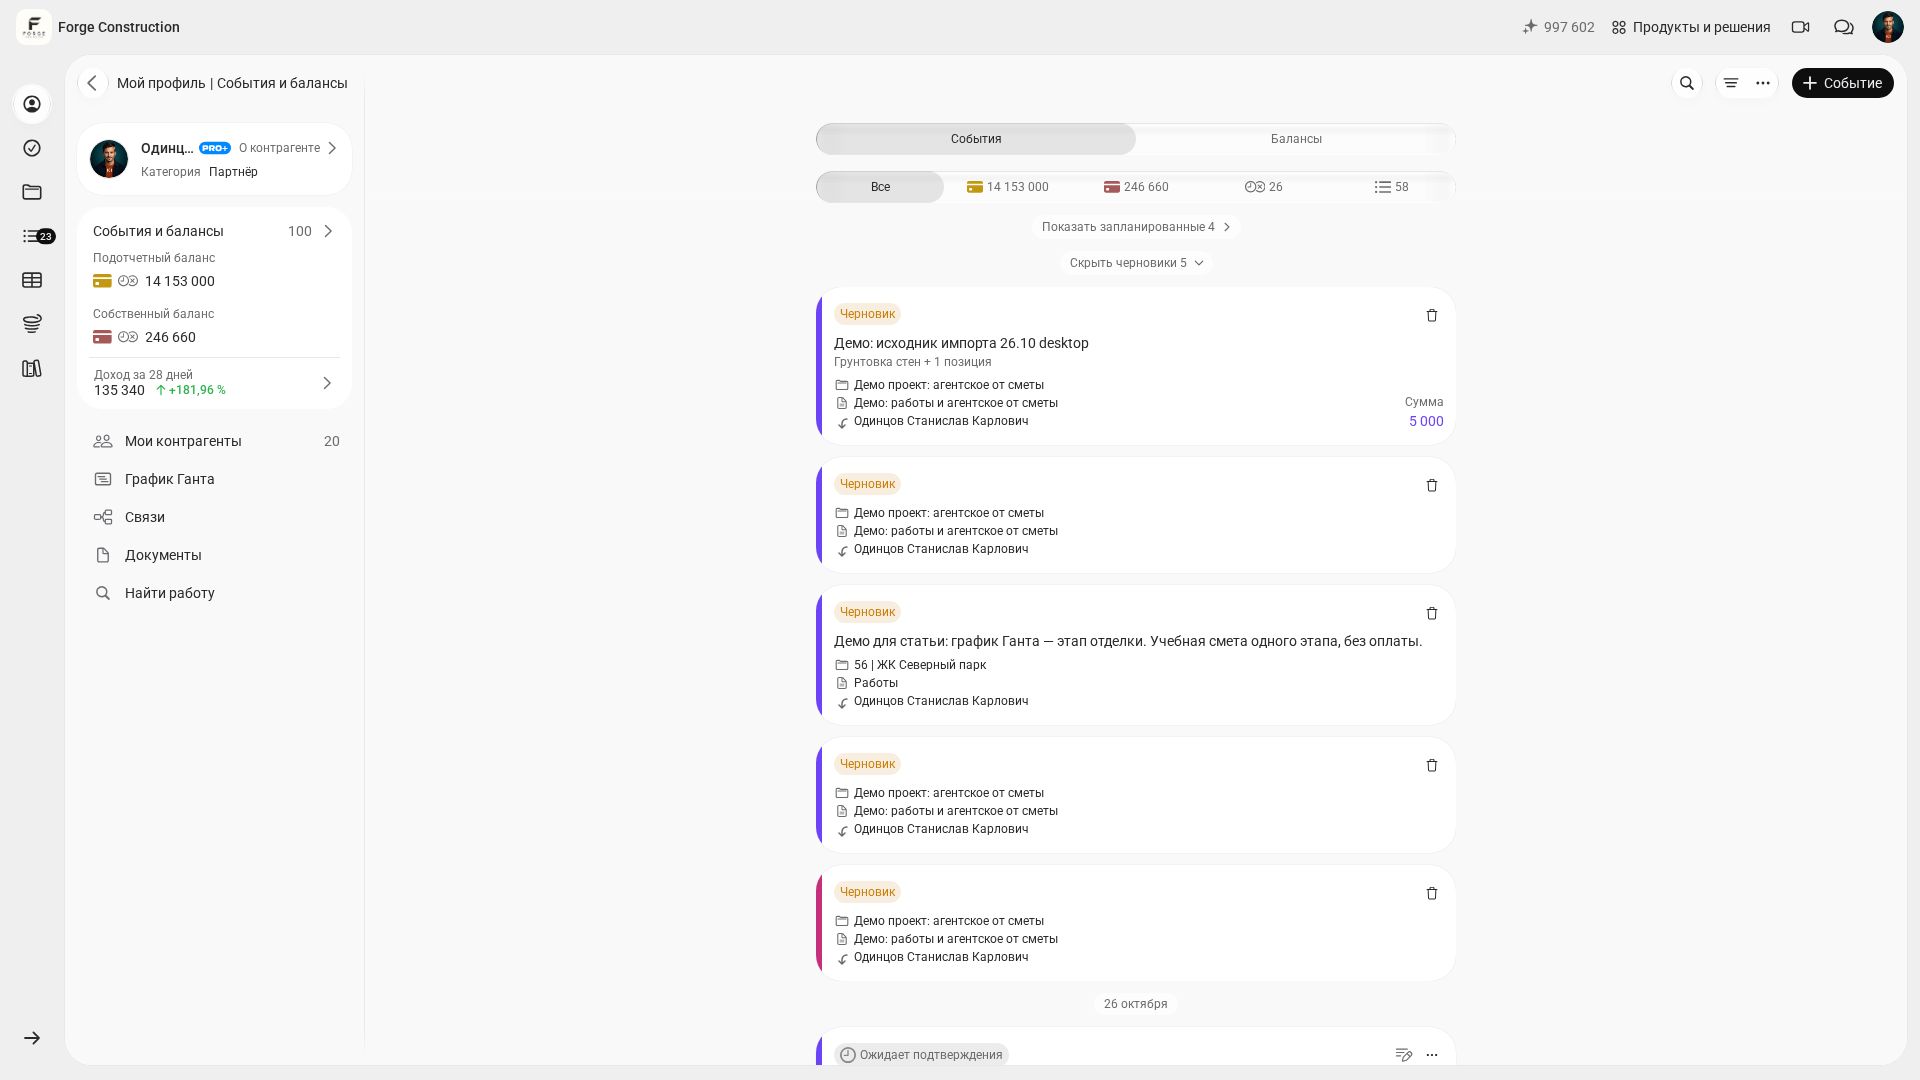
Ma’lumotni o‘z vaqtida yig‘ish uchun xarid, bajarilgan ish yoki to‘lov haqidagi ma’lumotni oladigan kishilarni belgilang. Qanday tasdiqlovchi hujjatlarni saqlash, yozuvni qaysi loyiha va moddaga kiritish va uni kim tekshirishini aniqlang. Ish boshlashdan oldin foydalaniladigan qurilmalarda hisobingiz va rolingiz uchun ma’lumot kiritish hamda hujjat biriktirishning qaysi usullari mavjudligini aniqlashtiring.
Ma’lumotlar pudratchilar va loyiha ishtirokchilaridan kelsa, ularni topshirish va tekshirish tartibini kelishib oling. Jamoa o‘z vaqtida ishlasa, bu vazifalarni taqsimlash bir xodim oldidagi navbatni kamaytirishi mumkin. Yakuniy holatni boshlang‘ich operatsiyalar, hujjatlar va yetishmayotgan ma’lumotlar bilan solishtiring; avtomatik jamlanmaning o‘zi ma’lumotlar to‘liqligini yoki xulosa to‘g‘riligini kafolatlamaydi.
Kiritish va solishtirish tartibi yo‘lga qo‘yilgach, umumiy xarajatlar, aylanma mablag‘lar va loyiha natijalarini tahlil qilish uchun qanday qo‘shimcha vositalar kerakligini baholang. PRO+ ni ko‘rib chiqayotgan bo‘lsangiz, tarifning joriy tarkibini aniqlashtiring: kerakli hisobotlar, ko‘rsatkichlar va Kompaniya fondi bilan amallar aynan sizning rolingiz va vaziyatingiz uchun mavjudmi? Buni o‘z misolingizda tekshiring; tarifni ulash kiritilmagan operatsiyalarni tiklamaydi va sof foydani tasdiqlamaydi.
Birinchi hafta: 101 da ma’lumot yig‘ishni qanday boshlash kerak?
Birinchi haftada tekshirish uchun kichik ko‘lamni tanlang: masalan, bitta amaldagi loyiha va kelishilgan davr. Maqsadingiz — faktlarni bir joyda, bir xil qoidalar bo‘yicha qayd etishni tashkil qilish, mas’ullarni belgilash va yetishmayotgan ma’lumotlarni topish. Bu jarayonni tekshirishning boshlanishi; bir hafta ichidagi holatning to‘liqligi hujjatlar mavjudligi va operatsiyalar muddatlariga bog‘liq.
Birinchi tahlil uchun yo‘nalish — tanlangan loyihadagi tushumlar, xarajatlar, hisobdor mablag‘lar va qarzlar haqidagi yozuvlarni hujjatlar bilan solishtirish. Nima hali olinmaganini, uni kim va qachon tekshirishini alohida belgilang. Solishtirgandan so‘ng marja, umumiy xarajatlar, Kompaniya fondi va biznes egasi uchun hisobotlarni tahlil qilishga qanday ma’lumotlar va hisob-kitoblar yetishmasligini aniqlash mumkin; mavjud funksiyalarni alohida aniqlashtiring. Tayanch materiallar — biznes egasi uchun uchta asosiy hisobot va aylanma kapital haqidagi maqola.
Hisob tuzilmasini o‘z biznesingizga moslab muhokama qilish uchun 101 ilovasi namoyishiga yozilishingiz mumkin. Loyiha misolini, ma’lumot manbalari ro‘yxatini va kerakli funksiyalar hamda kirish huquqlari haqidagi savollarni tayyorlang. Uchrashuvda taklif etilgan sxema shartnomalaringiz va ish tartibingizga qanchalik mos kelishini aniqlashtiring.