Bir qarashda o‘z biznesingizga sarmoya kiritish oddiy ko‘rinadi: uskuna sotib olasiz, malakali mutaxassisni ishga olasiz, reklamaga mablag‘ ajratasiz va buyurtmalar hamda foyda o‘sishini kutasiz. Amalda deyarli har bir bunday sarmoyada risk va kutilayotgan daromadlilikni solishtirish kerak.
Biznesda daromadlilikni ko‘pincha «pul ko‘paydi» yoki «jamoa tezroq ishlay boshladi» degan taassurotlarga qarab baholashadi. Risk ham yaqqol seziladi: bir oy hamma ish yurishadi, keyingi oy to‘lovlar kechikib, mablag‘ qolmaydi. Bu taassurotlar raqamlarga aylantirilmaguncha, qarorlar qimmatga tushadi.
Keling, aynan o‘z biznesingizga kiritiladigan sarmoyada risk va daromadlilik qanday bog‘langanini ko‘rib chiqamiz: yangi yo‘nalishni ishga tushirishdan tortib, hisob yuritish, xodim yollash va marketingga mablag‘ ajratishgacha. Birja vositalarini batafsil tahlil qilishga kirishmay, biznesingiz ma’lumotlari asosidagi amaliy tekshiruvlarga e’tibor qaratamiz.
Mundarija:
- Biznesda «risk va daromadlilik» bog‘liqligi nimani anglatadi?
- O‘z biznesingizga sarmoya kiritganda nimani daromadlilik deb hisoblash kerak?
- Risklar pul oqimi uzilishiga qanday olib keladi?
- Riskning bahosini qanday belgilash mumkin?
- Algoritm: biznes ichida investitsiya qarorini qanday qabul qilish kerak?
- Riskni qanday kamaytirish va kutilayotgan daromadlilikni saqlab qolish mumkin?
Biznesda «risk va daromadlilik» bog‘liqligi nimani anglatadi?
Investitsiyalarda yuqoriroq risk uchun odatda yuqoriroq kutilayotgan daromadlilik talab qilinadi. Bu sarmoyani baholashga qo‘yiladigan talab bo‘lib, amaldagi foydani kafolatlamaydi. O‘z biznesingizda noaniqlik ayniqsa joriy faoliyat uchun muhim: ish haqi, materiallar, ijara va pudratchilar oldidagi majburiyatlarni bajarish uchun pul kerak.
Shartli misol: kompaniya 600 000 ₽ ga dastgoh sotib olishni ko‘rib chiqmoqda. Tushuntirish uchun, pudratchilarga to‘lanadigan mablag‘ni tejash hisobiga u yangi joriy xarajatlar chegirilgandan keyin oyiga 80 000 ₽ qo‘shimcha sof pul samarasi beradi, deb faraz qilaylik. Samara har oy bir xil bo‘lsa va boshqa boshlang‘ich sarmoyalar bo‘lmasa, oddiy qoplanish muddati 600 000 / 80 000 = 7,5 oyga teng — bir yildan kam. Bu hisob diskontlashni inobatga olmaydi. Agar dastgoh ikki hafta ishlamay tursa, usta ishdan ketsa, buyurtmalar mavsumiy bo‘lsa yoki mijoz bo‘nak to‘lovini kechiktirsa, dastlabki prognozni qayta hisoblash kerak: pul samarasi va sarmoyaning qaytish muddati o‘zgarishi mumkin. Yangi xarajatlar chegirilishidan oldingi pudratchilar to‘lovlari bo‘yicha tejamning o‘zi bunday qoplanish muddatini tasdiqlamaydi.
Ikki holatni boshidanoq ajratib olish foydali. Birinchisi — «o‘sish yo‘lidagi risk», ya’ni imkoniyatlarni kengaytiradigan sarmoya. Ikkinchisi — «nazardan chetda qolgan jihatlar tufayli yuzaga keladigan risk», ya’ni raqamlar yig‘ilmagan, nazorat sust va pullar aralashib ketgan sarmoya. Ikkinchi toifadagi risklarni boshqaruv hisobi va ma’lumotlarni tartibli yuritish yordamida boshqarish mumkin.
O‘z biznesingizga sarmoya kiritganda nimani daromadlilik deb hisoblash kerak?
O‘z biznesingizga kiritilgan sarmoyaning daromadliligi unga tegishli natija, kiritilgan kapital miqdori va tanlangan davr asosida baholanadi. Biznesning «yil yakunidagi» umumiy sof foydasi bu daromadlilikni o‘z-o‘zidan ko‘rsatmaydi. Pul bugun sarflanadi, samara esa oylarga taqsimlanadi: bir qismi vaqt tejalishida, bir qismi marjada, yana bir qismi faoliyatning barqarorligida namoyon bo‘ladi.
Sarmoyadan aynan qanday natija olishni xohlayotganingizni yozib qo‘ying. Pul samarasini davr va taqqoslash bazasini ko‘rsatgan holda qo‘shimcha pul oqimi yoki marjinal foydaning o‘sishi orqali baholash mumkin. Pul yetishmovchiligi bilan bog‘liq bosimning kamayishini va biznes sifatni yo‘qotmasdan ko‘proq loyihani bajara olishi hisobiga boshqaruv imkoniyatlarining oshishini alohida qayd eting. Bunday natijalar foydali, lekin o‘z-o‘zidan foizdagi daromadlilikni anglatmaydi; ularni pulda baholash uchun mablag‘larning kelib tushishi yoki to‘lovlarni qanday o‘zgartirishini asoslash kerak.
Bu yondashuv biznes egasining asosiy hisobotlari bilan bog‘liq: pul oqimi hisoboti mablag‘larning kelib tushishi va to‘lovlarni, foyda va zarar to‘g‘risidagi hisobot daromadlar, xarajatlar va moliyaviy natijani, balans esa muayyan sanadagi aktivlar, majburiyatlar va kapitalni ko‘rsatadi. 101 blogida pul oqimi hisoboti, foyda va zarar hisoboti hamda balans haqida asosiy maqola bor.
Bu hisobotlarda sarmoya natijasini baholashga yordam beradigan aniq ko‘rsatkichlar shakllanadi. Tushum bo‘yicha asosiy tushunchalar uchun tushum nima va uni qanday hisoblash kerak maqolasi mavjud. Loyihalarni tahlil qilishda marjinal foyda, ya’ni tushumdan o‘zgaruvchan xarajatlar chegirilgan ko‘rsatkich foydali. Bu ko‘rsatkich hisobvaraqdagi erkin pul mablag‘laridan farq qiladi: pulning kelib tushishi va to‘lovlarni alohida tekshiring.
Risklar pul oqimi uzilishiga qanday olib keladi?
Riskni baholashda natija kutilganidan yomonroq bo‘lishi mumkinligini inobatga olish muhim. Qaror qabul qilish uchun uch ssenariyni ko‘rib chiqish foydali: bevosita zararlar, vaqtinchalik pul yetishmovchiligi va olinmay qolgan foyda. Shunda qaysi yo‘qotishlarni kutilayotgan daromadlilik bilan solishtirish kerakligi aniqroq bo‘ladi.
Loyihaviy biznesdagi risk ssenariylaridan biri — pul oqimi uzilishi. Hisob-kitob bo‘yicha shartnoma foydali bo‘lishi mumkin, lekin bugun xodimlar va materiallar uchun to‘lashga pul yetmaydi: mablag‘larning kelib tushishi kechikadi, to‘lovlar esa oldinroq talab etiladi. Bunda loyihani o‘z mablag‘laringiz yoki kredit hisobidan moliyalashtirishga to‘g‘ri keladi. Pul oqimi uzilishi haqidagi maqola bunday holat hatto foyda bilan ishlayotgan kompaniyada ham qanday yuz berishini ko‘rsatadi.
Yana bir keng tarqalgan risk — pullarning aralashib ketishi: bir loyiha mablag‘ keltiradi, ikkinchisi natijani pasaytiradi, uchinchisi esa bo‘naklar bilan bog‘liq bosqichda to‘xtab qoladi. Loyihalar kesimida hisob yuritilmasa, risk ko‘rinmay qoladi va uni boshqarish uchun asos bo‘lmaydi.
Uchinchi risk — tarkibiy risk. U doimiy xarajatlar ulushi oshib, tushum notekis o‘zgarganda yuzaga keladi. Bunda operatsion dastak muhim: operatsion foyda musbat bo‘lganda, u foydaning foizdagi o‘zgarishi tushumning foizdagi o‘zgarishi bilan qanday bog‘langanini ko‘rsatadi. Doimiy xarajatlarning yuqori ulushi bu ta’sirni va sotuvlar pasayganda zarar ko‘rish riskini kuchaytirishi mumkin. Mavzu sizga tanish bo‘lsa, loyihaviy biznesdagi operatsion dastak haqida (rus tilida) o‘qish foydali.
Risklar tavsiflangach, ularga qanday pul oqimi va talab qilinadigan daromadlilik mos kelishini baholash kerak. Turli vaqtdagi pullarni taqqoslash uchun diskontlashdan foydalaniladi.
Riskning bahosini qanday belgilash mumkin?
Biznesga kiritilgan sarmoya pulni vaqt bilan bog‘laydi: mablag‘ hozir sarflanadi, samara esa keyinroq kutiladi. Uzoqroq muddatni baholaganda ehtimoliy o‘zgarishlarni inobatga olish kerak: to‘lovning kechikishi, ish hajmi yoki yetkazib berish shartlarining o‘zgarishi, marjani kamaytiradigan qayta bajarish ishlari. Riskliroq loyiha uchun odatda yuqoriroq kutilayotgan daromadlilik talab qilinadi.
Diskontlash kelajakdagi pulni «bugungi qiymat»ga keltirib, variantlarni o‘zingizni aldamasdan taqqoslashga yordam beradi. 101 blogida batafsil tahlil bor: pulni diskontlash, PV va NPV formulalari hamda stavkani tanlash.
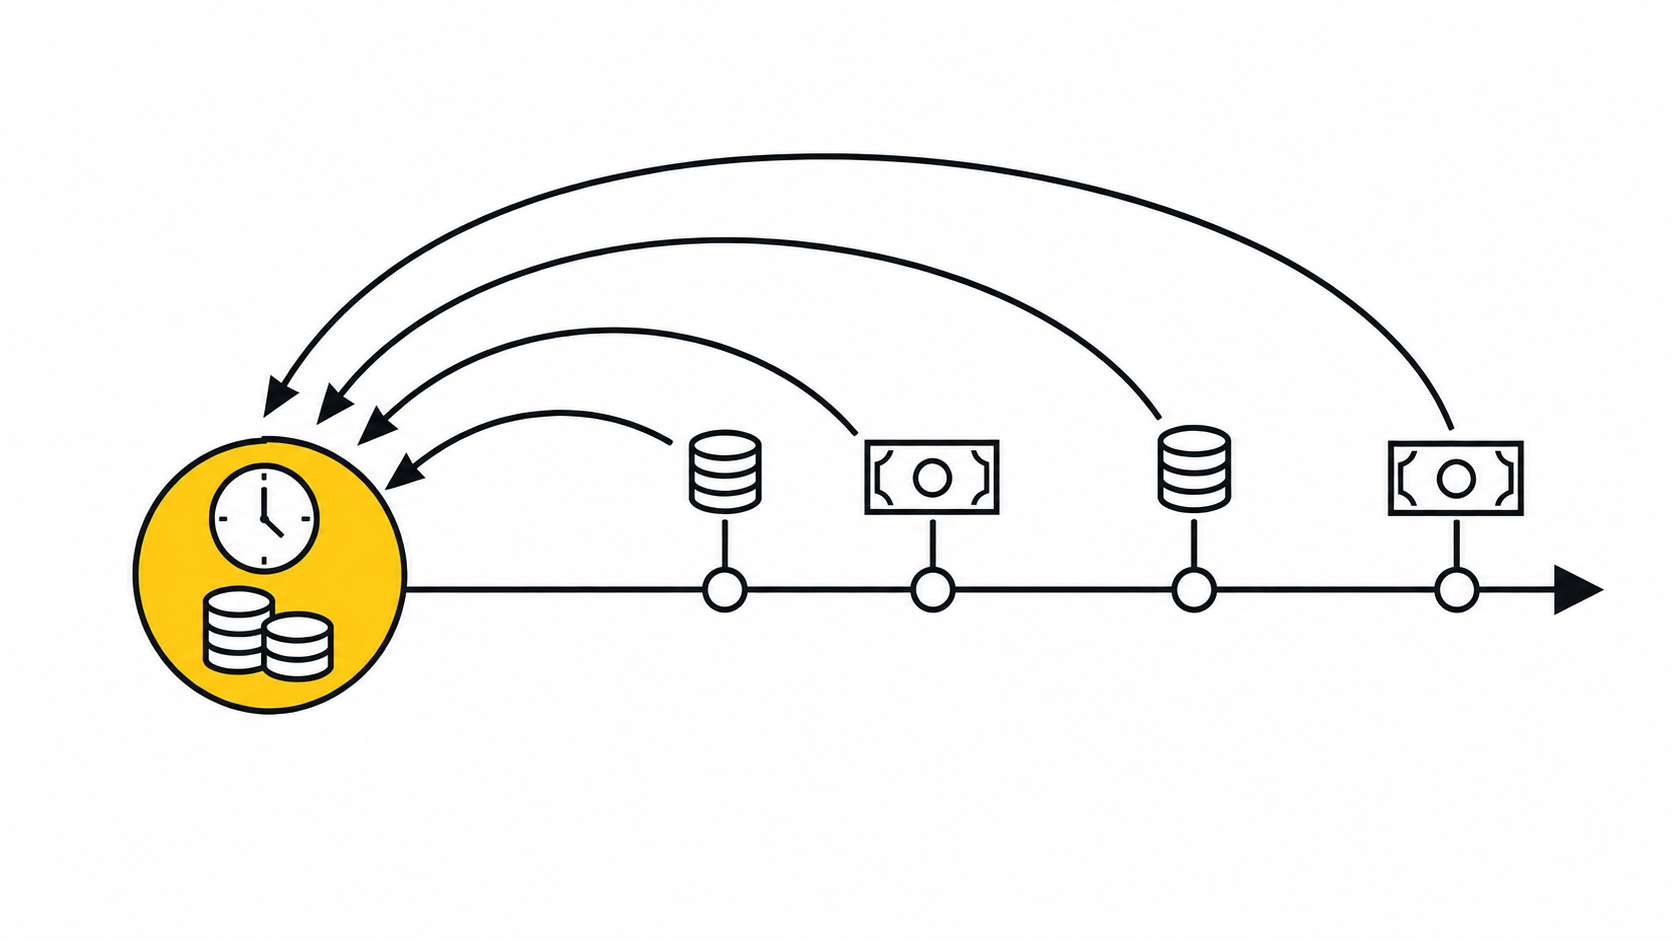
Amaliy hisobda diskont stavkasi pul oqimining turi va riskiga mos tanlanadi. Agar loyiha riski kompaniya kapitalining qiymatida hisobga olingan riskka mos kelsa, kapital qiymati boshlang‘ich asos bo‘lishi mumkin. Kredit, yetkazib beruvchilarning bo‘lib to‘lash imkoniyati va o‘z kapitalining qiymati turlicha; bitta kredit stavkasi avtomatik ravishda loyiha stavkasiga aylanmaydi. Risk farq qilsa, asoslangan tuzatish kerak. Aniq tahdidlarni hisobga oling: barqaror bo‘lmagan buyurtmachi, murakkab logistika, mavsumiylik va ishlarni qayta bajarish ehtimoli. Agar tegishli risk qo‘llanilayotgan stavkaga allaqachon kiritilgan bo‘lsa, ayni ustamani yana qo‘shmang. Stavka davri pul oqimi davriga mos kelishi kerak.
Foydali tekshiruv — NPV ni 2–3 ta asoslangan stavka bilan qayta hisoblab, mablag‘larning kelib tushishini bir hisob davriga surish. Agar model davri bir oyga teng bo‘lsa, to‘lovning bir oyga kechikishi oqibatlarini alohida baholang. Natijaning keskin yomonlashishi bitim shartlari va to‘lov jadvaliga sezgirlikni ko‘rsatadi.
Algoritm: biznes ichida investitsiya qarorini qanday qabul qilish kerak?
O‘z biznesingizga sarmoya kiritishda shartlarning bir qismini boshqara olasiz: kelishuvlarni o‘zgartirish, loyihani to‘xtatish, jarayonni qayta tashkil etish mumkin. Bunday nazorat darajasi vaziyatga bog‘liq. Shu bilan birga, asosiy mablag‘lar bitta biznes modeli va bitta jamoaga bog‘liq bo‘lsa, konsentratsiya riski yuzaga keladi; uni sarmoyani turli natija manbalari o‘rtasida taqsimlash bilan solishtirish foydali.
Risk va kutilayotgan daromadlilikni solishtirishni qisqa algoritmdan boshlash mumkin. U xodim yollash, marketing, hisob tizimini joriy etish va uskuna sotib olishni dastlabki tahlil qilish uchun mos keladi. Hisobning chuqurligi sarmoya miqdori va murakkabligiga bog‘liq.
- Farazni bir jumlada yozing: nimani sotib olasiz, qanday samara kutasiz va bunga qancha muddat kerak?
- Bazani qayd eting: joriy tushum, marja, jamoa yuklamasi va jarayonni cheklayotgan bo‘g‘in. Dastlabki ma’lumotlar yetarli bo‘lmasa, daromad va xarajatlarning boshqaruv hisobidan boshlang: daromad va xarajatlarning moliyaviy hisobi.
- Sarmoyasiz variantga nisbatan qo‘shimcha pul oqimini tuzing: bir martalik sarmoyalar, yangi muntazam to‘lovlar, kutilayotgan qo‘shimcha pul tushumlari va tejaladigan to‘lovlar. Joriy paytdagi pulni nazorat qilish uchun pul oqimi hisoboti foydali.
- Qaror ko‘rsatkichini va baholash davrini tanlang: qoplanish muddati, marjinal foydaning o‘sishi, pul qoldig‘ining o‘sishi yoki pul yetishmovchiligining kamayishi. Daromadlilikni baholash uchun sarmoya bazasini ham ko‘rsating.
- Farazlarda riskni inobatga oling: samaraning kechikishi, xarajatlar o‘sishi va quvvatdan to‘liq foydalanilmasligi. Hisobning sezgirligini tekshiring: bir oy kechikish, xarajatlarga +10–15%, samaraga −10–15%.
- To‘xtatish qoidasini belgilang: ko‘rsatkich qaysi qiymatga yetganda va qaysi sanagacha sarmoya kiritishni to‘xtatasiz yoki jarayonni qayta tashkil etasiz?
Agar sarmoya mijozlarni jalb qilish bilan bog‘liq bo‘lsa, yunit-iqtisodiyot ko‘rsatkichlarini qo‘shing: CAC (mijozni jalb qilish qiymati), bir birlikka to‘g‘ri keladigan yalpi foyda va mijozni jalb qilish xarajatlarining qoplanish muddati. Bu marketingga kiritilgan sarmoyani tanlangan model bo‘yicha baholash va uning farazlarini tekshirishga yordam beradi. 101 materiali: yunit-iqtisodiyot (rus tilida).
Riskni qanday kamaytirish va kutilayotgan daromadlilikni saqlab qolish mumkin?
Riskni kamaytirish moliyaviy natijani yaxshilashi mumkin: ishlarni qayta bajarish, muddatlarning buzilishi va kutilmagan pul yetishmovchiligi kamayadi. Bunday samarani nazorat choralariga ketadigan xarajatlar va sarmoya kiritishning boshqa variantlari natijalari bilan solishtiring. Uning miqdori muayyan biznesga bog‘liq.
Birinchi qatlam — loyihalar hisobini alohida yuritish va pulning shaffofligi. Daromad va xarajatlar obyektlar bo‘yicha yig‘ilsa, mablag‘ qayerda aylanmada ushlanib qolayotganini, qayerda bo‘naklar hali yopilmaganini va qayerda qo‘shimcha ishlar marjani kamaytirayotganini tekshirish osonroq bo‘ladi. 101 ilovasida loyihalar kesimida moliyaviy operatsiyalar hisobini yuritish va moliyaviy hisobotlarni nazorat qilish ko‘zda tutilgan. Vositaning mavjudligi o‘z-o‘zidan sarmoyaning qoplanishini kafolatlamaydi: natija ma’lumotlarning to‘liqligi va qabul qilingan qarorlarga bog‘liq.
Ikkinchi qatlam — kompaniya xarajatlarini loyiha xarajatlaridan alohida hisobga olish. Marketing, sotuvlar, ofis, soliqlar va xizmatlar uchun hisob yuritish va taqsimlashning aniq qoidalari kerak; ularsiz foydalilik bahosi noto‘g‘ri chiqishi mumkin. 101 da umumiy operatsiyalar uchun Kompaniya fondi mavjud. E’lon qilingan PRO+ ofertasida fondning moliyaviy operatsiyalarini batafsil hisobga olish va uning moliyaviy hisobotlarini alohida loyihalar kesimida ko‘rish ko‘zda tutilgan. Mavjud imkoniyatlarni obunaning amaldagi shartlari bilan solishtirib tekshiring.
Uchinchi qatlam — zaxira. Zaxira fondi — vaqtinchalik pul yetishmovchiligini yengib o‘tishga va qayta tashkil etish, jumladan investitsiya rejalarini qayta ko‘rib chiqish uchun vaqt berishga yordam berishi mumkin bo‘lgan likvidlik zaxirasi. Uning foydaliligi majburiyatlar, uni saqlash xarajatlari va mablag‘dan foydalanishning muqobil variantlariga bog‘liq. 101 blogida bu jamg‘armani qanday tashkil qilishga yondashish haqida alohida tahlil bor: zaxira fondi.
To‘rtinchi qatlam — tahlil. Loyihalar marjaliligi, sof foyda va umumiy xarajatlar tarkibini ko‘rsangiz, variantlarni taqqoslash osonlashadi: qayerda ortiqcha xarajatni qisqartirish, qayerga ko‘proq sarmoya kiritish, qayerda sotuv modelini o‘zgartirish kerak? Xulosalarning ishonchliligi hisoblash usuli va dastlabki ma’lumotlarga bog‘liq. Mavzu bo‘yicha biznes-tahlil tizimi haqidagi (rus tilida) material foydali bo‘ladi.
O‘z biznesingizga kiritilgan sarmoyada risk va daromadlilik o‘rtasidagi bog‘liqlikni quyidagicha ifodalash mumkin: ehtimoliy pul va vaqt yo‘qotishlarini kutilayotgan natija bilan solishtirish kerak. Hisob, hisobotlar va to‘xtatish qoidalari farazlarni tekshirishga hamda risklarning bir qismini boshqarishga yordam beradi. Amaldagi daromadlilik baribir noaniq bo‘lib qoladi.