कहने को अपने व्यवसाय में निवेश करना सरल लगता है: आप उपकरण खरीदते हैं, किसी कुशल विशेषज्ञ को नियुक्त करते हैं, विज्ञापन पर धन लगाते हैं और ऑर्डर तथा लाभ बढ़ने की उम्मीद करते हैं। व्यवहार में ऐसे लगभग हर निवेश में जोखिम और अपेक्षित प्रतिफल की तुलना करनी पड़ती है।
व्यवसाय में प्रतिफल का अंदाज़ा अक्सर अनुभव के आधार पर लगाया जाता है: «पैसा बढ़ गया» या «टीम तेज़ काम करने लगी»। जोखिम भी महसूस होता है: एक महीने सब कुछ तेज़ी से चलता है, अगले महीने भुगतान देर से मिलते हैं और नकदी नहीं बचती। जब तक इन अनुभवों को संख्याओं में नहीं बदला जाता, निर्णय महँगे पड़ते हैं।
आइए देखें कि खास तौर पर अपने व्यवसाय में निवेश करते समय जोखिम और प्रतिफल कैसे जुड़े होते हैं: नई गतिविधि शुरू करने से लेकर लेखांकन, भर्ती और मार्केटिंग पर धन लगाने तक। शेयर बाज़ार के साधनों के विस्तृत विश्लेषण में जाए बिना, आपके व्यवसाय के आँकड़ों पर आधारित व्यावहारिक जाँचों पर ध्यान देंगे।
विषय-सूची:
व्यवसाय में «जोखिम और प्रतिफल» के संबंध का क्या अर्थ है?
निवेश में अधिक जोखिम के बदले आम तौर पर अधिक अपेक्षित प्रतिफल की माँग की जाती है। यह निवेश के मूल्यांकन की एक शर्त है, जो वास्तव में लाभ मिलने की गारंटी नहीं देती। अपने व्यवसाय में अनिश्चितता रोज़मर्रा के कामकाज के लिए खास तौर पर महत्वपूर्ण होती है: वेतन, सामग्री, किराए और ठेकेदारों के प्रति दायित्व पूरे करने के लिए धन चाहिए।
काल्पनिक उदाहरण: एक कंपनी 600 000 ₽ की मशीन खरीदने पर विचार कर रही है। समझाने के लिए मान लें कि ठेकेदारों पर होने वाले खर्च की बचत से, नई चालू लागतें घटाने के बाद, मशीन हर महीने 80 000 ₽ का अतिरिक्त शुद्ध नकदी प्रभाव देती है। यदि यह प्रभाव हर महीने एकसमान हो और कोई अन्य शुरुआती निवेश न हो, तो सरल वापसी अवधि 600 000 / 80 000 = 7.5 महीने होगी — एक वर्ष से कम। इस गणना में डिस्काउंटिंग शामिल नहीं है। यदि मशीन दो सप्ताह तक बंद रहे, कारीगर काम छोड़ दे, ऑर्डर मौसमी हों या ग्राहक अग्रिम भुगतान देर से करे, तो शुरुआती पूर्वानुमान की दोबारा गणना करनी होगी: नकदी प्रभाव और निवेश वापस मिलने की अवधि बदल सकती है। नए खर्च घटाने से पहले ठेकेदारों पर होने वाले खर्च की बचत अपने आप इस वापसी अवधि की पुष्टि नहीं करती।
शुरू में ही दो स्थितियों को अलग करना उपयोगी है। पहली है «वृद्धि के लिए जोखिम» — ऐसा निवेश जो अवसर बढ़ाता है। दूसरी है «अनदेखे पहलुओं के कारण जोखिम» — ऐसा निवेश जिसमें आँकड़े जुटाए नहीं गए हैं, नियंत्रण कमज़ोर है और धन आपस में मिला हुआ है। दूसरी श्रेणी को प्रबंधकीय लेखांकन और आँकड़ों को अनुशासित ढंग से दर्ज करने के ज़रिए संभाला जा सकता है।
अपने व्यवसाय में निवेश करते समय प्रतिफल किसे मानें?
अपने व्यवसाय में किए गए निवेश का प्रतिफल उससे जुड़े परिणाम, लगाई गई पूँजी की मात्रा और चुनी गई अवधि के आधार पर आँका जाता है। «वर्ष के अंत में» व्यवसाय का कुल शुद्ध लाभ अपने आप यह प्रतिफल नहीं बताता। धन आज खर्च होता है, जबकि प्रभाव अलग-अलग महीनों में सामने आता है: कुछ समय की बचत में, कुछ मार्जिन में और कुछ कामकाज की स्थिरता में।
स्पष्ट रूप से लिख लें कि आप निवेश से क्या हासिल करना चाहते हैं। अवधि और तुलना का आधार बताते हुए, अतिरिक्त नकदी प्रवाह या योगदान मार्जिन में वृद्धि से मौद्रिक प्रभाव का आकलन किया जा सकता है। नकदी पर दबाव कम होने और प्रबंधन क्षमता बढ़ने को अलग दर्ज करें, जैसे व्यवसाय गुणवत्ता घटाए बिना अधिक परियोजनाएँ सँभाल सके। ऐसे परिणाम उपयोगी हैं, लेकिन वे अपने आप प्रतिशत में प्रतिफल नहीं होते; धन में उनका मूल्यांकन करने के लिए यह समझाना होगा कि वे धन की प्राप्तियों या भुगतानों को कैसे बदलते हैं।
यह ढाँचा व्यवसाय के मालिक की बुनियादी रिपोर्टों से जुड़ा है: नकदी प्रवाह रिपोर्ट प्राप्तियाँ और भुगतान दिखाती है, लाभ-हानि विवरण आय, खर्च और वित्तीय परिणाम दिखाता है, जबकि बैलेंस शीट किसी निश्चित तारीख पर परिसंपत्तियाँ, देनदारियाँ और पूँजी दिखाती है। 101 ब्लॉग में नकदी प्रवाह रिपोर्ट, लाभ-हानि विवरण और बैलेंस शीट पर एक आधारभूत लेख है।
इन रिपोर्टों में ऐसे विशिष्ट संकेतक मिलते हैं जो निवेश के परिणाम का आकलन करने में मदद करते हैं। राजस्व को समझने के लिए आप राजस्व क्या है और उसकी गणना कैसे करें लेख पढ़ सकते हैं। परियोजनाओं के विश्लेषण में योगदान मार्जिन उपयोगी है — यानी राजस्व में से परिवर्तनशील लागत घटाने पर बची राशि। यह संकेतक खाते में उपलब्ध धन से अलग है: प्राप्तियों और भुगतानों की अलग-अलग जाँच करें।
जोखिम नकदी की कमी कैसे पैदा करते हैं?
जोखिम का आकलन करते समय अपेक्षा से खराब परिणाम मिलने की संभावना को ध्यान में रखना महत्वपूर्ण है। निर्णय लेने के लिए तीन स्थितियों पर विचार करना उपयोगी है: सीधे नुकसान, धन की अस्थायी कमी और वह लाभ जो नहीं मिल पाया। इससे स्पष्ट होता है कि किन संभावित नुकसानों की तुलना अपेक्षित प्रतिफल से करनी चाहिए।
परियोजना आधारित व्यवसाय में जोखिम की एक स्थिति नकदी की कमी है। गणना के हिसाब से अनुबंध लाभदायक हो सकता है, लेकिन आज कर्मचारियों और सामग्री का भुगतान करने के लिए पर्याप्त धन नहीं है: प्राप्तियाँ देर से आती हैं और भुगतान पहले करने पड़ते हैं। तब परियोजना को अपने धन या ऋण से चलाना पड़ता है। नकदी की कमी पर लेख दिखाता है कि लाभदायक कंपनी में भी ऐसा कैसे हो सकता है।
दूसरा आम जोखिम धन का आपस में मिल जाना है: एक परियोजना धन लाती है, दूसरी परिणाम को नीचे खींचती है और तीसरी में धन अग्रिम भुगतानों में अटका रहता है। जब परियोजना के अनुसार अलग-अलग लेखांकन नहीं होता, तो जोखिम दिखाई नहीं देता और उसे सँभालने का आधार नहीं रहता।
तीसरा जोखिम संरचनात्मक है। यह तब पैदा होता है जब स्थिर खर्चों का हिस्सा बढ़ता है और राजस्व अनियमित रूप से बदलता है। यहाँ परिचालन उत्तोलन महत्वपूर्ण है: परिचालन लाभ सकारात्मक होने पर यह बताता है कि उसमें होने वाला प्रतिशत परिवर्तन राजस्व के प्रतिशत परिवर्तन से कैसे जुड़ा है। स्थिर लागतों का ऊँचा अनुपात इस प्रभाव को और बिक्री घटने पर नुकसान के जोखिम को बढ़ा सकता है। यदि आप इस विषय से परिचित हैं, तो परियोजना आधारित व्यवसाय में परिचालन उत्तोलन (रूसी भाषा में) पर पढ़ना उपयोगी होगा।
जोखिमों का वर्णन करने के बाद यह आकलन करना होगा कि उनके अनुरूप कौन-सा नकदी प्रवाह और कितना आवश्यक प्रतिफल होना चाहिए। अलग-अलग समय पर मिलने या खर्च होने वाले धन की तुलना के लिए डिस्काउंटिंग का उपयोग किया जाता है।
जोखिम की कीमत कैसे तय करें?
व्यवसाय में निवेश धन को समय से जोड़ता है: धन अभी लगाया जाता है और प्रभाव बाद में मिलने की उम्मीद होती है। लंबी अवधि पर विचार करते समय संभावित बदलावों को ध्यान में रखना चाहिए: भुगतान में देरी, काम की मात्रा या आपूर्ति की शर्तों में बदलाव और दोबारा काम करने की ज़रूरत, जिससे मार्जिन घटता है। अधिक जोखिम वाली परियोजना के लिए आम तौर पर अधिक अपेक्षित प्रतिफल चाहिए होता है।
डिस्काउंटिंग भविष्य के धन को «आज के मूल्य» में बदलने में मदद करती है, ताकि विकल्पों की तुलना करते समय आप स्वयं को भ्रमित न करें। 101 ब्लॉग में इसका विस्तृत विश्लेषण है: धन की डिस्काउंटिंग, PV और NPV के सूत्र तथा दर का चुनाव।
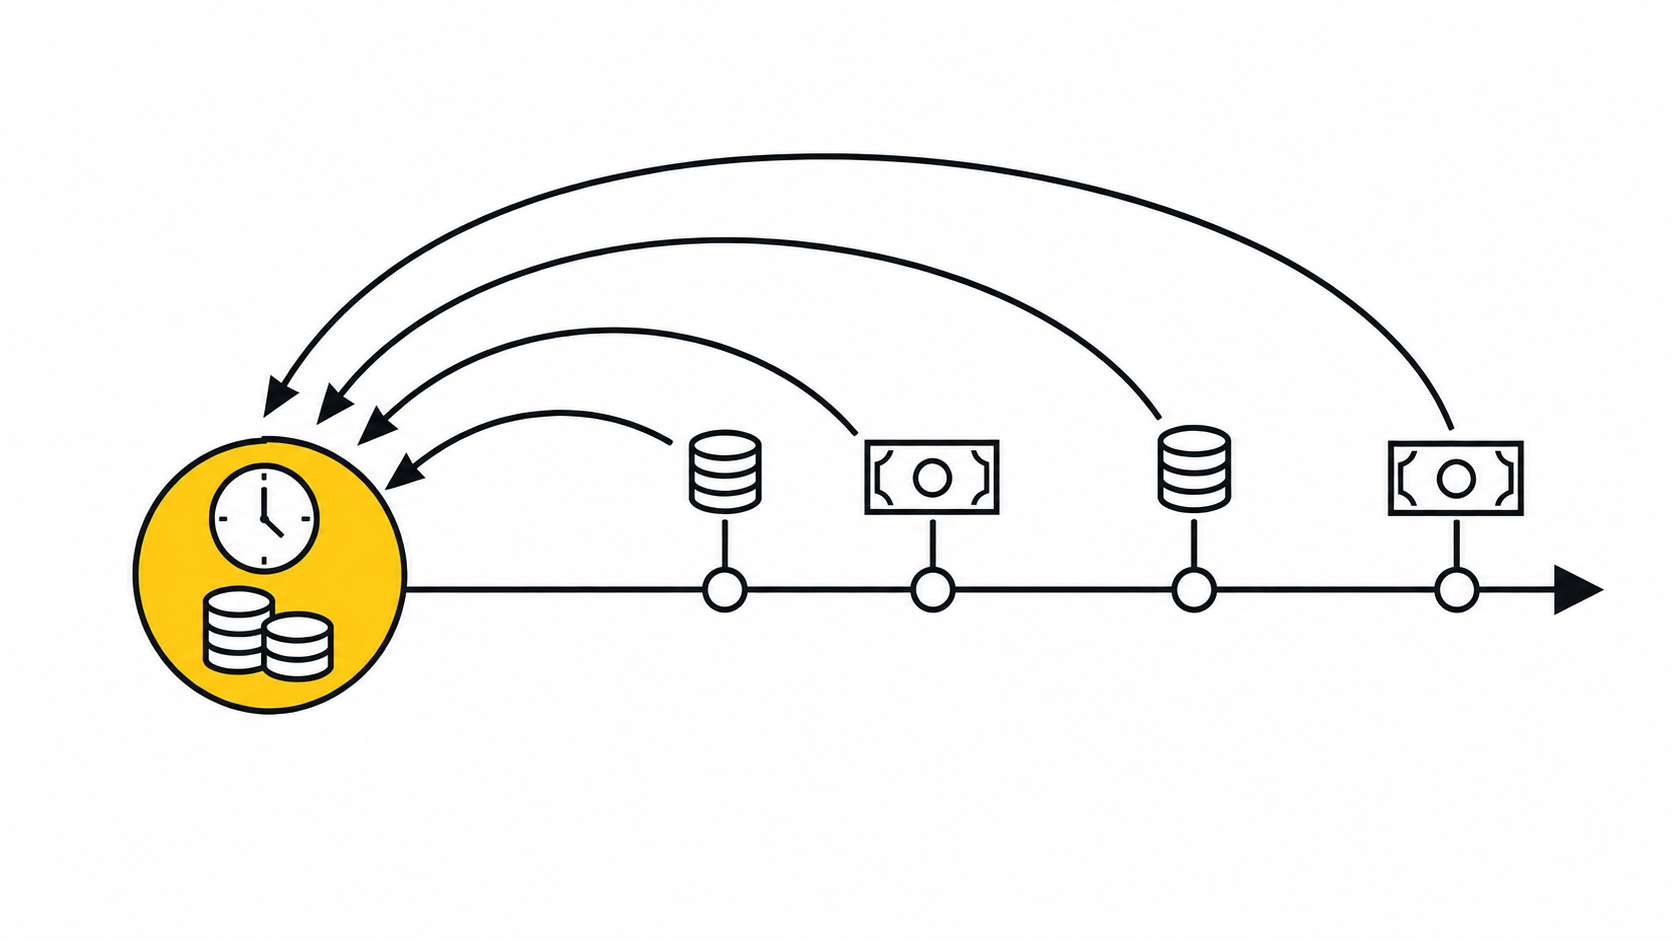
व्यावहारिक गणना में डिस्काउंट दर नकदी प्रवाह के प्रकार और जोखिम के अनुरूप चुनी जाती है। यदि परियोजना का जोखिम कंपनी की पूँजी की लागत में निहित जोखिम के अनुरूप हो, तो पूँजी की लागत शुरुआती आधार हो सकती है। ऋण, आपूर्तिकर्ताओं की किस्तों में भुगतान की व्यवस्था और अपनी पूँजी की लागत अलग-अलग होती है; किसी एक ऋण की दर अपने आप परियोजना की दर नहीं बन जाती। जोखिम अलग हो तो उचित कारणों पर आधारित समायोजन आवश्यक है। ठोस खतरों पर ध्यान दें: अस्थिर ग्राहक, जटिल परिवहन व्यवस्था, मौसमी उतार-चढ़ाव और काम दोबारा करने की संभावना। यदि संबंधित जोखिम इस्तेमाल की जा रही दर में पहले से शामिल है, तो उसी प्रीमियम को दोबारा न जोड़ें। दर की अवधि और नकदी प्रवाह की अवधि एक-दूसरे के अनुरूप होनी चाहिए।
एक उपयोगी जाँच है कि 2–3 उचित आधार वाली दरों पर NPV दोबारा निकालें और प्राप्तियों को एक गणना अवधि आगे खिसकाएँ। यदि मॉडल की अवधि एक महीना है, तो भुगतान मिलने में एक महीने की देरी के परिणाम अलग से आँकें। परिणाम में भारी गिरावट दिखाती है कि गणना सौदे की शर्तों और भुगतान की समय-सारणी के प्रति संवेदनशील है।
चरणबद्ध तरीका: व्यवसाय के भीतर निवेश का निर्णय कैसे लें?
अपने व्यवसाय में निवेश करते समय आप कुछ शर्तों पर नियंत्रण रख सकते हैं: समझौते बदल सकते हैं, परियोजना रोक सकते हैं या प्रक्रिया का पुनर्गठन कर सकते हैं। इस नियंत्रण की सीमा स्थिति पर निर्भर करती है। साथ ही, यदि मुख्य धन एक ही व्यवसाय मॉडल और एक ही टीम पर निर्भर है, तो संकेंद्रण का जोखिम पैदा होता है; इसकी तुलना ऐसे निवेश-वितरण से करना उपयोगी है जिसमें परिणाम के अलग-अलग स्रोत हों।
जोखिम और अपेक्षित प्रतिफल की तुलना के लिए आप एक संक्षिप्त चरणबद्ध तरीके से शुरुआत कर सकते हैं। यह भर्ती, मार्केटिंग, लेखांकन लागू करने और उपकरण खरीदने के शुरुआती विश्लेषण के लिए उपयुक्त है। गणना कितनी विस्तृत होनी चाहिए, यह निवेश के आकार और जटिलता पर निर्भर करता है।
- परिकल्पना एक वाक्य में लिखें: आप क्या खरीद रहे हैं, किस प्रभाव की उम्मीद कर रहे हैं और कितने समय में?
- आधार दर्ज करें: मौजूदा राजस्व, मार्जिन, टीम का कार्यभार और प्रक्रिया में रुकावट पैदा करने वाला बिंदु। यदि शुरुआती आँकड़े पर्याप्त नहीं हैं, तो आय और खर्च के प्रबंधकीय लेखांकन से शुरू करें: आय और खर्च का वित्तीय लेखांकन।
- निवेश न करने वाले विकल्प की तुलना में अतिरिक्त नकदी प्रवाह तैयार करें: एकमुश्त निवेश, नए नियमित भुगतान, अपेक्षित अतिरिक्त प्राप्तियाँ और भुगतानों में बचत। किसी भी समय धन पर नज़र रखने के लिए नकदी प्रवाह रिपोर्ट उपयोगी है।
- निर्णय का संकेतक और मूल्यांकन अवधि चुनें: निवेश की वापसी अवधि, योगदान मार्जिन में वृद्धि, शेष नकदी में वृद्धि या नकदी की कमी में गिरावट। प्रतिफल के आकलन के लिए निवेश का आधार भी स्पष्ट करें।
- मान्यताओं में जोखिम शामिल करें: प्रभाव मिलने में देरी, लागत बढ़ना और क्षमता का पूरा उपयोग न होना। गणना की संवेदनशीलता जाँचें: एक महीने की देरी, लागत में +10–15% और प्रभाव में −10–15%।
- रोकने का नियम तय करें: संकेतक किस स्तर पर पहुँचने पर और किस तारीख तक आप निवेश रोकेंगे या प्रक्रिया का पुनर्गठन करेंगे?
यदि निवेश ग्राहकों को आकर्षित करने से जुड़ा है, तो यूनिट इकोनॉमिक्स के संकेतक जोड़ें: CAC (ग्राहक हासिल करने की लागत), प्रति इकाई सकल लाभ और ग्राहक हासिल करने की लागत की वापसी अवधि। इससे चुने गए मॉडल के आधार पर मार्केटिंग में निवेश का मूल्यांकन करने और उसकी मान्यताओं को जाँचने में मदद मिलती है। 101 की सामग्री: यूनिट इकोनॉमिक्स (रूसी भाषा में)।
जोखिम कैसे घटाएँ और अपेक्षित प्रतिफल कैसे बनाए रखें?
जोखिम कम करने से वित्तीय परिणाम सुधर सकता है: काम दोबारा करने, समय-सीमा चूकने और अचानक धन कम पड़ने की घटनाएँ घट सकती हैं। इस प्रभाव की तुलना नियंत्रण के उपायों की लागत और निवेश के दूसरे विकल्पों के परिणामों से करें। इसका आकार संबंधित व्यवसाय पर निर्भर करता है।
पहली परत है परियोजनाओं का अलग-अलग लेखांकन और धन की पारदर्शिता। जब आय और खर्च प्रत्येक कार्यस्थल या परियोजना के अनुसार दर्ज होते हैं, तो यह जाँचना आसान होता है कि कहाँ धन कारोबार के चक्र में अटका है, कहाँ अग्रिम भुगतान का निपटान अभी नहीं हुआ है और कहाँ अतिरिक्त काम से मार्जिन घट रहा है। 101 ऐप में परियोजना के अनुसार वित्तीय लेनदेन दर्ज करने और वित्तीय रिपोर्टों की निगरानी करने की सुविधा है। केवल कोई साधन उपलब्ध होने से निवेश की वापसी की गारंटी नहीं मिलती: परिणाम आँकड़ों की पूर्णता और लिए गए निर्णयों पर निर्भर करता है।
दूसरी परत है कंपनी के खर्चों को परियोजनाओं के खर्चों से अलग दर्ज करना। मार्केटिंग, बिक्री, कार्यालय, कर और सेवाओं के लिए लेखांकन तथा लागत बाँटने के स्पष्ट नियम चाहिए; इनके बिना लाभप्रदता का आकलन गलत हो सकता है। 101 में कंपनी के सामान्य लेनदेन के लिए कंपनी फंड मौजूद है। PRO+ की प्रकाशित सेवा-शर्तों में फंड के वित्तीय लेनदेन का विस्तृत लेखांकन और अलग-अलग परियोजनाओं के अनुसार उसकी वित्तीय रिपोर्टें देखना शामिल है। कौन-सी सुविधाएँ उपलब्ध हैं, इसकी पुष्टि सदस्यता की मौजूदा शर्तों से करें।
तीसरी परत है रिज़र्व। रिज़र्व फंड तरलता का भंडार है, जो धन की अस्थायी कमी से उबरने और पुनर्गठन के लिए समय देने में मदद कर सकता है, जिसमें निवेश योजनाओं पर दोबारा विचार करना भी शामिल है। इसकी उपयोगिता दायित्वों, इसे बनाए रखने की लागत और धन के वैकल्पिक उपयोगों पर निर्भर करती है। 101 ब्लॉग में इस बचत-निधि के प्रति दृष्टिकोण पर एक अलग लेख है: रिज़र्व फंड।
चौथी परत है विश्लेषण। जब आपको परियोजनाओं के मार्जिन, शुद्ध लाभ और सामान्य खर्चों की संरचना दिखाई देती है, तो विकल्पों की तुलना आसान होती है: कहाँ अनावश्यक खर्च घटाना है, कहाँ अधिक निवेश करना है और कहाँ बिक्री का मॉडल बदलना है। निष्कर्षों की विश्वसनीयता गणना की पद्धति और शुरुआती आँकड़ों पर निर्भर करती है। इस विषय पर व्यवसाय विश्लेषण प्रणाली (रूसी भाषा में) की सामग्री उपयोगी होगी।
अपने व्यवसाय में निवेश के जोखिम और प्रतिफल का संबंध इस तरह कहा जा सकता है: धन और समय के संभावित नुकसान की तुलना अपेक्षित परिणाम से करनी चाहिए। लेखांकन, रिपोर्ट और रोकने के नियम मान्यताओं को जाँचने तथा कुछ जोखिमों को सँभालने में मदद करते हैं। वास्तव में मिलने वाला प्रतिफल फिर भी अनिश्चित रहता है।