საკუთარ საქმეში ინვესტიცია სიტყვიერად მარტივად გამოიყურება: ყიდულობთ აღჭურვილობას, ქირაობთ მაღალკვალიფიციურ სპეციალისტს, ფულს აბანდებთ რეკლამაში და ელით შეკვეთებისა და მოგების ზრდას. პრაქტიკაში თითქმის ყოველი ასეთი დაბანდება მოითხოვს რისკისა და მოსალოდნელი შემოსავლიანობის შედარებას.
ბიზნესში შემოსავლიანობას ხშირად შეგრძნებებით აფასებენ: „ფული გაიზარდა“ ან „გუნდი უფრო სწრაფად მუშაობს“. რისკიც ფიზიკურად იგრძნობა: ერთ თვეში ყველაფერი კარგად მიდის, მეორეში კი გადახდები გვიანდება და ფული აღარ არის. სანამ ეს შეგრძნებები რიცხვებში არ აისახება, გადაწყვეტილებები ძვირი ჯდება.
განვიხილოთ, როგორ უკავშირდება რისკი და შემოსავლიანობა ერთმანეთს უშუალოდ საკუთარ საქმეში ინვესტირებისას: ახალი მიმართულების დაწყებიდან აღრიცხვაში, თანამშრომლების დაქირავებასა და მარკეტინგში ფულის დაბანდებამდე. საფონდო ინსტრუმენტების დაწვრილებითი განხილვის გარეშე, თქვენი ბიზნესის მონაცემებზე დაფუძნებული პრაქტიკული შემოწმებებით.
შინაარსი:
- რას ნიშნავს ბიზნესში რისკისა და შემოსავლიანობის კავშირი?
- რა ჩაითვალოს შემოსავლიანობად, როცა საკუთარ საქმეში ინვესტირებთ?
- როგორ იწვევს რისკები ფულად დეფიციტს?
- როგორ განსაზღვროთ რისკის ფასი?
- ალგორითმი: როგორ მიიღოთ საინვესტიციო გადაწყვეტილება საკუთარ ბიზნესში?
- როგორ შეამციროთ რისკი და შეინარჩუნოთ მოსალოდნელი შემოსავლიანობა?
რას ნიშნავს ბიზნესში რისკისა და შემოსავლიანობის კავშირი?
ინვესტირებისას უფრო მაღალი რისკისთვის, როგორც წესი, უფრო მაღალ მოსალოდნელ შემოსავლიანობას მოითხოვენ. ეს ინვესტიციის შეფასების მოთხოვნაა, რომელიც ფაქტობრივი მოგების გარანტიას არ იძლევა. საკუთარ ბიზნესში გაურკვევლობა განსაკუთრებით მნიშვნელოვანია მიმდინარე საქმიანობისთვის: ფული საჭიროა ხელფასებისთვის, მასალებისთვის, იჯარისთვის და კონტრაქტორების წინაშე ვალდებულებებისთვის.
პირობითი მაგალითი: კომპანია განიხილავს დაზგის შეძენას 600 000 ₽-ად. საილუსტრაციოდ დავუშვათ, რომ კონტრაქტორებზე გაწეული ხარჯების დაზოგვით ის თვეში 80 000 ₽ დამატებით წმინდა ფულად ეფექტს იძლევა, უკვე ახალი მიმდინარე ხარჯების გამოკლების შემდეგ. თანაბარი ეფექტისა და სხვა საწყისი ინვესტიციების არარსებობისას ინვესტიციის ამოღების მარტივი ვადა უდრის 600 000 / 80 000 = 7,5 თვეს — ერთ წელზე ნაკლებს. ეს გაანგარიშება დისკონტირებას არ ითვალისწინებს. თუ დაზგა ორი კვირით ჩერდება, ხელოსანი სამუშაოს ტოვებს, შეკვეთები სეზონურია ან კლიენტი ავანსს აგვიანებს, საწყისი პროგნოზი თავიდან უნდა გამოითვალოს: ფულადი ეფექტი და ინვესტიციის დაბრუნების ვადა შეიძლება შეიცვალოს. კონტრაქტორებზე დაზოგილი თანხა ახალი ხარჯების გამოკლებამდე თავისთავად ამოღების ასეთ ვადას არ ადასტურებს.
სასარგებლოა თავიდანვე ორი რამ განასხვაოთ. პირველი: „რისკი ზრდისთვის“ — ინვესტიცია, რომელიც შესაძლებლობებს აფართოებს. მეორე: „რისკი ბრმა ზონების გამო“ — ინვესტიცია, რომლის მონაცემებიც შეგროვებული არ არის, კონტროლი სუსტია და ფული ერთმანეთშია შერეული. მეორე კატეგორიის მართვაში მენეჯერული აღრიცხვა და მონაცემებთან მუშაობის დისციპლინა დაგეხმარებათ.
რა ჩაითვალოს შემოსავლიანობად, როცა საკუთარ საქმეში ინვესტირებთ?
საკუთარ საქმეში ინვესტიციის შემოსავლიანობა ფასდება მისთვის მიკუთვნებული შედეგით, დაბანდებული კაპიტალის მოცულობითა და არჩეული პერიოდით. ბიზნესის საერთო წმინდა მოგება „წლის ბოლოს“ ამას თავისთავად არ აჩვენებს. ფული დღეს იხარჯება, ეფექტი კი თვეებზე ნაწილდება: ნაწილი დროის დაზოგვაში აისახება, ნაწილი — მარჟაში, ნაწილი — საქმიანობის მდგრადობაში.
დააფიქსირეთ, კონკრეტულად რისი მიღება გსურთ ინვესტიციისგან. ფულადი ეფექტი შეიძლება შეფასდეს დამატებითი ფულადი ნაკადის ან მარჟინალური მოგების ზრდით, პერიოდისა და შედარების ბაზის მითითებით. ფულადი დაძაბულობის შემცირება და მართვადობის გაუმჯობესება, როცა ბიზნესი მეტ პროექტს ხარისხის დაკარგვის გარეშე უმკლავდება, ცალკე აღნიშნეთ. ასეთი შედეგები სასარგებლოა, მაგრამ ავტომატურად პროცენტულ შემოსავლიანობას არ წარმოადგენს; ფულადი შეფასებისთვის უნდა დაასაბუთოთ, როგორ ცვლიან ისინი შემოსულ ან გასულ თანხებს.
ეს მიდგომა მფლობელის ძირითად ანგარიშებს უკავშირდება: ფულადი ნაკადების ანგარიში აჩვენებს ფულის შემოსვლასა და გადახდებს, მოგება-ზარალის ანგარიში — შემოსავლებს, ხარჯებსა და ფინანსურ შედეგს, ბალანსი კი — აქტივებს, ვალდებულებებსა და კაპიტალს კონკრეტული თარიღისთვის. 101-ის ბლოგში არის ძირითადი სტატია ფულადი ნაკადების, მოგება-ზარალის ანგარიშებისა და ბალანსის შესახებ.
ამ ანგარიშებში ჩანს კონკრეტული მაჩვენებლები, რომლებიც ინვესტიციის შედეგის შეფასებაში დაგეხმარებათ. ამონაგების გასაგებად საწყისი მასალაა რა არის ამონაგები და როგორ გამოითვლება. პროექტების ანალიზისთვის სასარგებლოა მარჟინალური მოგება — ამონაგები ცვლადი ხარჯების გამოკლებით. ეს მაჩვენებელი ანგარიშზე არსებულ თავისუფალ ფულს არ უდრის: შემოსული თანხები და გადახდები ცალკე გადაამოწმეთ.
როგორ იწვევს რისკები ფულად დეფიციტს?
რისკის შეფასებისას მნიშვნელოვანია მოლოდინზე უარესი შედეგის შესაძლებლობის გათვალისწინება. გადაწყვეტილებისთვის სასარგებლოა სამი სცენარის განხილვა: პირდაპირი ზარალი, ფულის დროებითი დეფიციტი და მიუღებელი მოგება. ასე უფრო გასაგები ხდება, რომელი დანაკარგები უნდა შეადაროთ მოსალოდნელ შემოსავლიანობას.
პროექტულ ბიზნესში რისკის ერთ-ერთი სცენარია ფულადი დეფიციტი. გაანგარიშებით ხელშეკრულება შეიძლება მომგებიანი იყოს, მაგრამ დღეს თანამშრომლებისა და მასალების გადასახდელად ფული არ კმაროდეს: შემოსული თანხები იგვიანებს, გადახდები კი უფრო ადრეა საჭირო. მაშინ პროექტის დაფინანსება საკუთარი სახსრებით ან სესხით გიწევთ. სტატია ფულადი დეფიციტის შესახებ აჩვენებს, როგორ არის ეს შესაძლებელი მომგებიან კომპანიაშიც.
მეორე გავრცელებული რისკია ფულის ერთმანეთში შერევა: ერთ პროექტს ფული მოაქვს, მეორე ბიზნესს ქვემოთ ექაჩება, მესამე კი ავანსებზეა გაჩერებული. როცა პროექტების მიხედვით აღრიცხვა არ არსებობს, რისკი უხილავი ხდება და მისი მართვის საფუძველიც არ არის.
მესამე რისკი სტრუქტურულია. ის ჩნდება, როცა მუდმივი ხარჯების წილი იზრდება, ამონაგები კი არათანაბრად იცვლება. აქ მნიშვნელოვანია საოპერაციო ბერკეტი: დადებითი საოპერაციო მოგებისას ის აჩვენებს, როგორ უკავშირდება მოგების პროცენტული ცვლილება ამონაგების პროცენტულ ცვლილებას. მუდმივი ხარჯების მაღალმა წილმა შეიძლება ეს ეფექტი და გაყიდვების ვარდნისას ზარალის რისკი გააძლიეროს. თუ თემა თქვენთვის ნაცნობია, გამოგადგებათ სტატია პროექტულ ბიზნესში საოპერაციო ბერკეტის შესახებ (რუსულ ენაზე).
როცა რისკები აღწერილია, საჭიროა შეფასდეს, რომელი ფულადი ნაკადი და მოთხოვნილი შემოსავლიანობა შეესაბამება მათ. დროის სხვადასხვა მომენტში არსებული ფულის შესადარებლად დისკონტირება გამოიყენება.
როგორ განსაზღვროთ რისკის ფასი?
ბიზნესში ინვესტიცია ფულს დროში აკავშირებს: სახსრები ახლა იდება, ეფექტი კი მოგვიანებით არის მოსალოდნელი. უფრო ხანგრძლივ პერიოდში გასათვალისწინებელია შესაძლო ცვლილებები: გადახდის დაგვიანება, სამუშაოების მოცულობის ან მიწოდების პირობების ცვლილება და ხელახალი სამუშაოები, რომლებიც მარჟას ამცირებს. უფრო სარისკო პროექტისთვის, როგორც წესი, უფრო მაღალი მოსალოდნელი შემოსავლიანობაა მოთხოვნილი.
დისკონტირება მომავალი ფულის „დღევანდელ ღირებულებამდე“ დაყვანაში გეხმარებათ, რათა ვარიანტები თვითმოტყუების გარეშე შეადაროთ. 101-ის ბლოგში დეტალურადაა განხილული ფულის დისკონტირება, PV-ისა და NPV-ის ფორმულები და განაკვეთის არჩევა.
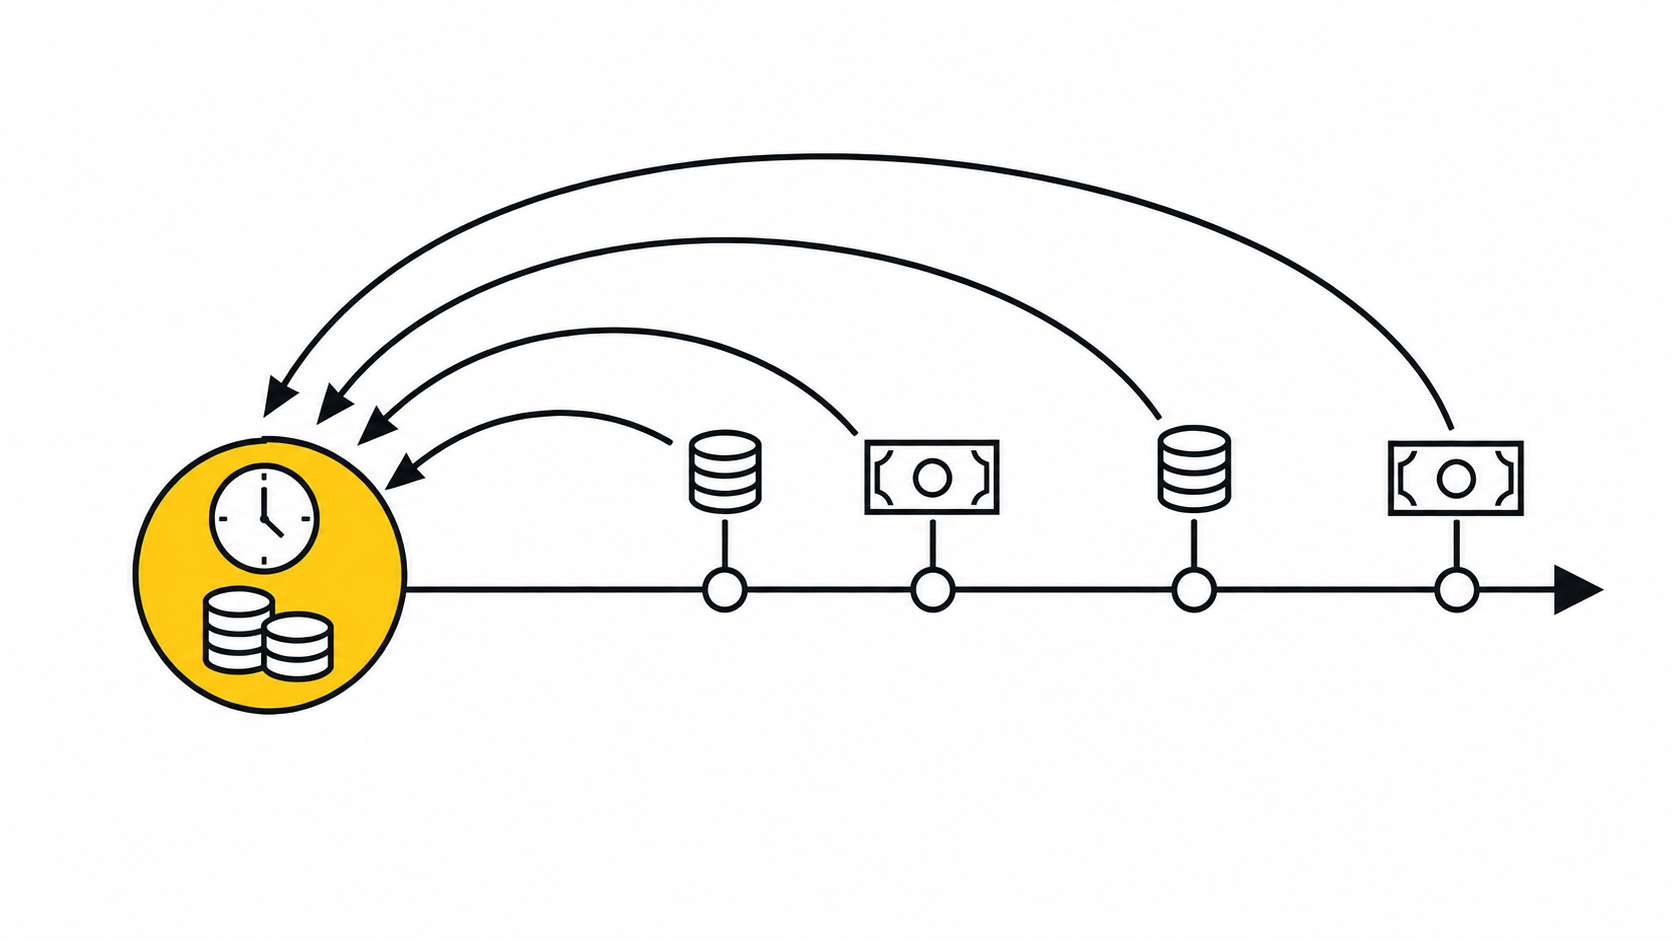
პრაქტიკულ გაანგარიშებაში დისკონტირების განაკვეთი ფულადი ნაკადის ტიპსა და რისკს უნდა მოარგოთ. კომპანიის კაპიტალის ღირებულება შეიძლება საწყისი წერტილი იყოს, თუ პროექტის რისკი მას შეესაბამება. სესხს, მომწოდებლის განვადებასა და საკუთარ კაპიტალს განსხვავებული ღირებულება აქვს; ერთი სესხის განაკვეთი ავტომატურად პროექტის განაკვეთად არ იქცევა. განსხვავებული რისკისას დასაბუთებული კორექტირებაა საჭირო. გაითვალისწინეთ კონკრეტული საფრთხეები: არასაიმედო დამკვეთი, რთული ლოგისტიკა, სეზონურობა და სამუშაოს ხელახლა შესრულების ალბათობა. იგივე პრემია მეორედ არ დაუმატოთ, თუ შესაბამისი რისკი გამოყენებულ განაკვეთში უკვე შედის. განაკვეთის პერიოდი ფულადი ნაკადის პერიოდს უნდა შეესაბამებოდეს.
სასარგებლო შემოწმებაა NPV-ის ხელახლა გამოთვლა 2–3 დასაბუთებული განაკვეთით და შემოსული თანხების ერთი საანგარიშო პერიოდით გადაწევა. თუ მოდელის პერიოდი ერთი თვეა, ცალკე შეაფასეთ გადახდის ერთი თვით დაგვიანების შედეგები. შედეგის მკვეთრი გაუარესება გარიგების პირობებისა და გადახდების გრაფიკის მიმართ მგრძნობელობას აჩვენებს.
ალგორითმი: როგორ მიიღოთ საინვესტიციო გადაწყვეტილება საკუთარ ბიზნესში?
საკუთარ საქმეში ინვესტირებისას პირობების ნაწილის მართვა შეგიძლიათ: შეთანხმებების შეცვლა, პროექტის შეჩერება და პროცესის გადაწყობა. ამ კონტროლის მოცულობა სიტუაციაზეა დამოკიდებული. ამავე დროს ჩნდება კონცენტრაციის რისკი, თუ ძირითადი ფული ერთ ბიზნესმოდელსა და ერთ გუნდზეა დამოკიდებული; სასარგებლოა ამის შედარება ინვესტიციების შედეგის სხვადასხვა წყაროს შორის განაწილებასთან.
რისკისა და მოსალოდნელი შემოსავლიანობის შესადარებლად შეგიძლიათ მოკლე ალგორითმით დაიწყოთ. ის გამოდგება თანამშრომლების დაქირავების, მარკეტინგის, აღრიცხვის დანერგვისა და აღჭურვილობის შეძენის წინასწარი ანალიზისთვის. გაანგარიშების სიღრმე ინვესტიციის მოცულობასა და სირთულეზეა დამოკიდებული.
- აღწერეთ ჰიპოთეზა ერთი წინადადებით: რას იძენთ, რა ეფექტს ელით და რა ვადაში.
- დააფიქსირეთ საწყისი მდგომარეობა: მიმდინარე ამონაგები, მარჟა, გუნდის დატვირთვა და შემაფერხებელი რგოლი. თუ საწყისი მონაცემები არასაკმარისია, დაიწყეთ შემოსავლებისა და ხარჯების მენეჯერული აღრიცხვით: შემოსავლებისა და ხარჯების ფინანსური აღრიცხვა.
- შეადგინეთ დამატებითი ფულადი ნაკადი იმ ვარიანტთან შედარებით, როცა ინვესტიცია არ ხორციელდება: ერთჯერადი დაბანდებები, ახალი რეგულარული გადახდები, მოსალოდნელი დამატებითი შემოსული თანხები და გადახდების დაზოგვა. კონკრეტულ მომენტში ფულის გასაკონტროლებლად სასარგებლოა ფულადი ნაკადების ანგარიში.
- შეარჩიეთ გადაწყვეტილების მაჩვენებელი და შეფასების პერიოდი: ინვესტიციის ამოღების ვადა, მარჟინალური მოგების ზრდა, ფულადი ნაშთის ზრდა ან ფულადი ჩავარდნების შემცირება. შემოსავლიანობის შესაფასებლად ასევე მიუთითეთ დაბანდების ბაზა.
- დაშვებებში გაითვალისწინეთ რისკი: ეფექტის დაგვიანება, ხარჯების ზრდა და არასრული დატვირთვა. შეამოწმეთ გაანგარიშების მგრძნობელობა: ერთი თვით დაგვიანება, ხარჯების 10–15%-ით ზრდა და ეფექტის 10–15%-ით შემცირება.
- დააწესეთ შეჩერების წესი: მაჩვენებლის რა მნიშვნელობისას და რომელი თარიღისთვის შეაჩერებთ ინვესტირებას ან გადააწყობთ პროცესს.
თუ ინვესტიცია კლიენტების მოზიდვას უკავშირდება, დაამატეთ ერთეულის ეკონომიკის მაჩვენებლები: CAC (კლიენტის მოზიდვის ღირებულება), საერთო მოგება ერთეულზე და მოზიდვის დანახარჯის ამოღების ვადა. ეს მარკეტინგში ინვესტიციების არჩეული მოდელით შეფასებასა და მისი დაშვებების შემოწმებაში დაგეხმარებათ. 101-ის მასალა: ერთეულის ეკონომიკა (რუსულ ენაზე).
როგორ შეამციროთ რისკი და შეინარჩუნოთ მოსალოდნელი შემოსავლიანობა?
რისკის შემცირებამ შეიძლება ფინანსური შედეგი გააუმჯობესოს: ნაკლები ხელახალი სამუშაო, ვადების ნაკლები დარღვევა და ფულის ნაკლები მოულოდნელი დეფიციტი. ეს ეფექტი შეადარეთ კონტროლის ღონისძიებების ხარჯებსა და ინვესტირების სხვა ვარიანტების შედეგებს. მისი სიდიდე კონკრეტულ ბიზნესზეა დამოკიდებული.
პირველი დონეა პროექტების ცალ-ცალკე აღრიცხვა და ფულის გამჭვირვალობა. როცა შემოსავლები და ხარჯები ობიექტების მიხედვით გროვდება, უფრო ადვილია გადაამოწმოთ, სად ჩერდება სახსრები ბრუნვაში, სად არ არის ავანსები დახურული და სად ამცირებს დამატებითი სამუშაო მარჟას. აპლიკაცია 101-ში გათვალისწინებულია პროექტების მიხედვით ფინანსური ოპერაციების აღრიცხვა და ფინანსური ანგარიშების კონტროლი. ინსტრუმენტის არსებობა თავისთავად ინვესტიციის ამოღების გარანტიას არ იძლევა: შედეგი მონაცემების სისრულესა და მიღებულ გადაწყვეტილებებზეა დამოკიდებული.
მეორე დონეა კომპანიის ხარჯების პროექტების ხარჯებისგან განცალკევებით აღრიცხვა. მარკეტინგს, გაყიდვებს, ოფისს, გადასახადებსა და სერვისებს აღრიცხვისა და განაწილების გასაგები წესები სჭირდება; მათ გარეშე მომგებიანობის შეფასება შეიძლება დამახინჯდეს. 101-ში საერთო ოპერაციებისთვის არსებობს კომპანიის ფონდი. PRO+-ის გამოქვეყნებულ ოფერტაში გათვალისწინებულია ფონდის ფინანსური ოპერაციების დეტალური აღრიცხვა და მისი ფინანსური ანგარიშგების ცალკეული პროექტების მიხედვით ნახვა. შესაძლებლობების შემადგენლობა გამოწერის მოქმედ პირობებში გადაამოწმეთ.
მესამე დონეა რეზერვი. სარეზერვო ფონდი ლიკვიდობის მარაგია, რომელიც შეიძლება ფულის დროებითი დეფიციტის გადატანასა და გადაწყობისთვის დროის მოცემაში დაგეხმაროთ, საინვესტიციო გეგმების გადახედვის ჩათვლით. მისი სარგებლიანობა ვალდებულებებზე, შენარჩუნების ხარჯებსა და სახსრების გამოყენების ალტერნატივებზეა დამოკიდებული. 101-ის ბლოგში ცალკეა განხილული, როგორ მიუდგეთ ამ დანაზოგის შექმნას: სარეზერვო ფონდი.
მეოთხე დონეა ანალიტიკა. როცა პროექტების მოგების მარჟას, წმინდა მოგებასა და საერთო ხარჯების სტრუქტურას ხედავთ, უფრო ადვილია ვარიანტების შედარება: სად შეამციროთ ზედმეტი, სად დააბანდოთ მეტი და სად შეცვალოთ გაყიდვების მოდელი. დასკვნების სანდოობა გაანგარიშების მეთოდსა და საწყის მონაცემებზეა დამოკიდებული. თემასთან დაკავშირებით გამოგადგებათ მასალა ბიზნესანალიტიკის სისტემის შესახებ (რუსულ ენაზე).
საკუთარ საქმეში ინვესტირებისას რისკისა და შემოსავლიანობის კავშირი ასე შეიძლება ჩამოყალიბდეს: ფულისა და დროის შესაძლო დანაკარგები მოსალოდნელ შედეგს უნდა შეადაროთ. აღრიცხვა, ანგარიშები და შეჩერების წესები დაშვებების შემოწმებასა და რისკების ნაწილის მართვაში გეხმარებათ. ფაქტობრივი შემოსავლიანობა მაინც გაურკვეველი რჩება.