Berinvestasi dalam bisnis sendiri terdengar sederhana: Anda membeli peralatan, merekrut tenaga ahli yang andal, mengeluarkan dana untuk iklan, lalu mengharapkan peningkatan pesanan dan laba. Dalam praktiknya, hampir setiap investasi semacam ini mengharuskan Anda membandingkan risiko dengan imbal hasil yang diharapkan.
Imbal hasil bisnis sering dinilai berdasarkan perasaan: «uang bertambah» atau «tim bekerja lebih cepat». Risiko juga terasa secara fisik: pada satu bulan semuanya berjalan lancar, pada bulan berikutnya pembayaran terlambat dan kas kosong. Selama perasaan tersebut belum diterjemahkan menjadi angka, keputusan bisa berbiaya mahal.
Mari membahas hubungan risiko dan imbal hasil khususnya saat berinvestasi dalam bisnis sendiri: dari membuka bidang usaha baru hingga berinvestasi dalam pencatatan, perekrutan, dan pemasaran. Pembahasannya menggunakan pemeriksaan praktis berdasarkan data bisnis Anda, tanpa mengulas instrumen pasar saham secara terperinci.
Daftar isi:
- Apa arti hubungan risiko dan imbal hasil dalam bisnis?
- Apa yang dihitung sebagai imbal hasil saat Anda berinvestasi dalam bisnis sendiri?
- Bagaimana risiko menimbulkan kesenjangan arus kas?
- Bagaimana menentukan harga risiko?
- Apa langkah untuk mengambil keputusan investasi dalam bisnis?
- Bagaimana mengurangi risiko sambil mempertahankan imbal hasil yang diharapkan?
Apa arti hubungan risiko dan imbal hasil dalam bisnis?
Dalam investasi, risiko yang lebih tinggi biasanya diimbangi dengan tuntutan imbal hasil yang diharapkan lebih tinggi. Ini adalah persyaratan untuk menilai investasi, yang tidak menjamin laba aktual. Dalam bisnis sendiri, ketidakpastian sangat penting bagi kegiatan operasional sehari-hari: uang diperlukan untuk gaji, material, sewa, dan kewajiban kepada kontraktor.
Contoh hipotetis: sebuah perusahaan mempertimbangkan pembelian mesin seharga RUB 600.000. Sebagai ilustrasi, anggap penghematan biaya kontraktor menghasilkan manfaat kas bersih tambahan sebesar RUB 80.000 per bulan, setelah biaya operasional baru dikurangkan. Dengan manfaat yang merata dan tanpa investasi awal lainnya, periode pengembalian modal sederhana adalah 600.000 / 80.000 = 7,5 bulan, kurang dari satu tahun. Perhitungan ini tidak memperhitungkan diskonto. Jika mesin menganggur selama dua minggu, tenaga ahli keluar, pesanan bersifat musiman, atau pelanggan terlambat membayar uang muka, proyeksi awal perlu dihitung ulang: manfaat kas dan waktu pengembalian investasi dapat berubah. Penghematan biaya kontraktor sebelum dikurangi biaya baru tidak dengan sendirinya membuktikan periode pengembalian tersebut.
Ada baiknya membedakan dua hal sejak awal. Pertama, «risiko demi pertumbuhan»: investasi yang memperluas kemampuan. Kedua, «risiko akibat titik buta»: investasi yang datanya belum dikumpulkan, pengendaliannya lemah, dan dananya bercampur. Akuntansi manajemen dan disiplin dalam pengelolaan data dapat membantu menangani kategori kedua.
Apa yang dihitung sebagai imbal hasil saat Anda berinvestasi dalam bisnis sendiri?
Imbal hasil investasi dalam bisnis sendiri dinilai berdasarkan hasil yang terkait dengan investasi tersebut, jumlah modal yang diinvestasikan, dan periode yang dipilih. Total laba bersih bisnis «pada akhir tahun» tidak dengan sendirinya menunjukkan hal ini. Uang keluar hari ini, sementara manfaatnya tersebar selama beberapa bulan: sebagian terlihat sebagai penghematan waktu, sebagian dalam margin, dan sebagian dalam kestabilan operasional.
Catat secara jelas apa yang ingin Anda capai dari investasi. Manfaat keuangannya dapat dinilai melalui peningkatan arus kas tambahan atau margin kontribusi, dengan menyebutkan periode dan dasar pembandingnya. Berkurangnya tekanan kas dan meningkatnya kemampuan pengelolaan, ketika bisnis mampu menangani lebih banyak proyek tanpa menurunkan kualitas, perlu dicatat secara terpisah. Hasil seperti ini berguna, tetapi tidak otomatis menjadi persentase imbal hasil; untuk menilainya dalam uang, jelaskan bagaimana hasil tersebut mengubah penerimaan atau pembayaran.
Kerangka ini terkait dengan laporan dasar pemilik bisnis: laporan arus kas menunjukkan penerimaan dan pembayaran, laporan laba rugi menunjukkan pendapatan, beban, dan hasil keuangan, sedangkan neraca menunjukkan aset, kewajiban, dan ekuitas pada tanggal tertentu. Blog 101 memiliki artikel rujukan tentang laporan arus kas, laporan laba rugi, dan neraca.
Di dalam laporan tersebut terdapat metrik konkret yang membantu menilai hasil investasi. Sebagai dasar memahami pendapatan penjualan, tersedia artikel apa itu pendapatan dan cara menghitungnya. Untuk analisis proyek, margin kontribusi, yaitu pendapatan penjualan dikurangi biaya variabel, merupakan ukuran yang berguna. Ukuran ini berbeda dari uang yang bebas tersedia di rekening: periksa penerimaan dan pembayaran secara terpisah.
Bagaimana risiko menimbulkan kesenjangan arus kas?
Saat menilai risiko, penting untuk mempertimbangkan kemungkinan hasil yang lebih buruk daripada perkiraan. Untuk mengambil keputusan, ada baiknya menguraikan tiga skenario: kerugian langsung, kekurangan kas sementara, dan laba yang tidak jadi diperoleh. Dengan demikian, lebih jelas kerugian mana yang harus dibandingkan dengan imbal hasil yang diharapkan.
Salah satu skenario risiko dalam bisnis berbasis proyek adalah kesenjangan arus kas. Menurut perhitungan, kontrak mungkin menguntungkan, tetapi hari ini uang untuk membayar tenaga kerja dan material tidak cukup: penerimaan tertunda, sementara pembayaran diperlukan lebih awal. Akibatnya, Anda harus membiayai proyek dengan dana sendiri atau pinjaman. Artikel tentang kesenjangan arus kas menunjukkan bagaimana hal ini dapat terjadi bahkan pada perusahaan yang menghasilkan laba.
Risiko umum kedua adalah pencampuran dana: satu proyek menghasilkan uang, proyek kedua membebani bisnis, dan proyek ketiga tersendat pada uang muka. Ketika tidak ada pencatatan per proyek, risikonya menjadi tidak terlihat dan tidak ada dasar untuk mengelolanya.
Risiko ketiga bersifat struktural. Risiko ini muncul ketika porsi biaya tetap meningkat, sedangkan pendapatan penjualan berubah tidak merata. Di sini, leverage operasi menjadi penting: ketika laba operasi positif, ukuran ini menunjukkan hubungan perubahan persentase laba operasi dengan perubahan persentase pendapatan penjualan. Porsi biaya tetap yang tinggi dapat memperkuat efek tersebut dan risiko kerugian saat penjualan menurun. Jika topik ini terasa dekat dengan bisnis Anda, artikel tentang leverage operasi dalam bisnis berbasis proyek (dalam bahasa Rusia) dapat membantu.
Setelah risiko dijelaskan, perlu dinilai arus kas dan imbal hasil yang disyaratkan yang sesuai dengannya. Diskonto digunakan untuk membandingkan uang pada waktu yang berbeda.
Bagaimana menentukan harga risiko?
Investasi dalam bisnis menghubungkan uang lintas waktu: dana ditanamkan sekarang, sementara manfaatnya diharapkan kemudian. Pada rentang waktu yang lebih panjang, perhitungkan kemungkinan perubahan: keterlambatan pembayaran, perubahan lingkup pekerjaan atau ketentuan pengiriman, serta pengerjaan ulang yang mengurangi margin. Proyek yang lebih berisiko biasanya mensyaratkan imbal hasil yang diharapkan lebih tinggi.
Diskonto membantu mengubah uang masa depan menjadi «nilai saat ini» agar berbagai pilihan dapat dibandingkan tanpa menyesatkan diri sendiri. Blog 101 memuat pembahasan terperinci tentang diskonto arus kas, rumus PV dan NPV, serta pemilihan tingkat diskonto.
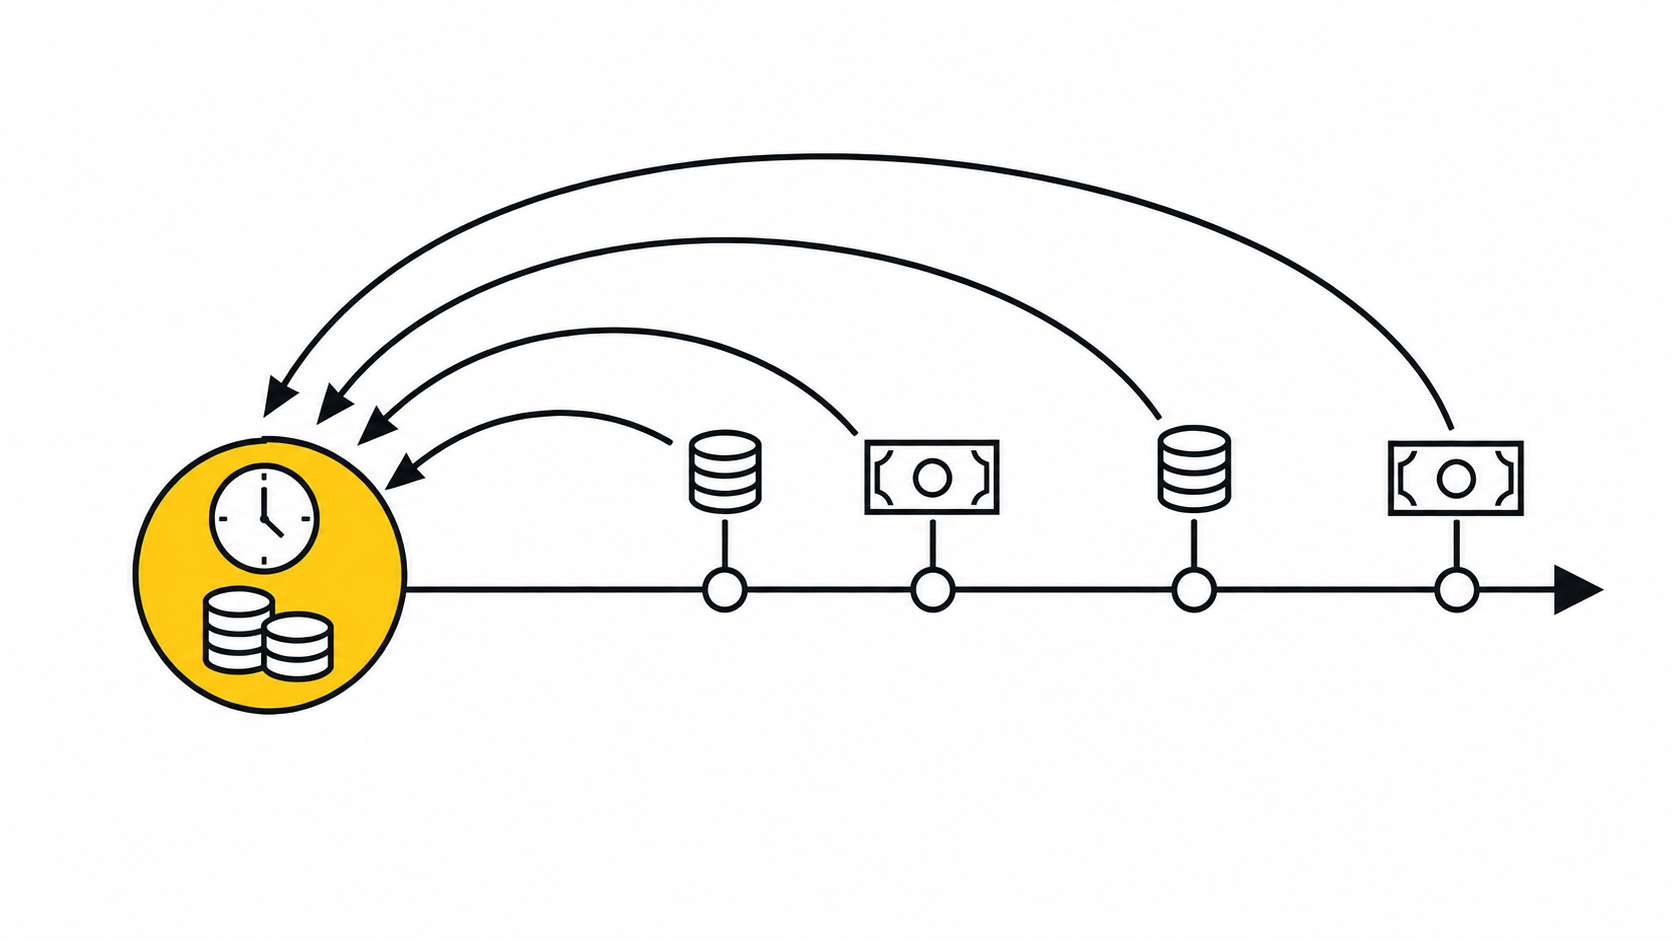
Dalam perhitungan praktis, tingkat diskonto dipilih sesuai jenis dan risiko arus kas. Biaya modal perusahaan dapat menjadi titik awal jika risiko proyek sesuai dengannya. Pinjaman, cicilan dari pemasok, dan modal sendiri memiliki biaya yang berbeda; tingkat bunga satu pinjaman tidak otomatis menjadi tingkat diskonto proyek. Jika risikonya berbeda, diperlukan penyesuaian yang beralasan. Perhitungkan ancaman konkret: pelanggan yang tidak stabil, logistik yang rumit, pola musiman, dan kemungkinan pengerjaan ulang. Jangan menambahkan premi yang sama lagi jika risiko terkait sudah tercakup dalam tingkat yang digunakan. Periode tingkat diskonto harus sesuai dengan periode arus kas.
Pemeriksaan yang berguna adalah menghitung ulang NPV dengan 2–3 tingkat diskonto yang beralasan dan menunda penerimaan satu periode perhitungan. Jika periode model adalah satu bulan, nilai secara terpisah akibat keterlambatan pembayaran selama satu bulan. Penurunan hasil yang tajam menunjukkan sensitivitas terhadap ketentuan transaksi dan jadwal pembayaran.
Apa langkah untuk mengambil keputusan investasi dalam bisnis?
Dalam investasi pada bisnis sendiri, Anda dapat mengendalikan sebagian kondisi: mengubah kesepakatan, menghentikan proyek, atau menata ulang proses. Luas kendali tersebut bergantung pada situasi. Pada saat yang sama, muncul risiko konsentrasi jika sebagian besar dana bergantung pada satu model bisnis dan satu tim; hal ini perlu dibandingkan dengan penyebaran investasi ke berbagai sumber hasil.
Untuk membandingkan risiko dan imbal hasil yang diharapkan, Anda dapat memulai dengan langkah-langkah singkat. Cara ini sesuai untuk analisis awal perekrutan, pemasaran, penerapan pencatatan, dan pembelian peralatan. Kedalaman perhitungan bergantung pada besarnya serta kompleksitas investasi.
- Jelaskan hipotesis dalam satu kalimat: apa yang Anda beli, manfaat apa yang diharapkan, dan dalam jangka waktu berapa lama.
- Catat dasar awal: pendapatan penjualan saat ini, margin, beban kerja tim, dan hambatan utama. Jika data awal belum cukup, mulailah dari akuntansi manajemen pendapatan dan biaya: akuntansi keuangan pendapatan dan biaya.
- Susun arus kas tambahan dibandingkan dengan pilihan tanpa investasi: pengeluaran investasi satu kali, pembayaran rutin baru, perkiraan penerimaan tambahan, dan penghematan pembayaran. Untuk mengendalikan uang pada suatu waktu, laporan arus kas dapat membantu.
- Pilih metrik keputusan dan periode penilaian: pengembalian modal, peningkatan margin kontribusi, pertambahan saldo kas, atau pengurangan kekurangan kas. Untuk menilai imbal hasil, tentukan pula dasar investasinya.
- Masukkan risiko ke dalam asumsi: manfaat yang tertunda, kenaikan biaya, dan kapasitas yang tidak terpakai penuh. Uji sensitivitas perhitungan: keterlambatan satu bulan, kenaikan biaya sebesar 10–15%, dan penurunan manfaat sebesar 10–15%.
- Tetapkan aturan penghentian: pada nilai indikator berapa dan pada tanggal berapa Anda akan menghentikan investasi atau menata ulang proses.
Jika investasi berkaitan dengan perolehan pelanggan, tambahkan metrik ekonomi unit: CAC (biaya perolehan pelanggan), laba kotor per unit, dan periode pengembalian biaya perolehan pelanggan. Ini membantu menilai investasi pemasaran berdasarkan model yang dipilih dan memeriksa asumsinya. Materi 101 tentang ekonomi unit (dalam bahasa Rusia) membahas topik ini.
Bagaimana mengurangi risiko sambil mempertahankan imbal hasil yang diharapkan?
Mengurangi risiko dapat memperbaiki hasil keuangan: pengerjaan ulang berkurang, tenggat waktu lebih jarang terlewat, dan kekurangan uang mendadak lebih jarang terjadi. Bandingkan manfaat ini dengan biaya pengendalian dan hasil pilihan investasi lainnya. Besarnya manfaat bergantung pada bisnis yang bersangkutan.
Lapisan pertama adalah pencatatan terpisah per proyek dan transparansi uang. Ketika pendapatan dan biaya dikumpulkan berdasarkan proyek, lebih mudah memeriksa di mana dana masih tertahan dalam modal kerja, di mana uang muka belum diselesaikan, dan di mana pekerjaan tambahan mengurangi margin. Aplikasi 101 menyediakan pencatatan transaksi keuangan per proyek dan pengendalian laporan keuangan. Keberadaan alat saja tidak menjamin pengembalian modal: hasilnya bergantung pada kelengkapan data dan keputusan yang diambil.
Lapisan kedua adalah pencatatan biaya perusahaan secara terpisah dari biaya proyek. Pemasaran, penjualan, kantor, pajak, dan layanan membutuhkan aturan pencatatan serta alokasi yang jelas; tanpa aturan tersebut, penilaian profitabilitas dapat terdistorsi. Di 101, Dana Perusahaan tersedia untuk transaksi umum. Penawaran PRO+ yang dipublikasikan mencakup pencatatan terperinci transaksi keuangan dana dan peninjauan laporan keuangannya berdasarkan proyek individual. Periksa fitur yang termasuk di dalamnya melalui ketentuan langganan terkini.
Lapisan ketiga adalah cadangan. Dana cadangan merupakan penyangga likuiditas yang dapat membantu menghadapi kekurangan uang sementara dan memberi waktu untuk menata ulang bisnis, termasuk meninjau kembali rencana investasi. Kegunaannya bergantung pada kewajiban, biaya pemeliharaannya, dan pilihan penggunaan dana lainnya. Blog 101 memiliki pembahasan tersendiri tentang cara menyiapkan simpanan ini: dana cadangan.
Lapisan keempat adalah analisis. Ketika Anda melihat margin laba proyek, laba bersih, dan struktur biaya umum, lebih mudah membandingkan pilihan: di mana perlu mengurangi biaya yang tidak perlu, di mana perlu berinvestasi lebih banyak, dan di mana perlu mengubah model penjualan. Keandalan kesimpulan bergantung pada metode perhitungan dan data awal. Artikel tentang sistem analisis bisnis (dalam bahasa Rusia) dapat membantu.
Hubungan risiko dan imbal hasil dalam investasi pada bisnis sendiri dapat dirumuskan sebagai berikut: kemungkinan kerugian uang dan waktu perlu dibandingkan dengan hasil yang diharapkan. Pencatatan, laporan, dan aturan penghentian membantu memeriksa asumsi serta mengelola sebagian risiko. Imbal hasil aktual tetap tidak pasti.